ネット試験一択!合格率を高める受験戦略
日商簿記2級の合格を確実にするための第一歩は、受験方式の選択にあります。
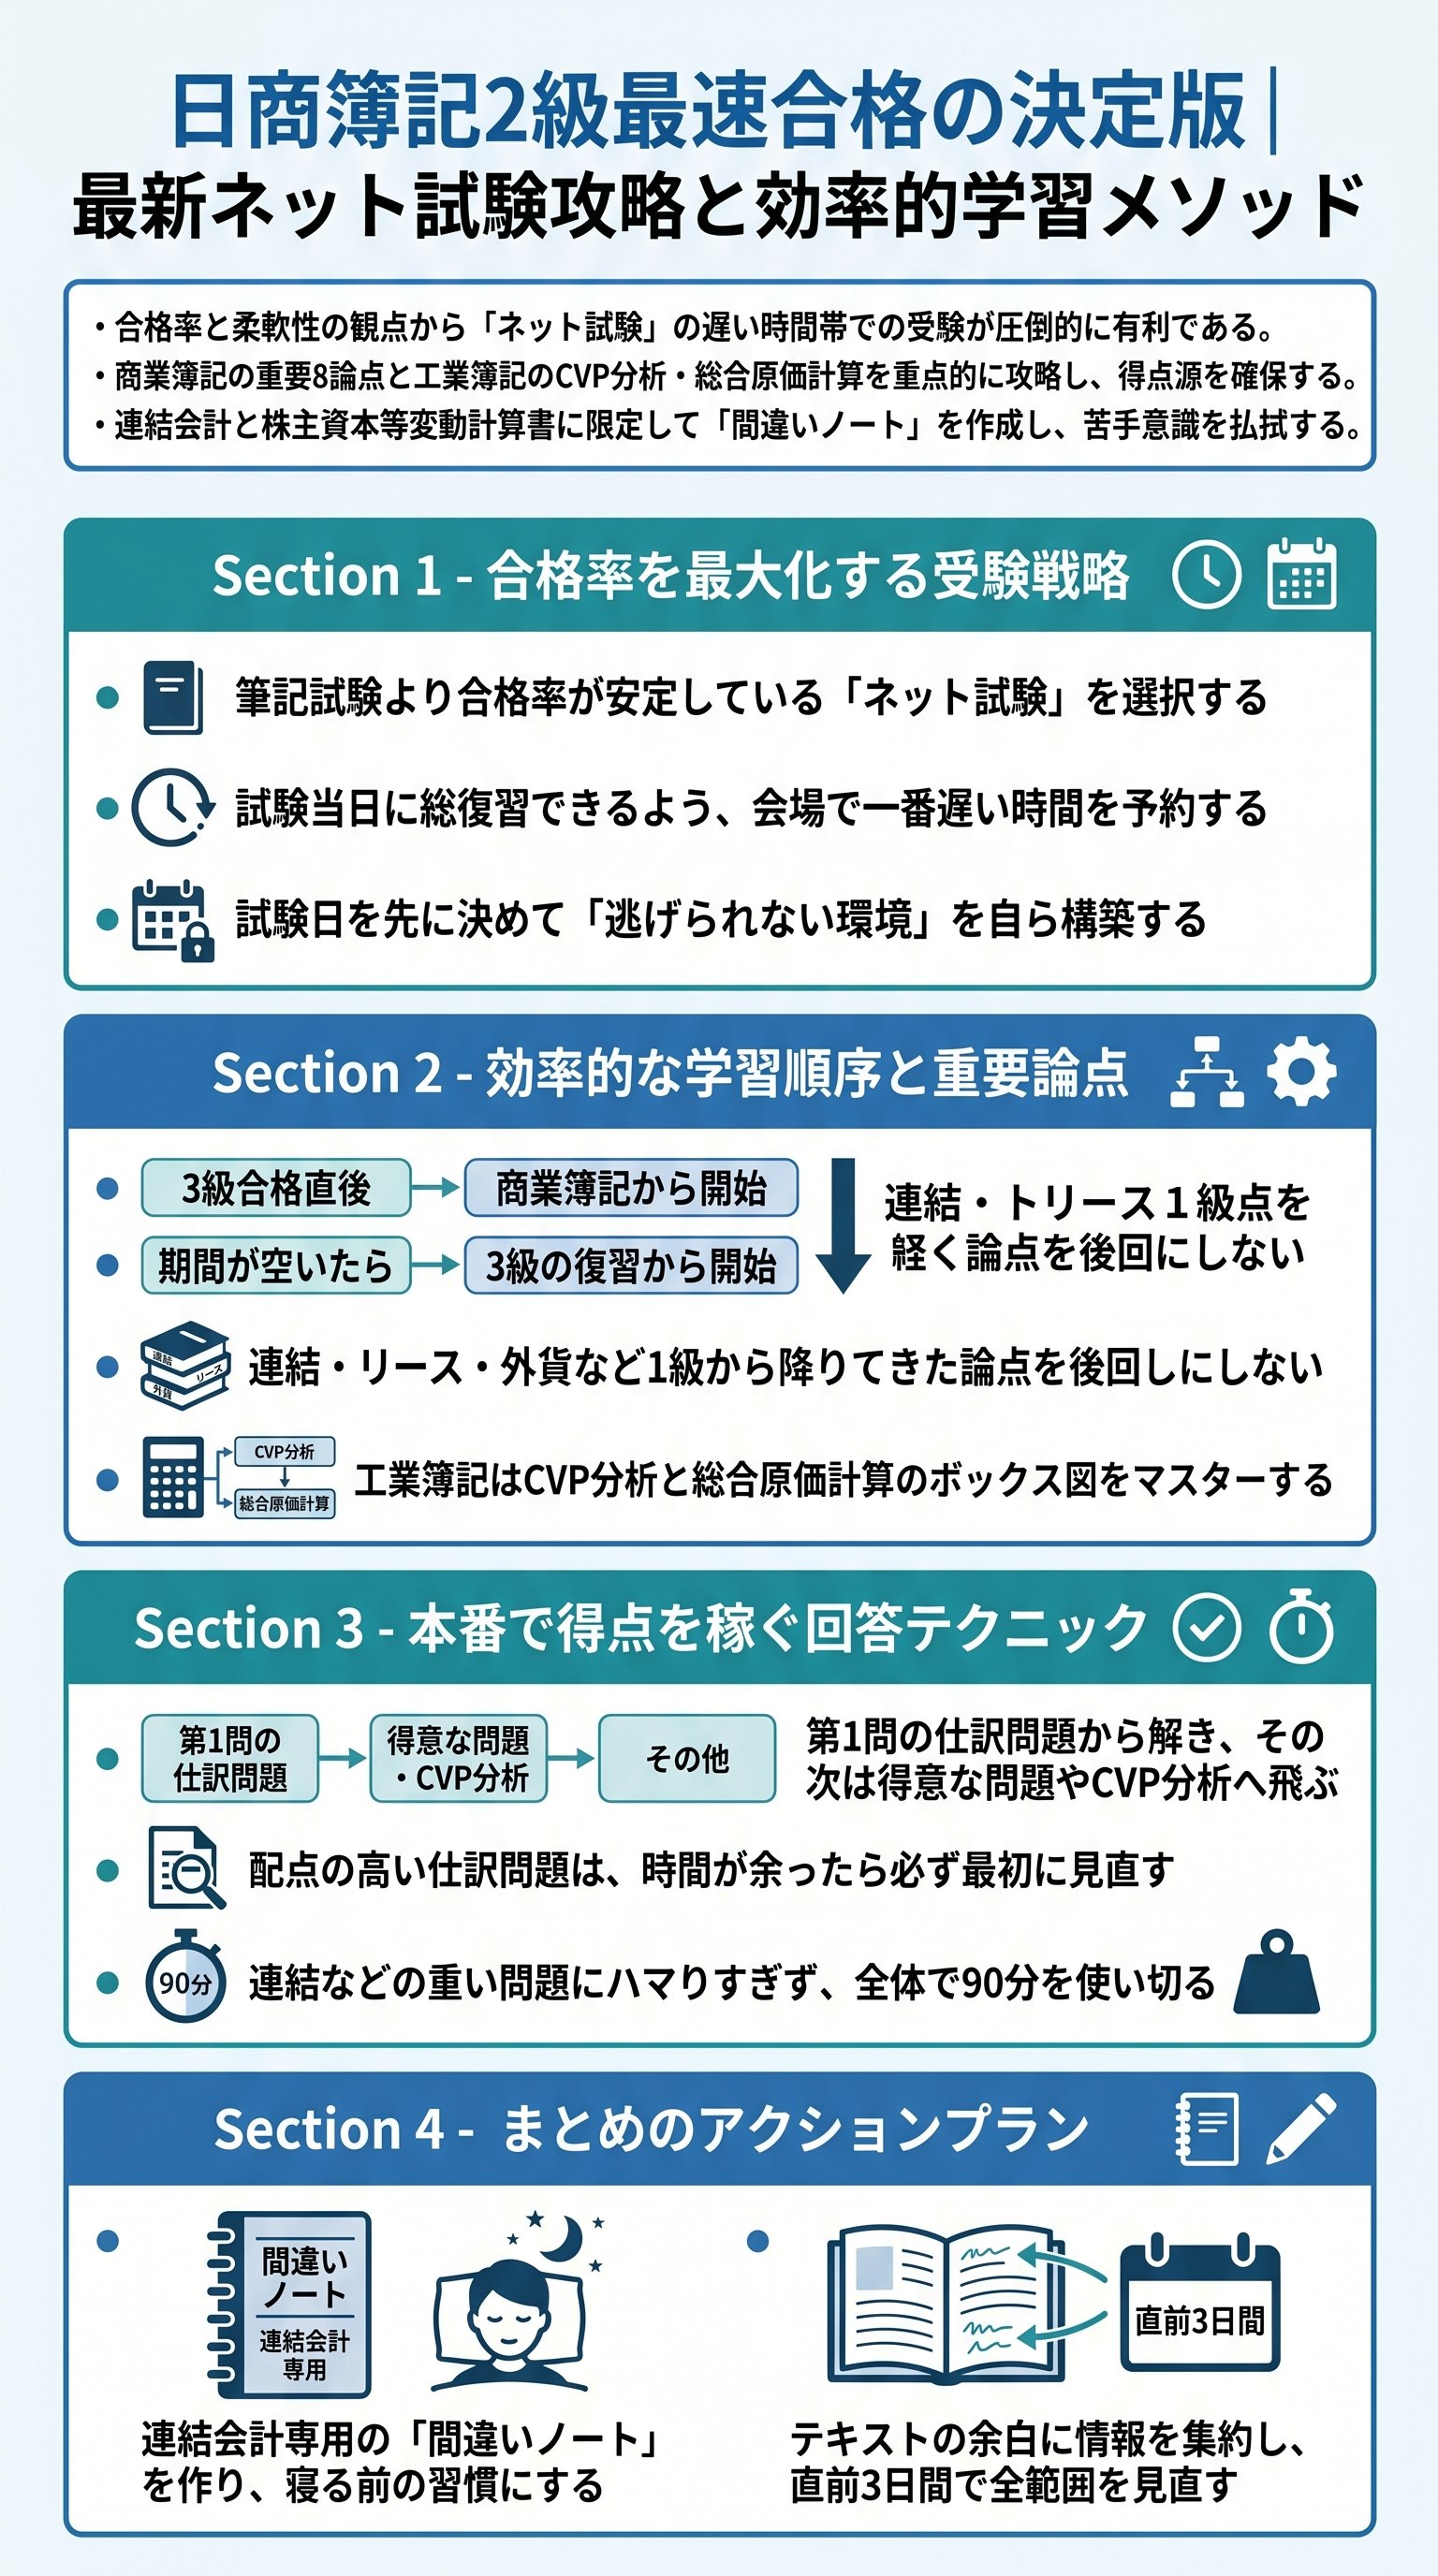
従来の紙による統一試験(筆記試験)に比べ、ネット試験は合格率が安定して高く、2023年度の実績では35.2%を記録しています。
これは問題の難易度の差というよりも、試験会場の雰囲気や精神的なプレッシャーの少なさが影響しています。
ネット試験であれば、使い慣れたパソコン操作でリラックスして挑めるのが大きなメリットです。
受験時間の選び方にも明確な戦略が存在します。
推奨されるのは、休日の最も遅い時間枠です。
午前中から直前まで、カフェや自宅で全範囲を総復習する時間を確保できるからです。
この数時間の「直前詰め込み」が、簿記2級レベルの試験では合否を分ける決定打となります。
もし不合格になっても、記憶が鮮明なうちに弱点を補強し、すぐに再受験を予約できるスピード感こそがネット試験の真骨頂です。
| 受験方式 | 合格率(目安) | 受験タイミング | 特徴 |
|---|---|---|---|
| 統一試験(紙) | 20%〜30%台(変動大) | 年3回のみ | 会場の緊張感が強く、拘束時間が長い |
| ネット試験 | 35%〜38%前後 | 随時(夕方以降推奨) | 準備時間を確保しやすく、即日合否判明 |
試験日を先に決めてしまうことも重要です。
ダラダラと勉強を続けるのではなく、予約を完了させることで強制的な環境を作り出しましょう。
また、周囲に「この日に合格する」と宣言することも、自分を追い込む有効な手段です。
逃げ場をなくし、集中力を極限まで高めた状態で当日を迎えることが、短期合格への最短ルートとなります。
3級の熱を逃がさない効率的な学習順序
学習の順番については、3級合格直後であれば「商業簿記」から入るのが鉄則です。
2級の商業簿記は3級の知識が土台となっており、記憶が新しいうちにステップアップすることで学習効率が飛躍的に向上します。
逆に3級合格から期間が空いている場合は、必ず3級の全範囲を1周総復習してから2級の内容に入ってください。
基礎が揺らいでいる状態で2級の応用問題に取り組むのは、極めて非効率な選択です。
工業簿記については、2級から新しく登場する科目であるため、新鮮な気持ちで楽しんで学習を進めることができます。
商業簿記と工業簿記を並行して進める同時進行スケジュールが推奨されます。
なぜなら、商業簿記を一通り終えてから工業簿記に移ると、その間に商業簿記の知識が完全に抜け落ちてしまうリスクがあるからです。
入りは商業簿記を多めに、徐々に工業簿記の比率を上げていくバランスが理想的です。
「たぬき動画」やPDF教材を活用する際は、動画を見て得た気づきをテキストの余白にメモする癖をつけてください。
情報を1箇所に集約することで、試験直前の3日間でテキストを見返すだけで全論点を網羅できるようになります。
綺麗なテキストを目指すのではなく、書き込みで溢れた「自分だけの合格バイブル」を作り上げることが、公認会計士試験でも通用する一級品の勉強テクニックです。
出題頻度が高い「8つの重要論点」を制覇
商業簿記において、満点を目指す必要はありませんが、捨てる範囲を作らないことが絶対条件です。
特に絶対評価の試験では、苦手な箇所がピンポイントで出題された瞬間に不合格が決まってしまいます。
その中でも、過去の傾向から特に重要度が高く、重点的に対策すべき「8つの重要論点」は以下の通りです。
これらは完璧に仕上げる覚悟で挑んでください。
- 1有価証券評価替えや処理方法の使い分けが頻出。
- 2貸倒引当金設定基準と計算プロセスを正確に。
- 3有形固定資産圧縮記帳や買い替えの処理。
- 4純資産株式会社の資本構成を理解する。
- 5リース会計1級から降りてきた論点だが、基礎が問われる。
- 6外貨建て取引為替予約の振当処理などは得点源。
- 7税効果会計資産負債法による一時差異の把握。
- 8連結会計最大の山場。早めに着手して慣れることが重要。
これらの発展的論点は難しそうに思えますが、2級で問われるのは非常に基礎的な部分に限定されています。
食わず嫌いをせず、早めに手をつけて得意科目にしてしまえば、他の受験生に大きな差をつけることができます。
特に連結会計は「難しい」という先入観を捨て、パズルを解くような感覚で仕訳のパターンを暗記・理解していくのが合格への近道です。
工業簿記とCVP分析で時間を稼ぐ戦術
工業簿記は、一度理解してしまえば高得点が安定しやすい科目です。
特に「CVP分析」が出題された場合は、ボーナスステージだと捉えてください。
公式と図解をマスターしていれば、数分で完答することが可能です。
試験開始直後に全体を見渡し、第5問がCVP分析であれば、まずここを瞬殺して時間を稼ぐのが上級者の戦術です。
工業簿記で絶対に外せない3大論点は、「総合原価計算」「標準原価計算」「CVP分析」です。
特に総合原価計算のボックス図は、標準原価計算の差異分析(シュラッター図)にも応用できるため、最優先で習得すべき技術です。
問題文から必要な数値を拾い、図に当てはめる作業を繰り返すことで、パズルを解くような感覚で回答できるようになります。
- 仕訳問題(第1問)1問4点の配点が大きく、絶対に見逃せない。
- 解く順番第1問の後、自分が一番早く解けそうな問題(CVP分析など)へ飛ぶ。
- 時間配分第3問の連結などで40分使う回もあるため、他で時間を稼ぐ意識を持つ。
- 見直しケアレスミスが最も発生しやすい仕訳問題から優先的にチェック。
試験問題は全体で90分に収まるよう調整されています。
一部の難問に時間を奪われ、後半の簡単な問題でミスをするのが最悪のパターンです。
「勝てる問題から先に倒す」という柔軟な姿勢が、実力を100%発揮するための鍵となります。
一度解いた後も、特に配点の高い仕訳問題は必ず一回は見直しを行うことを徹底しましょう。
「間違いノート」で連結会計の壁を突破
2級合格において、唯一「間違いノート」の作成を推奨するのが、連結会計と株主資本等変動計算書です。
これらはボリュームが大きく、多くの受験生がつまずくポイントです。
間違いノートを作るデメリットは時間がかかることですが、それによって苦手意識を払拭できるのであれば、投資する価値は十分にあります。
- 1間違えた問題をコピーしてノートに貼り付ける。
- 2解答を自分なりに解説するように手書きで書く。
- 3「なぜ間違えたか」「どこで勘違いしたか」を強調する。
- 4寝る前に1ページ目から全て読み返すルーティンを作る。
このノートを継続することで、かつての苦手問題が試験当日には「ぜひ出てほしいサービス問題」へと変わります。
間違いノートは作って満足するのではなく、反復して記憶に定着させることが目的です。
それ以外の範囲については、問題集のチェックマークを追うだけで十分。
教材を絞り込み、情報を集約し、最後は自分を信じて試験会場へ向かいましょう。
