保険の正体は「損失の垂れ流し」か、それとも「救済」か
多くの日本人が陥っている錯覚がある。
それは、保険に入ることが「安心」を直接買う行為だという幻想である。
だが、プロの視点から言わせてもらえば、保険とは「低確率だが発生時に壊滅的な打撃を与える事象」への限定的な備えに過ぎない。
これを理解せずに契約書に判を突く行為は、自らの資産をドブに捨てるのと同義である。
そもそも保険料とは、将来の不確実性に対する「コスト」である。
つまり、本来は支払わなくて済むのであれば、一円たりとも払わないのが家計管理の正解なのだ。
補填すべきリスクがない場所に保険をかけるのは、穴の開いたバケツに水を注ぎ続けるようなものである。
まずは、自分が何を恐れ、何に備えるべきかを峻別せよ。
実は、日本という国は世界でも類を見ないほど公的保障が充実している。
民間保険を検討する前に、我々が強制加入させられている「公的保険」が何をカバーしているのかを知る義務がある。
そこを知らずに民間保険の上積みを考えるのは、フルコースを注文した後にカップラーメンを買うような愚行である。
だからこそ、冷静なロジカルシンキングが必要なのだ。
家族にいくら残したいのか、自分に万が一があったときにどれだけの現金が不足するのか。
その「差額」だけを埋めるのが民間保険の正しい役割である。
この順序を逆転させてはならない。
保険は「入り口」から考えるのではなく、「出口」の必要額から逆算すべきものなのである。
| リスクの性質 | 対策の優先度 | 推奨される手段 |
|---|---|---|
| 高確率・小損害 | 低(貯蓄で対応) | 現金・預金 |
| 低確率・大損害 | 高(保険で対応) | 掛け捨て型保険 |
| 高確率・大損害 | 極高(回避すべき) | 生活習慣の改善・安全確保 |
結局のところ、無知はコストに直結する。
保険会社は不安を煽るプロであるが、君はその術中にはまってはならない。
感情を排除し、数字で語ること。
これこそが、無駄な支出を削り、真の資産形成へと踏み出すための第一歩である。
「入っておけば安心」という思考停止こそが、家計を蝕む最大の敵であることを肝に銘じるべきだ。
盲点となる「公的保険」という最強の既得権益
民間保険の門を叩く前に、我々には既に「最強の盾」が与えられている。
それが「遺族年金」と「障害年金」だ。
これらは強制加入の公的保険であり、我々は日々その保険料を支払っている。
だが、その恩恵を正確に把握している者は驚くほど少ない。
権利を行使せずして、新たなコストを支払うのはあまりに滑稽である。
例えば、会社員の夫が亡くなり、妻と子供3人が残されたケースを想定してみよう。
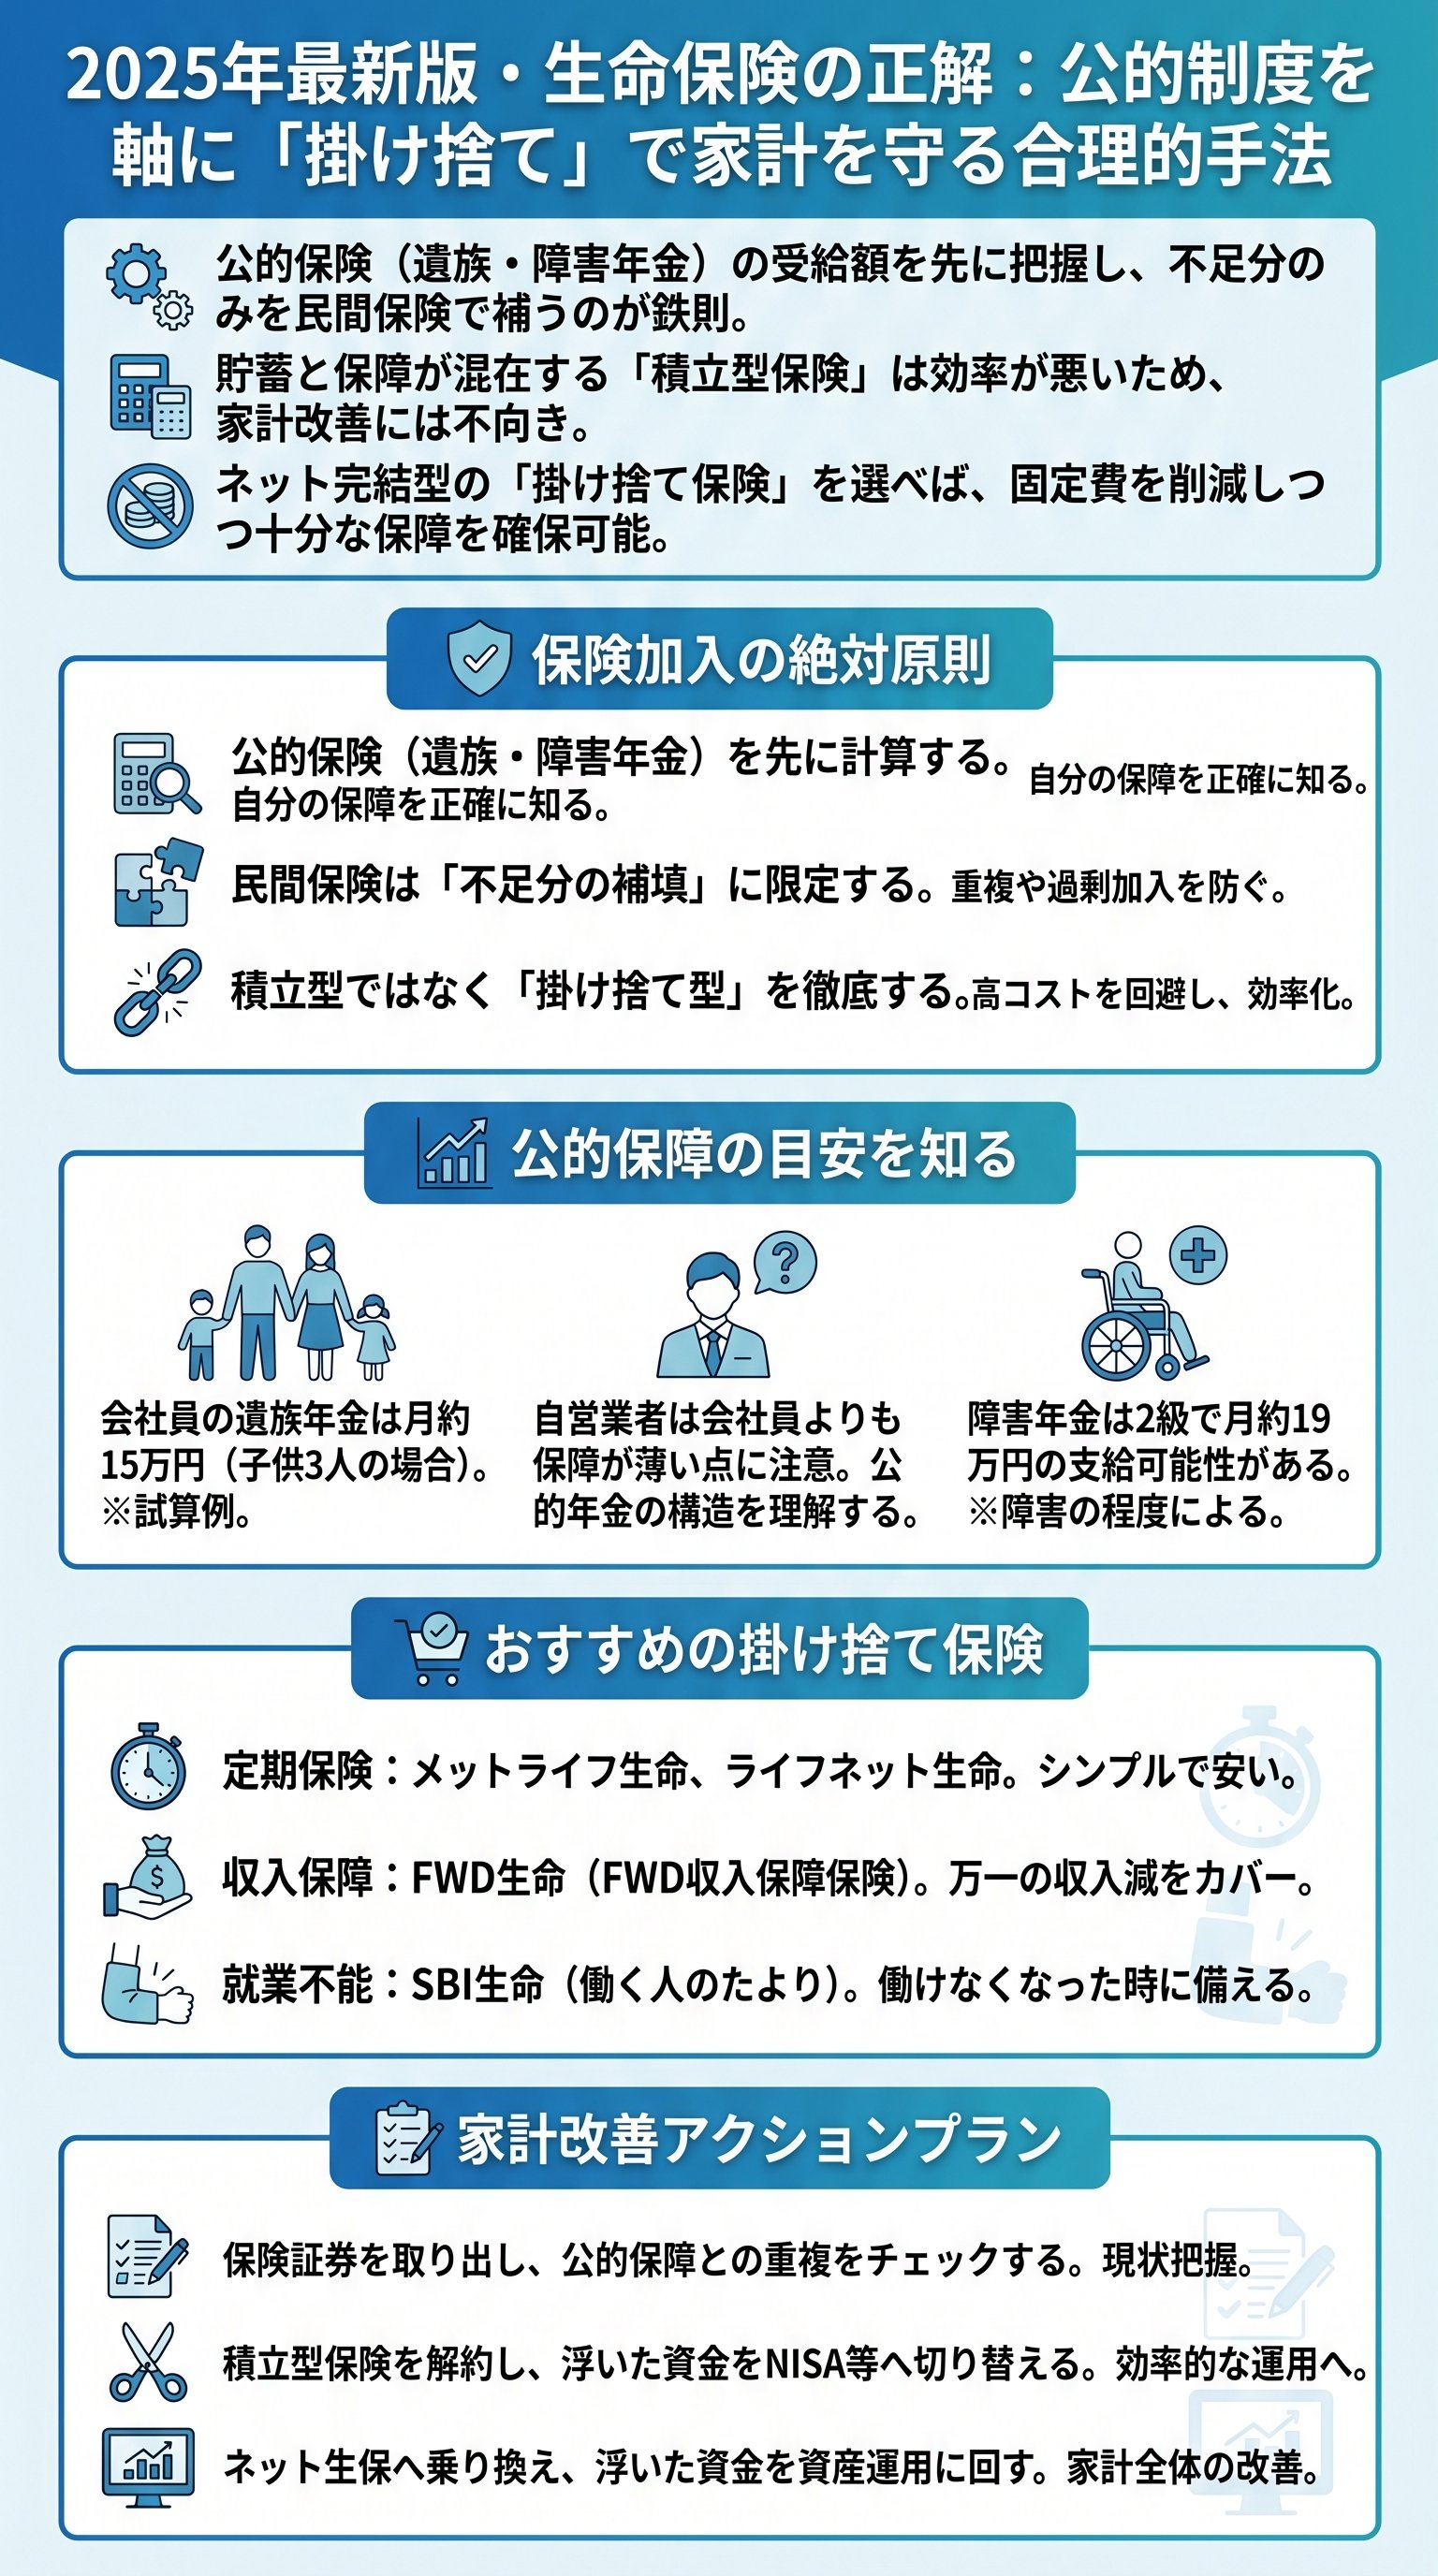
月収25万円程度の世帯であれば、月額約14.9万円の遺族年金が支給される可能性がある。
この金額は、家族が最低限の生活を維持するための強力なベースとなる。
でも、多くの人はこの事実を知らず、必要以上の死亡保障を積み増してしまうのである。
- 1自分の加入している年金種別(厚生年金か国民年金か)を確認する
- 2家族構成に応じた受給シミュレーションを行う
- 3現在の生活費から受給額を差し引き、真の「不足額」を算出する
障害年金についても同様だ。
もし不慮の事故や病気で働けなくなった場合、障害等級に応じて給付が受けられる。
例えば、会社員が障害等級2級に該当すれば、月額19万円程度が支給されることもある。
この公的なバックアップを知っていれば、高額な民間の就業不能保険がいかに過剰であるかが見えてくるはずだ。
つまり、民間保険とは「公的保険で足りない分を補うパッチ」に過ぎない。
本体である公的保険の性能を知らずに、パッチの良し悪しを議論するのは時間の無駄である。
貴様の家計を守るのは、保険会社の営業マンの笑顔ではない。
「自分がいくら受け取る権利があるか」という冷徹な知識である。
知っているかいないか、ただそれだけで生涯で数百万円の差が生まれる。
これが「マネーリテラシー」の正体だ。
公的保険を無視して民間保険を語るのは、基礎工事をせずに家を建てるようなものだ。
まずは既得権益である公的保障を使い倒し、その上で最小限の「穴」を塞ぐ。
これが知的な大人の流儀である。
積立型保険が「家計の猛毒」と化す構造的な理由
断言しよう。
保険と投資を混ぜるな。
「貯蓄型保険」や「積立型保険」は、金融商品の皮を被った手数料の塊である。
保険会社は「将来お金が戻ってくる」「保障もついてお得」と耳当たりの良い言葉を並べる。
だが、その実態は、複雑な構造の中に多額の人件費と営業コストを隠蔽した極めて非効率な商品である。
なぜ積立型がダメなのか。
理由は単純だ。
保険会社もボランティアではない。
預かった金を運用し、利益を出し、社員の給料を払い、その残りを契約者に還元する。
つまり、最初から重いハンデを背負った投資なのだ。
だったら、自分でネット証券を開き、インデックスファンドを買う方が、手数料を中抜きされない分、圧倒的にリターンは大きくなる。
「解約返戻金があるから損をしない」という言い訳も通用しない。
その返戻金を生み出すために、貴様は割高な保険料を支払い続けているのだ。
その差額を自分で新NISAなどに回せば、数十年後には雲泥の差となって現れる。
保険という名の「貯金箱」は、底に大きな穴が開いていることに気づくべきである。
「保険を資産運用だと考えるのは、穴の開いたバケツで水を運ぶようなものである」
| 特徴 | 積立型保険 | 掛け捨て保険 + インデックス投資 |
|---|---|---|
| コスト | 極めて高い | 極めて低い |
| 透明性 | 不透明(中抜きが多い) | 高い(信託報酬のみ) |
| 保障内容 | 中途半端 | 必要十分な額を設定可能 |
| 流動性 | 低い(解約控除あり) | 高い(いつでも売却可能) |
実は、保険会社が最も売りたいのは、この積立型保険である。
なぜなら、手数料が美味いからだ。
営業担当者が勧めてくる商品は、「顧客にとって良いもの」ではなく「会社にとって利益が出るもの」であると疑え。
忖度なしに言えば、積立型を勧める人間は、貴様の資産形成など二の次だと考えている。
だからこそ、我々は「掛け捨て」という潔い選択をしなければならない。
支払った金は戻ってこない。
だが、その分、保険料は格安であり、浮いた資金を効率的な投資に回せる。
「戻ってこない不安」よりも「資産が増えないリスク」を恐れよ。
感情的な「もったいない」が、貴様の経済的自由を奪っているのだ。
賢者が選ぶべき「掛け捨て保険」の具体的最適解
では、具体的にどの保険を選べばいいのか。
結論は明白だ。
「ネット完結型の掛け捨て保険」一択である。
店舗を持たず、人件費を削り、広告宣伝費を抑えたネット保険こそが、消費者にとっての正解だ。
動画では、具体的な商品名も挙げて紹介されている。
まず検討すべきは定期保険だ。
例えばメットライフ生命の「スーパー割引定期保険」などは、非喫煙者であれば驚くほど安くなる。
35歳男性が65歳まで1,000万円の保障を確保しても、月額はわずか2,290円程度。
これを対面型の積立保険で準備しようとすれば、数倍、数十倍のコストを要求されることになる。
- 1メットライフ生命「スーパー割引定期保険」 非喫煙者なら最安クラス。
- 2ライフネット生命「定期死亡保険かぞくへの保険」喫煙者でも比較的安価でシンプル。
- 3FWD生命「FWD収入保障」万一の際、年金形式で受け取れるため合理的。
次に、残された家族の生活を支えるなら「収入保障保険」が合理的だ。
一括で数千万円受け取るのではなく、毎月10万円、15万円と分割で受け取る形式である。
時間の経過とともに必要な保障額(=将来の生活費総額)は減っていくため、保険料を最も効率的に抑えられる。
合理性を極めるなら、この形が最適解である。
また、死なないまでも働けなくなるリスクには「就業不能保険」で備えよ。
SBI生命の「働く人のたより」などは、精神疾患までカバーしつつ、月額2,300円程度で10万円の保障が得られる。
公的な傷病手当金や障害年金で足りない「最後のピース」を埋めるには、こうしたピンポイントな商品が真価を発揮する。
結局のところ、保険は「宝くじ」ではない。
当たって(死んで)得をするものではなく、外れて(長生きして)損をするのが前提のコストなのだ。
だからこそ、そのコストは最小化しなければならない。
「有名だから」「担当者がいい人だから」という理由で選ぶのは、もはや犯罪的な怠慢であると知れ。
あなたの人生から「無駄な固定費」を排除する決断

さて、ここまで読んだ貴様の目の前には、二つの道がある。
一つは、現状維持という名の緩やかな衰退。
もう一つは、無駄を削ぎ落とし、筋肉質な家計へと変革する決断だ。
保険の見直しは、一時的な作業に過ぎない。
だが、その果実である「固定費の削減」は、今後数十年にわたって貴様の口座に現金を残し続ける。
もし、貴様が現在、月々数万円もの保険料を支払っているなら、それは「赤信号」だ。
今すぐ証券を取り出し、公的保険の受給額と照らし合わせよ。
多くの場合、1万〜3万円程度の削減は容易である。
月2万円削れれば、年間24万円、30年で720万円。
これを投資に回せば、老後資金の不安は霧散するだろう。
実は、独身者や子供のいない家庭であれば、民間保険のほとんどは不要である。
葬儀代程度の貯蓄があれば、高い保険料を払う必要などどこにもない。
世間の「常識」という名のプロパガンダに惑わされるな。
貴様の人生において、何が本当に必要なリスクヘッジなのかを、自分の頭で考え抜くのだ。
最後に、投資についても一言添えておく。
積み立てた保険料の戻りなど期待せず、浮いた金で全世界株式やS&P500のインデックスファンドを買え。
コスト、リターン、透明性、すべてにおいて保険を凌駕する。
投資は投資、保険は保険。
この「分離の原則」を守れる者だけが、資本主義という荒波を生き残ることができる。
家計の改善に「聖域」など存在しない。
長年付き合いのある担当者への義理、親に勧められたからという惰性。
そんなものは、貴様の未来を守ってはくれない。
今すぐ無駄な保険を解約し、真に価値のある場所へ資金を投じよ。
その決断こそが、貴様を自由へと導く唯一の鍵である。
