税制優遇の「三冠王」こそが最強の証明である
現代日本において、老後資金形成の決定打となるのはiDeCo(イデコ)をおいて他にない。
これは単なる推奨ではない。
客観的な数値が導き出す冷徹な事実である。
多くの日本人が投資に迷い、足踏みしている間に、賢者はこの「最強の盾」を手に入れているのだ。
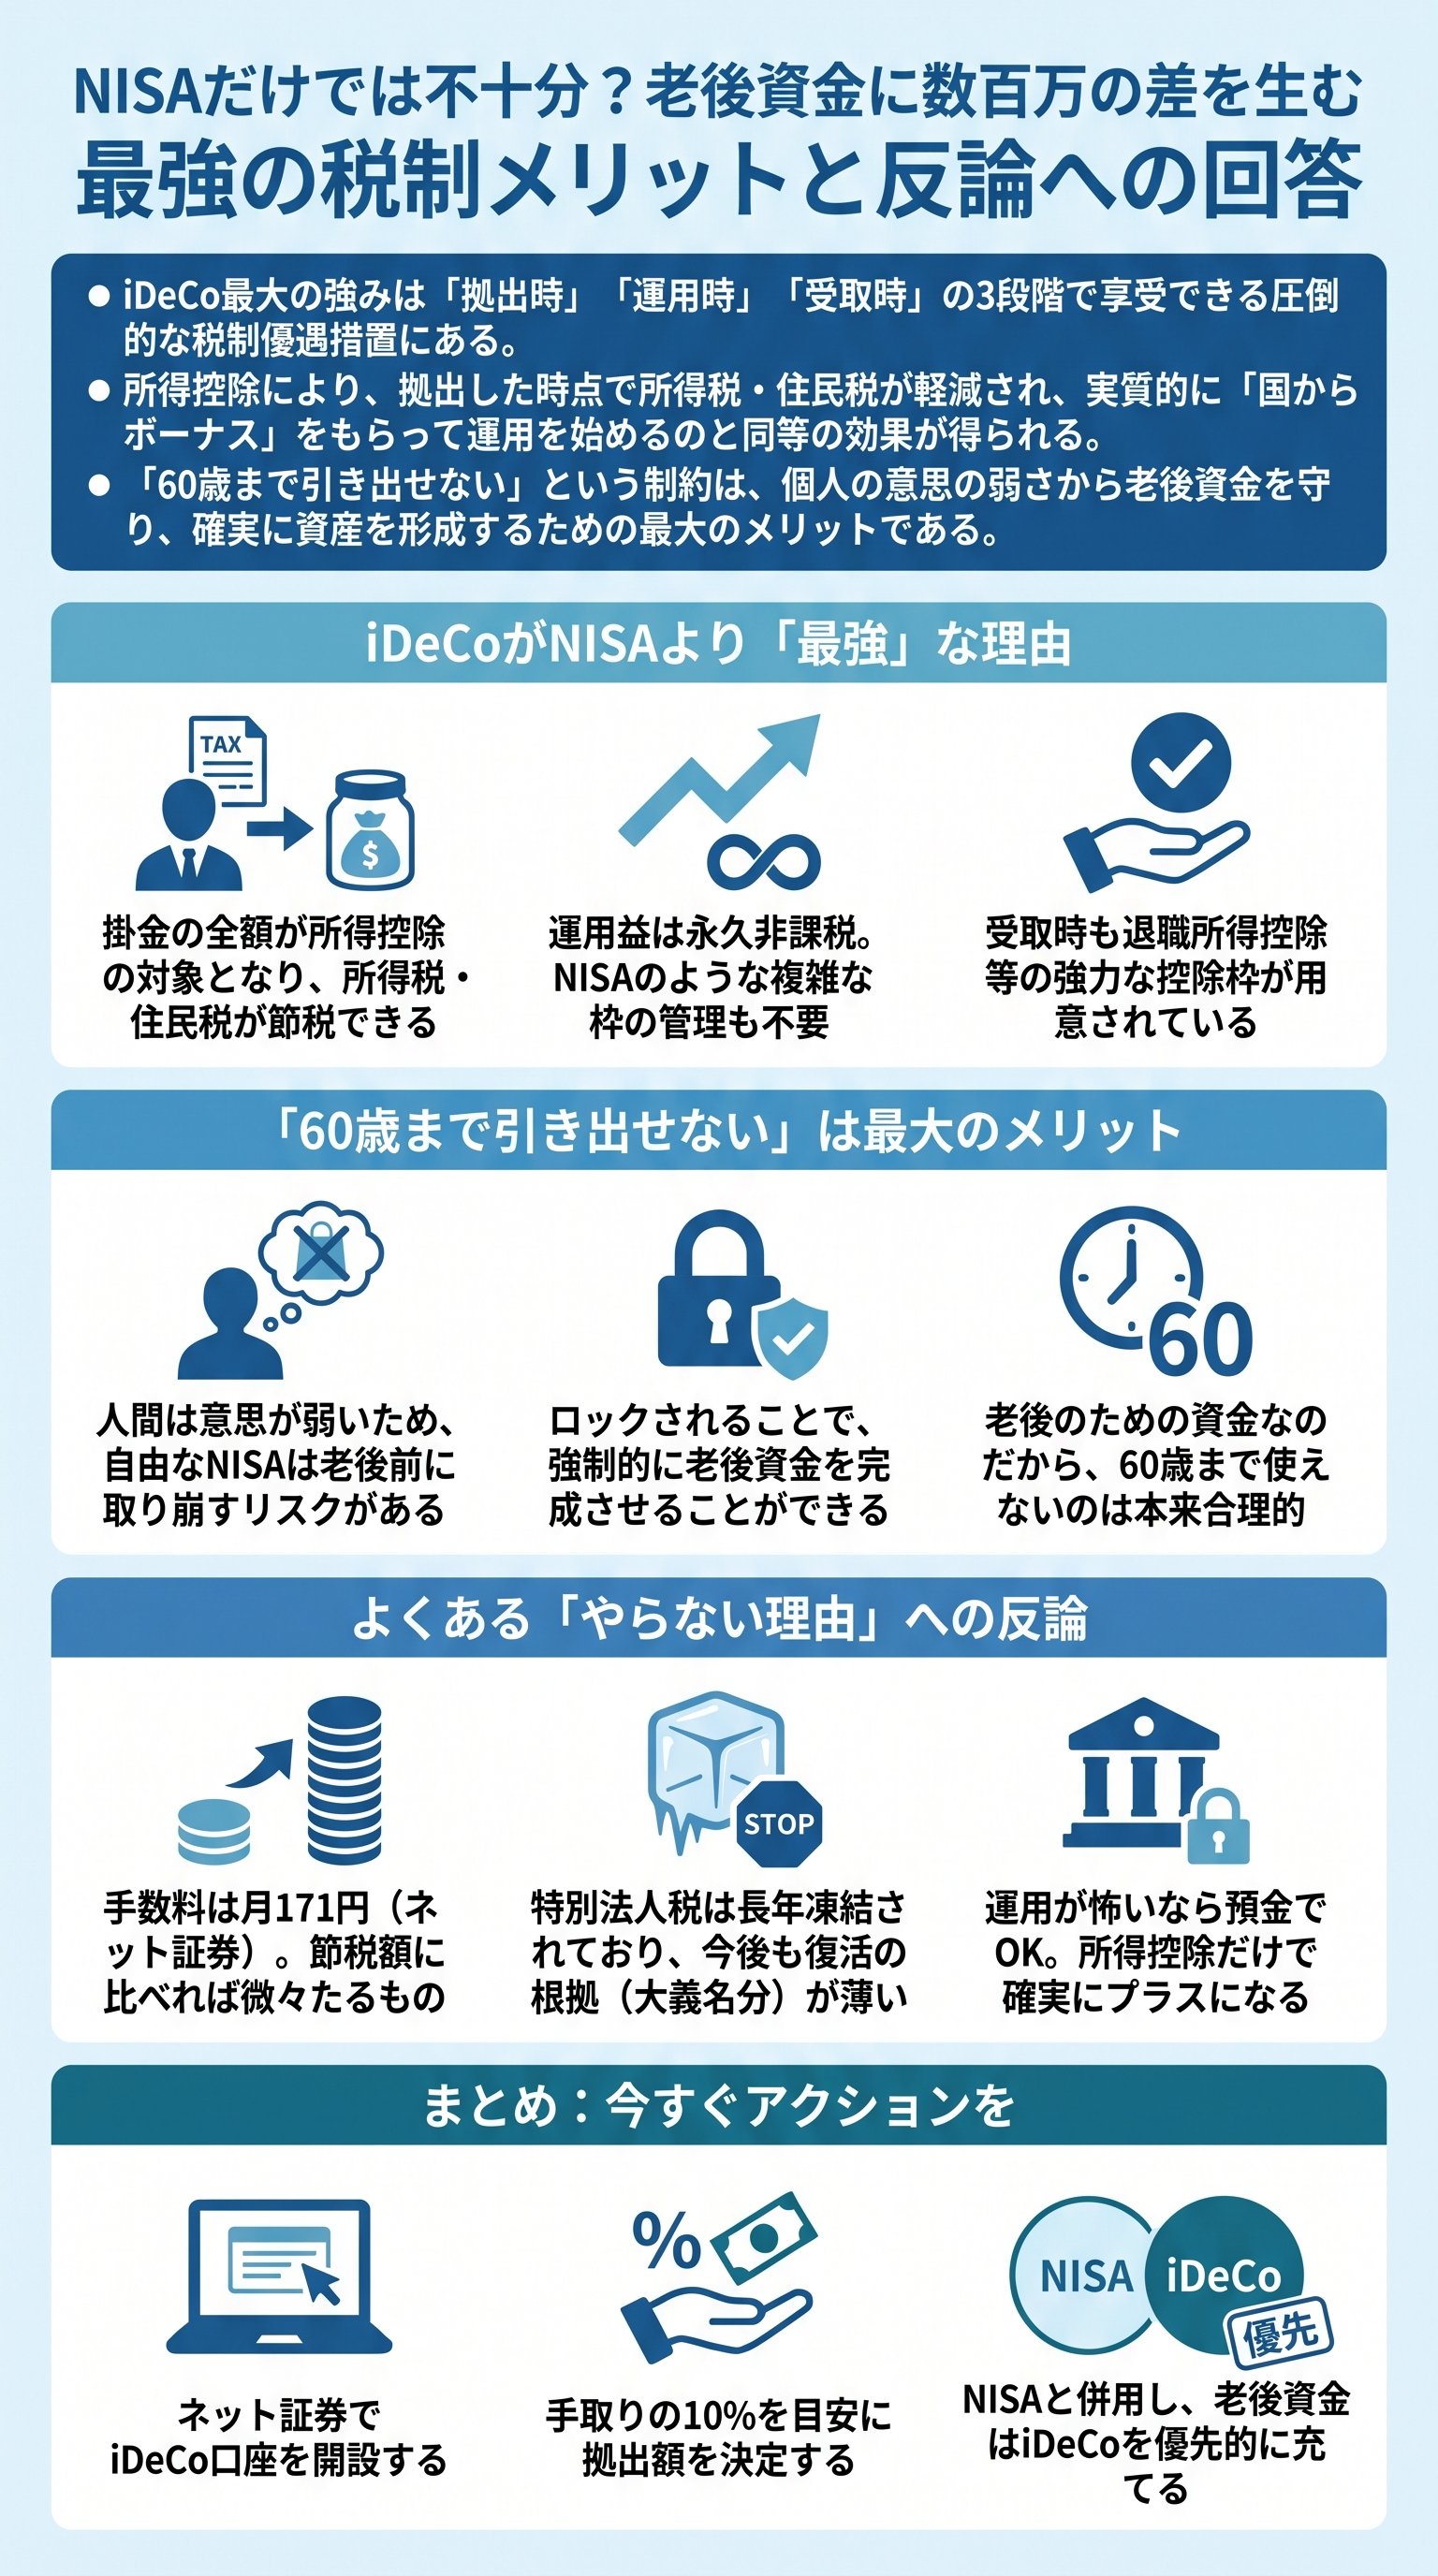
iDeCoが最強と呼ばれる最大の理由は、他を圧倒する圧倒的な税制優遇措置にある。
「拠出時」「運用時」「受取時」という3つのフェーズすべてにおいて、税金が免除、あるいは軽減される。
つまり、国が公認した合法的なタックス・ヘイブンとすら呼べる代物なのだ。
まずは「拠出時」のメリットを解剖しよう。
掛金の全額が所得控除の対象となる。
これがどれほど凄まじいことか理解しているだろうか。
例えば月2万円を拠出するだけで、所得税と住民税が合わせて数万円単位で軽減されるのである。
これは実質的に、「国から運用資金の20%をキャッシュバックされている」のと同義だ。
次に「運用時」だ。
通常、投資で得た利益には約20%の課税がなされる。
しかし、iDeCoの口座内ではどれだけ利益を出そうとも、税金は一円もかからない。
複利の効果を最大化させるために、この非課税枠は「魔法の杖」として機能する。
再投資される資金が目減りしないため、雪だるま式に資産は膨れ上がっていくのである。
最後に「受取時」にも優遇がある。
「退職所得控除」や「公的年金等控除」が適用されるため、出口戦略も極めて有利だ。
もちろん出口での課税はゼロではない。
だが、入り口と運用時の恩恵を考えれば些細な問題に過ぎない。
iDeCoを無視することは、自らの財布から現金をドブに捨てる行為と同じである。
「NISAだけで十分」という言説の致命的な欠陥
近頃、新NISAの普及により「NISAさえやっておけばiDeCoは不要」という声が聞こえる。
だが、プロの視点から言わせれば、それはあまりに短絡的で危険な思考だ。
NISAとiDeCoは似て非なるもの。
どちらか一方を選ぶのではなく、その役割の違いを峻別せよ。
NISAは確かに便利だ。
いつでも引き出せ、個別株も買える自由度がある。
しかし、NISAには「所得控除」という最大の武器が欠落している。
ここが決定的な差だ。
NISAは「税金を払った後の残りカス」で投資を始める制度である。
対してiDeCoは、「税金として徴収されるはずの金」をそのまま運用に回せるのだ。
| 項目 | iDeCo(イデコ) | NISA(ニーサ) |
|---|---|---|
| 拠出時の税制 | 全額所得控除(最強) | なし(課税後資金) |
| 運用時の税制 | 非課税(無期限) | 非課税(無期限) |
| 資金の拘束 | 60歳まで原則不可 | いつでも可能 |
| 商品の自由度 | 投資信託が中心 | 個別株も可能 |
実質的なコスト負担を計算してみるがいい。
月2万円を拠出する場合、iDeCoなら実質1.6万円の負担で済む(還付金を考慮)。
一方でNISAは、額面通り2万円が財布から消えていくことになる。
この「スタートラインの差」を、運用のリターンだけで埋めるのは至難の業だ。
さらに、iDeCoには「差押禁止財産」という特性もある。
万が一の事態になっても、iDeCoの資産は法的に守られる強力な自己防衛資産なのだ。
自由度が高いということは、裏を返せば「安易に切り崩してしまうリスク」を孕んでいる。
目先の自由を優先するあまり、未来の生存権を危うくしてはならない。
「60歳まで引き出せない」という鉄の意志を味方にせよ
iDeCoへの最大の批判は、常に「60歳まで資金がロックされる」という一点に集約される。
しかし、見方を変えれば、これはデメリットではなく「究極のメリット」である。
人間の意志は驚くほど脆弱だ。
手元に金があれば、何らかの理由をつけて使ってしまう。
この「強制力」こそが、あなたの老後を救う唯一の救済措置なのだ。
老後資金形成における最大の敵は、暴落でもインフレでもない。
「自分自身の弱さ」だ。
急な車の買い替え、住宅ローンの繰り上げ返済、子供の教育費。
多くの人が、老後のために貯めていたはずの資金を、目先の誘惑や必要性に負けて切り崩す。
iDeCoは、法という鎖であなたの資産を「あなた自身」から守り抜く。
さらに、資産運用を成功させる鍵は「継続」にある。
市場が冷え込み、恐怖が支配する時期に、自らの意志で積立を止めてしまう者は多い。
しかし、iDeCoであれば止めることはできても、引き出すことは叶わない。
この強制的な長期保有が、結果として複利の恩恵を極限まで引き出すことになる。
「特別法人税の凍結解除が怖い」という懸念も、現時点では杞憂に過ぎない。
財務省がこの制度を復活させる大義名分は、もはや存在しないと言っていいだろう。
諸外国を見渡しても、年金積立に課税するような野蛮な国は日本以外にほとんどない。
国際的な標準から見ても、凍結は解除ではなく廃止に向かうのが自然な流れである。
手数料が気になるという意見も、あまりに視野が狭い。
ネット証券を選べば、月々の管理コストはわずか数百円だ。
所得控除によって得られる数万円のメリットと、数百円の手数料。
どちらが重いかは、小学生でもわかる算数の問題である。
迫りくる「年金40%時代」を生き抜くための処方箋
日本の公的年金は、今後、給付の水準が下がっていく見通しだ。
所得代替率(現役世代の収入に対する年金額の割合)は、今後40%台まで落ち込むことが予測されている。
今の生活水準を維持しようと思えば、公的年金だけでは半分も足りないのが現実だ。
これは脅しではない。
静かに、しかし確実に忍び寄る「生存の危機」である。
「貯蓄型保険で備えているから大丈夫」という考えは、今すぐ捨て去れ。
生命保険料控除には上限があり、iDeCoの全額所得控除とは比較にもならない。
また、保険商品は手数料という名の「中抜き」が凄まじく、効率が極めて悪い。
生命保険で老後資金を作るのは、ザルで水を汲むような非効率な作業だ。
これからの時代、我々に求められるのは「自助努力」という名の武装だ。
国や会社が守ってくれる時代は終わった。
自分の身は自分で守るしかない。
そのためには、預金という「眠れる資産」を、iDeCoという「戦う資産」へと変える必要がある。
元本確保型の商品すら選べるiDeCoを使わない理由は、どこにも存在しない。
「運用リスクが怖い」という声も聞くが、リスクを取らないことこそが最大のリスクだ。
インフレが進めば、現金の価値は相対的に目減りしていく。
iDeCoを通じて、世界経済の成長を取り込む「アセットアロケーション」を組むべきだ。
GPIF(年金積立金管理運用独立行政法人)のように、王道の分散投資を実践せよ。
資産形成において、時間は最も価値のある資本である。
複利の力は、期間が長ければ長いほど爆発的な威力を発揮する。
16年前の2009年からiDeCoの重要性を説いてきた者たちが、今、莫大な資産を築いている。
後悔したくないのであれば、「今この瞬間」が最後にして最高のスタート地点だと知れ。
敗者の言い訳を捨て、今すぐ行動を開始せよ
結局のところ、人生を好転させるのは「知識」ではなく「行動」である。
どれほど優れた制度を学んでも、口座を開設しなければ一円の得にもならない。
やらない理由、できない理由を探すのはもうやめろ。
それは、自らの無知と怠慢を正当化するための「負け犬の遠吠え」に過ぎない。
「どこで口座を開けばいいかわからない」「何を買えばいいかわからない」。
そんな言い訳は通用しない。
ネット証券のサイトへ行き、申込ボタンを押すだけだ。
「知っている」と「やっている」の間には、超えられない深い峡谷がある。
拠出額の目安は、手取り収入の10%から始めるのが妥当である。
これなら生活を破綻させることなく、着実に未来への種を蒔くことができる。
40代であれば今すぐ始めよ。
50代でも遅すぎることはない。
控除メリットだけでも十分に元は取れるし、何より「何もしない」という絶望から脱却できる。
行動を開始した瞬間、あなたの人生は「受け身」から「能動」へとシフトする。将来の不安を漠然と抱えるのではなく、自らの手でコントロールしているという実感。
その自己肯定感こそが、日々を力強く生きるための真のエネルギーとなる。
賢明な読者諸君なら、どちらの道を選ぶべきかは明白なはずだ。
最後に、こんな言葉を贈る。
「最も強い者が生き残るのではなく、最も賢い者が生き延びるのでもない。唯一、変化に対応できる者が生き残るのだ。」
時代は変わった。
年金制度も変わった。
ならば、あなたの戦略も変わらなければならない。
iDeCoという武器を手に、荒波の時代を堂々と突き進め。
