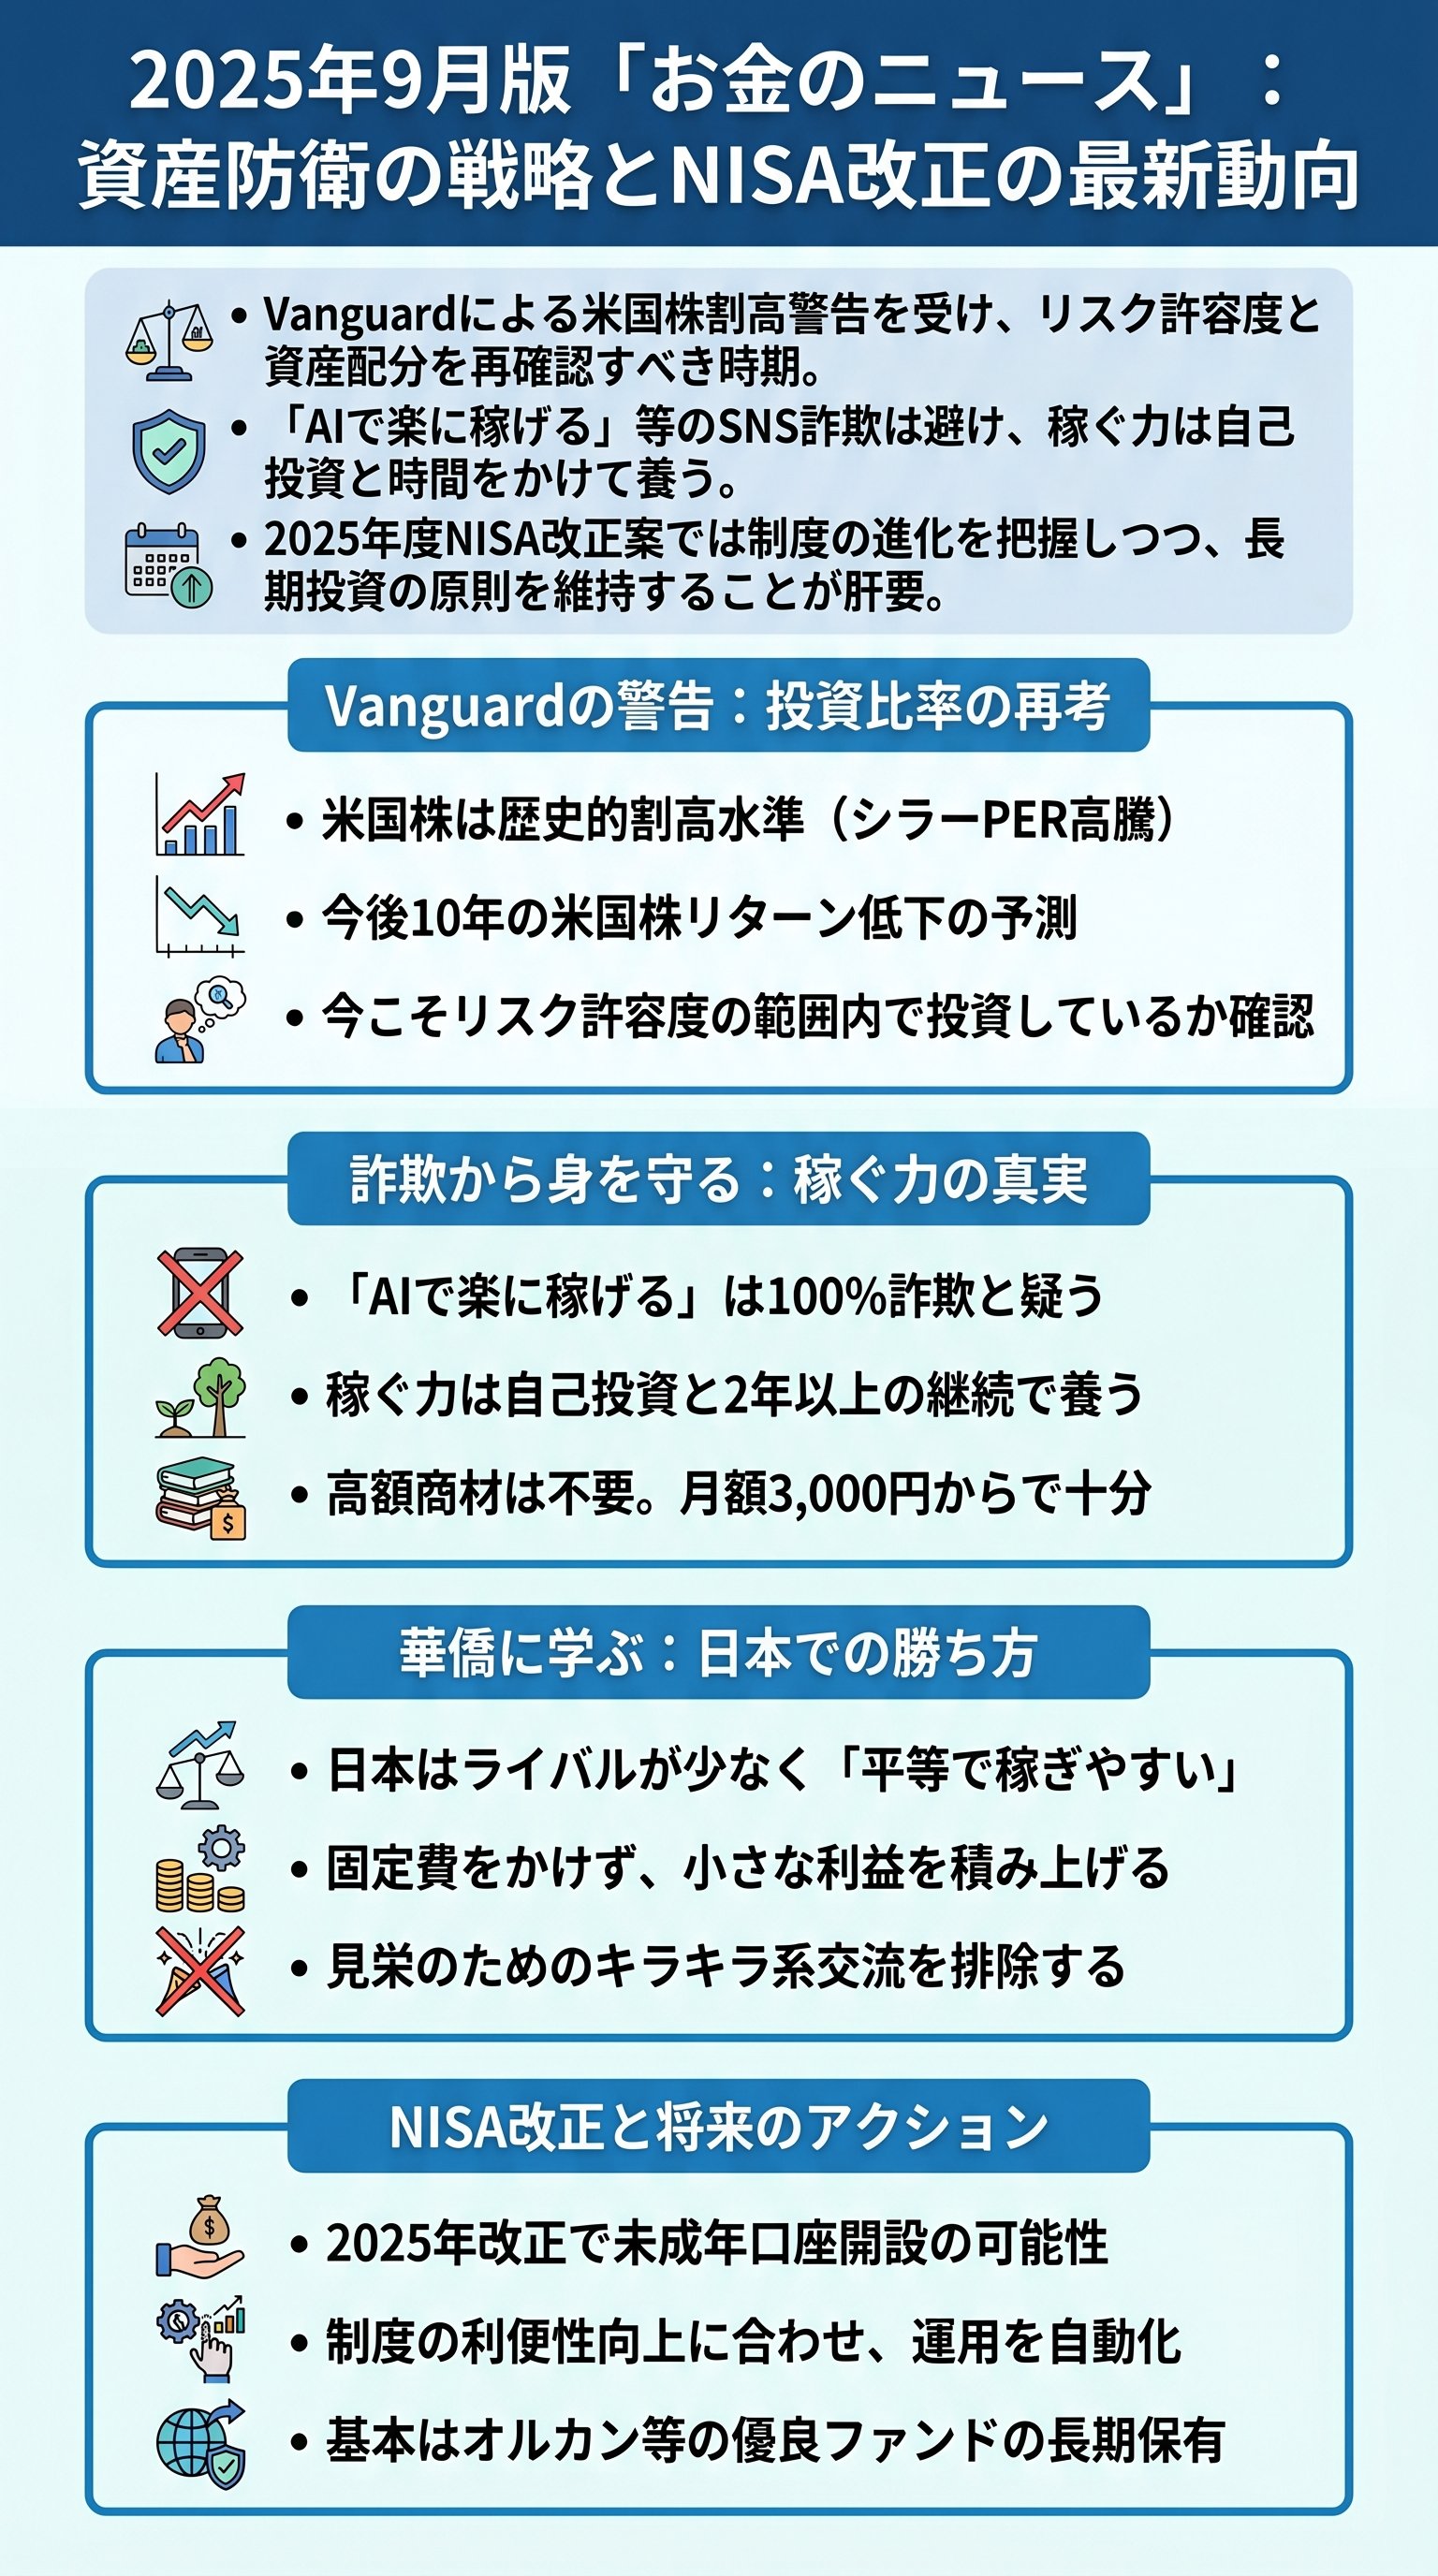
資産運用のバランスと米国株の割高指標
現在の米国株式市場には歴史的な過熱感が見られており、投資家は慎重なリスク管理が求められる時期に来ています。
世界最大級の資産運用会社であるバンガード(Vanguard)は、今後10年間の米国株式のリターンが債券を下回る可能性を指摘しています。
具体的には、株式の年率リターンを3%から5%程度と見込む一方で、債券のリターンはそれを上回ると予測し、ポートフォリオの70%を債券に割り当てる配分を推奨しているほどです。
バンガード社が予測する将来のリターン
この背景には、主要な株価指標が軒並み「割高」を示している事実があります。
現在の市場を評価する上で欠かせないのが、以下の3つの指標です。
- シラーPER株価が1株当たり純利益の10年平均の何倍かを示す指標で、現在は1929年や2000年のバブル崩壊直前に匹敵する水準です。
- バフェット指数株式市場の時価総額を名目GDPで割った数値で、100%前後が適正とされる中、現在は200%前後に達しています。
- リスクプレミアム株式投資から期待される収益と、国債などの安全資産の利回りとの差が過去最低水準まで縮小しています。
米国株の割高感を示す主要データの比較
これらのデータは、米国株が公正価値の上限を超えて取引されている可能性を強く示唆しています。
インデックスファンドの父として知られるジョン・ボーグル(John Bogle)氏が創業したバンガード(Vanguard)の警告は、決して無視できるものではありません。
| 指標名 | 適正とされる水準 | 2025年現在の水準 | 示唆される状況 |
|---|---|---|---|
| バフェット指数 | 100%前後 | 約200% | 極めて割高 |
| シラーPER | 15〜20倍 | 暴落前と同水準 | 警戒が必要 |
| リスクプレミアム | 一定のプラス幅 | 過去最低水準 | 債券の魅力向上 |
このように、客観的な指標を積み重ねると、現在の市場が楽観視できない状況にあることが浮き彫りになります。
自分自身の資産配分を冷静に見つめ直す機会にしてください。
個人投資家に求められる防御の姿勢
しかし、これは「今すぐ株を売れ」という意味ではなく、適正なリスクの範囲内で投資を継続せよという教訓です。
投資比率の見直しは、暴落が起きた後では手遅れです。
最高値を更新し続けている今こそ、現金の比率を調整し、余裕を持った戦略を構築することが個人投資家にとっての最大の防御となります。
機関投資家と異なり、個人投資家には「投資をしない」という選択肢や、現金を保有し続ける自由があるのです。
強気相場の時こそアクセルを緩める勇気が重要です。
短期的な値動きに一喜一憂するのではなく、10年、20年という長期的な視点で、債券や現金を含めたバランスの取れた資産配分を維持することが、最終的な勝利につながります。
米国株の過熱感を示す指標を正しく理解し、暴落に備えた適切な資産配分を維持することが、長期的な投資成功の鍵となります。
副業詐欺の巧妙な手口と自己防衛の鉄則
SNS広告を入り口とした「AIで楽に稼げる」という甘い言葉には、深刻な金銭被害をもたらす罠が潜んでいます。
最近では、40代の女性看護師がSNSの広告からLINEへ誘導され、最終的に200万円の借金を背負わされるという悲劇的な事例が報告されています。
この手口は非常に組織的で、まずは数千円の安価なテキスト代を支払わせ、その後に「確実に儲かるから借金をしてもすぐに返せる」と高額なサポート費用を畳みかけるのが典型的です。
最終的には連絡が途絶え、被害者には多額の債務だけが残ります。
副業詐欺を回避するための3つのステップ
このような被害を避けるために、以下のステップを徹底してください。
- 1SNSからLINEへの誘導に警戒する公式なプラットフォームを離れ、密室的なLINEグループに誘導された場合は、高額商材の販売が目的である可能性が極めて高いです。
- 2「楽に稼げる」を疑う人工知能(AI)はあくまでツールであり、それ自体が自動的にお金を生み出す魔法の杖ではありません。実社会で価値を提供するには、依然として学習と試行錯誤の時間が必要です。
- 3高額な初期費用を拒否する副業を始めるために数十万円、数百万円という大金を先に支払う必要はありません。
稼ぐ力を養うための正しい投資の考え方
稼ぐ力というものは、お金を払えば明日から手に入るような性質の商品ではありません。
水泳や楽器の演奏と同じように、基礎を学び、実践し、失敗を繰り返しながら時間をかけて身につける技術です。
名コーチに指導を仰ぐにしても、本人の練習なしには上達しないのと同様です。
自己投資は重要ですが、身の丈に合わない高額投資は避けなければなりません。
もし情報収集やスキルの習得に投資するのであれば、月額数千円程度のサブスクリプションサービスや、数万円程度の払い切り教材で十分です。
それ以上の投資は、実際にその副業で利益が出てから検討しても遅くはありません。
信頼できるコミュニティの活用と継続
世の中に「誰でも、今すぐ、簡単に」稼げる方法は存在しません。
この真実を腹の底から理解することが、詐欺師から身を守る最大の盾となります。
稼ぐ力は時間をかけて育てる資産です。
地道な努力を厭わず、一歩ずつ着実にスキルを積み上げていく姿勢こそが、結果として最短で経済的自由に到達する道なのです。
安易な儲け話に惑わされず、正しい知識と地道な努力で「稼ぐ力」を育てることが、詐欺から身を守り成功をつかむ唯一の道です。
日本市場の優位性と華僑式ビジネスの原則
「日本で金持ちになるのは世界で一番簡単だ」という言葉は、世界中で商才を発揮する中国系移民の総称である華僑(かきょう)の共通認識です。
彼らが日本を絶好の市場と捉える最大の理由は、ライバルが圧倒的に少ないことにあります。
日本人は安定を好み、リスクを取って起業する人が他国に比べて極端に少ないため、商売の基本を忠実に守るだけで成功の確率が格段に上がるのです。
華僑に学ぶ堅実な商売マインド
エヌビディア(NVIDIA)のジェンスン・ファン氏など、世界的なIT企業の創業者には中国系・台湾系が多いですが、彼らに共通する商売マインドは、極めて質素で堅実なものです。
華僑が大切にしている商売の原則には、以下の3つの特徴があります。
- 初期費用を徹底的に削る最初から豪華なオフィスを借りたり、固定費の高い正社員を雇ったりしません。まずは成果報酬型のインセンティブで外部の優秀な人材と提携するなど、キャッシュアウトを最小限に抑えます。
- 小さな黒字を最優先する一攫千金を狙うのではなく、月々の収支を確実に黒字化させることを重視します。融資を受けるのは事業が安定し、拡大の確信が持ててからです。
- 見栄のための支出をしない高級車や高級時計をSNSにアップするような「キラキラ系」の演出を嫌います。虚栄心を満たすことと、事業の成功を混同しないのがプロの商売人です。
日本市場で成功するためのチャンス
このように「小さく始めて大きく育てる」というスタート・スモール、グロー・ビッグの精神は、資産形成においても非常に有効な考え方です。
日本は法制度が整っており、インフラも安定しているため、このマインドさえあれば成功のチャンスは至る所に転がっています。
コミュニティの力と原理原則の実行
商売人のコミュニティでは、相互に情報を共有し、助け合う文化が根付いています。
日本人が経済的に底上げを図るためには、こうしたコミュニティの力を活用し、ビジネスの基本原則を愚直に実行していく必要があります。
華僑が言う通り、日本は依然として平等で、努力が報われやすい環境が整った国なのです。
日本は商売のライバルが少ない穴場です。
人種や国籍に関係なく、商売の原理原則を理解し、誠実に顧客へ価値を提供し続けることが、資産を築く近道になります。
ライバルの少ない日本市場において、華僑のような堅実な商売の原則を実践し続けることが、資産形成における大きな優位性となります。
年代別の貯蓄実態とNISA制度の進化
最新の調査データによると、日本人の金融資産保有額の中央値は、想像以上に二極化が進んでいます。
単身世帯の40代での中央値が85万円であるのに対し、二人以上世帯では250万円となっており、世帯の形態や年齢によって大きな開きがあります。
さらに注目すべきは、マネーリテラシーが高い層との差です。
リベラルアーツ大学のコミュニティ会員の中央値を見ると、単身世帯で808万円、二人以上世帯では1340万円に達しており、世間一般と比較して圧倒的な資産を築いていることが分かります。
NISA制度の改正要望に関する主要ポイント
これは、正しい知識を持って行動することの威力を証明しています。
今後の資産形成において、非課税制度であるNISA(少額投資非課税制度)の活用は不可欠ですが、2025年以降さらなる拡充が期待されています。
- 1未成年者の口座開設現在は18歳以上が対象ですが、積立投資枠に限って未成年でも利用可能になる案が出ています。
- 2スイッチング(商品入れ替え)の規制緩和現在、売却した枠の再利用は翌年まで待つ必要がありますが、これを年内に復活させる検討が進んでいます。
- 3対象商品の拡充毎月分配型の投資信託など、高齢層のニーズが高い商品を対象に含める議論があります。
複利の活用と制度の本来の目的
NISA(Nippon Individual Savings Account)は、国が国民に対して「自分の老後は自分で備えてほしい」というメッセージを込めて作った制度です。
特に未成年口座の開設が可能になれば、0歳から長期運用を開始できるため、複利の力を最大限に活かすことができます。
例えば、年利5%で15年間運用を続ければ、元本以上の大きな資産を子供に残すことも現実的な選択肢となります。
資産形成を加速させる固定費の削減
また、貯蓄額の調査で見えてきたもう一つの事実は、家や車といった「大きな固定費」を抱えている世帯ほど、手元に残る現金が少ない傾向にあることです。
ポイ活で数百円を節約するよりも、住居費や保険料を数万円削減する方が、資産形成のスピードは劇的に上がります。
資産を増やすには、支出を抑え、投資に回し、稼ぐ力を鍛えるという総合的なアプローチが欠かせません。
固定費の削減が貯蓄率を決定づけます。
結局のところ、世間の平均値に惑わされることなく、自分自身の将来を見据えた「筋の良い方法」を淡々と継続できるかどうかが、格差社会を生き抜く鍵となります。
正しい知識に基づいたNISAの活用と固定費の削減を徹底することで、世間一般の平均を大きく上回る資産形成が可能になります。
住居費の防衛と老後資金計画の現実的な立て方
近年のインフレや住宅価格の高騰に伴い、賃貸住宅の家賃引き上げを巡るトラブルが急増していますが、借り主としての権利を正しく理解しておくことが重要です。
2024年度の家賃トラブル相談数は数年前の約2倍に達しており、大家側から一方的な値上げ通知が届くケースが増えています。
しかし、日本には借地借家法という、借り主を非常に手厚く保護する法律が存在します。
原則として、双方の合意がない限り、大家側が一方的に家賃を吊り上げることはできません。
もし通知の内容に納得がいかない場合は、これまでの家賃を支払い続けていれば、法的に退去を強制されることはないのです。
老後資金シミュレーションの保守的な前提
一方で、老後資金の計画については、今の「株高」や「低インフレ」が永遠に続くという前提を捨て、厳しめのシミュレーションを行う必要があります。
- リターンの見通しを保守的にする長期平均に基づき、計画には5%程度の実質リターン(インフレ調整後)を採用するのが賢明です。
- インフレ率を考慮する実質的な価値で資産を評価する癖をつけ、購買力の低下に備えましょう。
- 支出水準は下がらないと想定する現役時代の9割程度の支出が続くと考えておくのが安全な計画です。
理想的な貯蓄率の算出と実行
これらの現実を踏まえると、自分が達成すべき「貯蓄率」が見えてきます。
もし働いている30年間と同じ水準の生活を、引退後の30年間も維持したいのであれば、実質運用利回りが5%の場合で約12%、3%の場合で約20%の貯蓄率が必要です。
リベラルアーツ大学の視聴者の多くが実践している20%以上の貯蓄率は、非常に理にかなった防衛策と言えます。
賢い住居選択と将来への備え
家を買うか借りるかという議論についても、家賃が上がるからといって焦って購入するのは禁物です。
住居費は人生最大の支出の一つであり、ここで判断を誤ると、その後の資産形成は大きく停滞します。
柔軟に生活環境を変えられる賃貸のメリットを活かしつつ、不当な要求にはNOを突きつける知識を持つことが、現代を賢く生き抜く術です。
老後資金は貯蓄率でコントロールできます。
たった一度の人生において、不確実な未来に怯えるのではなく、根拠のある数字に基づいた計画を立てる。
そして、小さな積み重ねを継続する。
これこそが、小金持ち山へと続く唯一の道なのです。
法的な権利を守りながら住居費をコントロールし、保守的なシミュレーションに基づいた貯蓄率を維持することが、将来の安心を築く土台となります。
今この瞬間から、自分の家計状況と向き合い、適切な貯蓄率の維持とリスク管理を徹底してください。
地道な努力こそが、将来のあなたを自由にします。
