
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
年金は「2階建ての家」と同じ仕組み
みんなはニュースで「年金が足りない!」なんて言葉を聞いたことはないかな?
実は、日本の年金制度をしっかり理解している大人は驚くほど少ないんだクマ。
でも、仕組みを知っているだけで、将来もらえるお金をしっかり守ることができるんだよ。
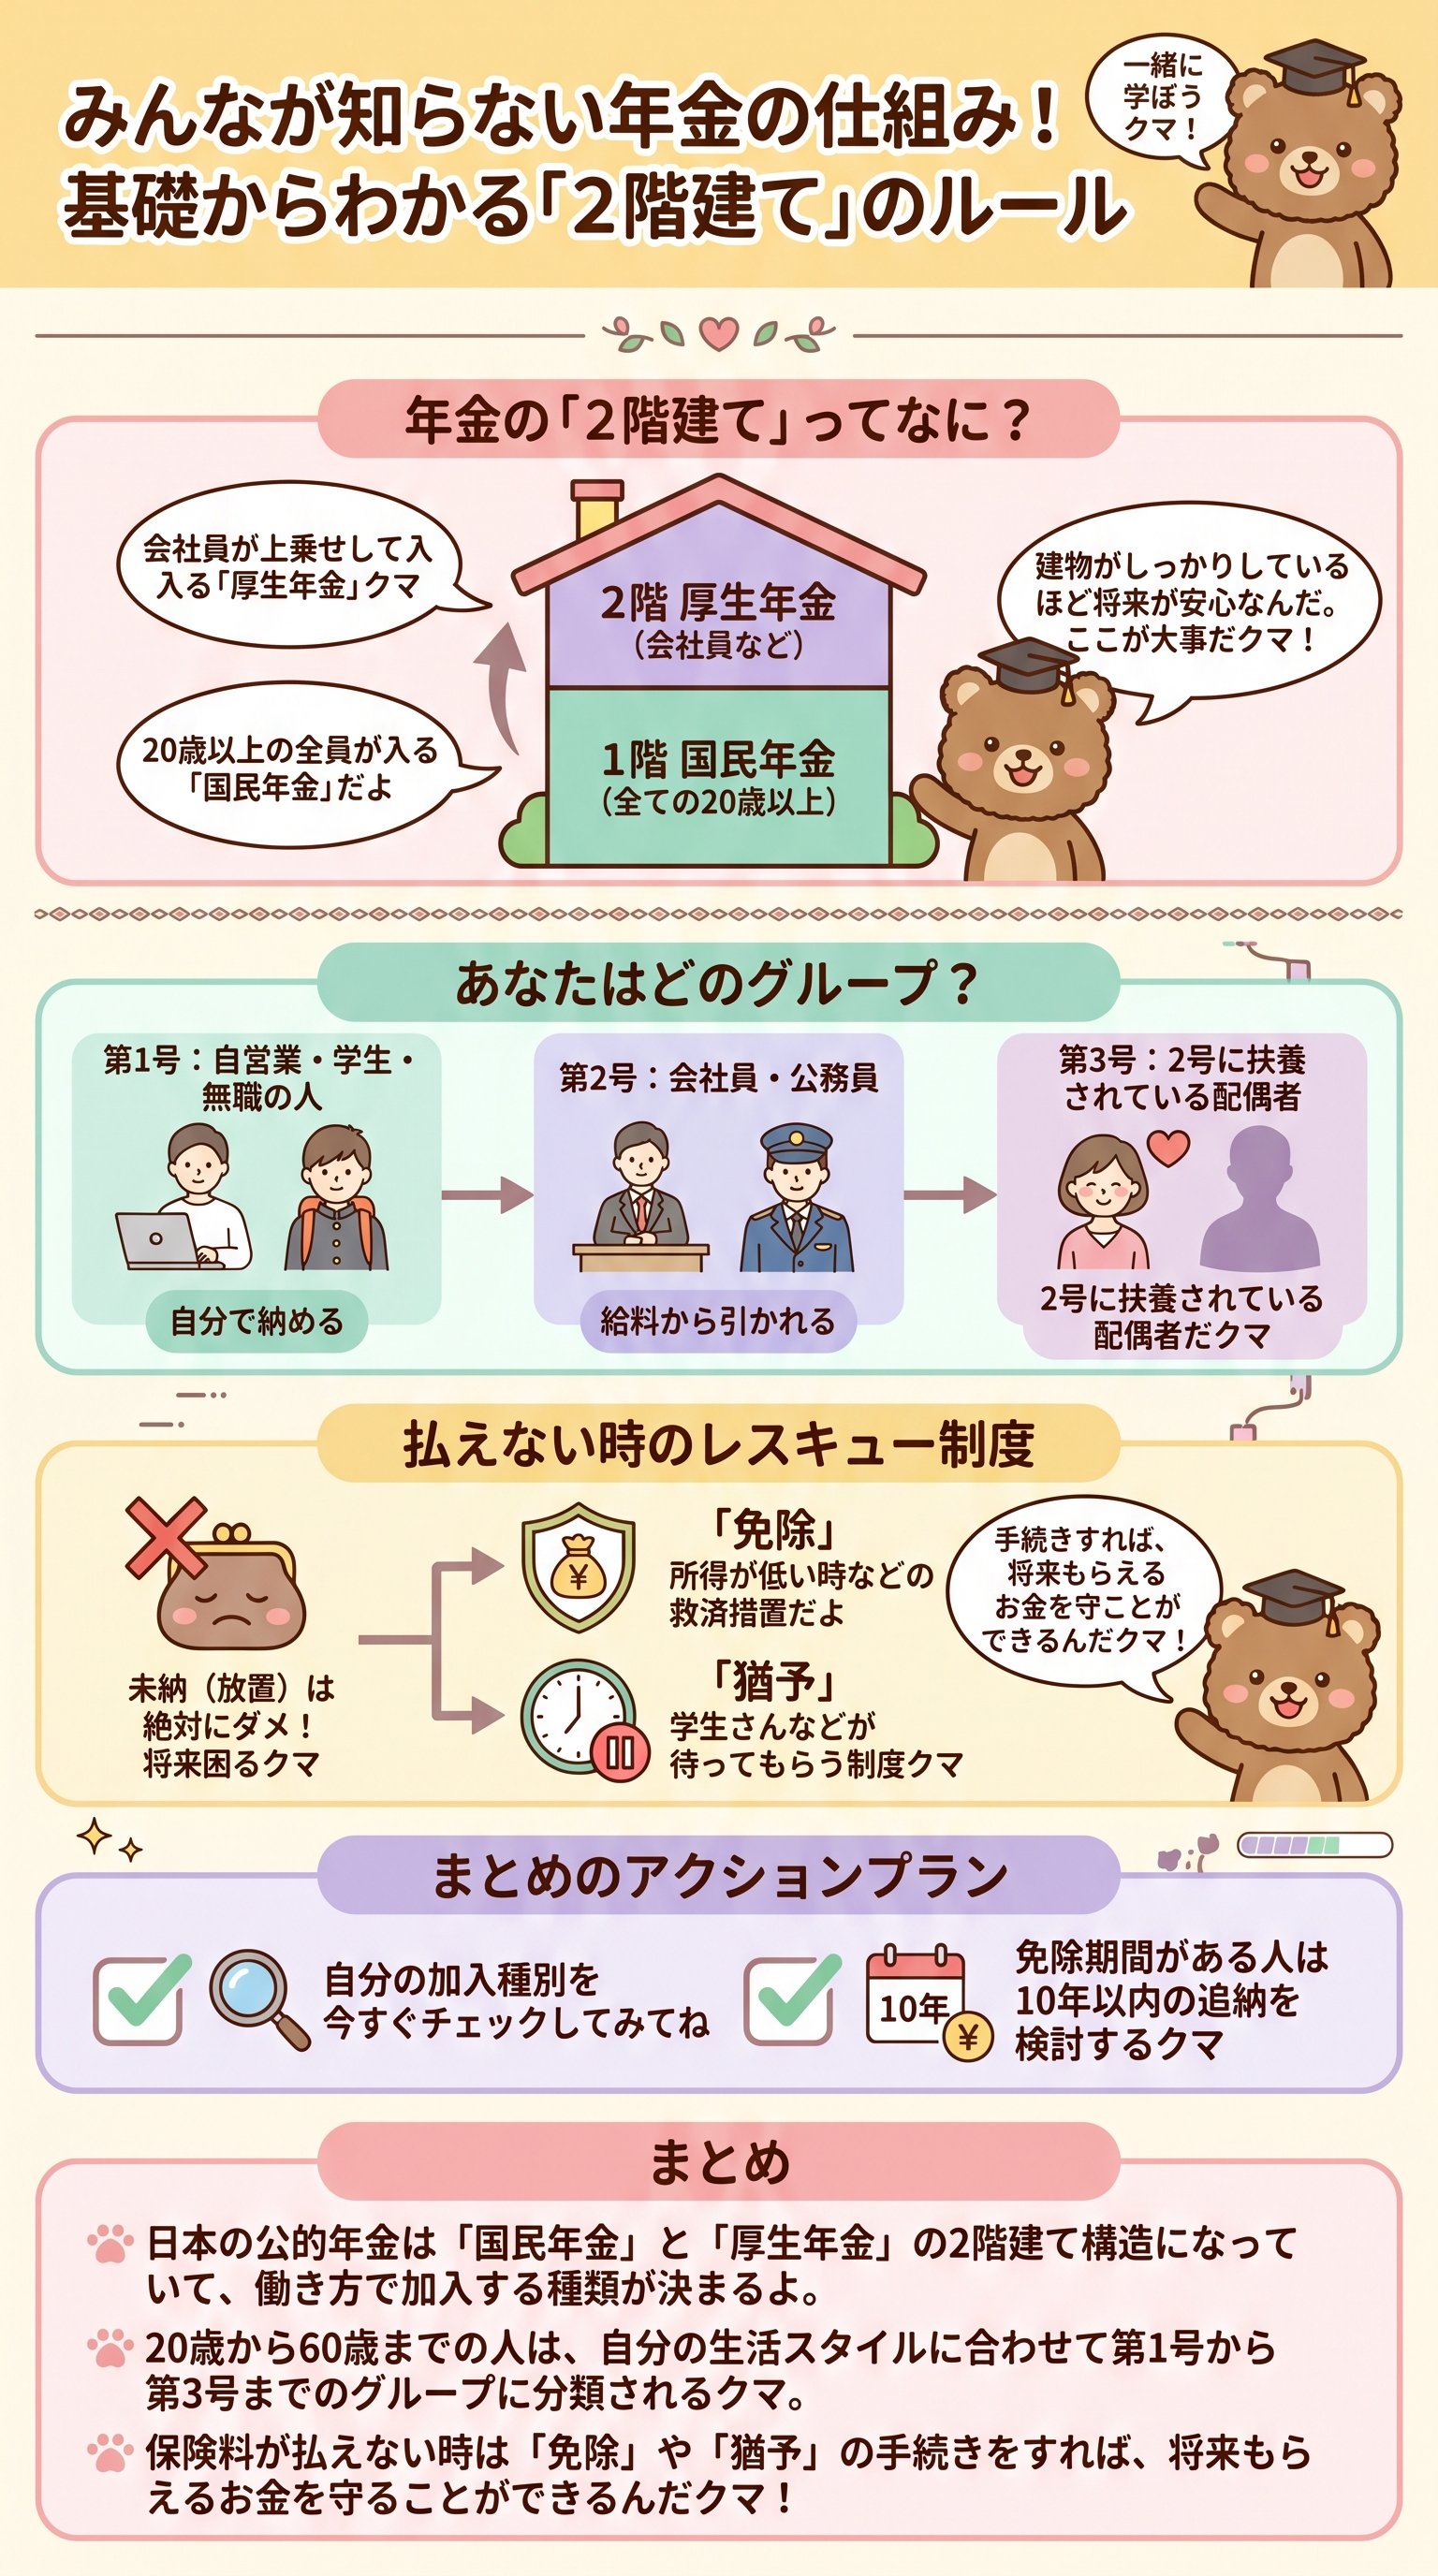
日本の公的年金は、例えるなら「2階建ての家」のような構造になっているんだ。
1階部分は、日本に住んでいる20歳から60歳までの全員が土台として入る「国民年金」だよ。
これは別名で「基礎年金」とも呼ばれる、まさに人生の土台となる大切なお金なんだクマ。
そして、サラリーマンや公務員の人は、その1階部分の上に「2階」が乗っかっているんだ。
これが「厚生年金」と呼ばれるもので、お給料の中から自動的に上乗せで支払われる仕組みなんだよ。
つまり、会社で働いている人は、将来2階建ての豪華な家をもらえるようなイメージだね!
| 種類 | 1階(国民年金) | 2階(厚生年金) |
|---|---|---|
| 対象者 | 20歳〜60歳の全員 | サラリーマン・公務員 |
| 特徴 | 人生の土台 | 1階にプラスでもらえる |
でも、「自分はどっちに入っているんだろう?」って不安になる必要はないんだクマ。
実は、健康保険とセットになって運営されているから、会社に入れば自然と2階建てもセットになる。
まずはこの「2階建て構造」を頭に入れておくだけで、年金マスターへの第一歩だよ!
年金はただの税金じゃなくて、将来の自分へのプレゼントなんだよ。
だからこそ、仕組みを知らずに損をするのは、とってももったいないことなんだ。
これから、もっと詳しく「誰がどのチームに入るのか」を解説していくから、ついてきてほしいクマ!
君はどのチーム?3つの「加入グループ」を大解剖
国民年金には、みんなの働き方や生活スタイルに合わせて「3つのチーム」があるんだ。
自分がどの番号のチームに入っているかで、保険料の払い方やルールがガラッと変わるよ。
この「第1号」から「第3号」までの分類は、FP試験でも一番狙われやすい重要ポイントなんだクマ!
まずは「第2号」チームから見ていくのが、一番分かりやすくておすすめだよ。
これはズバリ、会社で働いているサラリーマンや公務員の人たちのことなんだ。
お給料から自動的に保険料が引かれるから、自分で手続きをする手間がほとんどないのが特徴だね。
次に「第3号」チーム。
これは、第2号の人に養われている専業主婦や専業主夫のことだよ。
実はこのチーム、自分で保険料を直接払わなくても、年金を納めている扱いにしてもらえるんだ。
「第2号の配偶者」という特別なポジションだからこそ受けられる、とても手厚いルールなんだクマ。
そして、最後に残ったのが「第1号」チーム。
これは、それ以外のみんなが入る場所だよ。
具体的には、自分でお店をやっている自営業の人や、学生、今は仕事をしていない人が含まれるんだ。
このチームの人は、自分でコンビニや銀行に行って保険料を納める必要があるから注意が必要だよ。
- 第1号自営業、学生、無職(自分で納める)
- 第2号会社員、公務員(給料から引かれる)
- 第3号2号に養われている配偶者(手続きで納付扱い)
実は、人生の中でこのチームは何度も入れ替わることがあるんだよ。
例えば、会社を辞めてラーメン屋を始めたら、2号から1号にチームチェンジすることになる。
ライフステージに合わせてチームが変わることを知っておけば、どんな時も慌てずに済むんだクマ!
20歳から60歳までは「年金のサブスク」期間
今の日本のルールでは、20歳から60歳までの40年間は、ずっと年金の仲間でいなきゃいけないんだ。
これを「2060(ニイマルロクマル)喜んで!」なんて覚える人もいるみたいだけど、実際は大変だよね。
でも、この期間にしっかり保険料を納めることで、一生涯続く安心を手に入れられるんだクマ。
もし保険料を支払わずに「未納(みのう)」のまま放置してしまうと、どうなるか知っているかな?
それは、ただの「サボり」とみなされて、将来の年金額がゼロになってしまうリスクがあるんだ。
しかも、未納分は後から払いたくても、過去2年分までしか遡ることができないんだよ。
でも、人生には「どうしても今はお金がなくて払えない!」というピンチの時もあるよね。
そんな時に、ただ黙ってバックれるのは一番やってはいけない選択なんだクマ!
国には、困っている人を助けるための「免除」や「猶予」という優しいレスキュー隊が用意されているんだ。
実は、将来年金をもらうためには「10年間(120ヶ月)」以上の加入期間が必要なんだ。
この期間を計算する時に、相談して認めてもらった「免除」や「猶予」の期間は、ちゃんとカウントされるんだよ。
つまり、「今は払えないけど、将来もらう権利は捨てたくない!」という願いを叶えてくれるんだクマ!
「20歳から60歳までの40年間」は、長いようで意外とあっという間に過ぎてしまうもの。
その間の支払いをどう管理するかが、老後の自由度を決めると言っても過言じゃないんだ。
だからこそ、次に説明する「レスキュー制度」の具体的な中身を、しっかり目に焼き付けてほしいクマ!
お金が払えない時の「レスキュー隊」を使いこなす
さて、ここからは「保険料が払えない時の裏ワザ」について、もっと深掘りしていくよ。
大きく分けて「免除(めんじょ)」と「猶予(ゆうよ)」の2種類があるんだけど、実はこれ、似ているようで全然違うんだ。
FP試験でも、ここの違いを正しく理解しているかどうかが、合格への分かれ道になるんだクマ。
まず「免除」は、収入が少なくて本当に困っている人や、障害を持っている人のための制度だよ。
大きな特徴は、保険料を全額(または一部)払わなくても、将来の年金額に少しだけ反映されること。
「半分だけ払ったことにしてあげるよ」という、国からの温かいプレゼントのような仕組みなんだクマ!
次に「猶予」は、主に学生や若い人のために「支払いを待ってあげるよ」という制度なんだ。
特に有名なのが「学生納付特例制度」。
20歳を超えて勉強している学生さんは、これを使う人が多いね。
でも、注意してほしいのは、猶予された期間は「年金の金額には1円もプラスされない」ということなんだ。
| 項目 | 免除制度 | 猶予制度(学生など) |
|---|---|---|
| 年金額への反映 | 一部反映される(お得!) | 反映されない(0円扱い) |
| もらえる権利 | 加入期間に含まれる | 加入期間に含まれる |
| 後から払う(追納) | 10年以内ならOK | 10年以内ならOK |
「じゃあ、猶予だと損しちゃうの?」と思うかもしれないけど、安心してほしいクマ!
どちらの制度も、10年以内なら後から足りない分を払う(追納)ことができるんだ。
お金に余裕ができた時に後から払えば、最初から全額払っていた人と同じ金額をもらえるようになるんだよ。
「免除は少しもらえる、猶予は待ってもらうだけ」。
この違いをしっかり頭に叩き込んでおけば、もう年金制度で迷うことはないよ。
自分がどの制度を使えるのかを知ることは、自分自身の未来を守る盾を手に入れるのと同じなんだクマ!
賢い大人になるための「年金サバイバル術」まとめ
ここまで読んでくれてありがとう!
年金の仕組み、少しは身近に感じてくれたかな?
最初は難しく感じたかもしれないけど、ポイントを絞れば実はとってもシンプルなんだ。
最後に、今日学んだ「一生忘れてはいけない3つの約束」をまとめておくよ。
第一の約束は、年金は「2階建ての家」で、みんなで支え合う仕組みだということ。
第二の約束は、自分の働き方に合わせて「1号・2号・3号」のどのチームかを確認すること。
そして第三の約束は、もしお金が払えなくなっても、絶対に「未納」で放置しないことなんだクマ!
年金制度は、時々ルールが変わることもあるけれど、基本の土台は変わらないんだ。
「どうせもらえないから払わない」なんて言う人もいるけれど、それは自分の権利を捨てているのと同じ。
障害年金や遺族年金といった「もしも」の時のガードを外してしまうのは、とっても危険なことなんだクマ。
君が将来、おじいちゃんやおばあちゃんになった時、「あの時学んでおいて良かった!」と思える日が必ず来るよ。
お金の知識は、持っているだけで君の人生を何倍も豊かにしてくれる魔法の杖なんだクマ。
これからも一緒に、楽しく賢く、お金の勉強を続けていこうね!
知識は君を裏切らない。
そして、年金制度は正しく使えば君を一生守ってくれる。
このブログが、君の素晴らしい未来を作る小さなきっかけになれば、まなびクマはとっても嬉しいんだ。
それじゃあ、また次の記事で会おうね!
バイバイなんだクマ!
