

こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
ずっと残る「たからもの」とすぐ消える「おやつ」の違い
今日は、会社が使うお金の「魔法の分け方」についてお話しするクマ。
会社はお金を使うとき、ただ払っておしまいじゃないんだ。
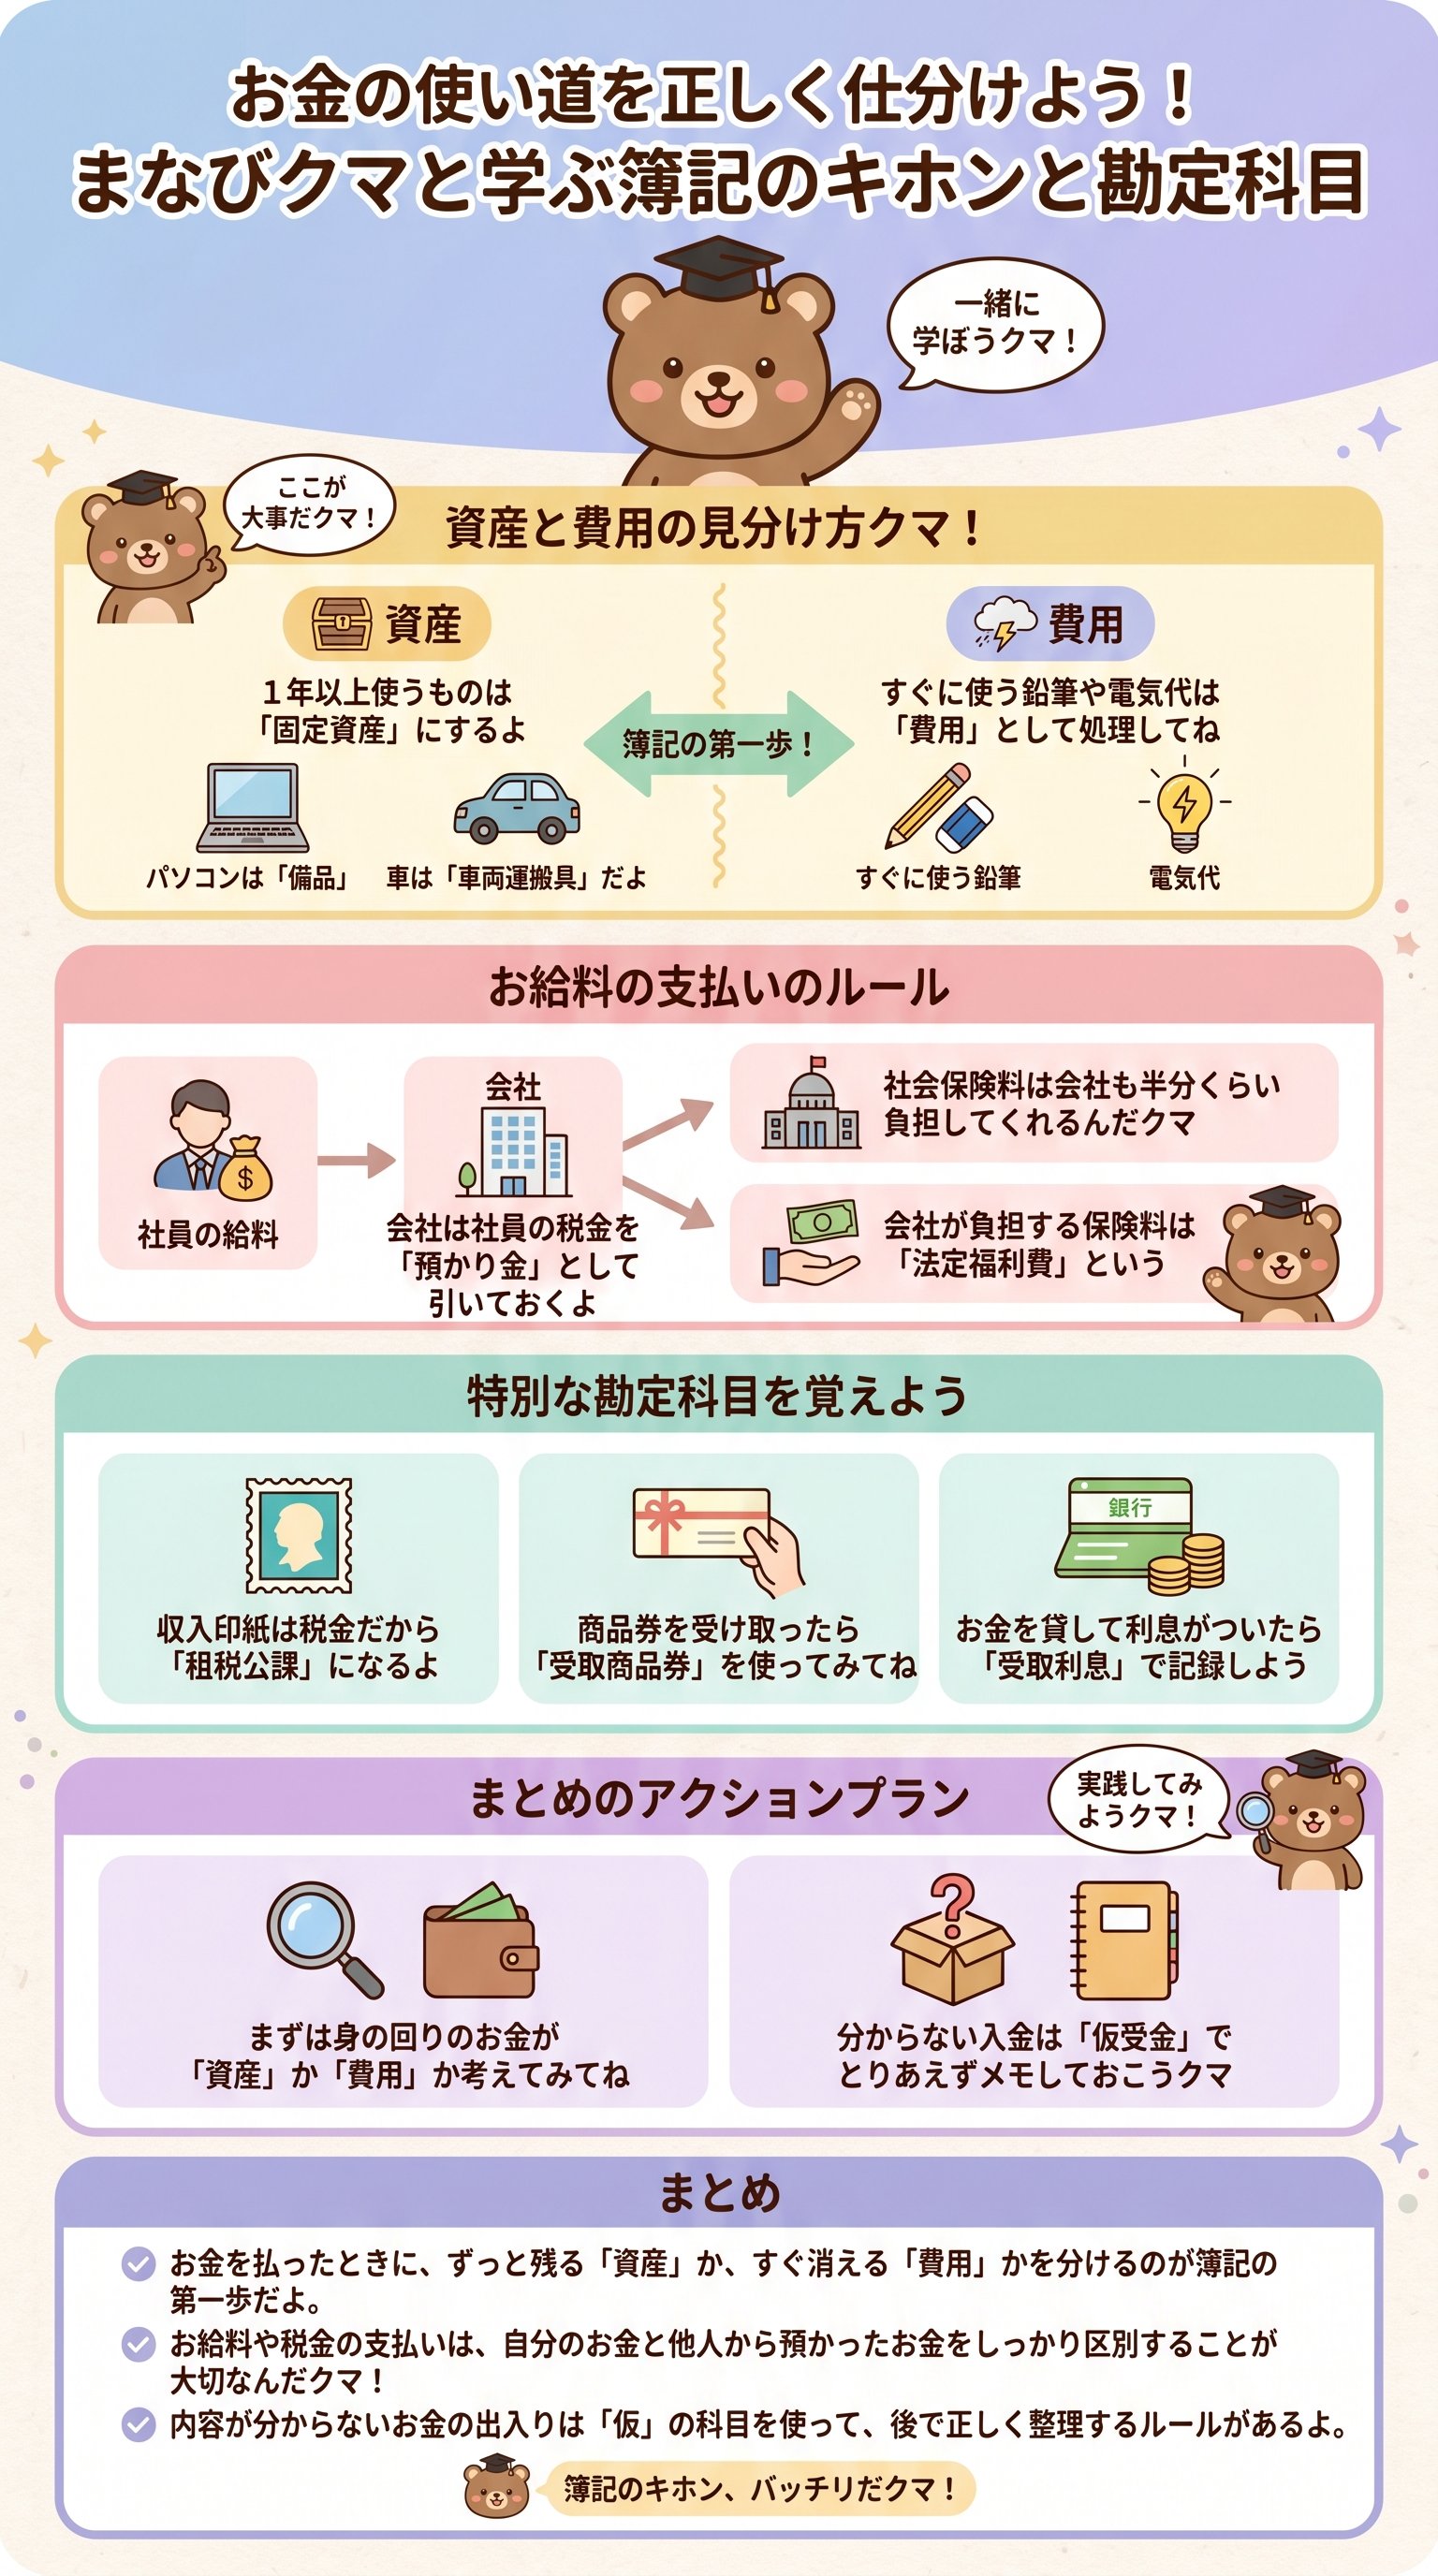
その買い物が、これからずっと役に立つ「資産」なのか、それともすぐに使い切っちゃう「費用」なのか。
この判断が、簿記の世界ではとっても大切なんだよ!
例えば、会社で使うパソコンを買ったとするよね。
パソコンは、今日使っても明日もなくならないし、来年も再来年もずっとお仕事で使える。
こういう「長く使えるもの」は、会社にとっての「たからもの(資産)」になるんだ。
でも、毎月の電気代や水道代はどうかな?
電気代は、使った瞬間に消えてしまうよね。
お腹が空いておやつを食べて、すぐになくなっちゃうのと同じ。
こういう「使ったらおしまい」のものは、簿記では「費用(経費)」というグループに入れるんだ。
この違いを正しく分けることが、会社の儲けを計算する第一歩になるんだよ!
| 項目 | 簿記のグループ | 身近な例え |
|---|---|---|
| パソコン・車 | 資産(固定資産) | ずっと遊べるゲーム機 |
| 電気代・切手代 | 費用(経費) | 食べたらなくなるお菓子 |
実は、切手やハガキのように「ちょっと特殊な子」もいるんだ。
買ったときは「費用」にするけれど、年度末に余っていたら「資産」に変えたりする。
使った分は費用、残った分は資産という、ハイブリッドな考え方をするんだクマ!
これは「使った分だけ正しく計算する」という、簿記のフェアな精神から来ているんだよ。
かっこいい名前で呼ぼう!固定資産のルール
さて、ここからは「資産」の中でも、特に長く使う「固定資産」について詳しく見ていくよ!
簿記の世界では、物の名前をそのまま書かずに、専用の「勘定科目」という名前で呼ぶんだ。
例えば、会社の車は「くるま」じゃなくて、「車両運搬具(しゃりょううんぱんぐ)」って呼ぶ。
なんだか、特撮ヒーローの武器みたいでかっこいい名前だよね!
事務所のデスクや社長室の高級なソファは、まとめて「備品(びひん)」という名前になるよ。
土地は「土地」、建物は「建物」と、そのままの名前で呼ぶこともある。
でも、フォークリフトだって立派な「車両運搬具」なんだ。
名前は難しくても、中身はみんなが知っている乗り物や道具のことなんだクマ!
- 1備品パソコン、机、椅子、キャビネットなど。
- 2建物会社の本社ビル、倉庫、店舗など。
- 3車両運搬具営業車、トラック、フォークリフトなど。
- 4土地建物が建っている場所や、駐車場のための地面。
実は、固定資産の仕訳(しわけ)は、買っている最中はそんなに難しくないんだ。
「備品が増えた!」「未払金(あとで払う約束)が増えた!」と書くだけ。
でも、本当に大切なのは「減価償却(げんかしょうきゃく)」という、価値が減る計算なんだ。
これはまた別の機会にじっくり教えるけど、まずは「名前」を覚えるのが一番の近道だクマ!
会社を続けるために払う「けいひ」の正体
次に、会社を動かすために毎日どんどん消えていく「費用(けいひ)」について学ぼう!
これはみんなのお小遣い帳でいうところの「使ったお金」に近いかな。
水道代やガス代は「水道光熱費」、銀行の振込手数料は「支払手数料」。
こうやって、用途に合わせて名前をつけていくのがプロの簿記担当なんだクマ。
電車に乗ったときの運賃は「旅費交通費」という名前で呼ぶんだ。
タクシー代も、出張のときの新幹線代も、みんなこの仲間!
でも、面白いのが「収入印紙(しゅうにゅういんし)」という切手みたいなシールの扱い。
これは郵便に使うものじゃなくて、実は「税金を払った証拠」なんだクマ。
だから、収入印紙を買ったときは、特別な名前で呼ばなきゃいけない。
その名も、「租税公課(そぜいこうか)」!
「租税」は税金のこと、「公課」は公的な負担のこと。
「税金としての費用だよ」ということを、この難しい四字熟語で表現しているんだ。
事務所の家賃は「支払家賃」、火災保険は「支払保険料」。
鉛筆や消しゴム、コピー用紙などは、まとめて「消耗品費」にするのが最近のルールだよ。
どれも「会社を動かすために必要なコスト」なんだ。
これらをしっかり記録することで、会社がいくら使ったのかがハッキリ見えるようになるんだクマ!
お金の貸し借りと「おまけ」の利息
会社同士でお金を貸したり、銀行から借りたりすることもあるよね。
このとき、ただお金をやり取りするだけじゃなくて、必ず付いてくるものがあるんだ。
それが、「利息(りそく)」という、お金のレンタル料だよ!
お金を貸した側は「ありがとう」の印にお金をもらえて、借りた側は「貸してくれてありがとう」の印にお金を払うんだ。
お金を貸したときは「貸付金(かしつけきん)」、借りたときは「借入金(かりいれきん)」。
そして、1年後に利息と一緒に返してもらうときは、こんな風に考えるんだ。
10万円貸して、2000円の利息が付いたら、合計10万2000円が返ってくる。
この増えた2000円は、会社にとっての「儲け」だから、「受取利息(うけとりりそく)」と呼ぶんだクマ!
「利息は、時間の経過とともに発生する、お金の利用料である」
逆に、お金を借りて利息を払ったときは、「支払利息」という費用になるよ。
また、ちょっと珍しいケースとして、社長や社員にお金を貸すこともあるんだ。
そのときは、ただの貸付金じゃなくて「役員貸付金」や「従業員貸付金」と名前を変える。
「誰に貸したのか」を明確にするのが、トラブルを防ぐ簿記の知恵なんだよ!
また、お買い物で使う「商品券」も、実は貸し借りに似た性質を持っているんだ。
お店が商品券を受け取ったら、それは「あとで発行元からお金をもらえる権利」になる。
だから、「受取商品券」という名前の「資産」として扱うんだクマ。
紙切れ一枚が、現金と同じくらいの価値を持っているなんて、ワクワクしちゃうよね!
謎のお金は「仮」の箱へ!お給料の不思議なルール
最後に、ちょっと複雑だけど超重要な「お給料」と「謎のお金」の話をするよ!
みんなのお父さんやお母さんがもらっているお給料、実は全額が手元に来るわけじゃないんだ。
会社が、本人に代わって「税金」や「社会保険料」を預かっているからなんだよ。
これを簿記では「預り金(あずかりきん)」という名前の「負債」にするんだクマ。
会社は、お給料の中から税金をポイッと預かって、あとで国にまとめて納める。
社会保険料も同じで、社員から預かった分に、会社が自分でお金を追加して払うんだ。
この、会社が追加で払ってあげる福利厚生のお金のことを「法定福利費(ほうていふくりひ)」って呼ぶ。
社員のみんなが安心して働けるように、会社も裏でお金を負担しているんだクマ!
- 所得税預り金社員の税金を一時的にキープ!
- 社会保険料預り金社員の年金や健康保険のお金をキープ!
- 法定福利費会社が社員のために追加で払う、愛の費用!
それから、出張に行く社員さんに「とりあえずこれで交通費を払ってね」とお金を渡すことがある。
でも、実際にいくら使うかは、帰ってくるまで分からないよね?
そんなときに使うのが、「仮払金(かりばらいきん)」という魔法の箱なんだ!
「とりあえず払ったけど、中身はまだヒミツ」という意味だクマ。
逆に、理由が分からないのにお金が振り込まれたときは「仮受金」にするよ。
「誰からのお金かな?」とメールで確認して、あとで「あ、売掛金の回収だった!」と分かったら修正する。
最後は、建物を借りるときの「敷金」。
これはあとで返ってくるお金だから、「差入保証金(さしいれほしょうきん)」という資産にするんだ。
簿記って、こうやって「正体不明のもの」を一つずつ整理していく、探偵みたいな仕事なんだクマ!
