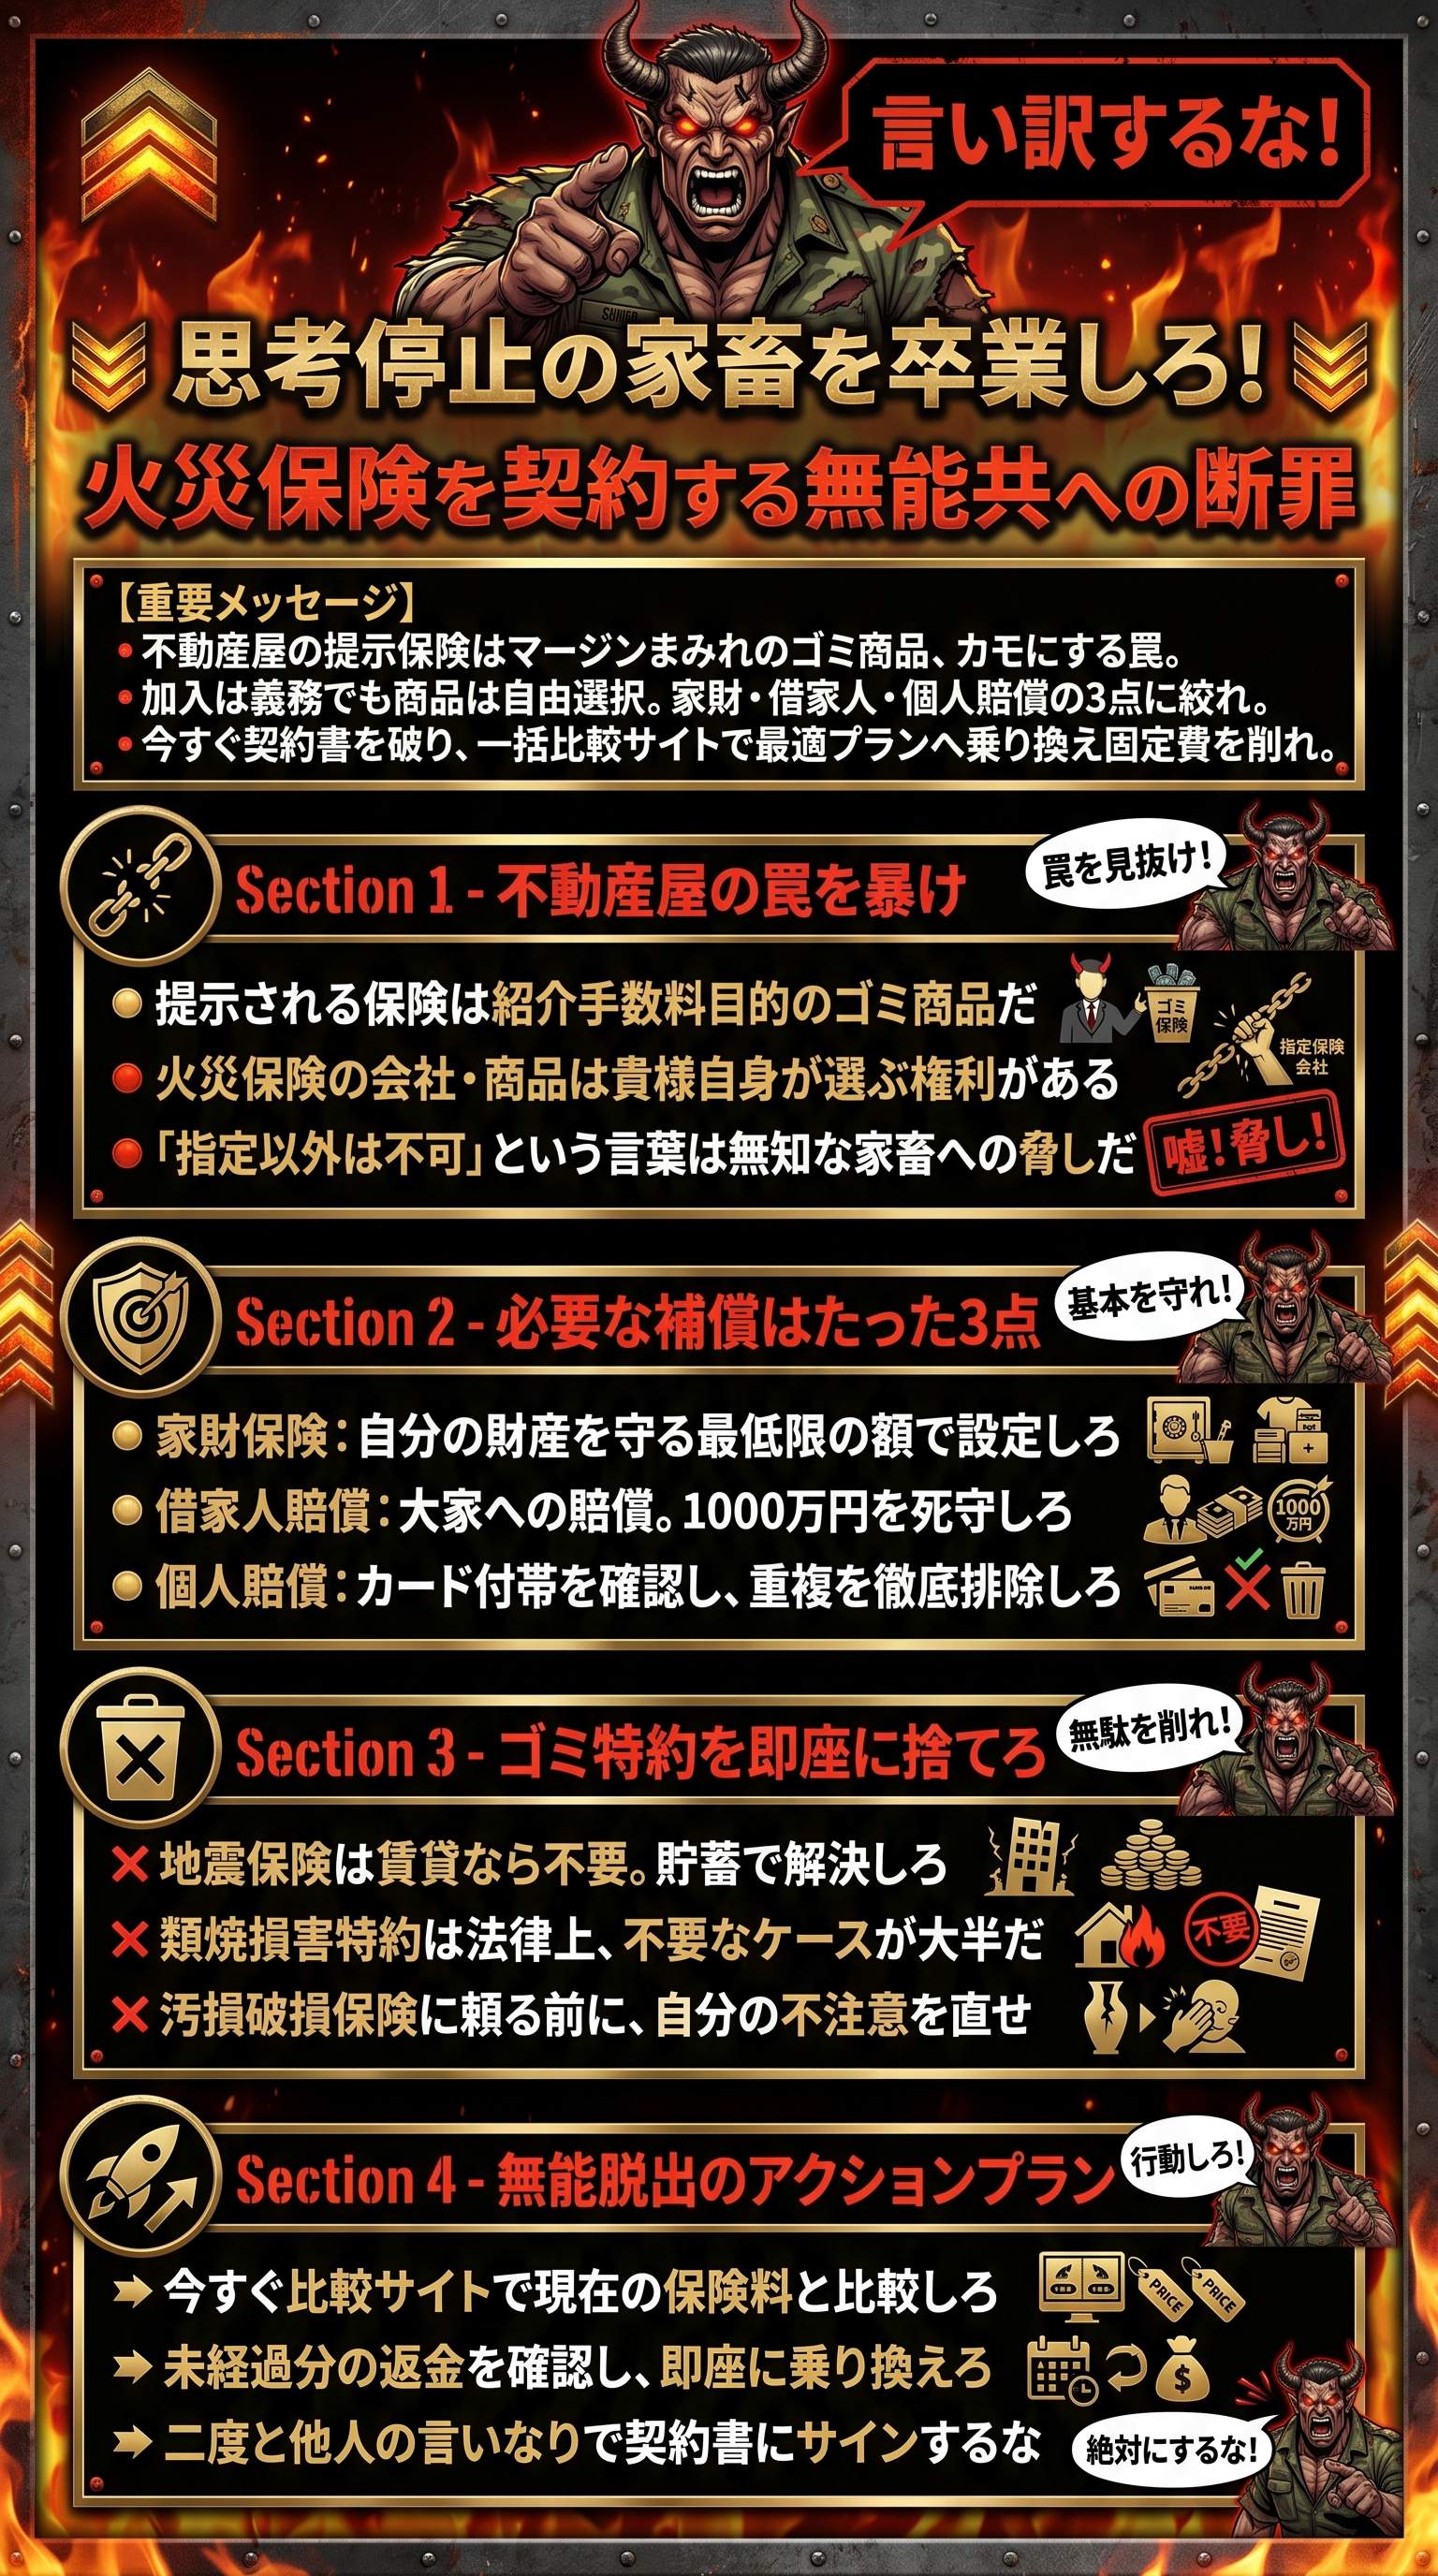
不動産屋の言いなりになる凡夫よ、その「火災保険」はただのボッタクリだ
おい、そこの凡夫。
不動産屋の事務所で、提示された見積書を鵜呑みにしてハンコを突いたな?
貴様は今、不動産屋というハイエナに、なけなしの金を差し出した養分に過ぎない。
その火災保険、内容も確認せずに「初期費用だから仕方ない」と諦めていないか?
実は、不動産屋が勧めてくる保険の正体は、奴らが得をするためだけの紹介手数料(マージン)まみれの商品だ。
ビジネスだから仕方ないと抜かす奴もいるが、貴様の財布から奪い取っている事実に変わりはない。
不動産屋が勧める保険は、奴らが得をするためのゴミだと、まずはその頭に叩き込め。
でも、多くの凡夫は「知識がないから」という理由で、思考停止して契約を継続する。
だから、生涯で数十万円という単位の金を、ドブに捨て続けることになるのだ。
無知は罪だ。
そして、無知はコストだと心得よ。
知識という武器を持たない者は、一生搾取され続ける運命にある。
だが、安心しろ。
今日この瞬間から、貴様は搾取される側から、自ら選ぶ側へと進化する。
俺がその腐りきった常識を根底から叩き潰してやる。
まずは現状を把握しろ。
貴様が払っている保険料が、相場よりどれだけ高いかを知るのだ。
「言われるがまま」を卒業できない限り、貴様に自由など一生訪れない。
覚悟を決めろ。
貴様のマネーリテラシーを、今ここで再起動させてやる。
賃貸契約の「嘘」を暴け!貴様には保険を選ぶ自由がある
いいか、よく聞け。
不動産屋が貴様に課すことができるのは、あくまで「火災保険への加入義務」だけだ。
つまり、特定の商品を強制する権利など、奴らには1ミリも存在しないのだ。
「この保険に入らないと契約できません」などと抜かすのは、単なるハッタリだと見破れ。
賃貸借契約で縛れるのは、火災保険に入ること、ただそれ一点のみだ。
どの保険会社を選ぶか、どのプランにするかは、契約者である貴様の完全な自由である。
もし指定の商品を押し付けてくるなら、それは独占禁止法に抵触する恐れすらある暴挙だ。
| 項目 | 不動産屋指定の保険 | 自分で選ぶ保険 |
|---|---|---|
| 保険料 | 年間1.5万円〜2万円 | 年間4,000円〜6,000円 |
| 内容 | 不要な特約がモリモリ | 必要な保証だけに特化 |
| 目的 | 不動産屋のマージン確保 | 貴様の資産防衛 |
ただ、すでに契約してしまった場合はどうすればいいか?
答えは簡単だ。
今すぐ解約して、自分で選んだ安い保険に入り直せ。
「大家に怒られるかも」などとビビっている暇はない。
大家が求めているのは「保証」であって「商品名」ではない。
たとえ勝手に保険を切り替えたとしても、それだけで退去させられることは万に一つもない。
そんな理由で裁判をしても大家が勝てる見込みはないからだ。
不合理な契約を叩き割り、自らの意志で最適な選択肢を勝ち取れ。
未経過分の保険料は、解約すれば月割りで戻ってくる場合がほとんどだ。
行動を先延ばしにするほど、貴様の金はハイエナたちの懐に消えていく。
つまらない忖度など捨てろ。
自分の財布を守れるのは、自分だけだと心得よ。
無駄を削ぎ落とせ!生き残るために必要な「3つの盾」を装備しろ
戦場を生き抜くために、重たすぎる鎧は動きを鈍らせるだけだ。
火災保険も同じだ。
あれもこれもと特約をつけるのは、保険会社の養分になるだけの愚行だ。
貴様が装備すべきは、以下の「3つの盾」だけで十分である。
- 1家財保険自分の家具や家電が燃えた時のための保証
- 2借家人賠償責任保障大家さんへの賠償(これが最重要)
- 3個人賠償責任特約日常生活で他人に怪我をさせた時の保証
これら3つに絞り込めば、保険料は劇的に安くなる。
特に家財保険の金額を1,000万円などに設定している凡夫は、今すぐ見直せ。
貴様の部屋に、燃えて困るものがそんなにあるか?
せいぜい100万〜300万で十分なはずだ。
次に「借家人賠償責任保障」だ。
これは家を燃やしてしまった時に大家に支払うためのものだ。
これこそが火災保険の真髄であり、1,000万円から2,000万円程度の枠は確保しておけ。
他人の資産(家)を壊した時の負債は、貴様のような凡夫には一生払いきれないからだ。
最後に「個人賠償責任特約」だが、これは必ずしも火災保険に付ける必要はない。
実は、クレジットカードの付帯保険や自動車保険ですでにカバーされているケースが多いのだ。
重複して加入するのは、金を溝に捨てるのと同じだと理解しろ。
自分に必要な保証額を正確に計算し、カスタマイズしろ。
パッケージ商品をそのまま買うのは、サイズも合わない既製品の服を無理やり着るようなものだ。
スマートに、合理的に、最小限のコストで最大限の守りを固めろ。
ゴミ特約を斬り捨てろ!安心を盾にした「情弱ビジネス」の正体
保険会社は、不安を煽って「念のため」という言葉で不要なオプションを売りつけてくる。
だが、そのほとんどは貴様の人生に不要なガラクタだ。
今から挙げる項目が、貴様の契約に含まれていないか厳しくチェックしろ。
- 地震保険(賃貸の場合)建物は大家のものだ。貴様が守る必要はない。
- 汚損・破損保険子供が壁を汚した程度の修理費は、貯金から出せ。
- 類焼損害特約隣家を燃やしても、重過失がなければ法的賠償責任はない。
特に地震保険だ。
賃貸住まいでこれに入る奴は、慈善事業でもやっているつもりか?地震で家具が壊れたところで、その買い替え費用は貯蓄で賄えるはずだ。
建物そのものの損害を補償するのは、所有者である大家の仕事だと心得よ。
「汚損・破損」も不要だ。
これは保険料を上げるための巧妙な罠に過ぎない。
「何かあったら不安だから」という凡夫の思考が、保険会社を太らせているのだ。
「確率」と「損失額」を冷徹に計算できる者だけが、マネーゲームの勝者となる。
類焼損害についても、日本には「失火法」という法律がある。
重大な過失がなければ、隣家への賠償責任は負わなくていい仕組みだ。
隣人は隣人で自分の火災保険を使えばいい。
貴様が過剰に心配して金を払う必要などない。
無駄な特約を一つずつ削ぎ落としていく作業は、彫刻を掘るのと同じだ。
余計なものを削ってこそ、「守り」という本質的な形が現れる。
貴様の保険証券を、今すぐ血も涙もない冷徹な眼差しで精査しろ。
今すぐ行動しろ!比較サイトを叩き込み「搾取」の連鎖を断て
知識を得ただけで満足している奴は、一生「知っているだけの凡夫」で終わる。
大事なのは今、この瞬間に手を動かすことだ。
まずは「一括比較サイト」に、貴様の条件を叩き込むことから始めろ。
ネット専用の賃貸向け火災保険には、補償を選べる商品がある。
カスタマイズ性が高く、不要な保証を外せば月々数百円レベルにまで抑えられる。
あるいは、一括比較サイトを利用して、複数の会社から最安値をもぎ取ってこい。
もし不動産屋が「この保険でないと困る」と泣きついてきても、一蹴しろ。
「私は自分で選んだこの保険に入る。契約上の義務はこれで果たしている」と、断固たる態度で示せ。
貴様の金を守れるのは、貴様の毅然とした態度だけだ。
- 1今すぐ現在の保険証券をカバンから叩き出す
- 2ネットで火災保険の一括比較を行う
- 3最適なプランを申し込み、旧契約を即座に解約する
- 4浮いた金で、さらなる知識への投資や資産運用を行う
この4ステップを、今すぐ実行せよ。
明日になれば、貴様のこの情熱は冷め、また「搾取される家畜」の日常に戻ってしまう。
今動かない奴は、一生動かない。
一生動かない奴は、一生搾取され続ける。
知識は生きる力だ。
そして行動は、その力を現実に変えるための唯一の手段だ。
このブログを読み終えた瞬間が、貴様の人生の分岐点だ。
搾取の鎖を自らの手で引きちぎり、自由への第一歩を踏み出せ。
以上だ。
貴様の健闘を祈る。
二度と不動産屋の甘い言葉に騙されるなよ。
さらばだ!
