徹底したセキュリティ強化と新アプリの導入

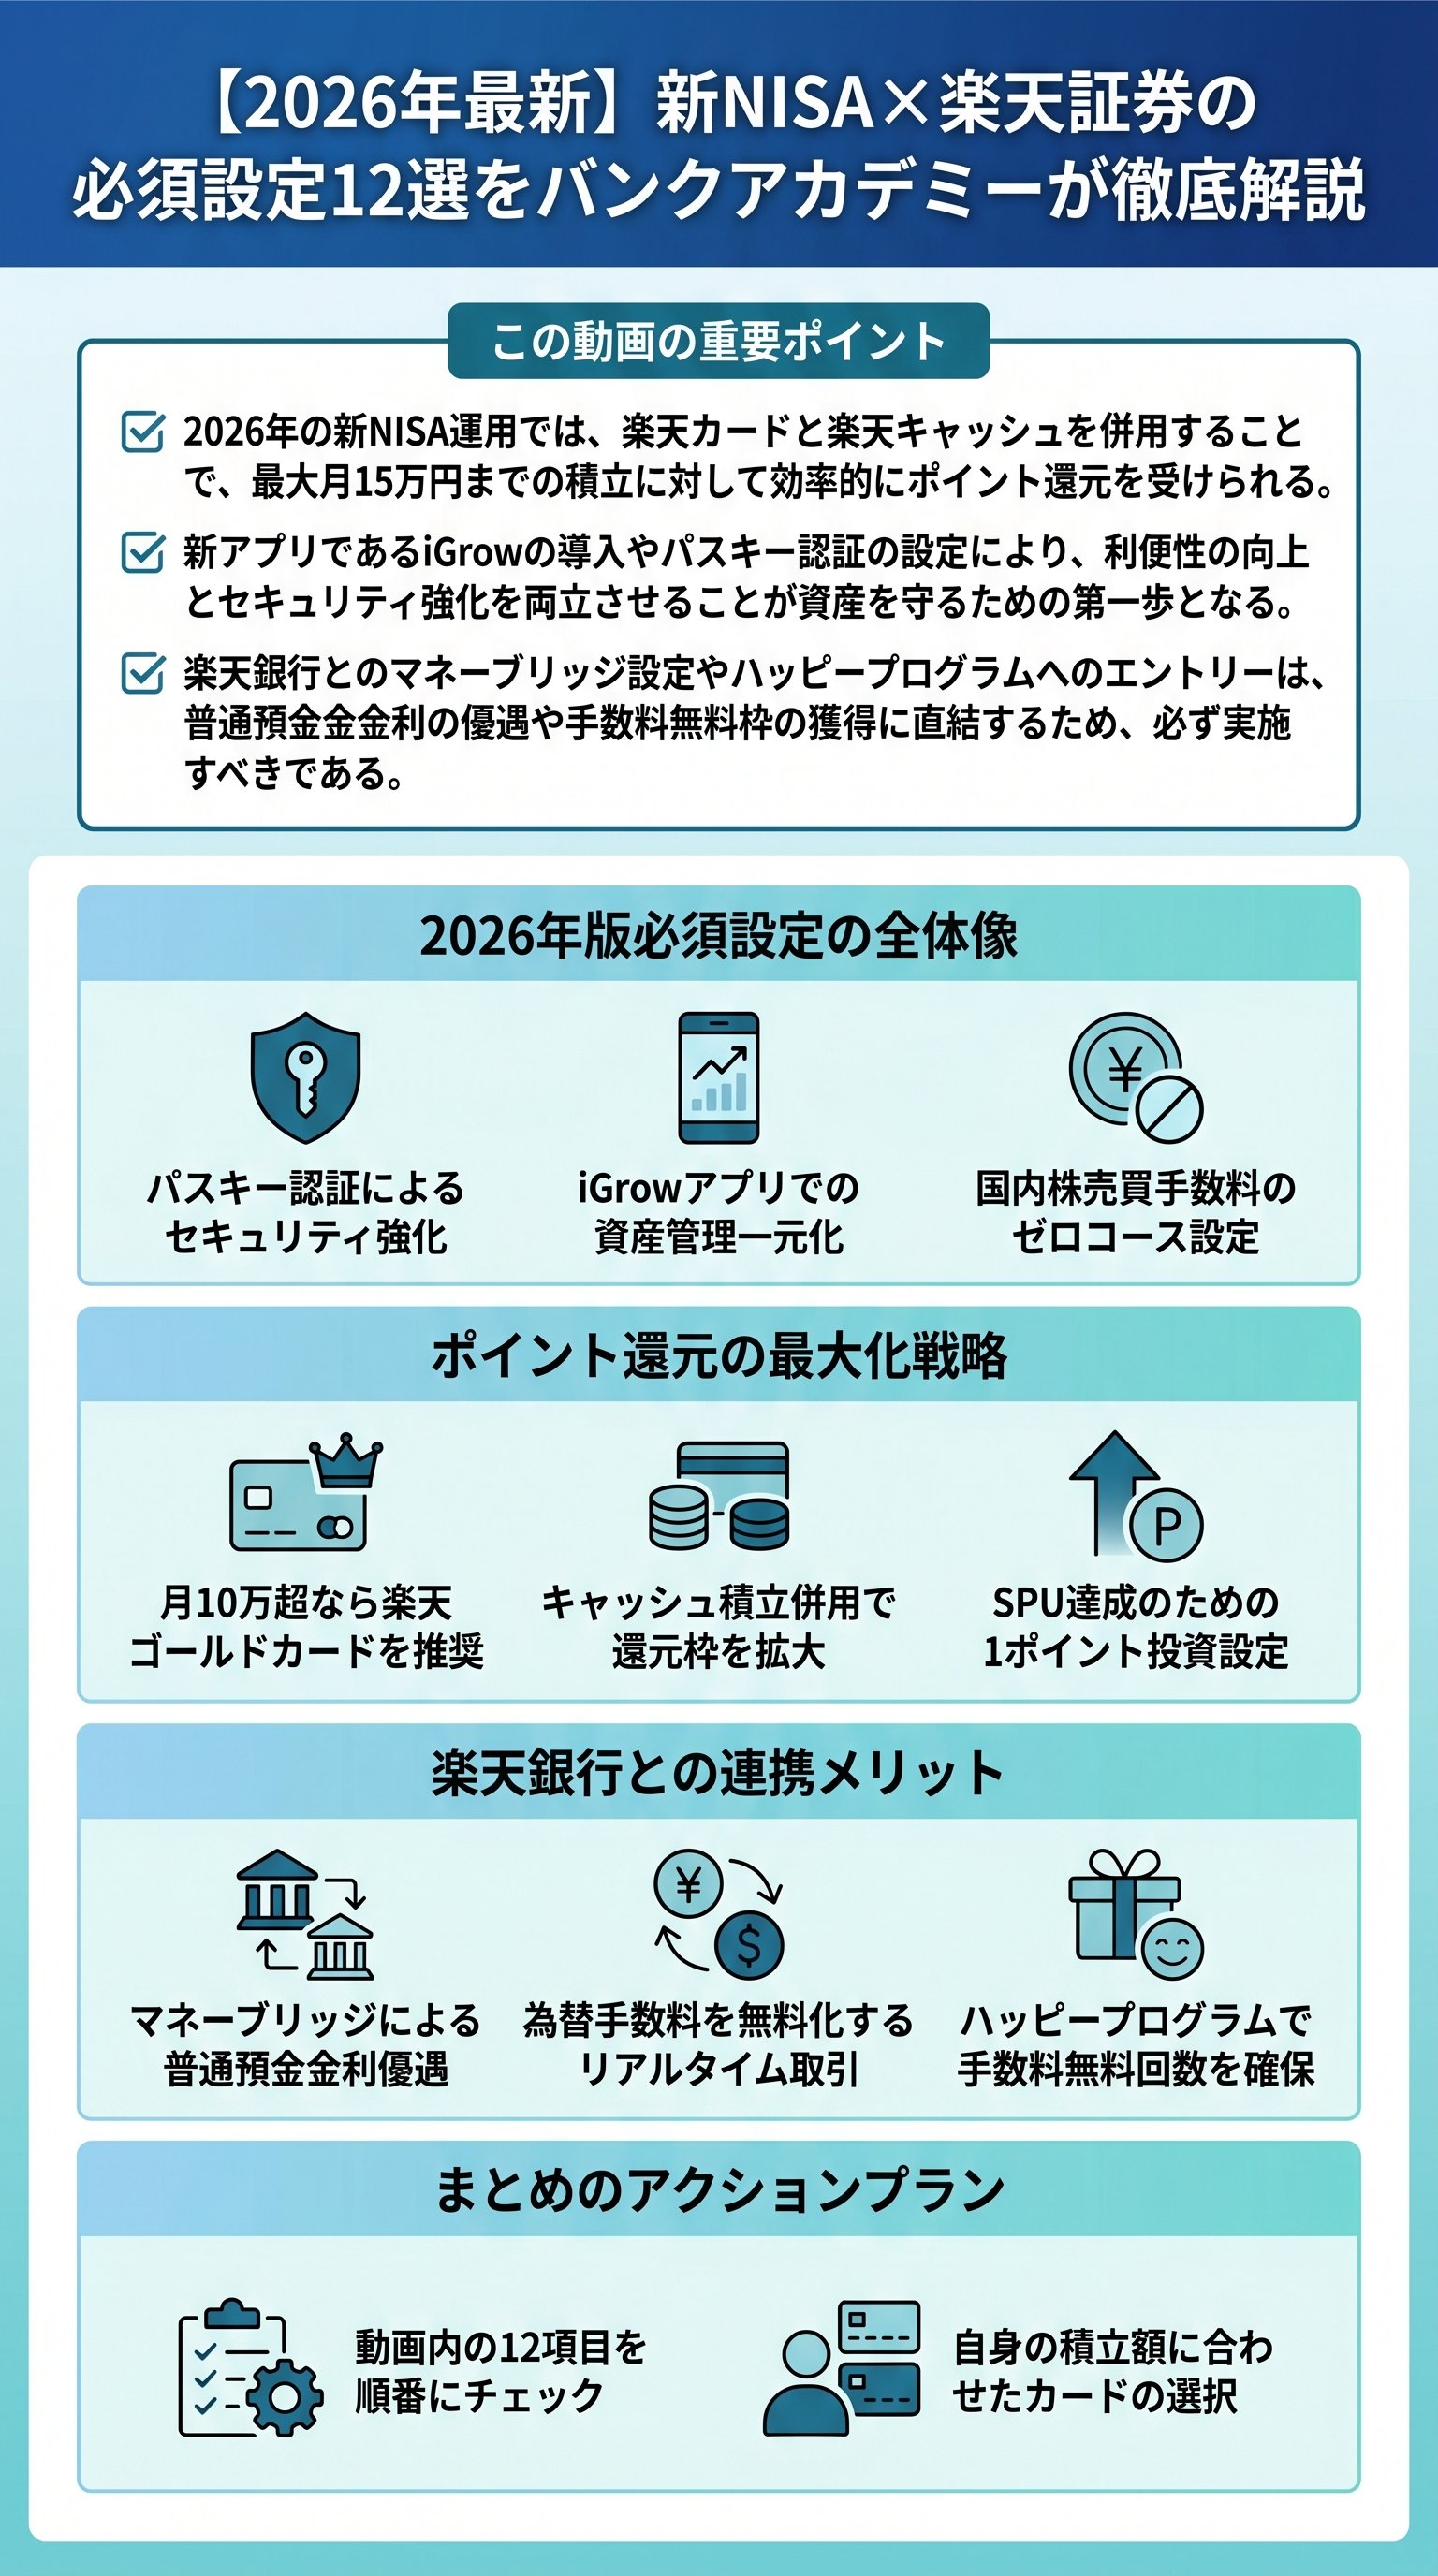
2026年の新NISA運用において、まず最初に取り組むべきはセキュリティの再確認です。
2025年に大きな話題となった不正アクセス被害を教訓に、楽天証券では従来のIDやパスワード、絵文字認証を不要にするパスキー認証の導入を強く推奨しています。
パスキー認証を設定することで、スマートフォンの顔認証や指紋認証を利用した安全かつスムーズなログインが可能となり、利便性と安全性を高い次元で両立させることができます。
また、楽天証券が提供する新しい資産づくりアプリであるiGrowの活用も欠かせません。
このアプリは新NISAやiDeCoを含めた総資産の状況を一目で把握できる円グラフ表示が非常に優秀で、操作性が大幅に向上しています。
投資信託の検索から注文までをアプリ内で完結できるため、日々のメンテナンスが非常に容易になります。
iGrow自体も生体認証によるログインが可能なため、パスキー設定と併せて初期設定を済ませておくことが、2026年版のスタンダードな運用スタイルと言えます。
楽天カードとキャッシュによるポイント還元の最大化
新NISAの積立投資において、コストを抑えつつ利益を最大化する鍵はポイント還元の最適化にあります。
楽天証券では、楽天カードによる「クレジットカード決済」と、電子マネー「楽天キャッシュ」による積立を併用することで、月間最大15万円までの投資に対してポイントを受け取ることが可能です。
| カード種類 | 年会費 | ポイント還元率 | 5万円積立時の年間還元 |
|---|---|---|---|
| 楽天カード | 無料 | 0.5% | 3,000ポイント |
| 楽天ゴールド | 2,200円 | 0.75% | 4,500ポイント |
| 楽天プレミアム | 11,000円 | 1.0% | 6,000ポイント |
積立金額が月10万円を超える場合、年会費2,200円を支払っても楽天ゴールドカードを利用する方が、実質的な獲得ポイントで年会費無料のカードを上回る逆転現象が起こります。
また、楽天キャッシュ積立を併用すればさらに月5万円分の枠に対しても0.5%の還元が得られるため、資産形成のスピードを加速させることができます。
無理のない範囲で、最も還元効率の良い組み合わせを選択することが賢明な判断です。
2026年版の厳選銘柄とSPU達成のポイント
銘柄選びに関しては、2026年も引き続き「低コスト」が重要なキーワードとなります。
楽天証券ユーザーであれば、eMAXIS Slimシリーズに加えて、楽天プラスシリーズ(楽天・オールカントリーや楽天・S&P500など)に注目すべきです。
これらの銘柄は信託報酬が極めて低く設定されているだけでなく、保有残高に応じてポイントが付与される投信残高ポイントプログラムの対象となっている点が最大のメリットです。
実質的な保有コストを最小限に抑えることが、長期的なリターンに大きく寄与します。
- 楽天・プラス・オールカントリー株式インデックス・ファンド
- 楽天・プラス・S&P500インデックス・ファンド
- 楽天・高配当株式米国ファンド(楽天・SCHD)
- 楽天・プラチナ・インデックス・ファンド
さらに、楽天市場での買い物が有利になるSPUの達成も忘れてはいけません。
具体的には、ポイント投資設定にて「月間3万円以上の投資信託購入」かつ「1ポイント以上の利用」を設定することで、ポイント倍率がプラス0.5倍となります。
全額をポイントで支払う必要はなく、1ポイントだけ設定して残りを現金決済にしても条件は達成されます。
この設定はiGrowアプリの注文画面から簡単に行えるため、積立設定時に併せて確認しておきましょう。
銀行連携マネーブリッジと為替手数料の無料化
楽天証券と楽天銀行を連携させるマネーブリッジは、投資効率を劇的に高める必須機能です。
設定により、楽天銀行の普通預金金利が最大0.38%(預金残高1,000万円以下の部分)まで優遇されるほか、証券口座の不足金を銀行口座から自動で充当するスイープ機能が利用可能になります。
これにより、証券口座へ都度入金する手間が省け、待機資金を常に高金利の銀行口座に置いておくことが可能になります。
- 1マネーブリッジの申し込み(公式サイトより1分で完了)
- 2楽天銀行ハッピープログラムへのエントリー(ATM手数料などの無料枠獲得)
- 3リアルタイム入金設定の確認(他行からの資金移動用)
- 4手数料コースを「ゼロコース」へ変更(国内株売買手数料無料化)
米国株や米国ETFへの投資を検討している方にとって、2026年における大きなメリットは為替手数料の無料化です。
リアルタイム為替取引を利用することで、円からドルへの交換にかかる往復の手数料を0円に抑えることができます。
> 🔥 円高のタイミングでドルを確保し、株価下落時に購入するといった戦略的な投資が、コストを気にせず実行できる環境が整っています。
ただし、この無料化は「リアルタイム為替取引」のみが対象であり、円貨決済による自動両替には適用されない点に注意が必要です。
楽天モバイル活用による預金金利アップの真相

最後に、楽天経済圏の総仕上げとして注目したいのが、楽天モバイルと楽天銀行の連携による最強預金です。
特定の条件を満たすことで、普通預金金利が最大で年0.5%から0.6%を超える水準まで引き上げられます。
これは現在の日本の銀行金利水準を考えると非常に魅力的な数字です。
ただし、この金利を最大限に享受するためには、毎月のエントリー作業が必要になるなど、いくつかのハードルが存在することも理解しておく必要があります。
計算例によると、1,000万円を預けている場合、最強プランの適用により年間で3万7,000円前後の利息(税引前)を受け取れる可能性があります。
複雑な計算が必要な場面もありますが、日々の固定費である通信費を楽天モバイルにまとめつつ、銀行預金の利回りを高めるという選択肢は、合理的な資産形成を目指す上で非常に有効な手段の一つです。
手間とリターンのバランスを見極めながら、自分に合った設定を取り入れていきましょう。
