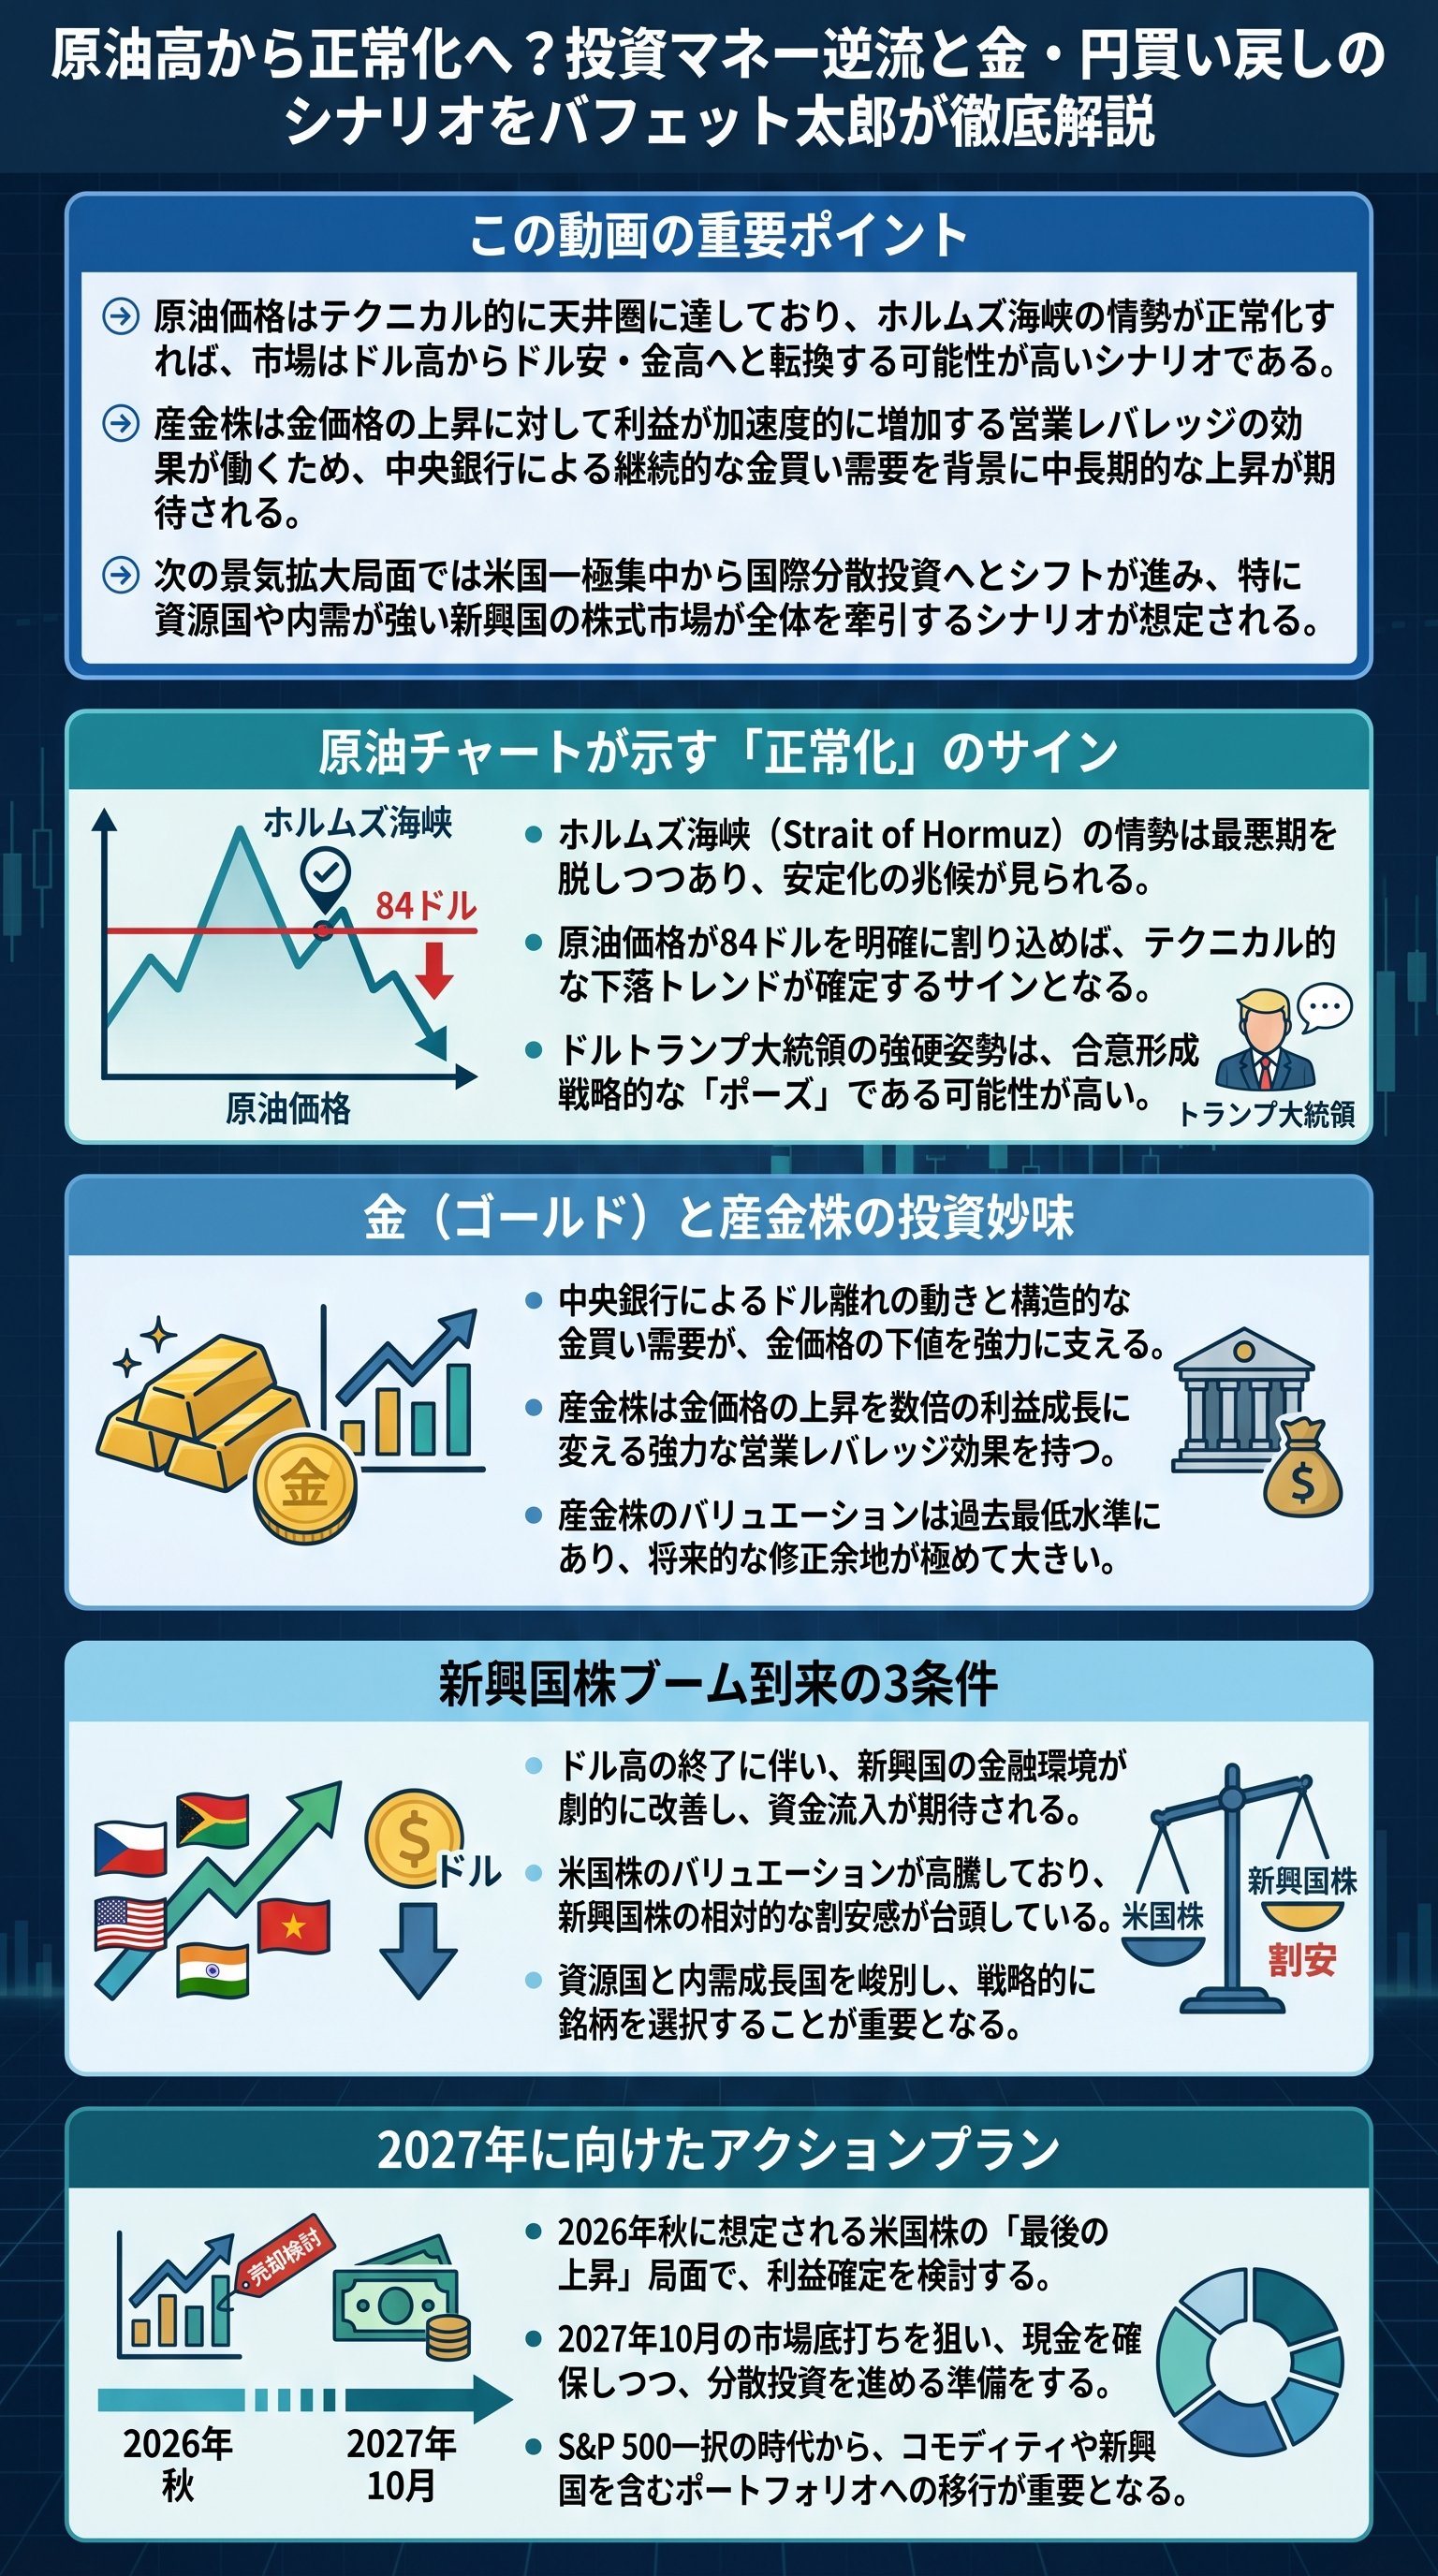
ホルムズ海峡の正常化と原油価格の転換点
現在、世界経済の火種となっているホルムズ海峡(Strait of Hormuz)の封鎖懸念ですが、市場参加者はすでにその「正常化」を視野に入れ始めています。
イランがパキスタンを通じて提出したとされる終戦案の存在が報じられたことで、戦争終結への期待が高まっているためです。
ドナルド・トランプ(Donald Trump)大統領は現状の案に不満を示し、依然として強硬姿勢を崩していませんが、これは最大限の脅迫から合意を引き出すという彼特有の交渉術である可能性が高いと分析されます。
実際に原油のチャートを確認すると、相場の天井を示唆するヘッド・アンド・ショルダーズ(Head and Shoulders)、いわゆる「三尊天井」を形成しつつあります。
これは中央の山が最も高く、両脇に低い山が並ぶ形状で、トレンド転換の強力なサインです。
- 中央の山が最も高い「頭」を形成
- 両脇の山が「肩」を形成
- 谷と谷を結ぶ「ネックライン」を割り込むと下落トレンドが確定
もし原油価格が84ドル水準を割り込めば、市場はホルムズ海峡の正常化を確信したと見て間違いありません。
投資家がいま備えるべきは、封鎖の長期化ではなく、正常化に伴う「原油安」のシナリオです。
投資マネーの逆流:金と円の買い戻しシナリオ
原油価格が下落に転じると、これまでの「原油高・ドル高」という構図が崩れ、投資マネーの逆流が始まります。
産油国通貨としての側面を持つドルの魅力が低下し、反対にドルと逆相関の関係にある金(ゴールド)に資金が戻りやすくなるためです。
金が好調な局面では、ライバル関係にあるビットコイン(Bitcoin)は売られやすい傾向にある点にも注意が必要です。
| 資産クラス | 原油高局面(現在まで) | 原油安局面(今後の予想) |
|---|---|---|
| 米ドル | 買われる(強気) | 売られる(弱気) |
| 金(Gold) | 伸び悩む | 買い戻される(強気) |
| ビットコイン | 選好される | 売られる(弱気) |
| 日本円 | 売られる(円安) | 買い戻される(円高) |
これからは原油、ドル、ビットコインが売られ、金と円が買い戻されやすい局面に入ります
また、日本円に関しても、政府・日本銀行による為替介入の影響が見逃せません。
ドル円相場が161円に迫る中で実施された介入は、トレンドそのものを変える力はありませんが、時間を稼ぐ効果はあります。
原油安が進めば、日本のエネルギー輸入コストが低下し、構造的な円売り圧力が弱まるため、テクニカル的にも50日移動平均線がレジスタンスとなり、円高方向への揺り戻しが期待できるでしょう。
産金株の優位性と営業レバレッジの仕組み
金価格の高止まりが予想される中で、特に注目したいのが産金株(さんきんかぶ)です。
これからの局面では、単に金価格が上がるだけでなく、企業がいかに「フリーキャッシュフロー」を創出できるかが鍵となります。
産金株の最大の魅力は、金価格の値上がり率に対して利益が数倍の速さで膨らむ営業レバレッジにあります。
- 1金価格が1オンス4,000ドル、採掘コストが2,000ドルの場合、利益は2,000ドル.
- 2金価格が50%上昇して6,000ドルになると、コストが不変なら利益は4,000ドルに.
- 3つまり、金価格の50%上昇に対し、利益は100%増(2倍)になる.
産金株には現在、3つの追い風が吹いています。
第1に、ドル資産への偏りを避けるため、各国の中央銀行が構造的な金買いを続けていること。
第2に、インフレ再燃のリスクに対し、金が「通貨不信への保険」として再評価されていること。
そして第3に、現在の産金株は業績に対して評価が極めて低く、バリュエーションの修正余地が大きいことです。
短期的には金利動向に左右されますが、中長期的には非常に有望なセクターと言えます。
次の主役、新興国株ブームの条件と銘柄選別
米国株の一極集中が終わりを迎える中で、次の大きな投資ブームとして期待されるのが新興国株(しんこうこくかぶ)です。
ただし、かつての「中国が上がれば全体が上がる」という単純な構造ではなく、より複雑な選別が必要になります。
新興国株が上昇するためには、主に3つの条件が整う必要があります。
- ドル高の終焉ドル安になれば、新興国企業や政府の債務負担が軽減され、金融環境が改善します。
- 米国の実質金利の低下利回りを求めて資金が割安な新興国市場へ流入し始めます。
- 利益成長の裏付け2026年の新興国株の利益成長率は約17%が見込まれており、米国を上回る可能性があります。
例えば、原油高はブラジルのような資源国には追い風ですが、インドやトルコのようなエネルギー輸入国には逆風となります。
しかし、原油安に転じればその関係は逆転します。
これからの時代は、AIサプライチェーンへの組み込みや、内需拡大、都市化の進展といった「国ごとの成長ストーリー」を選別する力が問われることになるでしょう。
2026年から2027年にかけては、米国株一辺倒から国際分散投資へのパラダイムシフトが起こると予想されます。
米国経済の行方と2027年への展望
最後に、マクロ経済の視点から今後のシナリオを整理します。
米国経済は現在、景気が崩れない一方でインフレが粘り強い「軽いスタグフレーション(Stagflation)」に近い状態です。
個人消費支出(PCE / Personal Consumption Expenditures)物価指数はFRBの目標である2%を大きく上回っており、利下げのハードルは依然として高いままです。
今後のスケジュールを予測する上で、歴史的なアノマリー(経験則)が参考になります。
S&P 500が景気後退を伴う下落相場に入る場合、天井をつけてから底打ちするまで平均15ヶ月を要します。
- 12026年秋頃に米国株が最後の上昇を終え、下落局面入りする可能性。
- 2景気後退を伴う大幅な調整が発生する。
- 32027年10月頃に相場が底打ちし、新たな拡大局面が始まる。
動画では、この下落局面でS&P 500は最大で50%程度、円建てでは60%の下落もありうると見ています。
しかし、その苦しい時期を越えた先には、新興国株やコモディティ(商品)、暗号資産が主役となる「国際分散投資の黄金時代」が待っています。
目先のニュースに一喜一憂せず、チャートが示すシグナルと長期的なサイクルを信じることが、2026年以降の投資で生き残るための鍵となります。
