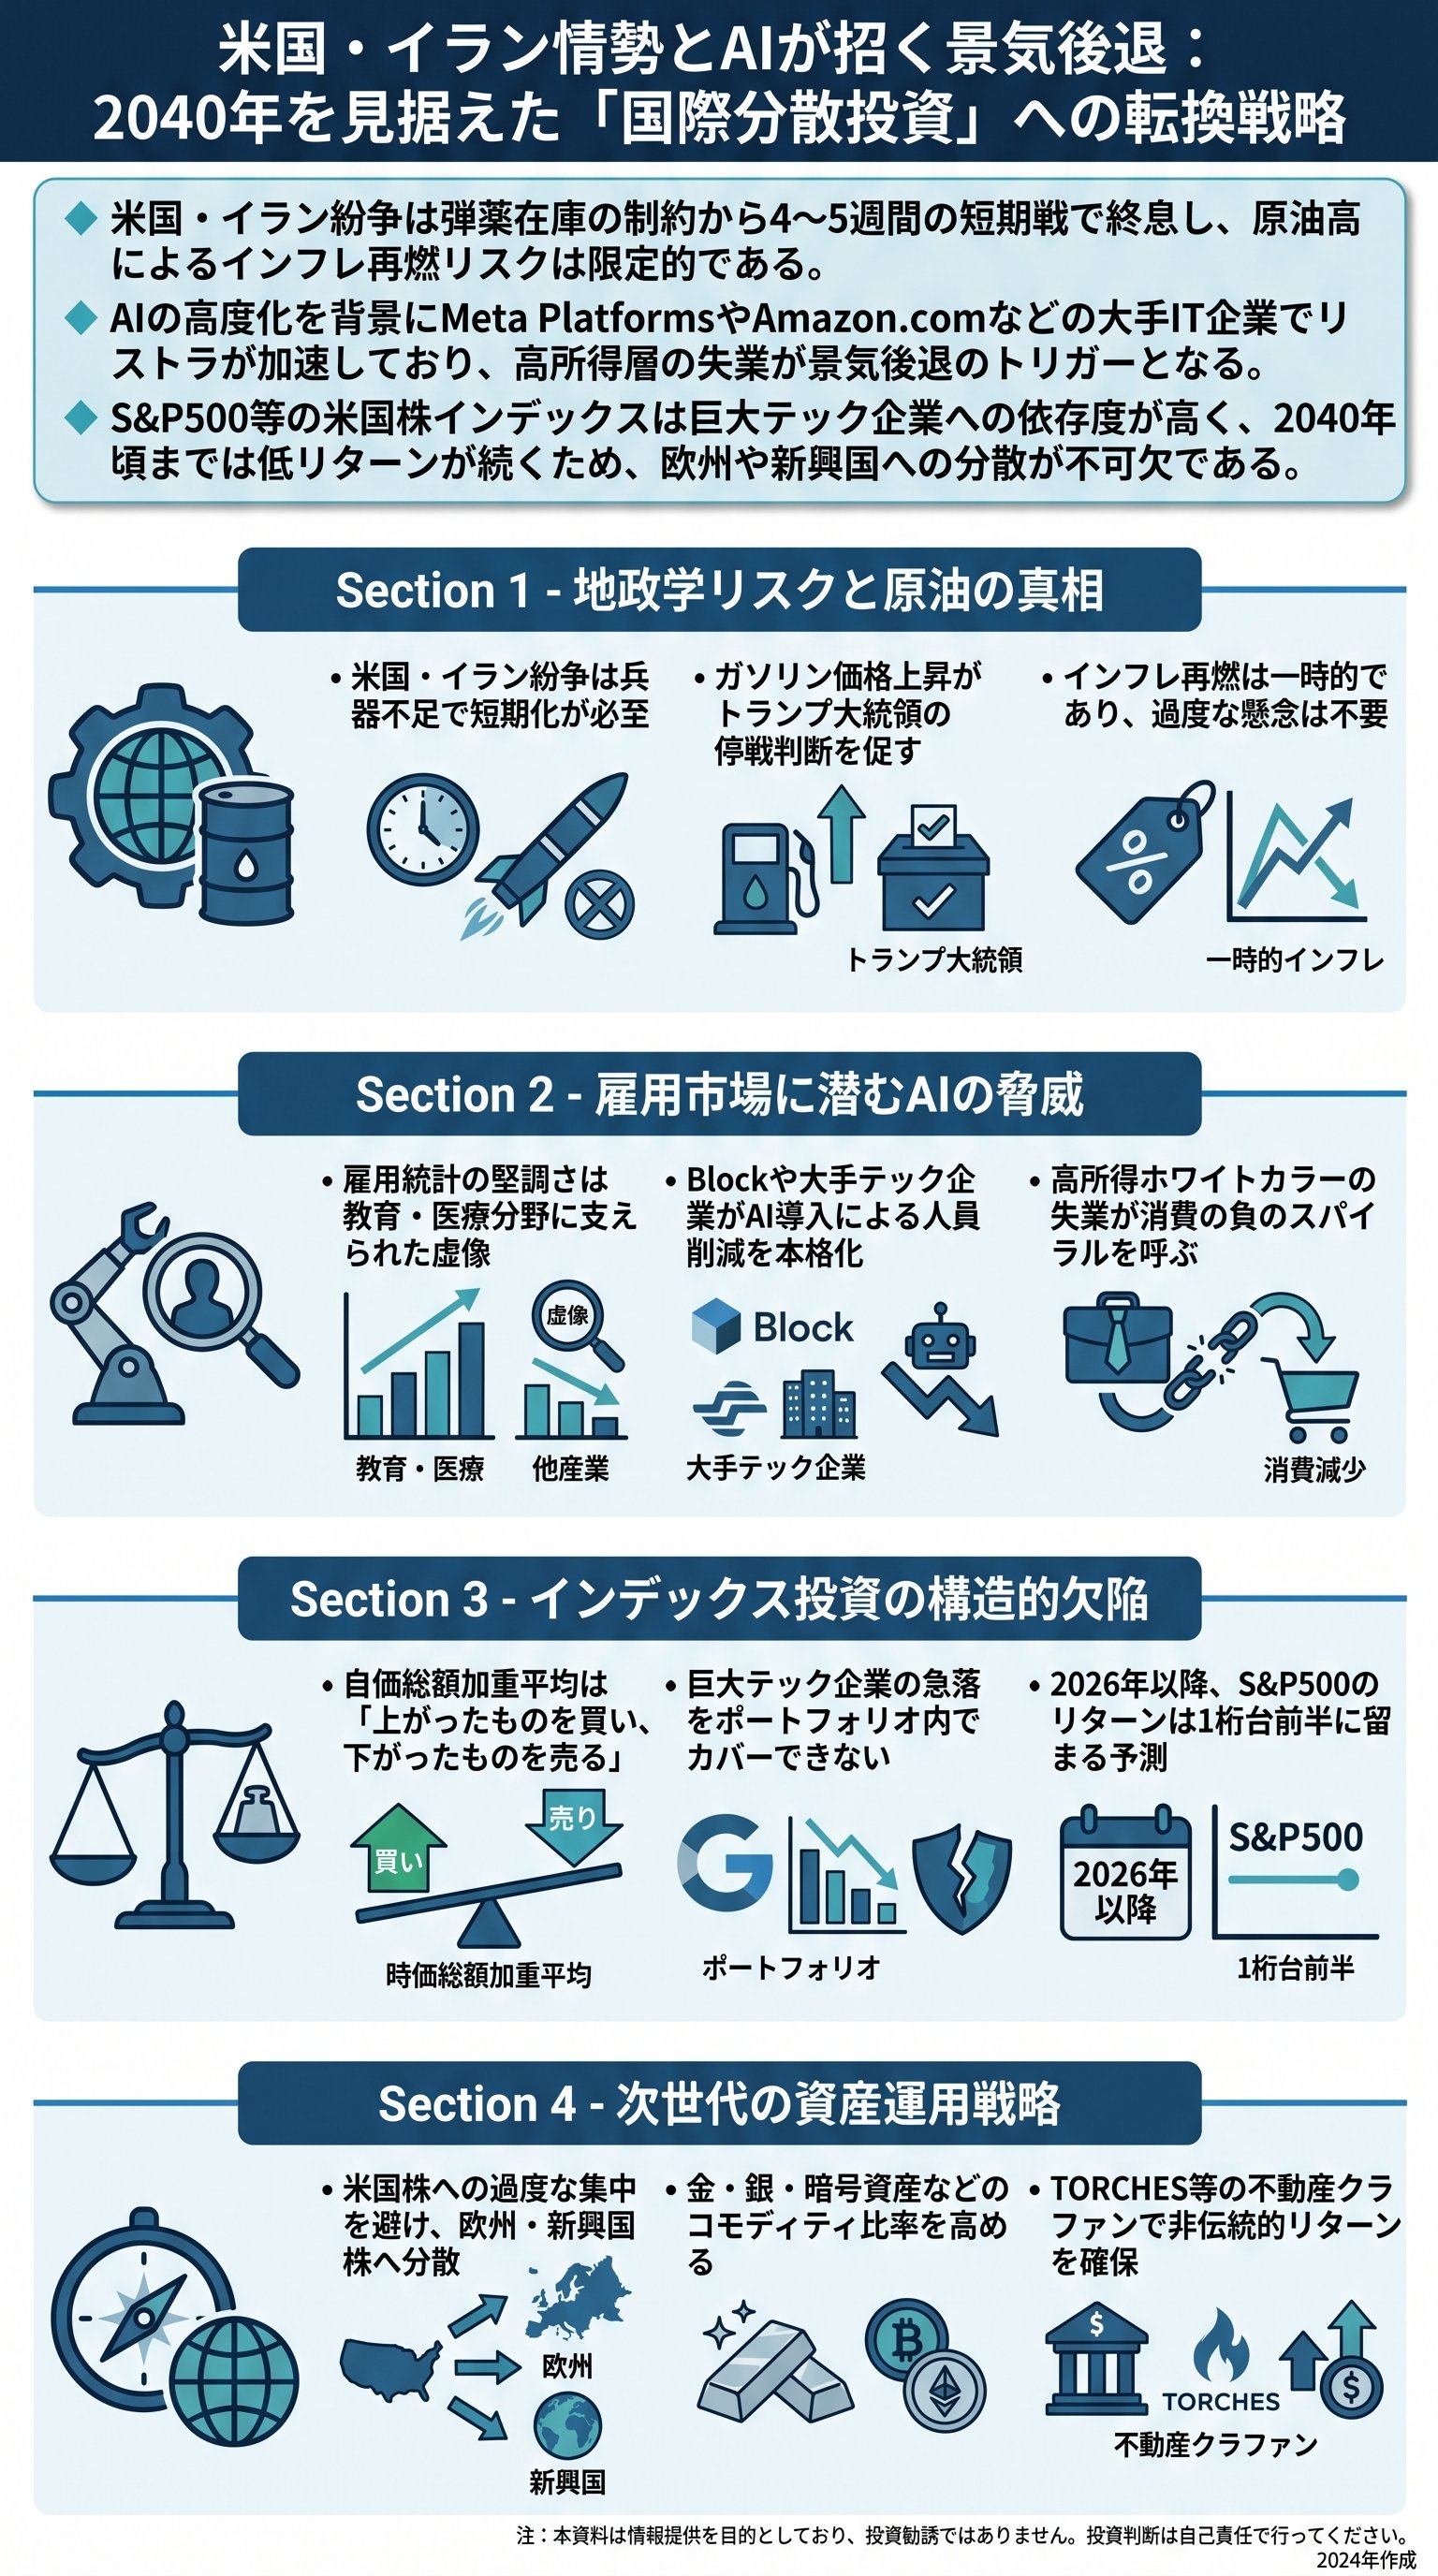
帝国の衝突と短期戦のシナリオ:原油とドルが示す真実
世界は今、米国とイランの衝突という極めて危うい均衡の上に立っている。
投資家がまず直視すべきは、マーケットがこの有事を「限定的」と見なしている事実である。
現に、株式市場は微増微減を繰り返し、悲劇的な暴落には至っていない。
戦火の裏側に潜む経済的合理性を、市場参加者は冷静に見定めているのである。
だが、原油価格の動向だけは無視できない。
ホルムズ海峡の緊張を受け、価格は一時13%を超える急騰を見せた。
アメリカの生命線であるガソリン価格が上昇すれば、庶民の生活は瞬時に圧迫される。
つまり、トランプ政権にとってこの戦争は、再選を賭けた政治的ギャンブルに他ならない。
「私は正しいことをしなければならない。狂った連中が統治するイランに核を持たせるわけにはいかない」
この発言は、政治的なポーズであると断言できる。
トランプ氏は世論を気にしないと豪語するが、現実は逆である。
株価が崩れれば、彼は即座に矛を収めるだろう。
なぜなら、中間選挙を控えた彼にとって、経済の失速は唯一にして最大の「敗北」を意味するからだ。
また、興味深いのは「有事のドル買い」という現象である。
ドル指数は急上昇し、投資家は一斉に安全資産としての米ドルへ逃避した。
これを本国への資金還流、すなわち「リパトリエーション」と呼ぶ。
この動きが加速する局面では、欧州株や新興国株は一時的に売られやすくなるのが常道である。
| 資産クラス | 有事の反応 | 今後の予測 |
|---|---|---|
| 米ドル | 安全資産として急騰 | 短期的には高止まり |
| 原油 | 供給懸念で急騰 | 停戦とともに急落 |
| 米10年債 | 利回り上昇(価格下落) | インフレ再燃懸念が先行 |
しかし、この金利上昇は長くは続かない。
そもそも、米国・イラン紛争は迎撃ミサイルの在庫制約から、4〜5週間で終息せざるを得ない。
物理的な弾薬が尽きれば、戦争という名の興行は幕を下ろすしかないのだ。
だから、原油高によるインフレ再燃リスクは、極めて期間限定のノイズに過ぎない。
実は、債券市場で利回りが上昇しているのは「質への逃避」が起きていない証拠である。
投資家が景気に対して強気すぎるか、あるいはFRBの利下げを疑っているかのどちらかだ。
だが、どちらの読みも根本から間違っている。
戦争が早期に停戦へと向かえば、インフレ懸念は霧散し、金利は再び低下の道を辿るのである。
AIが引き起こす「ホワイトカラー大虐殺」:雇用の虚像を暴く
労働市場の統計ほど、現代において欺瞞に満ちた数字はない。
2月の雇用者数は予想を上回ったが、その内訳を解剖すれば戦慄の事実が浮かび上がる。
伸びているのは景気に左右されにくい教育や医療サービス、そしてAI関連の建設需要だけだ。
その裏側で、ビジネス専門サービスなどの主要セクターは確実に削り取られている。
今、起きているのは「AIの高度化」を背景とした容赦なきリストラの嵐である。
米投資銀行大手のモルガン・スタンレーが2,500人の削減を断行した。
さらにフィンテック大手のブロックは、全従業員の4割に相当する4,000人を解雇する。
これは一時的な調整ではなく、ホワイトカラー労働者の不要論が現実化した結果である。
- 1Meta Platforms: 1,500人の追加削減
- 2Amazon.com16,000人の大規模リストラ
- 3Morgan Stanley全社員の3%をカット
- 4旧Square(Block)AI導入による4,000人の削減
このリストラリストは、氷山の一角に過ぎない。
AIを活用する企業は、活用しない企業に対して圧倒的なコスト優位性を持つ。
24時間、ミスなく、低コストで稼働するAIに、人間は太刀打ちできない。
つまり、AIを導入する企業では労働者が不要になり、導入しない企業は競争に負けて破綻する。
所得の高いホワイトカラーが職を失えば、個人消費は必然的に失速する。
消費の停滞は企業業績を悪化させ、さらなる人員削減を招く。
これこそが、これから我々が直面する負のスパイラルの正体である。
今はまだ経済指標に現れていないだけで、水面下では着実に地盤沈下が始まっている。
AIは効率化の道具ではなく、労働の代替品である
この本質を見誤れば、投資判断を致命的に誤ることになる。
企業が利益を確保するために人員を削り、AIへと舵を切る局面では、短期的には株価が維持されるかもしれない。
しかし、消費者が購買力を失えば、最終的には全ての経済活動が収縮へと向かう。
景気は3〜4ヶ月以内に、目に見える形で悪化の兆しを見せ始めるだろう。
S&P500神話の崩壊:2040年まで続く「失われた15年」

多くの投資家が、インデックス投資こそが「正解」であると盲信している。
S&P500や全世界株式(オルカン)を積み立てれば、将来は安泰だと信じて疑わない。
だが、その自価総額過重型という構造こそが、最大の罠であることに気づく者は少ない。
今のインデックスは、一部の巨大テック企業にあまりにも偏りすぎている。
「パフォーマンスの悪い銘柄は入れ替えられるから、インデックスは安定するのではないか?」
この質問に対する回答は、残酷なものである。
銘柄の入れ替えが行われるのは、株価が暴落し、時価総額が縮小した後である。
つまり、あなたが築き上げた資産が数年にわたって目減りした後に、ようやく新陳代謝が起きるのだ。
これは「安くなった株を売り、高くなった他国の株を買う」という愚行をシステムが強制することを意味する。
米国株の黄金時代は、終わりを告げようとしている。
私は、2026年から2040年頃までのS&P500の年率リターンは、1桁台前半の低パフォーマンスに留まると予測する。
一方で、欧州株や新興国株、そしてコモディティや暗号資産は、2桁のリターンを叩き出すだろう。
これからの10数年間は、米国一辺倒からの「国際分散投資」が不可欠な時代となる。
| 期間 | 主役となる資産 | 期待リターン |
|---|---|---|
| 2010年代 | 米国テック株(GAFAM等) | 極めて高い |
| 2020年代後半 | 欧州・新興国・コモディティ | 比較的高水準 |
| 2040年まで | S&P500指数 | 1桁台前半の低迷 |
もしあなたが、年率3〜4%程度の微々たるリターンで満足できるなら、米国株インデックスを持ち続けても良いだろう。
しかし、より効率的に資産を増やしたいのであれば、ポートフォリオから米国株の比率を落とすべきだ。
時価総額が大きいという理由だけで巨大テック企業を抱え続けるのは、沈みゆく巨船に居座るのと同義である。
米国株一辺倒の時代は、既に終焉を迎えた
巨大テック企業が急落した際、他国の株価が上昇してもインデックス全体をカバーしきれない。
なぜなら、今のインデックスは多様性を失った「テック株の集合体」に変貌しているからだ。
2040年までの長期低迷期を生き抜くためには、これまでの成功体験を一度捨て去る勇気が求められる。
信用収縮の足音と分散投資の本質:生き残るための資産防衛術
足元の失業率は低水準だが、将来の急上昇はもはや避けられない。
その火種はAIだけではなく、ノンバンク融資のプライベートクレジット市場にも潜んでいる。
1つの担保で複数の機関から融資を受ける「二重担保」が横行しており、融資の厳格化が始まっている。
信用収縮が本格化すれば、財務体質の弱い企業はドミノ倒しのように経営破綻する。
こうした「有事」において、新興国株を売却すべきかという問いがある。
結論から言えば、それは各々のリスク許容度に依存する。
景気交代を伴う下落相場では、米国株も新興国株も、さらにはビットコインや金でさえも一斉に売られる。
もし50%の下落に耐えられないのであれば、一部を現金化して嵐をやり過ごすのも一つの手である。
私の予測によれば、S&P500は最大で50%の下落、円建てでは60%もの暴落を見せるだろう。
日米金利差の縮小により、ド安円高が猛烈な勢いで進むからだ。
この下落相場は、天井をつけてから平均15ヶ月、すなわち2027年3月頃に底を打つ計算になる。
この長期的な戦いに耐えうるための武器が、伝統的な資産に縛られない「分散」である。
私が投資している不動産クラウドファンディング「トチーズ」のような、非伝統的な投資対象も一つの選択肢だ。
株式市場が乱高下し、多くの投資家が逃げ場を失う中で、市場の波風を受けにくい資産を持つ意味は大きい。
実際、運用期間1ヶ月で実績利回り15%という結果は、暴落相場における強力な避難先となり得ることを証明している。
米国株はこれから、景気交代を伴う本格的な下落相場へと足を踏み入れる。
歴史を振り返れば、3月は常に相場の転換点となってきた。
機関投資家は既に、景気後退を見越して静かに株を売り抜け始めている。
我々個人投資家に残された時間は、残りわずかである。
今この瞬間が、君の人生のすべてを左右する転換点だ
最後に、もう一度警告しておく。
AIが労働を奪い、信用収縮が企業の息の根を止め、米国株神話が崩壊する日は近い。
この冷徹な現実に目をつぶるのか、それとも不都合な真実を受け入れて次の一手を打つのか。
その判断が、2040年までのあなたのリターンを決定づけるのである。
