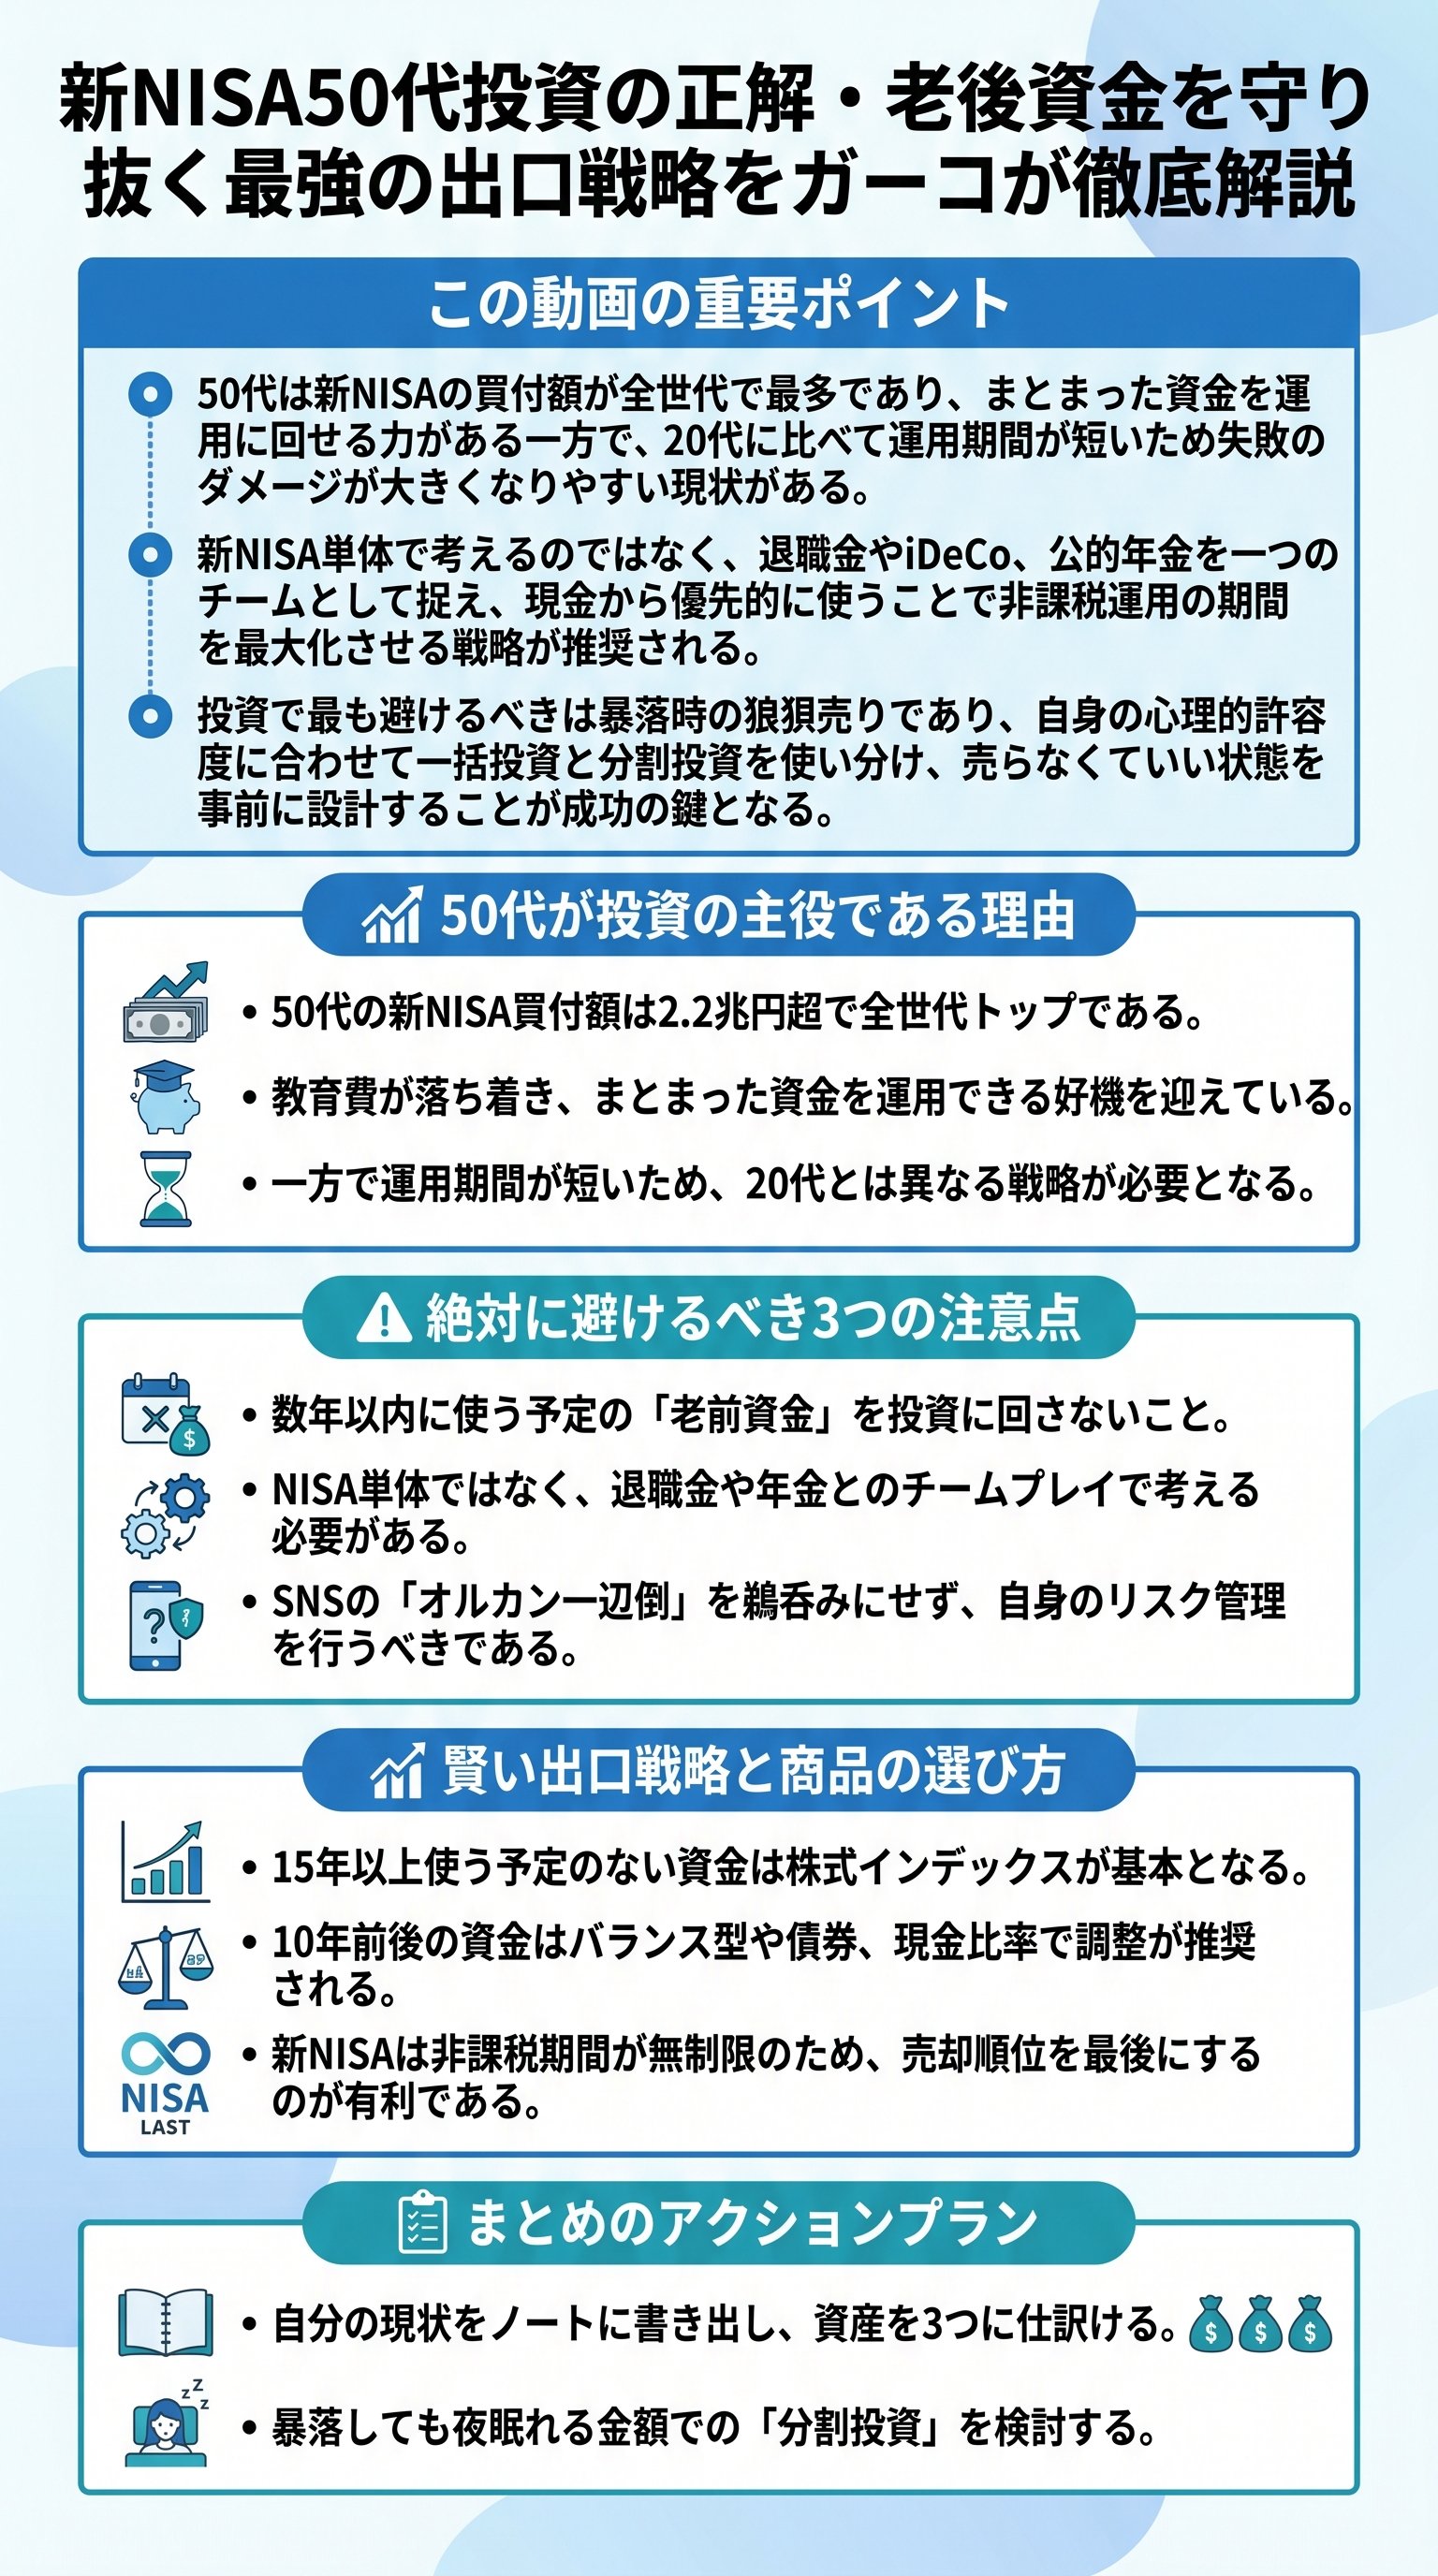
50代が新NISAの主役である意外な事実
新NISAのスタート以降、投資の主役は若年層だと思われがちですが、実は統計的に最も資金を投じているのは50代です。
NISA口座数および買付額において50代は全世代でトップを誇り、その金額は実に2兆2904億円に達しています。
これは、50代が現役として十分な収入があり、子育てが落ち着いて教育費の負担が減り、さらに退職金というまとまった資金が見え始める時期であるためです。
まさに人生の後半戦に向けた「資産形成のラストスパート」をかける非常に重要な世代といえるでしょう。
一方で、50代の投資スタイルには顕著な特徴があります。
20代の約73%がコツコツと積み立て投資を行っているのに対し、50代で積み立てを選択している割合は36.8%にとどまります。
多くの50代は、これまでの貯蓄を一括投資に回したり、個別株を中心に運用したりする傾向にあります。
まとまった資金力があるからこそ、その運用手法が将来の資産額に決定的な差を生むことになります。
| 世代 | 積み立て投資実施率 | 主な投資傾向 |
|---|---|---|
| 20代 | 73.4% | コツコツ少額積立 |
| 50代 | 36.8% | 一括・個別株投資 |
資産形成を失敗させる3つの落とし穴
50代の投資において、絶対に避けるべき3つの注意点があります。
まず第一に、近いうちに使う予定があるお金まで投資に回してしまうことです。
50代は住宅ローンの完済や子供の大学費用、さらに親の介護や家のリフォームなど、支出の波が激しく訪れる時期です。
また、定年退職から年金受給開始までの「空白期間」を埋めるための資金も確保しておかなければなりません。
これを考慮せずに全額を新NISAに投じると、相場の下落局面で現金が必要になった際に「損切り」を強いられる最悪のシナリオを招きます。
第二に、新NISA単体で投資を考えてしまうことも危険です。
50代の資産形成は、預金、退職金、iDeCo、企業型DC、公的年金といった複数の要素を組み合わせた「チームプレイ」で考える必要があります。
例えば、iDeCoの受け取りには税金が絡みますが、2026年1月からは10年ルールへの変更も控えています。
これらの制度と新NISAの売却タイミングを連動させなければ、税負担が増えたり、キャッシュフローが途絶えたりする可能性があります。
第三に、リスク許容度の見誤りです。
70代以上の投資家の中には成長投資枠を使い、国内株式比率を高めている方も多いですが、これはあくまで余裕資金がある場合の話です。
50代に必要なのは一発逆転のギャンブルではなく、守るべき資産を確保しながら育てる戦略です。
- 1近い将来の支出(老前資金)を無視しない
- 2退職金や年金との組み合わせを計算する
- 3年齢に見合ったリスクバランスを保つ
預金・年金・退職金を統合する出口戦略
50代からの投資で最も重要な視点は「いつ、どの口座から、どの順番で使うか」という出口戦略です。
資産を増やすフェーズから、いかに効率よく使うかというフェーズへの転換が求められます。
整理すべきポイントは4つの口座の役割分担です。
まず退職金は老後資金の土台となります。
自身の勤務先に制度があるのか、一時金か年金形式か、正確な金額を事前に把握しておくことが、新NISAへの入金額を決める前提条件となります。
次に、公的年金の受け取り方です。
原則65歳受給ですが、繰り下げ受給を選択すれば最大75歳まで受給額を増やすことが可能です。
ただし、年金開始までの生活費を何で賄うかが重要です。
ここでの鉄則は、非課税期間が無期限である新NISAを最後まで残すことです。
現金を先に使い、非課税メリットを最大限に享受できる新NISAを長く運用させることで、複利の恩恵を最大化できます。
- 退職金:金額と受取時期を人事に確認する
- iDeCo:退職所得控除との関係を意識して受け取り方を決める
- 公的年金:受給開始までの空白期間の生活費を確保する
- 新NISA:売却の優先順位を最後にして複利効果を狙う
投資期間と心理的許容度で選ぶ最適解
新NISAで何を買うべきかについては、商品の知名度ではなく「そのお金をいつ使うか」という投資期間で判断します。
15年以上使わない余裕資金であれば、全世界株式やS&P500といった株式インデックスファンドが有力候補となります。
信託報酬が0.05%から0.09%程度の低コストな商品を選ぶことで、長期的なリターンを最大化できます。
一方、10年前後で使う可能性がある資金なら、債券を含んだバランス型ファンドや、現金比率を高めた運用が適しています。
まとまった資金の投入方法についても、心理的な側面を重視すべきです。
論理的には一括投資が有利な場面が多いですが、1000万円を投資して直後に30%下落し、資産が300万円減少した画面を見て平然としていられる人は多くありません。
もし不安を感じるなら、まずは300万円程度を先に投入し、残りを2〜3年かけて分割で積み立てるなどの工夫が有効です。
| ケース | 投資額 | 預金 | 30%下落時の含み損 | 心理的ダメージ |
|---|---|---|---|---|
| 全額投資 | 1000万円 | 0 | -300万円 | 非常に大きい |
| 半額投資 | 500万円 | 500万円 | -150万円 | 中程度 |
| 分割投資 | 300万円 | 700万円 | -90万円 | 抑えやすい |
老後の安心を確実にする最強の5ステップ
最後に、50代が明日から実践すべき最強の5ステップをまとめます。
これまでの内容を構造化し、迷いなく行動に移すための指針です。
まずステップ1は、自身の現状の「書き出し」です。
退職までの年数、見込み額、年金の受取予定、10年以内の必要資金をすべて可視化します。
これがすべての戦略の起点となります。
次にステップ2で、保有資産を「守る・使う・育てる」の3つに仕訳けます。
生活防衛費として1〜2年分の現金は必ず「守るお金」として確保してください。
- 1自身の現状(退職金・年金・必要資金)を可視化する
- 2資産を「守る・使う・育てる」に3分類する
- 3出口戦略を逆算し、新NISAを最後まで残す設計をする
- 4使用時期に合わせた投資商品を選択する
- 5暴落時でも耐えられる入金スピードを決める
50代からの新NISAは、決して遅すぎることはありません。
しかし、20代のような「攻め一辺倒」の戦略ではなく、出口から逆算した守りの設計を組み込むことで、初めて老後の不安を解消する強力な武器となります。
増やすことと同じくらい「売らなくていい状態」を作ることに注力し、人生後半の選択肢を広げていきましょう。
