日本の公的医療保険という「格差の迷宮」
日本の社会保障制度は、一見すると平等である。
だが、その内実を覗けば、そこには残酷なまでの格差が横たわっている。
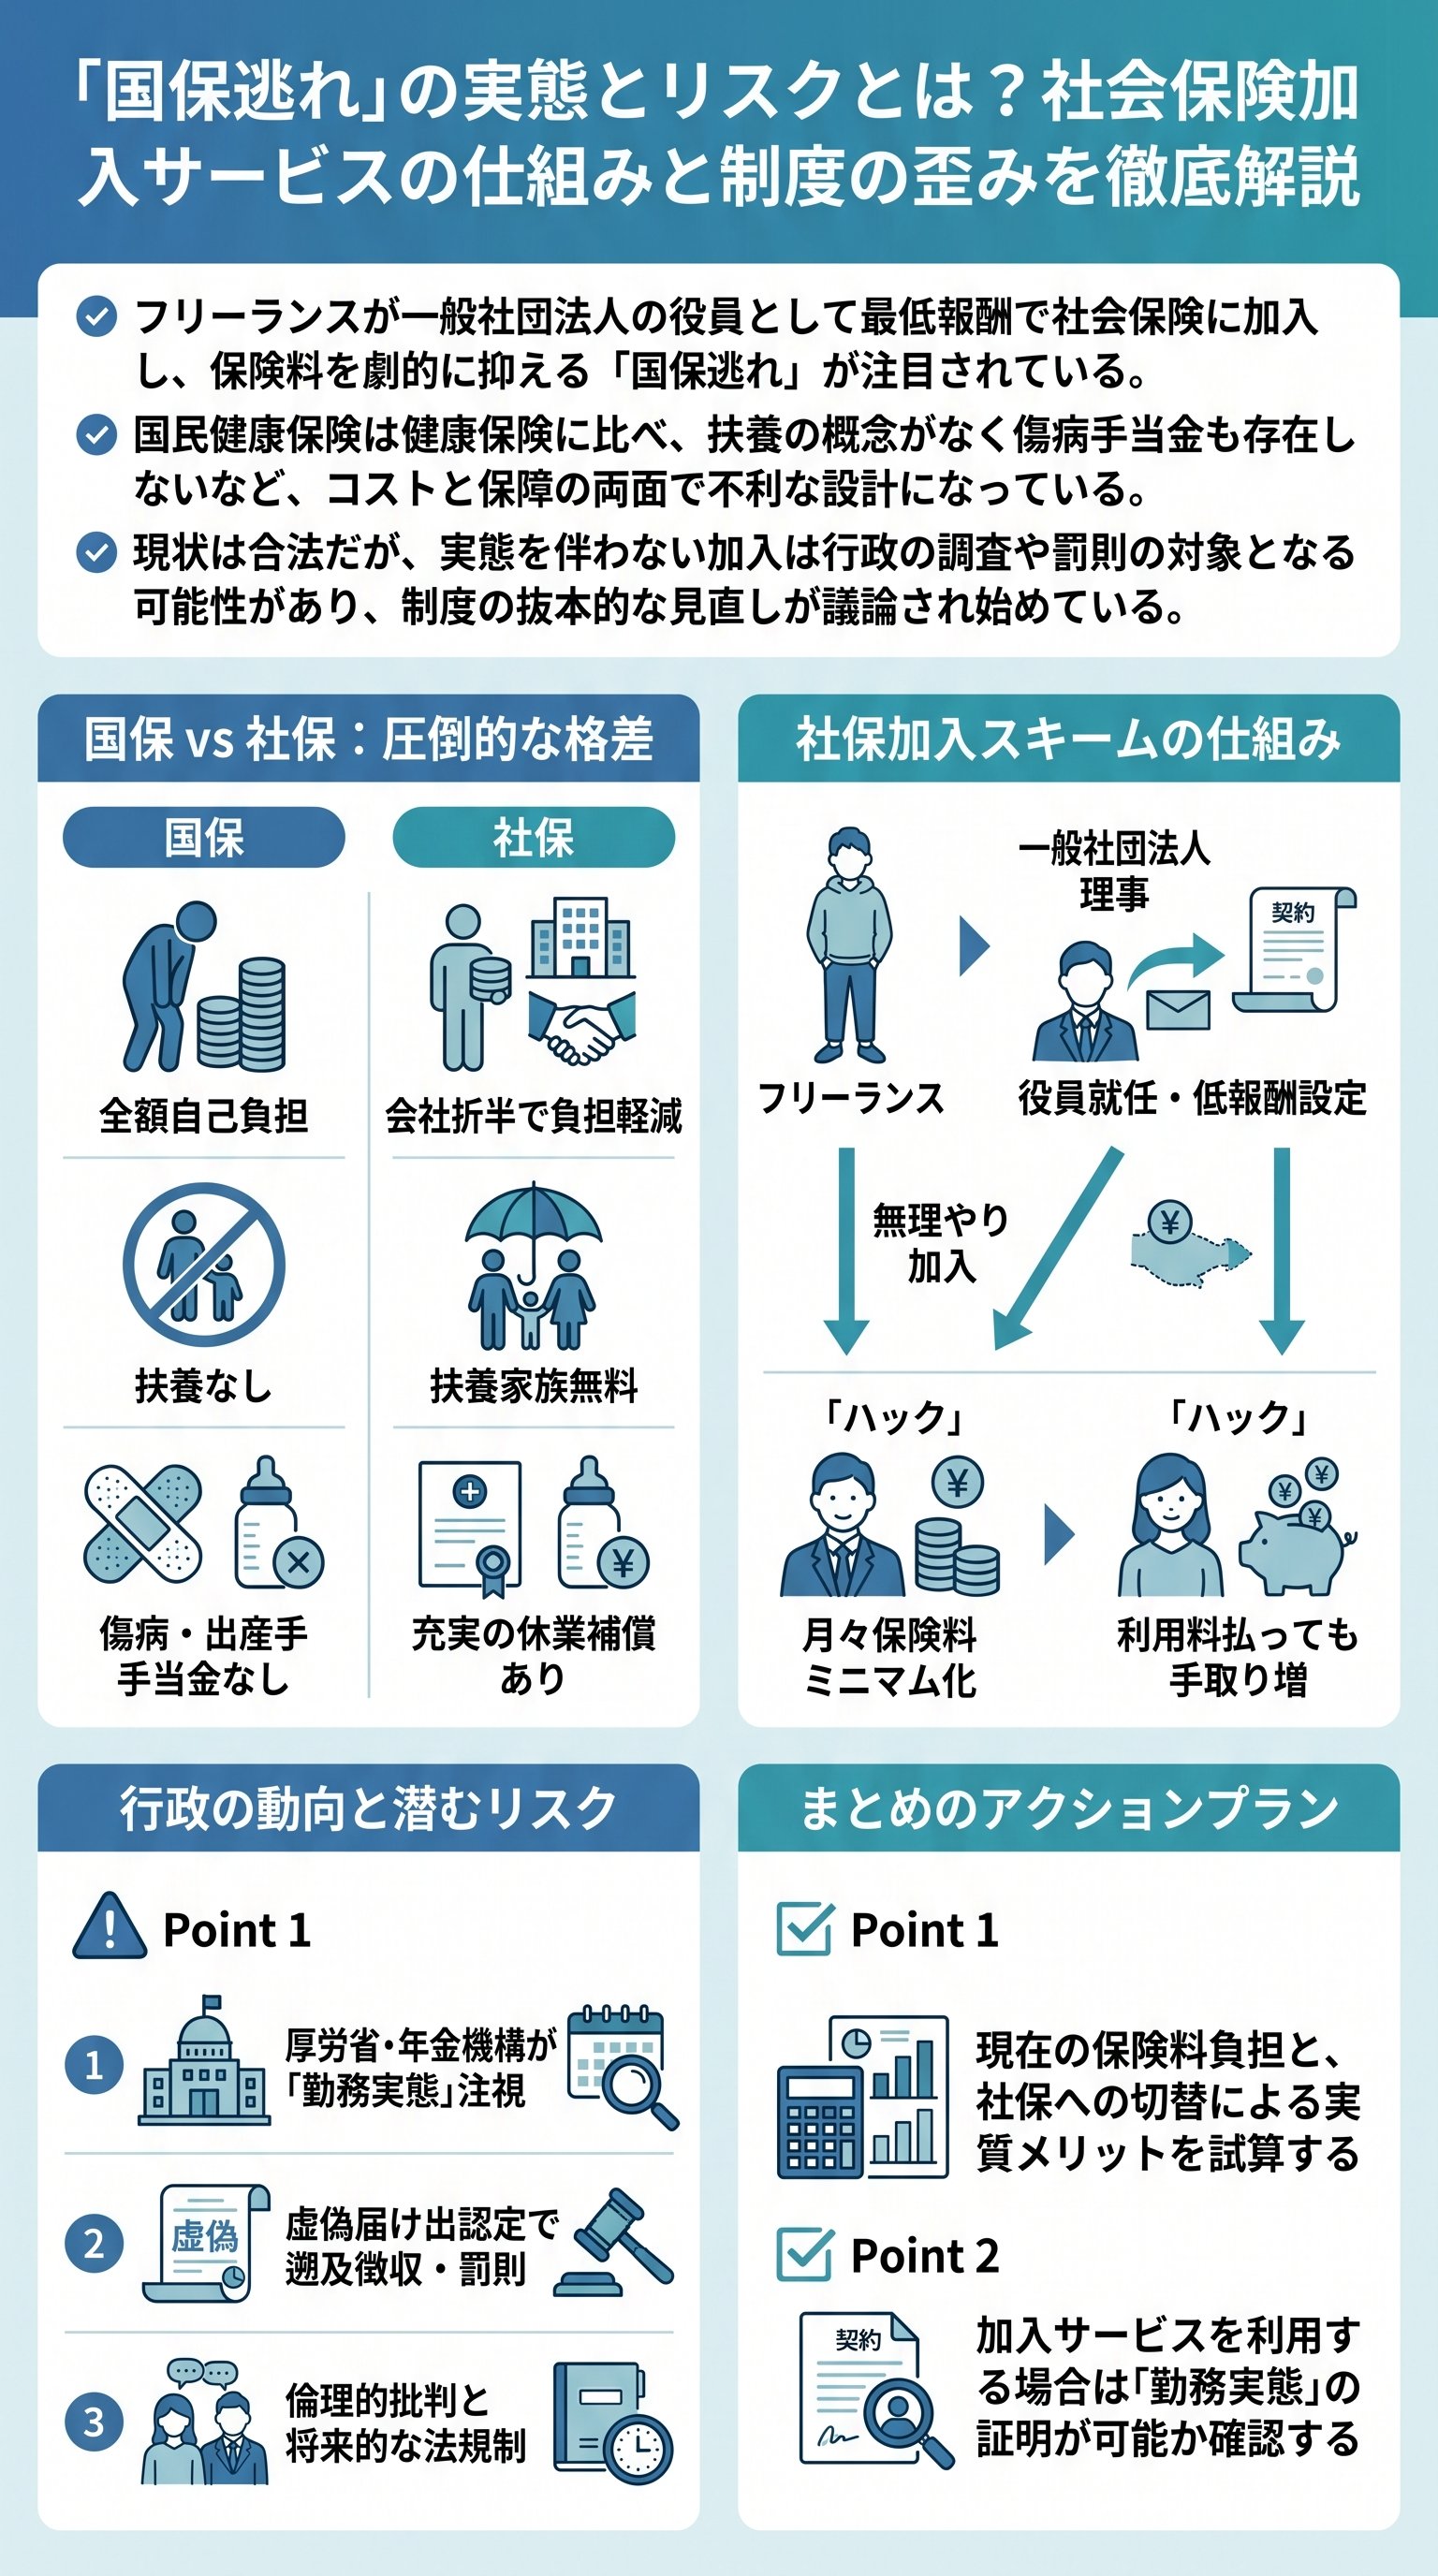
特にフリーランスや自営業者が加入する「国民健康保険」の負担は重い。
まさに、持たざる者に対する「弱者への罰ゲーム」と化しているのが現状である。
実は、この不条理から逃れるための「裏道」が密かに注目を集めている。
それが、今回解説する「国保逃れ」と呼ばれる手法である。
一般社団法人の役員に就任し、意図的に社会保険へ加入する。
この手法は、現時点では合法的なハックとして機能してしまっているのだ。
「国民健康保険は、健康保険の完全なる劣化版である。保険料は高く、保証は驚くほどに薄い。この構造的欠陥が、人々を脱法的なスキームへと駆り立てるのだ」
国民健康保険には「扶養」という概念が存在しない。
だから、家族が増えれば増えるほど、保険料は青天井に膨らんでいく。
一方で、会社員が加入する健康保険は、家族を扶養に入れれば追加負担はゼロである。
この圧倒的な差を前にして、合理的な人間が「逃げ道」を探すのは必然の帰結といえる。
さらに、健康保険には「傷病手当金」や「出産手当金」が完備されている。
でも、国民健康保険にはそれらが原則として存在しない。
つまり、フリーランスは病気になれば即座に収入が断絶するリスクを背負っている。
この「コスト高・低リターン」な仕組みこそが、国保逃れを生む最大の元凶である。
つまり、これは単なる節税の物語ではない。
不公平な制度に対する、個人による静かなる反乱なのである。
貴様がこの現実を直視するか、目を逸らし続けるか。
それは、貴様の生存戦略そのものを問うているに他ならない。
一般社団法人を隠れ家にする「国保逃れ」の正体
では、具体的にどのような手口で「国保逃れ」は行われるのか。
その核となるのが、近年急増している「社保加入サービス」の存在である。
これは、一般社団法人などの組織を器として利用する。
利用者をその法人の「役員」や「理事」に据え置くことで、強引に社会保険を適用させるのだ。
仕組みは極めてシンプル、かつ巧妙である。
まず、利用者はサービス運営会社が用意した法人の役員に就任する。
そこで、社会保険加入の条件を満たす最低限の報酬を設定する。
例えば、月額数万円程度の役員報酬を自らに支払う形を取るのである。
こうすることで、社会保険料をミニマムに抑え込むことが可能となる。
- 1運営法人の理事(役員)として登記される
- 2社会保険(健康保険・厚生年金)の加入手続きを行う
- 3毎月、最低ランクの役員報酬を受け取る
- 4報酬から天引きされる形で、格安の保険料を納付する
- 5サービス会社へ別途「利用料」を支払う
実は、このスキームにおいて利用者は「客」でありながら「経営層」を演じる。
形式上は法人の運営に関与している体裁を取る必要があるからだ。
でも、実態はアンケート回答程度の名目的な業務に留まるケースが大半である。
これが、専門家から「形骸化した加入」と批判を浴びる所以である。
つまり、彼らは「会社員」という身分を金で買っているのである。
社会保険料の削減額が、サービス利用料を上回れば「勝ち」という算段だ。
この冷徹な損得勘定こそが、このビジネスを支える動力源である。
法と倫理の隙間を縫うように、偽装された身分が量産されている。
だが、この「隠れ家」はいつまでも安泰ではない。
行政はすでに、この歪な仕組みに鋭い視線を注ぎ始めている。
実態を伴わない役員就任は、いずれ厳しい調査の対象となるだろう。
その時、貴様の「節約」という名の盾は、果たして通用するだろうか。
実質70万円の削減?驚愕のコストパフォーマンス
この「国保逃れ」がなぜこれほどまでに流行するのか。
理由は単純明快である。
圧倒的に金が浮くからだ。
実際の事例では、年間で約70万円もの保険料削減に成功した40代男性も存在する。
これだけの金額が手元に残るなら、多少のリスクを冒してでも飛びつく者は後を絶たない。
ここで、国民健康保険と健康保険(社保加入サービス利用時)の差を比較してみよう。
その差は、もはや比較すること自体が滑稽なほどに開いている。
以下の表を見れば、合理的な人間がどちらを選ぶかは自明である。
| 比較項目 | 国民健康保険(フリーランス) | 健康保険(社保加入サービス) |
|---|---|---|
| 保険料の負担 | 全額自己負担(所得に連動) | 最低ランクの定額負担 |
| 家族の扶養 | なし(人数分加算) | あり(何人でも無料) |
| 傷病手当金 | 原則なし | あり(給与の約2/3) |
| 出産手当金 | なし | あり |
| 削減ポテンシャル | ゼロ | 年間数十万円単位 |
この削減額は、単なる「お小遣い」のレベルではない。
年収数百万円の個人事業主にとって、70万円は死活問題に関わる大金である。
だからこそ、彼らは「サービス利用料」というコストを喜んで支払う。
利用料を払っても、なお数十万円の利益が出るという計算が成り立つからだ。
しかし、この利益はどこから湧いてきているのか。
それは、他の誠実な納税者が支える公的制度からの収奪に他ならない。
最低ランクの保険料しか払わず、手厚い保障だけを享受する。
これを「フリーライド(タダ乗り)」と呼ばずして、何と呼ぶべきか。
結局のところ、このスキームは「早い者勝ちのパイの奪い合い」である。
制度が存続している間だけ享受できる、期間限定の果実に過ぎない。
だが、その果実があまりにも甘美であるため、人々は列をなす。
貴様もまた、その列に並ぶ一人になるのか、それとも高みの見物を決め込むのか。
行政のメスが入るか?「脱法」と「適法」の境界線
話題が大きくなれば、当然ながらお上の逆鱗に触れることになる。
日本年金機構や厚生労働省は、すでにこの実態を把握している。
「虚偽があれば適切に対応する」との公式見解は、実質的な宣戦布告だ。
今後、勤務実態の調査は、かつてないほど厳格化されることは明白である。
そもそも、役員の社会保険加入には厳しい条件が課せられている。
組織の意思決定に関与しているか、役員会に出席しているか。
これらの「勤務実態」が証明できなければ、加入は取り消される。
もし虚偽が発覚すれば、過去に遡っての徴収や罰則すら免れない。
「実態をよく把握して、適正な運用がなされているかどうか。そういう観点からの検討が必要だと考えている」
これは厚生労働省幹部の言葉であるが、その裏には冷徹な意思が隠されている。
「適正な運用」という言葉は、往々にして「締め付けの強化」と同義である。
実態のない「幽霊理事」を放置することは、国家の徴収システムへの侮辱だからだ。
今、この瞬間も、包囲網は確実に狭まっている。
- 1勤務実態の調査(ヒアリングや書類確認)の強化
- 2役員報酬と業務内容の著しい不均衡の是正勧告
- 3サービス運営法人への立ち入り検査
- 4不正加入と判断された場合の保険資格の遡及取り消し
実は、この問題の根底にあるのは「倫理観」と「合理性」の衝突である。
合法である以上、何をしても自由だという考え方は、一見正しく見える。
でも、社会の維持には一定の「誠実さ」が必要不可欠である。
抜け穴を塞ぐためのコストは、結局、巡り巡って全ての国民が負担することになる。
つまり、貴様が今手にしている「節約」という果実は、毒入りかもしれないのだ。
行政が本気で動き出したとき、その果実は一瞬で腐り落ちるだろう。
そのリスクを承知で突き進む度胸が、貴様にはあるか。
それとも、崩壊する足場から早々に飛び降りる準備ができているか。
制度の歪みを生き抜くための「冷徹な処世術」
結局のところ、この「国保逃れ」騒動は制度の敗北を物語っている。
国民健康保険と健康保険の間に、これほどの格差を放置し続けた行政の怠慢である。
歪んだ制度の下では、歪んだ対策が生まれるのは至極当然の摂理だ。
これを個人の倫理感だけに押し付けるのは、あまりに酷な話であろう。
だが、我々が生きているのは「あるべき世界」ではなく「現実の世界」である。
現状、この手法が「合法」である事実は揺るがない。
払うべきものはきっちり払い、削減できるものは徹底的に削減する。
このスタンスを貫くことこそが、資本主義社会における唯一の正解である。
マイクロ法人の設立や、今回の社保加入サービス。
これらは全て、複雑すぎる社会保障制度への個人レベルの対抗手段だ。
大切なのは、他人の倫理感に惑わされることなく、自らの頭で考えることである。
自らの資産を守れるのは、国家でも隣人でもなく、貴様自身だけなのだから。
| 姿勢 | 敗者の思考 | 勝者の思考 |
|---|---|---|
| 制度に対して | ただ不満を漏らす | 構造を理解し、活用する |
| リスクに対して | 見て見ぬふりをする | 許容範囲を定義し、対策する |
| 情報に対して | 受動的に受け取る | 自ら深掘りし、検証する |
ただ、一つだけ警告しておこう。
「合法」と「適正」は似て非なるものである。
たとえ法を犯していなくても、制度の趣旨を著しく逸脱する行為には代償が伴う。
それは社会的信用の失墜かもしれないし、制度そのものの改悪かもしれない。
その代償を支払う覚悟がある者だけが、この危険な橋を渡る資格を持つ。
最後に、これだけは覚えておくがいい。
世の中は常に変化し、昨日の正解が今日の不正解になることは珍しくない。
学びを止め、思考を停止した者は、真っ先にシステムの犠牲者となる。
変化の波を乗りこなし、強かに生き残れ。
そのために、貴様はこれからも学び続けなければならないのである。
