資産運用の二大巨頭を比較する基準
資産形成を志す上で避けて通れないのが、NISAとiDeCo(個人型確定拠出年金)のどちらを優先すべきかという問題です。
多くの投資家が「どちらが得か」という問いに対して、単純な比較では答えが出ないことに悩まされています。
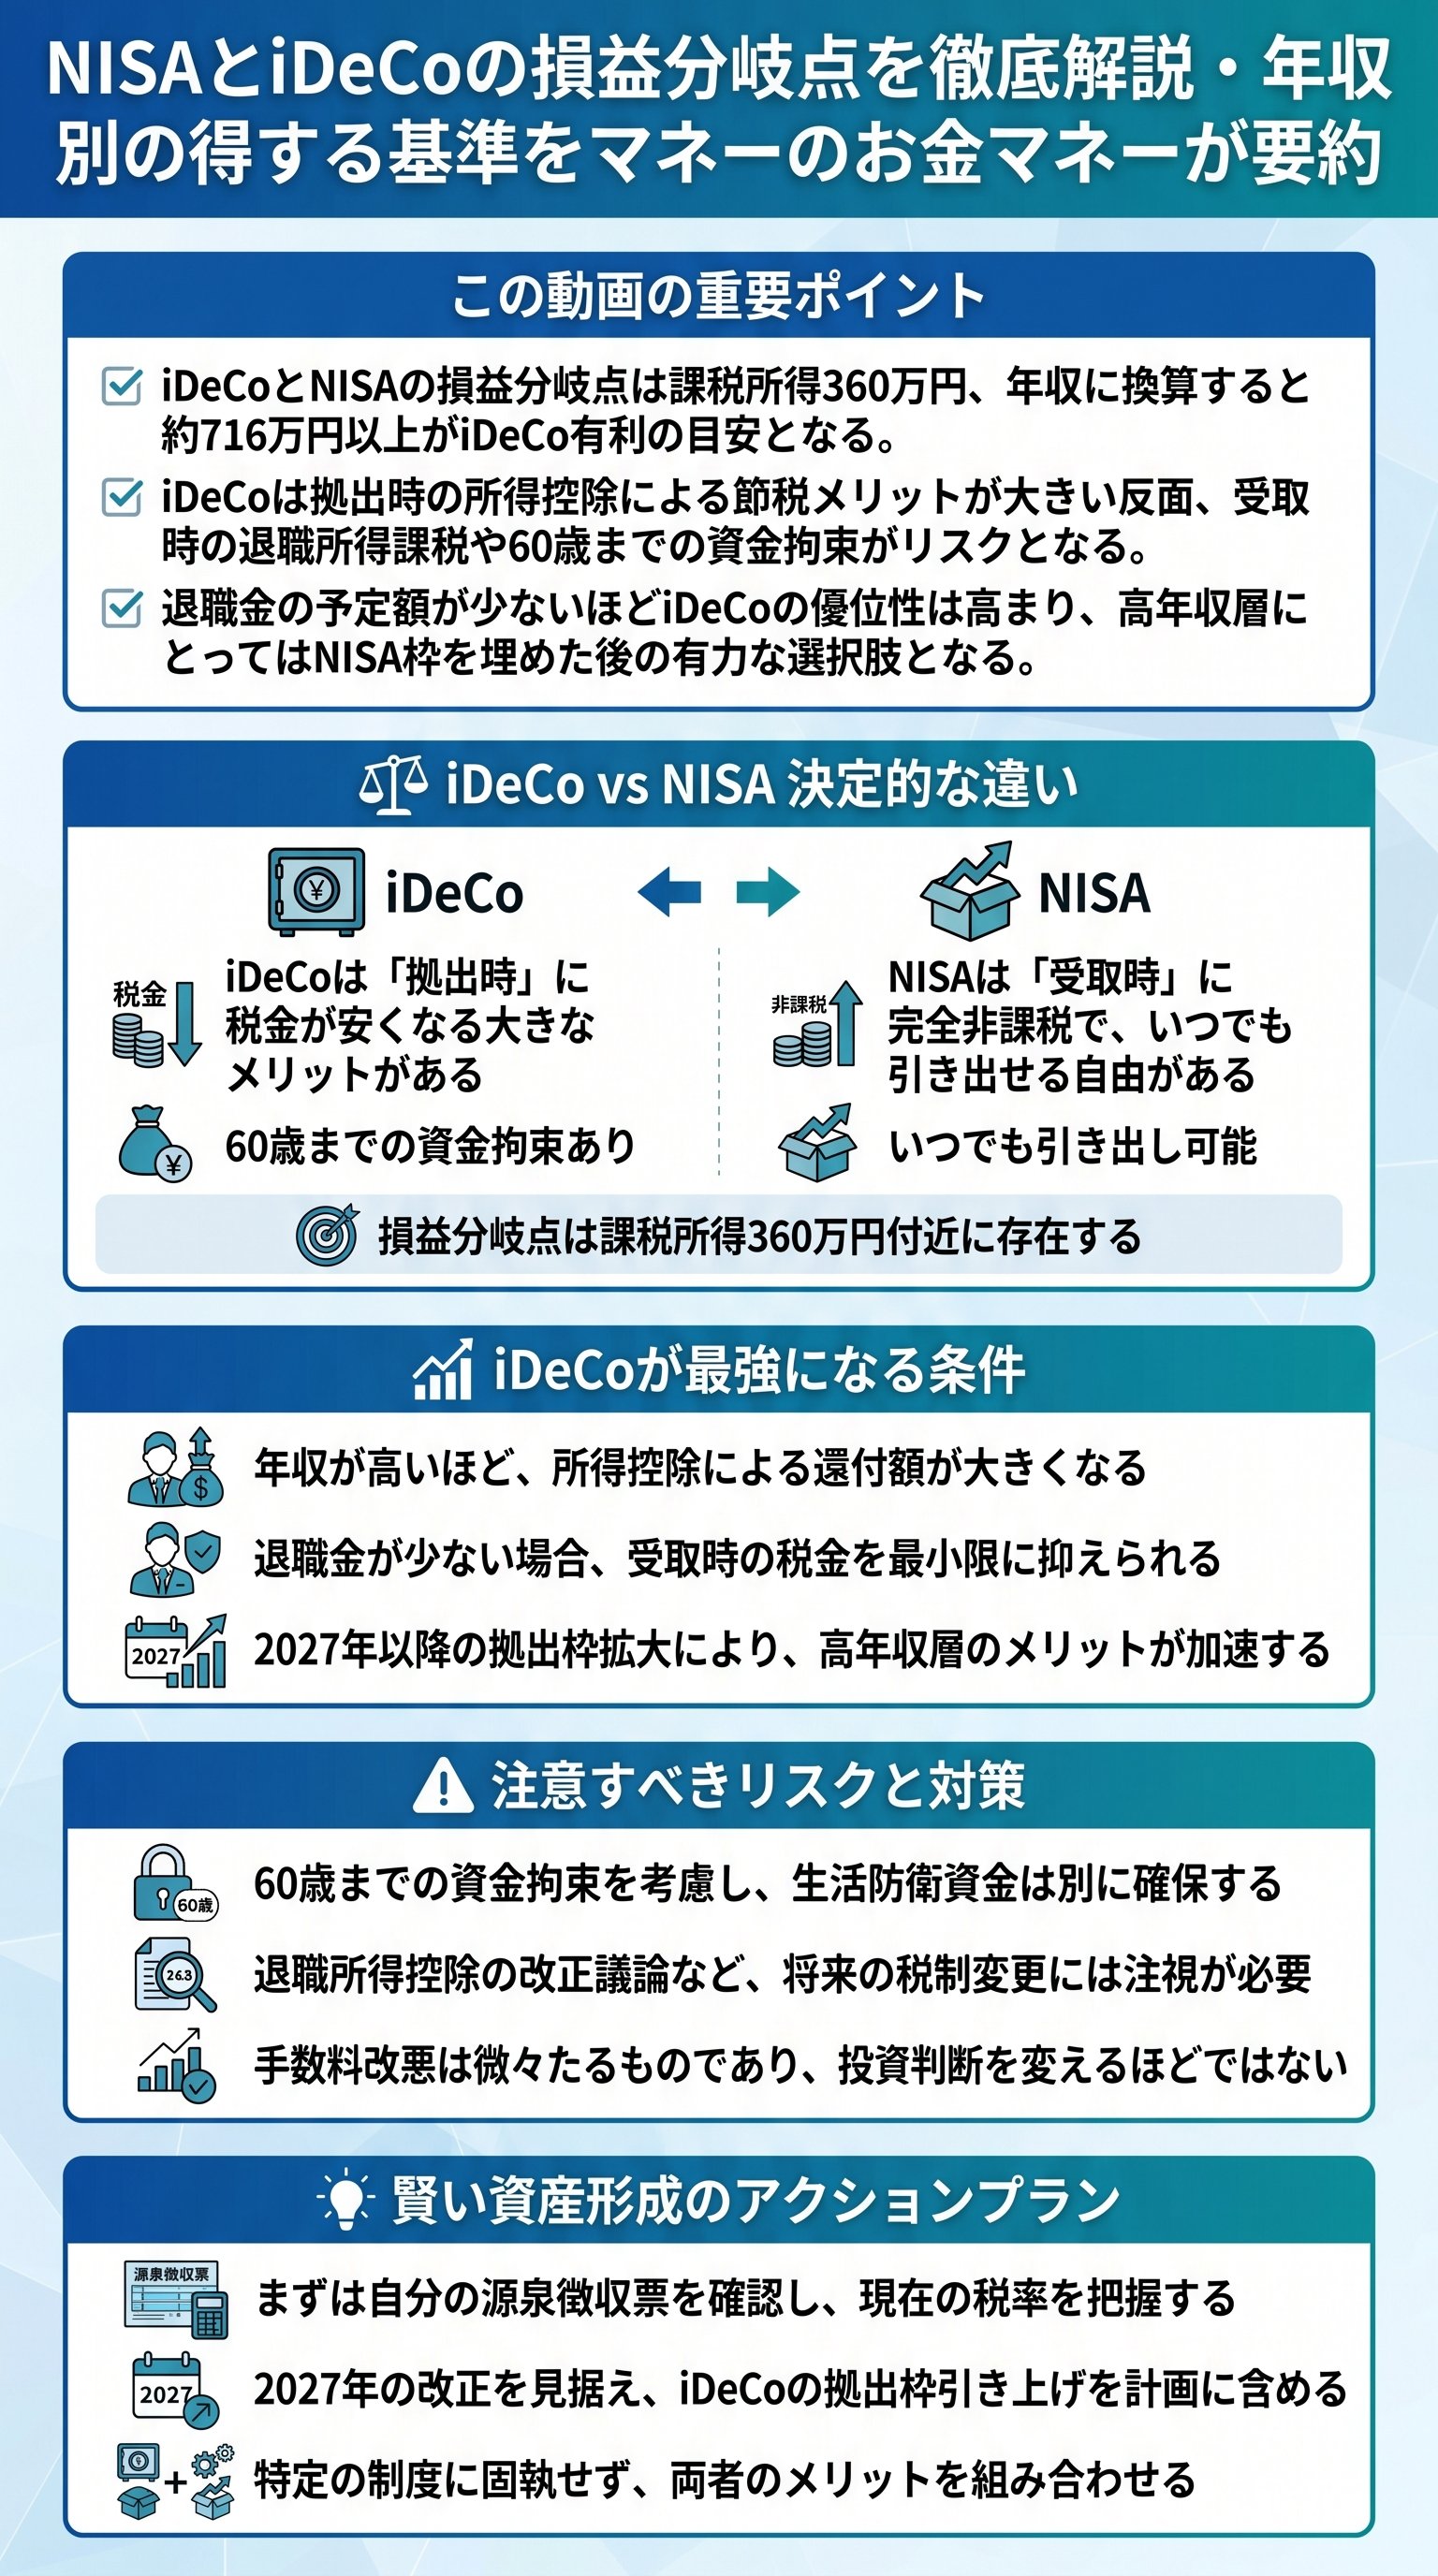
動画では、この複雑な問題を解き明かすための明確な損益分岐点を提示しています。
一般的にiDeCoは「節税効果が高い」と言われますが、一方で「60歳まで引き出せない」という強力な資金拘束が存在します。
この対極にあるのが、柔軟な引き出しが可能で運用益が非課税となるNISAです。
両者の損得を分けるのは、現在の課税所得と将来受け取る退職金のバランスにあります。
まずは自分の立ち位置を客観的な数値で把握することが、賢明な資産運用の第一歩となります。
課税所得360万円が分岐点となる理由
動画内で最も重要な指標として挙げられているのが、課税所得360万円という数字です。
これを額面の年収に換算すると、諸条件によりますが概ね年収716万円以上が一つの目安となります。
この水準を超えると、所得税と住民税を合わせた税率が約30%に達し、iDeCoによる所得控除の恩恵がNISAの非課税メリットを大きく上回り始める傾向があります。
- 1課税所得とは、額面年収から社会保険料や各種控除を差し引いた後の金額を指します。
- 2税率30%の層では、月2.3万円の拠出で年間約8万円の節税が可能です。
- 3この節税分を再投資に回せるかどうかが、長期的な資産形成のスピードを左右します。
課税所得360万円以上の層は、退職金の額に関わらずiDeCoが有利になりやすいという事実は、高年収層にとって極めて重要な判断材料です。
これは、運用後の課税を考慮しても、拠出時の税率(入口)と受取時の税率(出口)の差益が確実に残るためです。
| 項目 | iDeCo | NISA |
|---|---|---|
| 拠出時の税制 | 所得控除あり | 特になし |
| 運用中の税制 | 非課税 | 非課税 |
| 受取時の税制 | 退職所得または公的年金として課税 | 非課税 |
| 資金の流動性 | 60歳まで原則不可 | いつでも可能 |
退職金との兼ね合いで決まる出口戦略

iDeCoの最大の懸念点は、受取時に退職所得として課税される点です。
特に大企業勤務や公務員など、多額の退職金が見込まれる場合は注意が必要です。
退職所得控除の枠を超えた分については、その半額に対して課税される仕組みですが、控除枠は「勤続年数」や「拠出年数」によって決まります。
- 退職金が多い場合:iDeCoの受取額が控除枠を超え、実効税率が上がる可能性があります。
- 退職金が少ない場合:iDeCoの非課税枠をフル活用でき、圧倒的に有利となります。
具体例として、年収716万円の「いでさん」と、同じ条件でNISAを活用する「兄さん」の比較が示されています。
月2.3万円を20年間運用した場合、節税分を含めた運用額ではiDeCo側が300万円以上の差をつけて勝利するケースもあります。
これは、最初に税金を引かれる前に運用を開始できる複利の力が、出口での課税を補って余りあるからです。
手数料改悪と制度改正の真実

SNS等で話題となっている「iDeCoの手数料改悪」についても、冷静な分析が必要です。
2027年から拠出時の手数料が月105円から120円に引き上げられる予定ですが、これは年間でわずか180円の増額に過ぎません。
20年間の合計でも3,600円程度の影響であり、運用益や節税効果に比べれば誤差の範囲と言えます。
2027年からは、会社員の場合でも最大で月額6.2万円までの拠出が可能になる見込みです。
これにより、高年収層にとっては所得控除による節税効果がさらに拡大します。
特に税率が高い層にとっては、NISA枠を使い切った後の「最強の受け皿」としての地位をより強固なものにするでしょう。
ライフプランに合わせた最適な併用術
結局のところ、NISAとiDeCoは二者択一ではなく、ハイブリッドな活用が正解となります。
資金の流動性を確保しつつ、最大限の節税メリットを享受するためのステップは以下の通りです。
- 1まずはNISAで「いつでも使えるお金」を確保し、生活防衛資金を整えます。
- 2課税所得が360万円を超える、または節税意識が高まった段階でiDeCoを開始します。
- 3退職金の予定額を把握し、受取時の控除枠をオーバーしない範囲で拠出額を調整します。
- 42027年の改正後は、余剰資金をiDeCoの拡大枠に優先的に割り振ります。
資産運用において最も恐ろしいのは、SNSの断片的な情報に惑わされて機会損失をすることです。
iDeCoの資金拘束や将来の増税リスクを過度に恐れるあまり、現在享受できる確実な節税メリットを捨てるのは本末転倒です。
自分の年収、退職金、ライフプランを軸にした冷静な判断こそが、最終的な資産額の差となって現れます。
