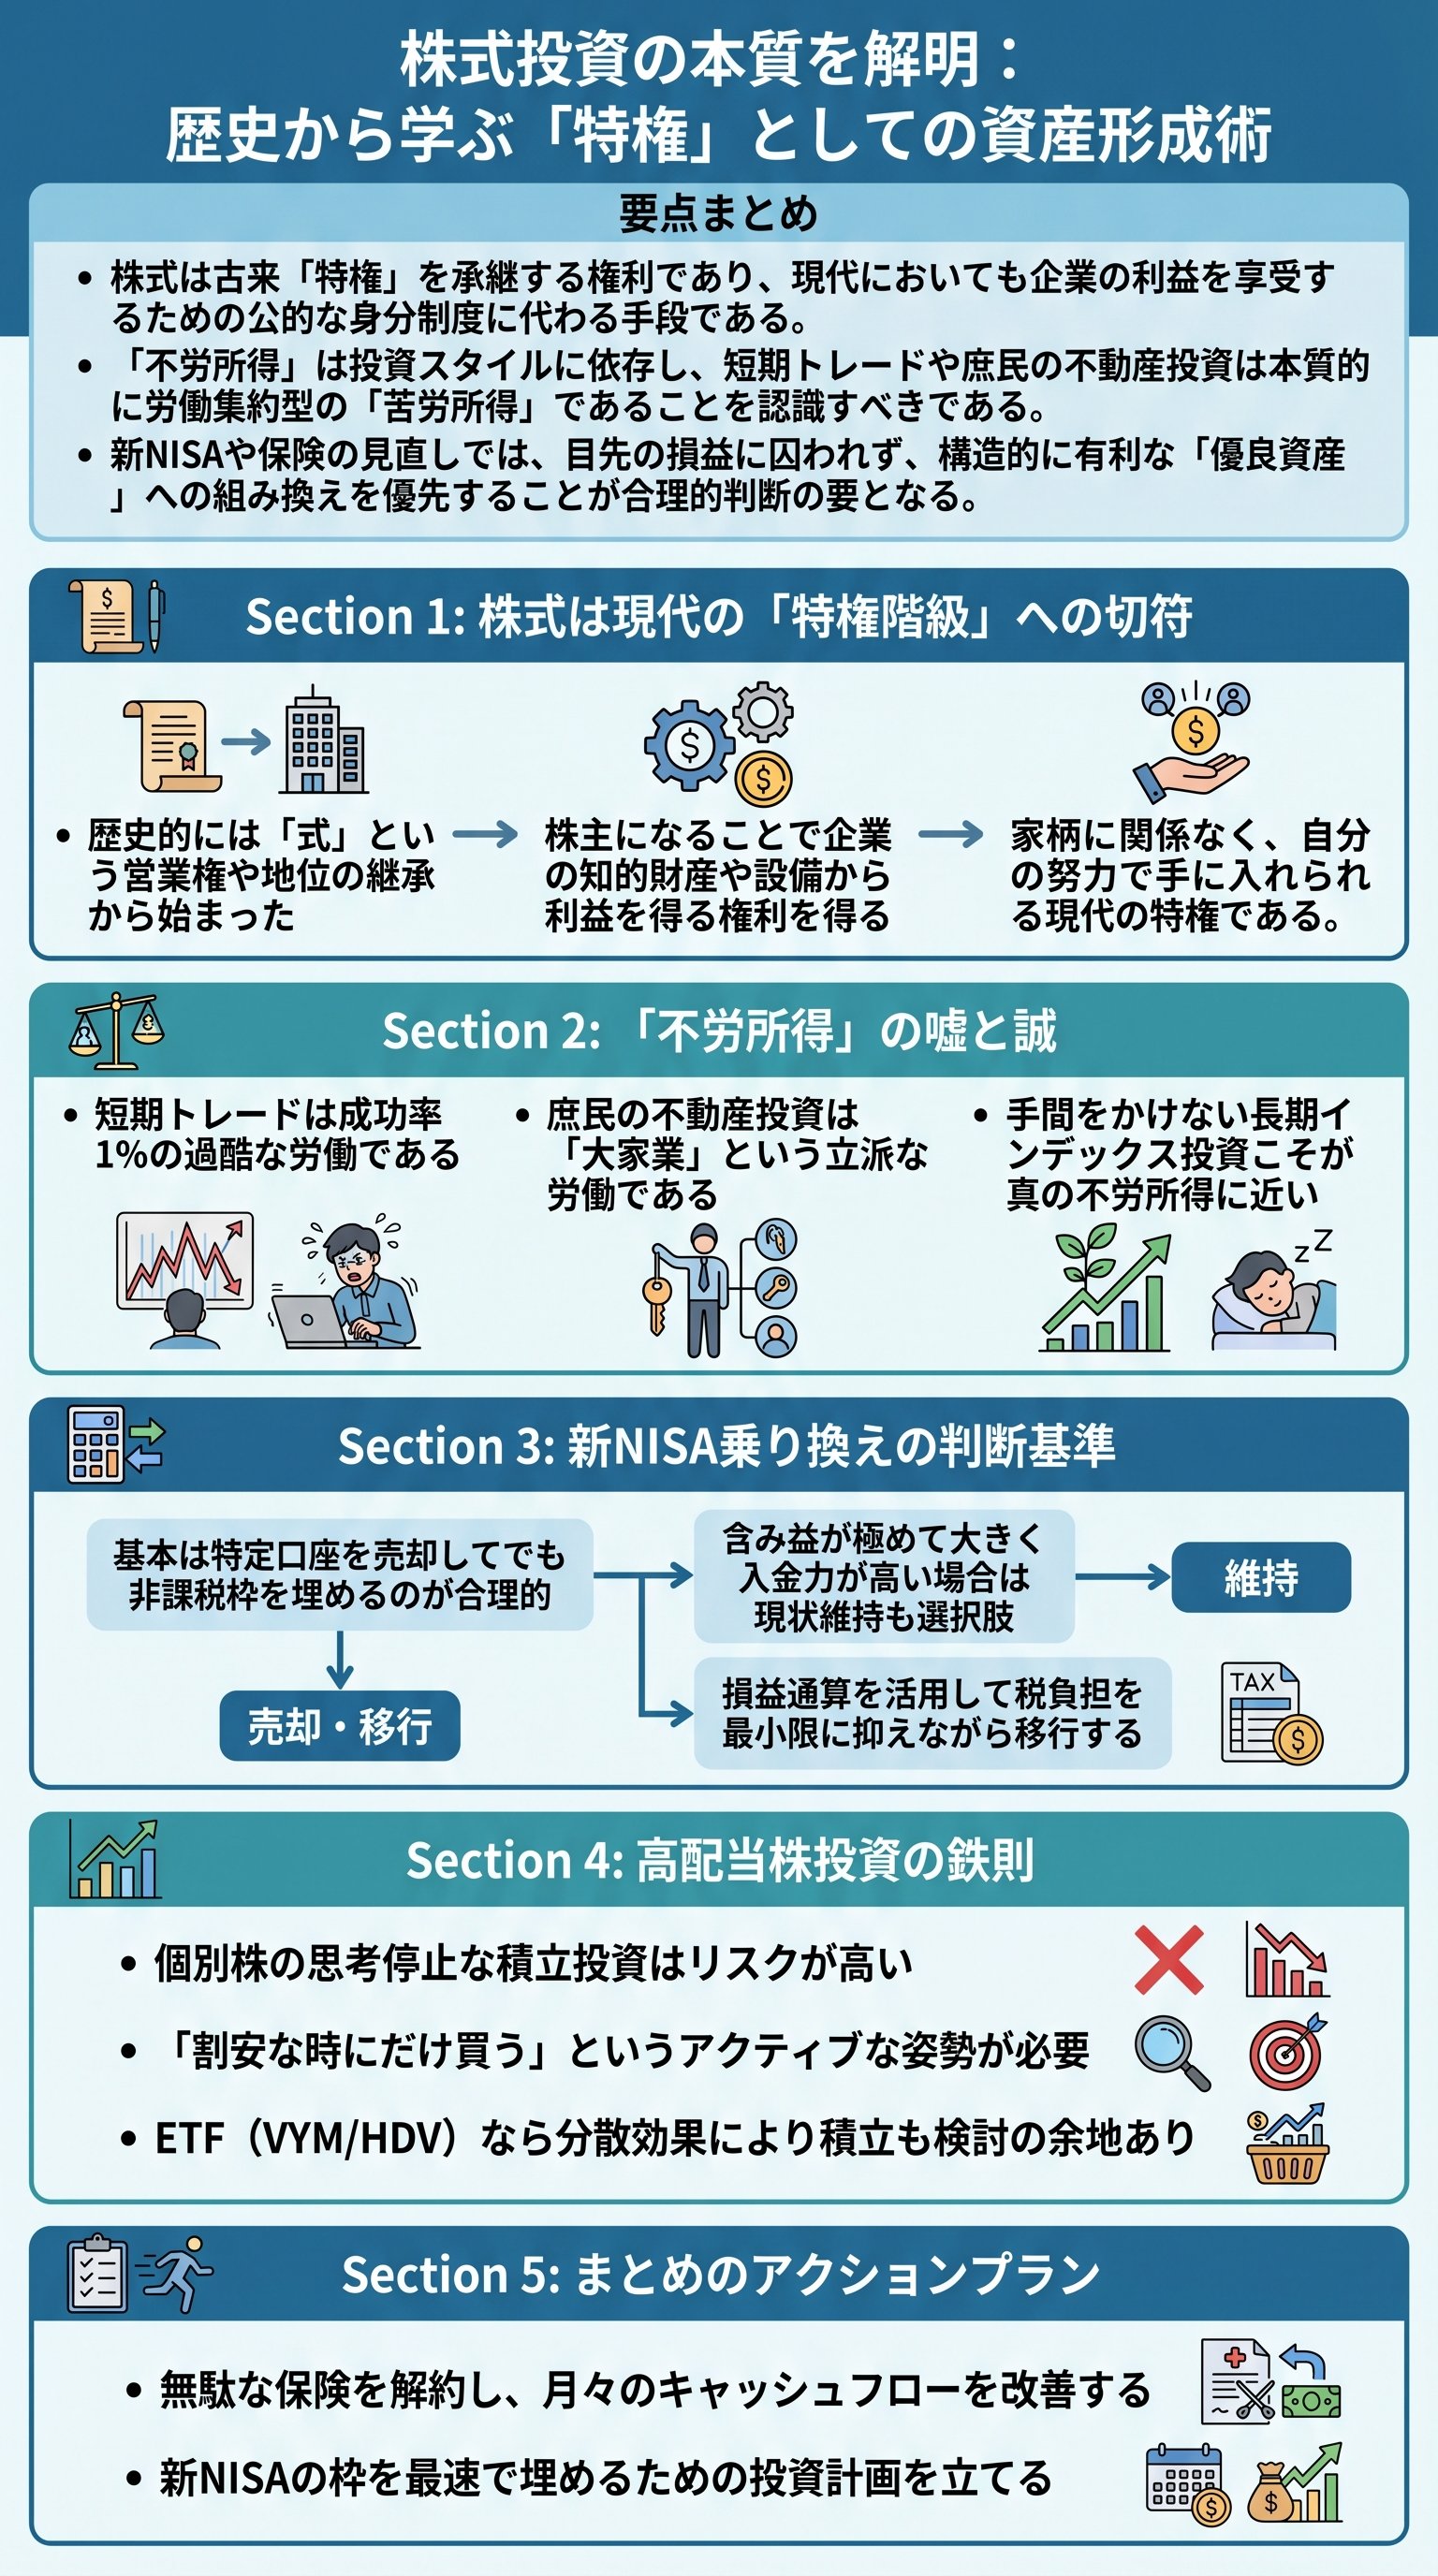
株式とは「現代の身分」である――資産形成の歴史的真実
多くの日本人が、株式を単なる「博打の道具」や「数字の羅列」だと誤解している。
だが、その本質は極めて重厚な「社会的な特権」の承継に他ならない。
歴史を紐解けば、かつて「式(しき)」という言葉は役職や義務を意味していた。
平安時代、陰陽道を司る「陰陽式」は安倍家が世襲し、それは家系の「持ち分」となったのである。
実は、この「式」こそが現代の株式のルーツである。
木を切り倒しても根っこ(株)が残れば、また新たな芽が吹き、命が繋がれていく。
この永続的な権利の継承が、やがて「株式」という概念へと昇華したのだ。
つまり株式を持つことは、その企業のビジネスが生み出す利益を永遠に受け取る「身分」を得ることに等しい。
江戸時代には、武士の身分である「旗本株」や「御家人株」が売買されていた事実がある。
金銭を支払うことで、誰もが武士という特権階級に名を連ねることができたのだ。
現代も同じである。
トヨタや三井住友銀行の創業者一族に生まれずとも、株主になればその利益を正当に分配されるのである。
だから、目先の株価変動に一喜一憂するのは、歴史を知らぬ者の浅はかな振る舞いと言わざるを得ない。
君が手にしているのは、単なる紙切れではなく、企業の「営業権」や「特許権」の断片である。
これを理解すれば、わずかな暴落で狼狽売りするなどという愚行は、到底できなくなるはずだ。
株式とは、資本主義社会における唯一の「合法的な身分制度のハック」である。
| 時代 | 権利の呼称 | 継承の形態 |
|---|---|---|
| 平安時代 | 式 | 特定の家による役職の世襲 |
| 江戸時代 | 株(かぶ) | 幕府公認の営業特権・身分 |
| 現代 | 株式 | 誰でも買える企業の所有権 |
現代という時代は、どんな境遇に生まれようとも、自らの稼ぎで「特権」を買える稀有な時代だ。
この恩恵を享受せず、ただ労働に甘んじるのは、自ら奴隷の道を選んでいるに等しい。
重厚な資産を築くための第一歩は、株式を「投資対象」ではなく「自分の地位」として捉え直すことである。
これが、経済的自由への絶対的な前提となる。
「不労所得」という甘い罠――その実態は過酷な労働か
世の投資初心者は、株式や不動産を手にすれば、自動的に「不労所得」が手に入ると夢想する。
だが、断言しよう。
それは致命的なまでの勘違いである。
手間をかけない仕組みを構築した者だけが不労所得を得るのであり、それ以外はすべて「苦労所得」だ。
特に短期トレードは、不労所得とは真逆の「極めて過酷な肉体・精神労働」である。
画面に張り付き、コンマ数秒の判断を繰り返す日々は、血を流すような真剣勝負に他ならない。
実際、デイトレーダーの40%は1ヶ月以内に脱落し、5年後に生き残るのはわずか1%に過ぎない。
圧倒的な少数の勝者以外、そこにあるのは最低賃金以下の重労働である。
不動産投資も同様である。
「金持ちの不動産」は、一等地のハイグレード物件を優秀な管理会社に任せることで不労所得となる。
しかし、資金力のない庶民が手を出す「物件力の弱い不動産」は、自らが汗をかく「賃貸経営」だ。
空室対策に奔走し、クレーム対応に追われる日々。
これを「不労所得」と呼ぶのは、もはや欺瞞でしかない。
不労所得を享受したいのであれば、迷わず「長期投資」に徹するべきだ。
自らが動くのではなく、企業の優秀な経営者や従業員に働いてもらい、その果実を分かち合う。
そのためには、手間のかかる「苦労所得」を排除し、構造的に有利なポジションを確保しなければならない。
楽をして稼ぎたいという「幻想」こそが、君を貧乏神へと引きずり込む元凶となるのだ。
- 1短期トレードは「自らの血を流す」労働である
- 2物件力の低い不動産は「泥臭い経営」である
- 3真の不労所得は「長期インデックス投資」に宿る
投資において最も重要なのは、自分が「労働」をしているのか「資産運用」をしているのかの峻別だ。
もし君が、自由な時間を求めて投資を始めたのなら、時間を奪われる手法を選んではならない。
手間をかけずに増やす仕組みにこそ、真の知性が宿る。
時間を切り売りする投資家は、一生「自由」にはなれないのである。
貯蓄型保険という「金融のゴミ」を捨て、優良資産へ組み換えよ
もし君が「貯蓄型保険」を契約しているなら、今すぐその契約書を破り捨てるべきだ。
それは、「薄すぎる保証」と「ぼったくり投資」の最悪な抱き合わせに過ぎないからだ。
保険会社を太らせるための慈善活動に、君の大切な資産を投じる必要はない。
合理的な人間ならば、保険と貯蓄は明確に切り分けるのが鉄則である。
貯蓄型保険を解約すると、一時的に損をするような感覚に陥るかもしれない。
だが、それは「ゴミを捨てて宝石を拾う」ための避けて通れないプロセスである。
例えば、月2万8千円払っていた生命保険を、3千円の掛け捨てに変えるだけで、月2万5千円が浮く。
この浮いた資金をS&P500や全世界株式(オルカン)に投じる方が、期待リターンは遥かに高い。
「元本保証がないのは怖い」という反論があるだろう。
しかし、15年から20年という長期スパンで見た場合、優良な株式インデックスが元本を割る確率は極めて低い。
むしろ、インフレによって実質的な価値が目減りする「貯蓄型保険」の方が、実質的なリスクは大きいのだ。
リスクとは「変動幅」のことであり、「危険」そのものではないことを知れ。
| 項目 | 貯蓄型保険 | 掛け捨て保険 + インデックス投資 |
|---|---|---|
| 月額コスト | 高い(固定) | 極めて低い(調整可能) |
| 期待利回り | 0.5% 〜1.0% | 5.0% 〜7.0% |
| 資産の流動性 | 低い(拘束される) | 高い(いつでも売却可能) |
| 結論 | 搾取される | 自由になれる |
解約返戻金の使い方に迷う必要はない。
リスク許容度の範囲内で、一括で優良インデックスファンドに叩き込め。
もし不安なら数年に分けて積み立てればよいが、大切なのは「構造的に有利な場所」へ資金を移すことだ。
「ゴミ資産」を握りしめたまま、経済的自由を語る資格はない。
合理性の追求こそが、冷酷な資本主義を生き抜く唯一の武器である。
新NISA枠の最大化――特定口座からの「脱出」が命運を分ける
2024年から始まった新NISA制度は、まさに国家が用意した「最強の非課税枠」である。
生涯投資枠1,800万円という巨大な器を、いかに最速で埋めるか。
ここで差がつくのは、特定口座(課税口座)に眠っている資産の扱いだ。
結論から言えば、非課税枠が余っているなら、特定口座の銘柄は迷わず売却して新NISAへ乗り換えるべきである。
「売却時に税金がかかるのがもったいない」と嘆くのは、木を見て森を見ない者だ。
含み益に対して20%の税を払ってでも、将来の運用益がすべて非課税になるメリットの方が圧倒的に大きい。
長期的な右肩上がりを信じるなら、今この瞬間の納税は「未来の自由」を買うためのコストだ。
損して得取れ。
この決断ができない者に、大きな資産は築けない。
ただし、入金力が極めて高い者だけは、少し慎重なシミュレーションが必要だ。
年間360万円の枠を、わざわざ既存資産を崩さずとも新規資金だけで埋められる場合。
この場合は、特定口座の資産を維持したまま、複利の効果を二重で享受する方が有利になるケースもある。
だが、そんな恵まれた層はごく一部であり、多くの庶民は「乗り換え」こそが最適解となるだろう。
- 1非課税枠を使い切れる新規資金がないなら、即座に乗り換えろ
- 2含み益にかかる税金よりも、未来の非課税メリットを優先せよ
- 3特定口座の「含み損」は、絶好の節税チャンスと捉えよ
さらに、「毎日積み立て」か「毎月積み立て」かという論争にも終止符を打とう。
長期投資においては、その差は誤差の範囲であり、悩むだけ時間の無駄である。
それよりも重要なのは、少しでも早く市場に資金を投下すること、つまり「年初一括投資」の優位性だ。
右肩上がりの相場では、時間は敵ではなく、最強の味方になるからである。
迷っている間にも、市場は動いている。
完璧なタイミングを待つのではなく、構造的に正しい選択を淡々と実行せよ。
特定口座という「課税の牢獄」から、新NISAという「非課税の楽園」へ資産を解放するのだ。
これこそが、現代の錬金術における最も基本的な、かつ強力な「一手」である。
高配当株投資の鉄則――思考停止の積み立てを卒業せよ
インデックス投資が「思考停止の積み立て」で成立するのに対し、高配当株投資は「知的なアクティブ運用」だ。
もし君が、高配当株をインデックスのように一定額積み立てているなら、直ちに中止せよ。
高配当株投資の真髄は、「優良企業を、割安なタイミングで狙い撃つ」ことにある。
妥当な価格や割高な時にまで買うのは、戦略なき怠慢である。
個別株の株価が下がり続ける時、それは「絶好の買い場」か、あるいは「破滅への前兆」かのどちらかだ。
思考停止の積み立ては、後者の場合に「地獄の無限ナンピン」へと君を誘う。
インデックスはいつか復活するが、個別企業は死ぬ時は死ぬのである。
だからこそ、高配当株投資には、自らを律する「厳格なポートフォリオ管理」が不可欠となる。
また、ポートフォリオの半分以上は「ディフェンシブ銘柄」で構成すべきだ。
食料品、医薬品、インフラといった景気に左右されにくい企業の配当こそが、暴落時の精神的支柱となる。
景気敏感株ばかりを集めて「利回り10%」と喜ぶのは、砂上の楼閣を築いているに等しい。
不景気の夜でも枕を高くして寝られる構成。
これこそが、プロの仕事である。
| 投資手法 | 対象 | タイミング | リスク管理 |
|---|---|---|---|
| インデックス | 全市場 | いつでも(自動) | 市場全体の成長に依存 |
| 高配当株 | 厳選銘柄 | 割安時のみ(手動) | 分散と銘柄選定に依存 |
買い増しのルールも徹底せよ。
「ちょっと下がったから」と安易に買うのではなく、買値から20%下落して初めて検討する。
ナンピンは最大2回まで。
それ以上下がるなら、自分の見立てが間違っていたと認める潔さを持て。
投資において最も恐ろしいのは、損失を認めることができない「執着心」である。
高配当株投資は、時間をかけて「金のなる木」を育てる高尚な趣味であり、事業である。
手間はかかる。
分析も必要だ。
だが、そこから得られるキャッシュフローの安心感は、何物にも代えがたい。
戦略的に、冷徹に、そして着実に。
君の手で、永遠に果実を実らせ続ける最強の庭園を完成させるのだ。
