年商1億円という「数字の虚飾」に騙される凡愚たち
世の中には、「年商」という言葉の響きに酔いしれる者が多すぎる。
テレビやSNSで「年商100億円の若手実業家」と聞けば、多くの者はひれ伏すだろう。
だが、プロの視点から言わせれば、そんな数字には何の意味もないのである。
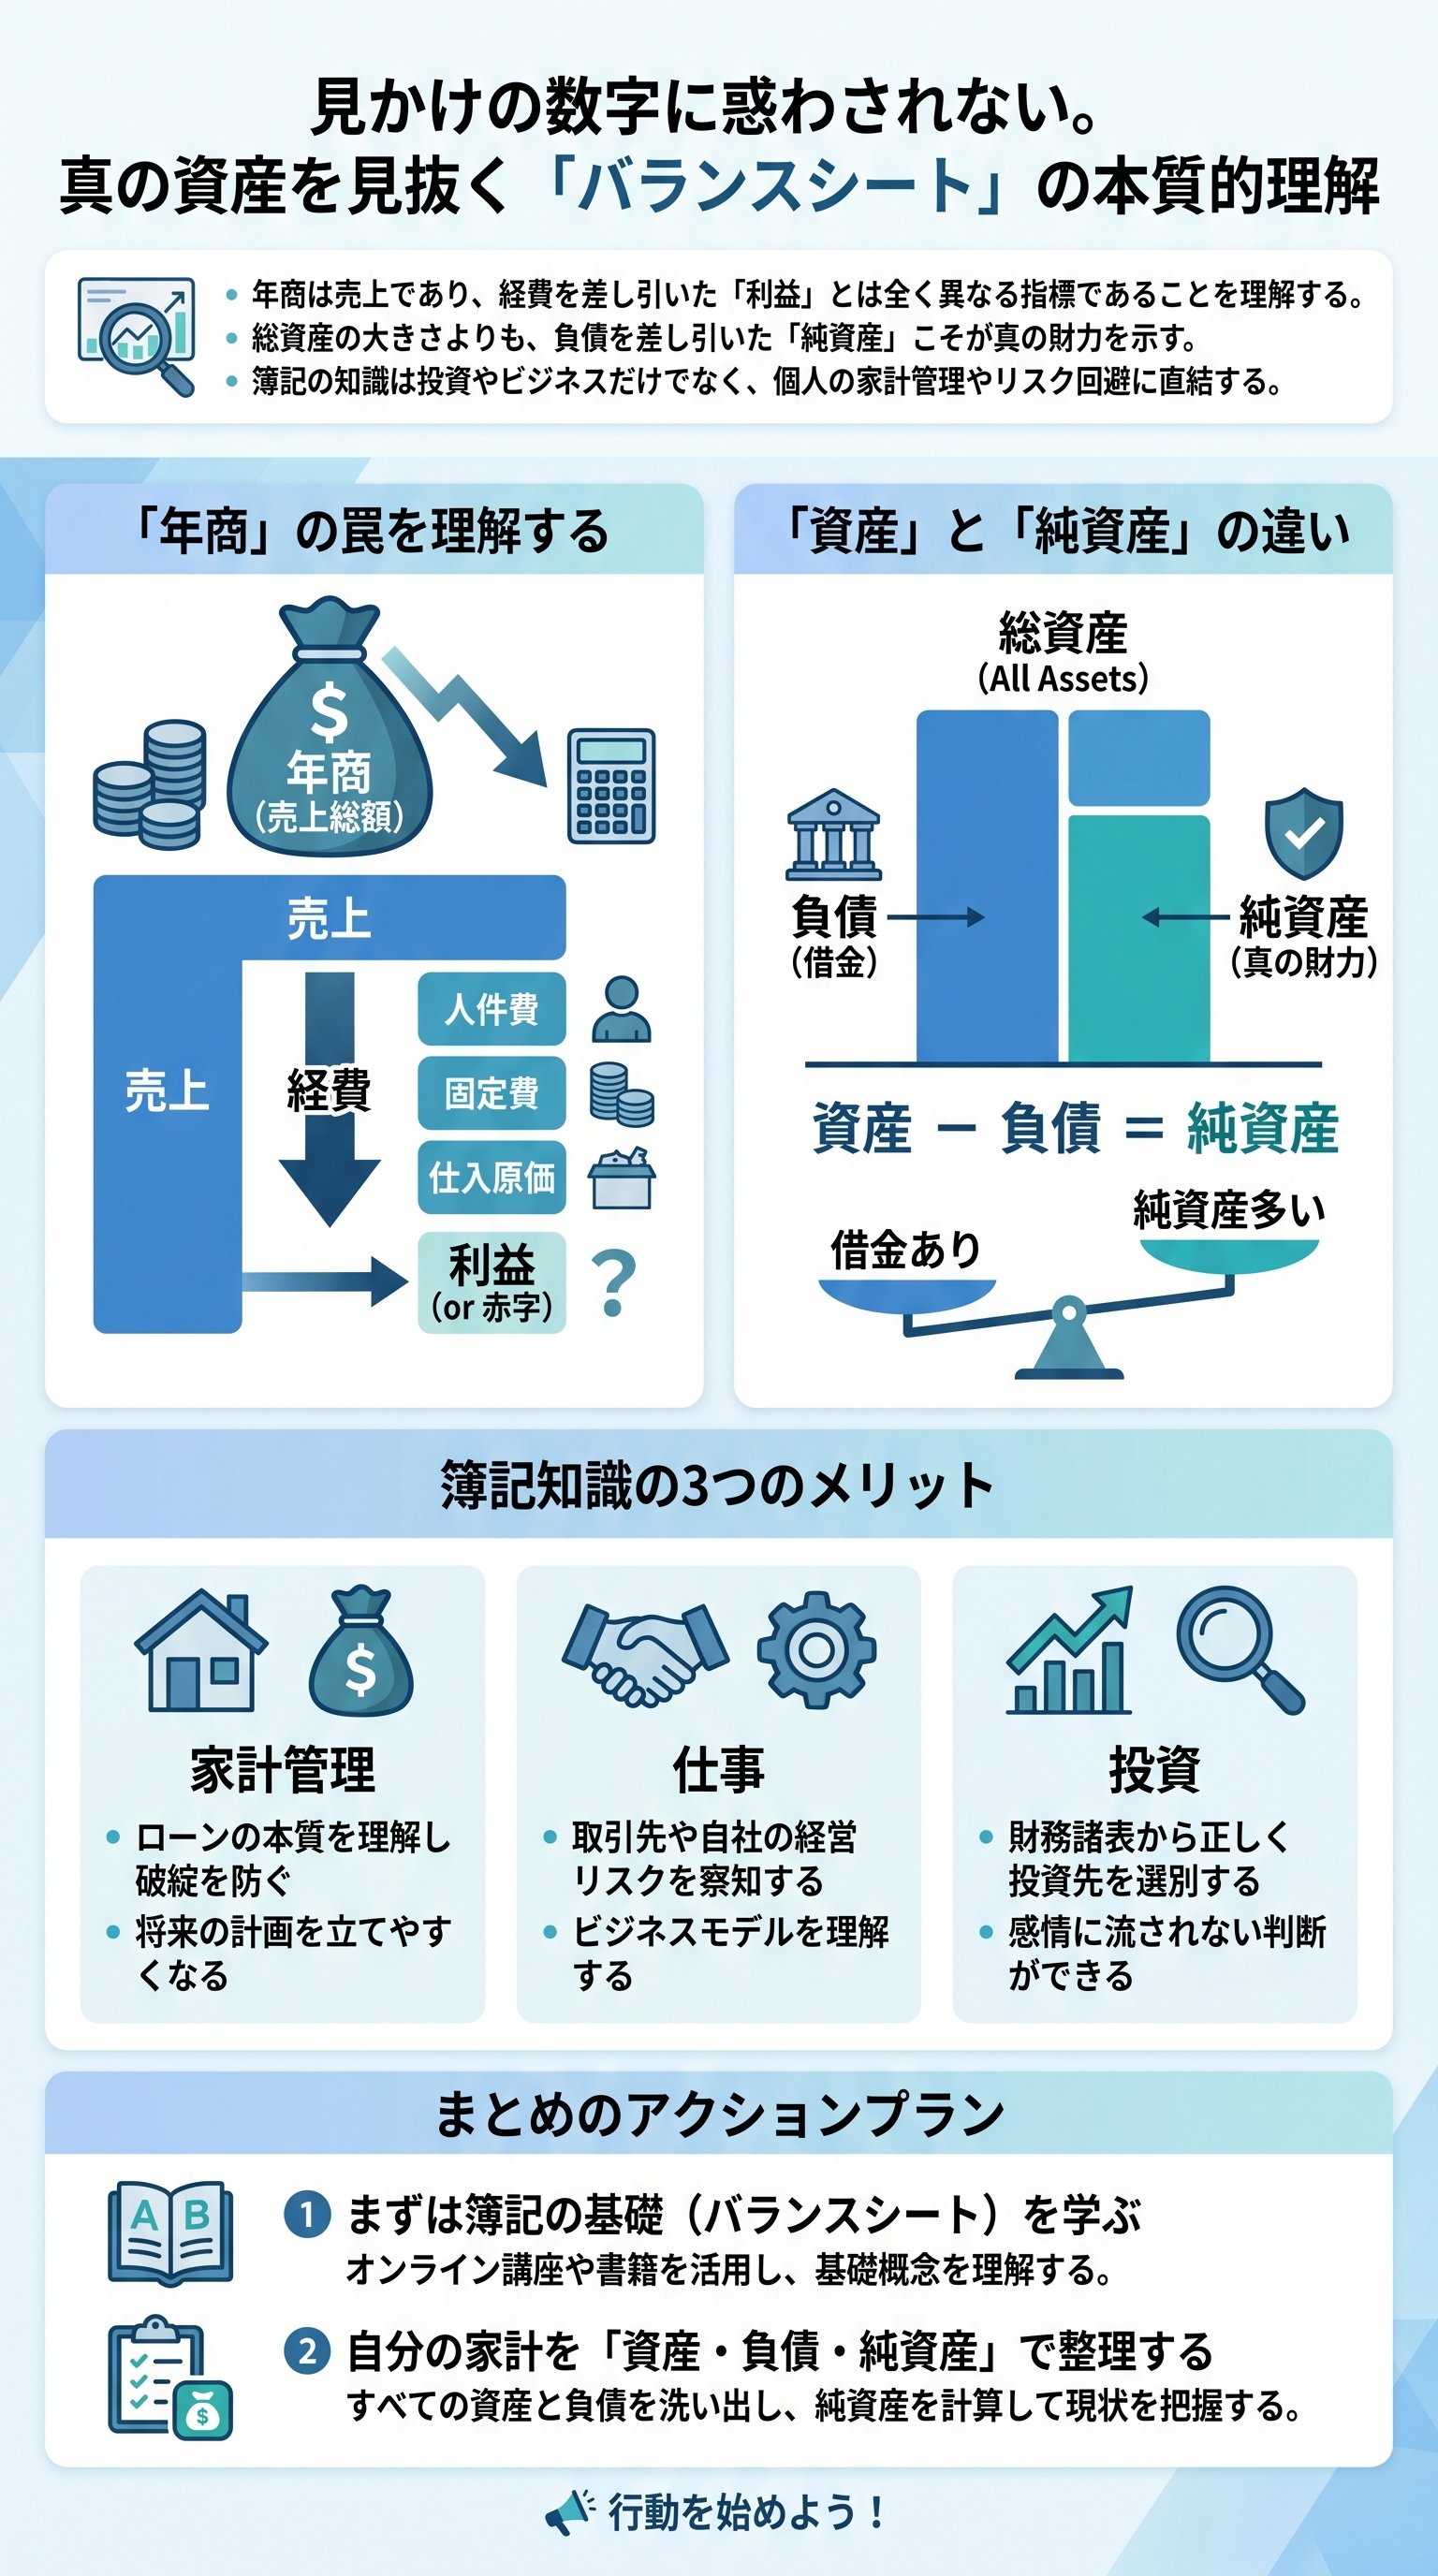
年商とは、あくまで事業の「売上」を指す指標に過ぎない。
そこから人件費、材料費、家賃、広告費といった膨大なコストが差し引かれる。
売上が1億円あっても、経費に9,900万円かかっていれば、手元に残るのはわずか100万円だ。
つまり、年商の多寡は個人の懐事情とは無関係なのである。
だからこそ、我々は数字の裏側にある「利益」を見極める必要がある。
多くの自称成功者は、見栄えを良くするために売上高を無理に膨らませている。
広告費を投じて赤字覚悟で売上を作れば、誰でも見かけ上の年商は上げられる。
でも、そんな砂上の楼閣に何の意味があるというのか。
実は、年商1,000万円で利益率50%の個人事業主の方が、年商1億円で利益率1%の社長より遥かに裕福なケースはざらにある。
数字の大きさに圧倒されるのは、財務の基礎を知らない証拠だ。
本質を見抜く力がない者は、常に表面的な輝きに搾取される運命にある。
真の成功とは、入ってくる金ではなく、「残る金」の最大化であると知れ。
年商という名の「ハリボテ」に騙されるな。
我々が注目すべきは、見かけの派手さではなく、実質的な「純利益」の積み上げである。
この冷徹な視点を持たない限り、一生他人の見栄に付き合わされることになるだろう。
貴様が目指すべきは、虚栄の王ではなく、実利の覇者であるはずだ。
資産5億円の正体と「負債」という名の影

次に、多くの者が陥る罠が「総資産」という名の幻想である。
「資産5億円」と聞けば、誰もが圧倒的な富豪だと勘違いする。
しかし、貸借対照表(バランスシート)の左側だけを見て判断するのは、あまりに浅はかだ。
資産の裏側には、必ずと言っていいほど「負債」という影が潜んでいる。
例えば、4億5,000万円の不動産と3,000万円の高級車を持つ男を想像せよ。
預金が2,000万円あれば、確かに「総資産」は5億円に達するだろう。
だが、その不動産が4億5,000万円のローンで、車もフルローンだとしたらどうだ。
差し引きの「純資産」は、わずか2,000万円にまで激減するのである。
| 項目 | 見かけの富豪(A氏) | 賢明な蓄財家(B氏) |
|---|---|---|
| 総資産 | 5億円(不動産・高級車) | 1億円(現金・株式) |
| 負債 | 4億8,000万円(ローン) | 1,000万円(事業融資) |
| 純資産 | 2,000万円 | 9,000万円 |
| 実力値 | 借金まみれの綱渡り | 盤石な財政基盤 |
つまり、借金をして高い買い物をすれば、誰でも見かけ上の資産家になれるのだ。
これは経済学的に見れば、他人の金を右から左へ動かしているだけに過ぎない。
本当の金持ちは、総資産の額ではなく、「純資産(自己資本)」の厚みを誇る。
この区別がつかない者は、豪華なマンションに住む「債務者」を「成功者」と呼び間違える。
だから、高級車を乗り回している人間を見ても、羨む必要など微塵もない。
それは単に銀行の所有物を借りて見せびらかしているだけかもしれないからだ。
真に恐るべきは、質素な生活を送りながら、無借金で数億円の純資産を持つ者だ。
彼らは目立たないが、経済的な自由を完全に手に入れている。
結局のところ、人生の安定感は「資産マイナス負債」の解によって決まる。
この数式を無視して、ただ所有物を増やすことに奔走するのは、自滅への特急券だ。
貴様が構築すべきは、他人の目に触れる「派手な資産」ではない。
何があっても揺らぐことのない、強固な純資産の城である。
借金1000万円の男が「真の勝者」となった理由
今回の物語において、最も衝撃的だったのは「借金1000万円」の男の正体だろう。
一般的に、借金があるというだけで、社会的な評価は地に落ちる。
しかし、財務を知る者にとって、借金とは単なる「資金調達の手段」に過ぎない。
問題は借金の有無ではなく、その金を何に使っているかである。
借金1,000万円を抱える彼の手元には、実は1億円の現金と株式があった。
銀行から1,000万円を借りたのは、事業をさらに加速させるための戦略的な一手。
つまり、彼の純資産は9,000万円であり、3人の中で圧倒的に裕福だったのである。
これこそが、数字の表層を剥ぎ取った先に現れる「真実のバランス」だ。
「一部の数字を見ただけでは、本当の資産状況など決して分からない」
この言葉は、現代社会を生き抜くための至言であると言える。
借金は悪だと決めつける貧乏マインドでは、大きな富を築くことは不可能だ。
重要なのは、借金の利息を上回る利益を生み出せているかどうか。
あるいは、借金をしてもお釣りが来るほどの潤沢なキャッシュを持っているかどうかだ。
つまり、負債を抱えていることは、必ずしも貧困を意味しないのである。
むしろ、銀行が1,000万円を貸してくれるということは、それだけの信用がある証拠だ。
一方で、年商1億円を誇りながら利益が出ない男や、資産5億円と言いつつ純資産が2,000万円しかない男。
彼らと比較して、どちらが真に「選ぶべきパートナー」かは明白であろう。
真の富裕層は、借金をコントロールし、純資産を最大化させる。
彼らは世間の「借金=悪」というステレオタイプを鼻で笑い、合理的に資本を動かす。
この思考の転換ができるかどうかが、凡人とプロの分水嶺となる。
貴様も今日から、借金の額面だけで人間を判断する愚かな習慣を捨て去るがいい。
簿記という「現代最強の護身術」を習得せよ
では、どうすればこれほどまでに巧妙に隠された「真実の数字」を見抜けるのか。
答えは極めてシンプルであり、かつ極めて泥臭い。
それは、「簿記」の知識を身につけることである。
簿記とは、単なる帳簿付けの技術ではない。
資本主義というゲームを有利に進めるための、「共通言語」なのだ。
簿記を知れば、世界の見え方が劇的に変わる。
家計管理において、住宅ローンやカーローンを「資産」ではなく「負債」として冷徹に捉えられるようになる。
多くの日本人が、ローンを組んで買った家の「資産」の面だけを見て、裏側の負債を見落としている。
簿記の視点があれば、それが将来のキャッシュを奪う負債であることを直感できる。
仕事においても、簿記の知識は最強の武器となる。
取引先の決算書を読み解き、倒産リスクを察知して危機を回避する。
あるいは自社の経営状況を客観的に分析し、転職すべきか踏みとどまるべきかを判断する。
これらはすべて、数字を読み解く力――すなわち「会計リテラシー」にかかっている。
- 取引先の経営状態が「粉飾」されていないか見抜く力
- 自分の会社が将来的に「存続」可能かを判断する力
- 投資先が「健全」なキャッシュフローを持っているか分析する力
これらすべての土台は簿記にある。
簿記を知らぬまま投資やビジネスの世界に飛び込むのは、地図を持たずに砂漠へ行くようなものだ。
それは勇気ではなく、ただの無謀な自殺行為に他ならない。
貴様が真に自立した人生を歩みたいのであれば、まずこの「数字の鎧」を纏うべきだ。
簿記を学ぶことは、自分を守り、家族を守り、資産を増やすための最短ルートだ。
「自分には関係ない」と切り捨てるのは自由だが、その代償は将来の困窮として必ず支払うことになる。
賢明な読者諸君であれば、どちらの道を選ぶべきか、もはや語るまでもないだろう。
投資と人生を支配するための「正しい資産の見方」
最後に、この知識をどう実生活に結びつけていくべきかを論じよう。
正しい資産の見方を身につけることは、単に損をしないための防御策ではない。
それは、人生における「あらゆる意思決定」の精度を高める攻撃策でもある。
投資、キャリア、結婚、そして日常の消費。
そのすべてにおいて、「純資産への影響」を考慮する癖をつけるのだ。
例えば株式投資において、株価の推移だけを見て一喜一憂するのは素人の極みだ。
プロは必ず企業のバランスシートを確認し、現金同等物の量と負債のバランスを見る。
倒産リスクが低く、かつ割安な純資産を持つ企業こそが、真の投資対象となる。
この視点がない者は、高配当という「餌」に釣られ、中身の腐ったボロ株を掴まされる。
また、不動産投資においても、物件の美しさや利回りだけに目を奪われてはならない。
銀行融資という名の負債を背負い、どれだけのキャッシュフローを生み出せるか。
万が一、空室が発生した時に、自分の純資産がそれを支えきれるか。
冷徹な計算に基づかない投資は、ただのギャンブルに過ぎないのである。
結局、人生はひとつの大きな「バランスシート」のようなものだ。
経験という名の無形資産、健康という名の基本資産、そして金銭という名の流動資産。
それらに対して、時間という名の負債をどう割り当てるか。
このポートフォリオ管理こそが、幸福の最大化に直結する。
数字に支配される人生ではなく、数字を支配する人生を歩め。
そのためには、まず自分の現状を正確に把握することから始めるしかない。
今の貴様の純資産はいくらだ?
負債の利息はいくらだ?
その問いに即答できないのであれば、貴様はまだ「自分の人生の経営者」ではない。
運命の相手は、金持ちのフリをした男ではない。
そして、運命のチャンスは、キラキラした宣伝文句の裏にはない。
すべては、冷徹な数字の羅列の中にのみ、真実の姿を現すのである。
その真実を読み解く眼を養った者だけが、この狂乱の時代を勝ち残ることができるのだ。
