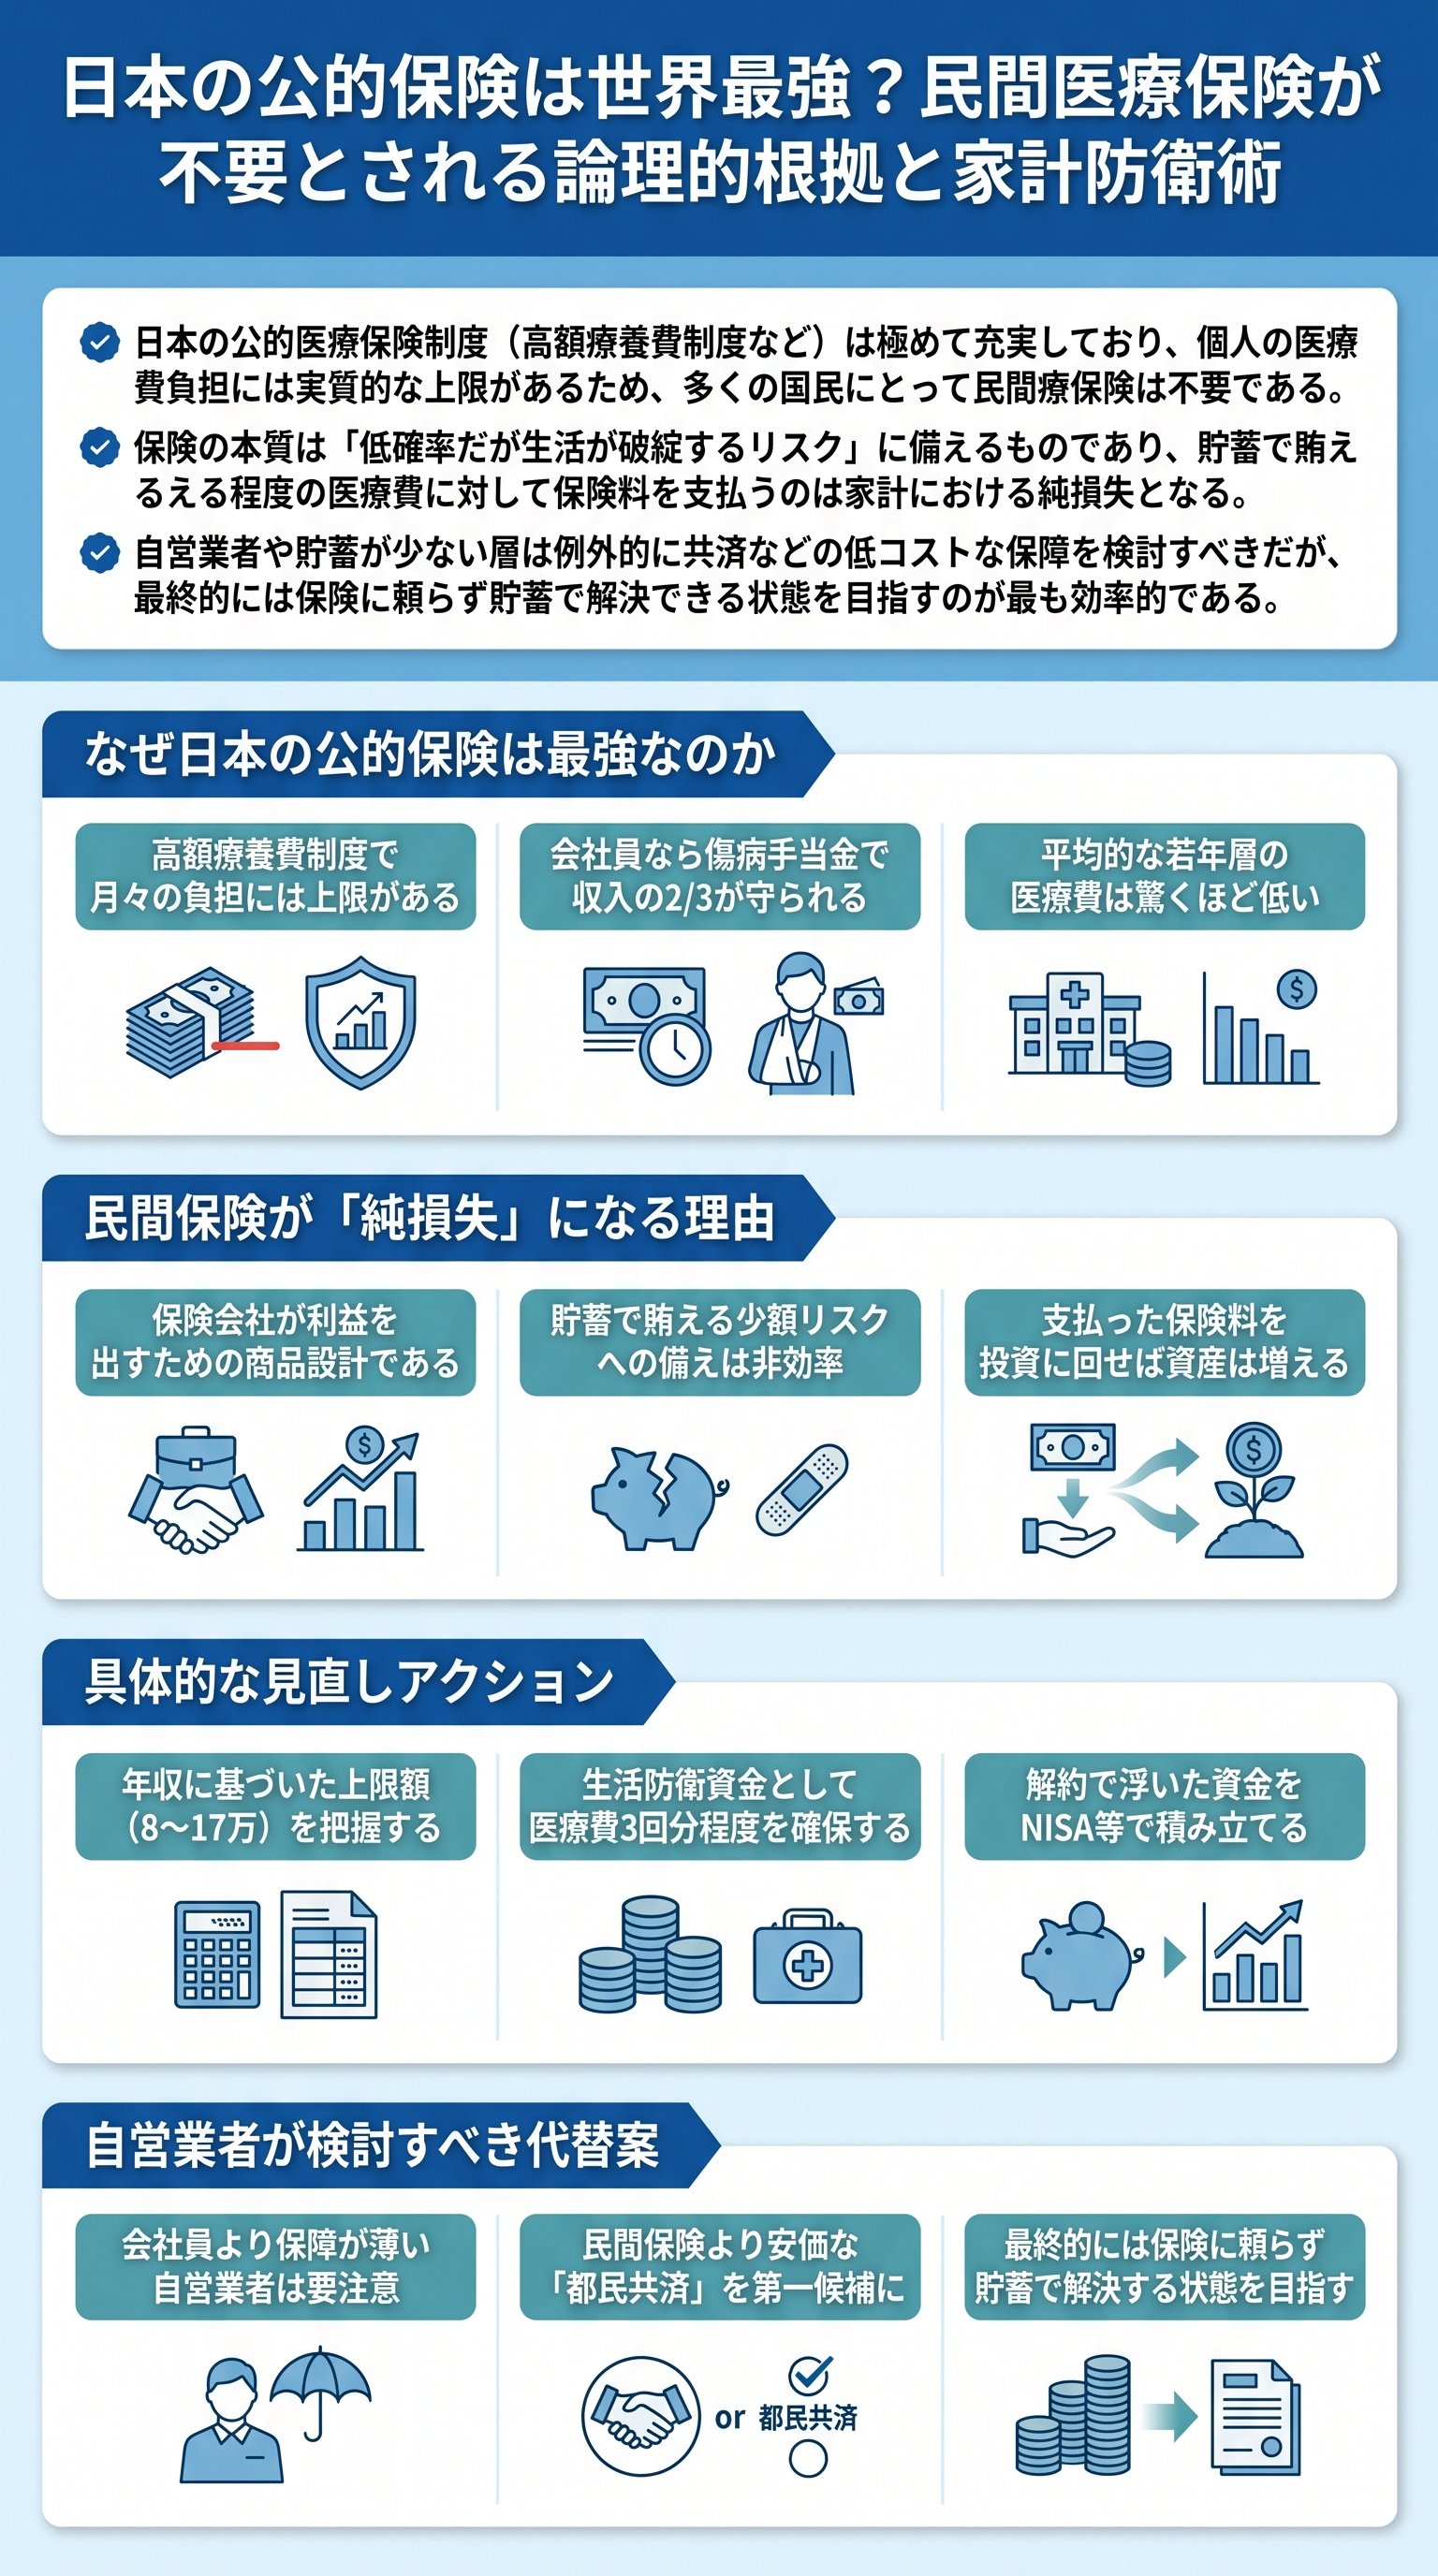
日本の公的保険は「世界最強の盾」である

多くの日本人が「とりあえず安心だから」という理由で民間医療保険に加入している。
しかし、その行動は経済的合理性に著しく欠けると言わざるを得ない。
なぜなら、日本の公的医療保険制度は世界最強であり、我々はすでに最高級の盾を手にしているからだ。
保険の本質とは、「低確率だが、起きたら人生が破綻するリスク」に備えるための仕組みである。
例えば、火災保険や自動車の対人対物賠償などがこれに該当する。
一方で、日本の医療費負担はどうだろうか。
実は、公的制度を理解していれば、個人の生活が破綻するほどの医療費を請求されることはあり得ないのである。
世間一般の「安心」という言葉は、思考停止の代名詞に過ぎない。
保険料を支払うということは、その時点で確実に手元の資金を失うという確定的なマイナスを受け入れる行為だ。
だからこそ、ロジカルに考えれば、民間の医療保険は「ほとんどのケースで不要」という結論に達する。
まずは、保険というものの定義を「人生を破綻させないための道具」にまで削ぎ落とすべきである。
| 項目 | 理想的な保険の対象 | 実際の日本の医療費 |
|---|---|---|
| 発生確率 | 極めて低い | 比較的低い〜中程度 |
| 経済的ダメージ | 数千万円〜億単位(破綻) | 高額療養費制度で上限あり(非破綻) |
| 最適な対策 | 保険加入一択 | 貯蓄での対応が最も効率的 |
つまり、我々が備えるべきは「明日から路頭に迷う事態」であって、「数週間の入院費用」ではない。
だが、保険会社は不安を煽り、本来貯蓄で解決できる問題に「保障」という名の高価な包装紙を被せてくる。
この構造を理解しない限り、貴様の家計は一生搾取され続けることになるだろう。
高額療養費制度という「支払いの限界点」を知れ

なぜ医療保険が不要なのか。
その最大の根拠は「高額療養費制度」の存在である。
この制度は、1ヶ月に支払う医療費の自己負担額に明確な上限を設けるものだ。
たとえ心臓手術をして100万円の請求が来ようとも、窓口で支払う額は貴様の年収に応じた一定額までに抑えられる。
具体的に、一般的な所得層(年収約370万〜770万円)であれば、月間の上限額は約8万円程度だ。
どんなに重い病気になっても、1ヶ月の医療費は8万円強で打ち止めになるのである。
しかも、最近では窓口で最初から限度額だけを支払えば済む病院も増えており、利便性は極めて高い。
つまり、「医療費が払えなくて死ぬ」という事態は、この国では制度上、設計されていないのだ。
この数字を見て、それでも「保険が必要だ」と感じるだろうか。
月々数千円、年間で数万円の保険料を払い続けるくらいなら、その金を「医療費予備費」として貯金すべきである。
なぜなら、何も起きなければその貯金は自由な資産として残るが、保険料は一円も戻ってこない純然たる損失だからだ。
実は、保険会社が提示する「入院日額1万円」といった保障は、この高額療養費制度を前提に見ると過剰であることが多い。
月8万円の自己負担に対して、1日1万円(月30万円)も受け取る必要があるだろうか。
それは安心を買っているのではなく、ギャンブルで「当たり」を引こうとしているに等しい。
合理的な人間であれば、そんな期待値の低い勝負に大切なお金を投じることはしないはずだ。
「がん保険」さえも不要と言い切る驚愕のデータ
「でも、がんになったらお金がかかるのでは?」と不安を口にする者は多い。
だが、その不安もまた、正確な知識の欠如からくる幻想に過ぎない。
がんの平均的な自己負担治療費は、公的保険適用後で大体60万円から100万円程度と言われている。
さらに、近年の入院日数は短縮傾向にあり、平均して20日を切るのが現実である。
つまり、100万円程度の貯蓄があれば、がんという難病にさえ自力で対処可能ということだ。
がん保険に月3,000円払うということは、年間3.6万円、30年で108万円を支払う計算になる。
これでは、「将来のがん治療費を今から分割払いで支払っている」のと変わらない。
むしろ、がんにならなかった場合、その108万円をどぶに捨てることになるのだから、効率は最悪である。
だからこそ、若いうちから保険料というコストを払い続けるよりも、その分を自己投資や資産運用に回すべきだ。
確実に来る「老後」や「子供の教育費」といったイベントに備える方が、万が一の病気に備えるよりも重要である。
そもそも、保険で得をするのは、加入直後に大病を患った「運の悪い一部の人間」だけだ。
保険というビジネスは、大多数が損をすることで成立しているという冷酷な事実を忘れてはならない。
結局のところ、現金こそが最強の保険なのである。
現金は病気の時だけでなく、失業した時も、旅行に行きたい時も、投資のチャンスが来た時も使える。
用途が限定された「保険金」に縛られるよりも、汎用性の高い「現金」を積み上げる方が、人生の自由度は飛躍的に高まるのだ。
会社員にのみ許された「二段構えの給与保障」
さらに、会社員や公務員であれば、医療保険を捨てるべき理由がもう一つある。
それが「休業補償給付」と「傷病手当金」という強力なセーフティネットだ。
病気や怪我で働けなくなったとしても、この国は貴様を見捨てはしない。
業務外の理由であっても、最長で1年6ヶ月間、給与の約3分の2が支給されるのである。
この手当があるおかげで、入院中の生活費やローン返済、そして先述した高額療養費の支払いさえもカバーできる。
つまり、「働けなくなっても収入がゼロにならない」という仕組みが最初から組み込まれているのだ。
それなのに、さらに民間保険で「就業不能保障」などを上乗せするのは、鎧の上に鎧を着るような過剰装備である。
重すぎる装備は、貴様の人生のフットワークを確実に奪うだろう。
- 1傷病手当金最長1年6ヶ月、給与の約2/3を支給(業務外の病気・怪我)
- 2休業補償給付仕事中や通勤中の怪我に適用、給与の約8割をカバー
- 3高額療養費制度月々の医療費支出を一定額でストップ
ただ、ここで注意すべきは、これらの手当が「会社員・公務員」特有の特権であるという点だ。
自営業者やフリーランスには、この傷病手当金が存在しないケースが多い。
だからこそ、職業や現在の資産状況によって、「保険の要・不要」のラインは微妙に異なる。
だが、それもまた「貯蓄が貯まるまでの暫定的な措置」として考えるべきであり、一生加入し続けるものではない。
この事実を知った上で、それでも月々5,000円の医療費保険を払い続けるのか?
その5,000円を「つみたてNISA」に回せば、20年後には大きな資産となっている可能性がある。
知識の差が、そのまま生涯資産の差となって現れるのが、この資本主義社会の残酷なルールである。
自営業者の生存戦略と「安心」の真実
もし貴様が貯蓄の少ない自営業者やフリーランスであれば、例外的に低コストな保障を検討する余地はある。
しかし、選ぶべきは決して派手な広告を打つ外資系保険会社の商品ではない。
圧倒的にコストパフォーマンスが高いのは、各都道府県が提供する「共済」である。
例えば、月々2,000円程度の掛け金で、入院1日1万円といったシンプルで分かりやすい保障が手に入る。
共済の素晴らしさは、その透明性と安さにある。
営利を目的としないため、余ったお金は「割戻金」として戻ってくることも珍しくない。
民間の医療保険が複雑な特約で貴様を煙に巻こうとする中、共済は「最小限のコストで、貯蓄が貯まるまでの時間を買う」という本来の目的を叶えてくれる。
だが、これさえもゴールではない。
最終的な目標は、共済すら不要なほどの貯蓄を築くことだ。
保険業界の人間は「もしものことがあったらどうするんですか?」と脅してくるだろう。
だが、その「もしも」が起きた時に助かった人の裏には、その何百倍もの「損をした人」がいる。
そうでなければ、都心の超一等地に巨大な自社ビルを建て、有名俳優を起用したCMを流し続けることなど不可能だ。
保険料の正体とは、保険会社の家賃と社員の給料、そして莫大な広告費の肩代わりに他ならない。
| プラン | 民間医療保険 | 都道府県民共済 | 現金貯蓄(推奨) |
|---|---|---|---|
| 月額コスト | 3,000円〜10,000円 | 約2,000円 | 0円(むしろ増える) |
| 保障内容 | 複雑・特約が多い | シンプル・一律 | 自由自在(最強) |
| 資産性 | なし(掛け捨て) | わずかに割戻金あり | 複利で増える可能性あり |
結論を言おう。
公的保険を正しく理解し、自分の置かれた状況を客観的に分析すれば、医療保険のほとんどはゴミ箱行きとなる。
余計な保険を解約し、固定費を削り、その余力を投資と貯蓄に回す。
これこそが、家計管理における唯一無二の正解であり、経済的自由に近づくための最短ルートである。
貴様の人生を守るのは、保険会社の契約書ではない。
貴様が持つ「知識」と「積み上げた資産」だけが、真に貴様を救う唯一の盾となるのだ。
今すぐ無駄な保険を解約し、真に豊かな人生への第一歩を踏み出すことを強く勧める。
