確定拠出年金を「老後資金」と呼ばぬ国民の末路
衝撃的なデータが突きつけられた。
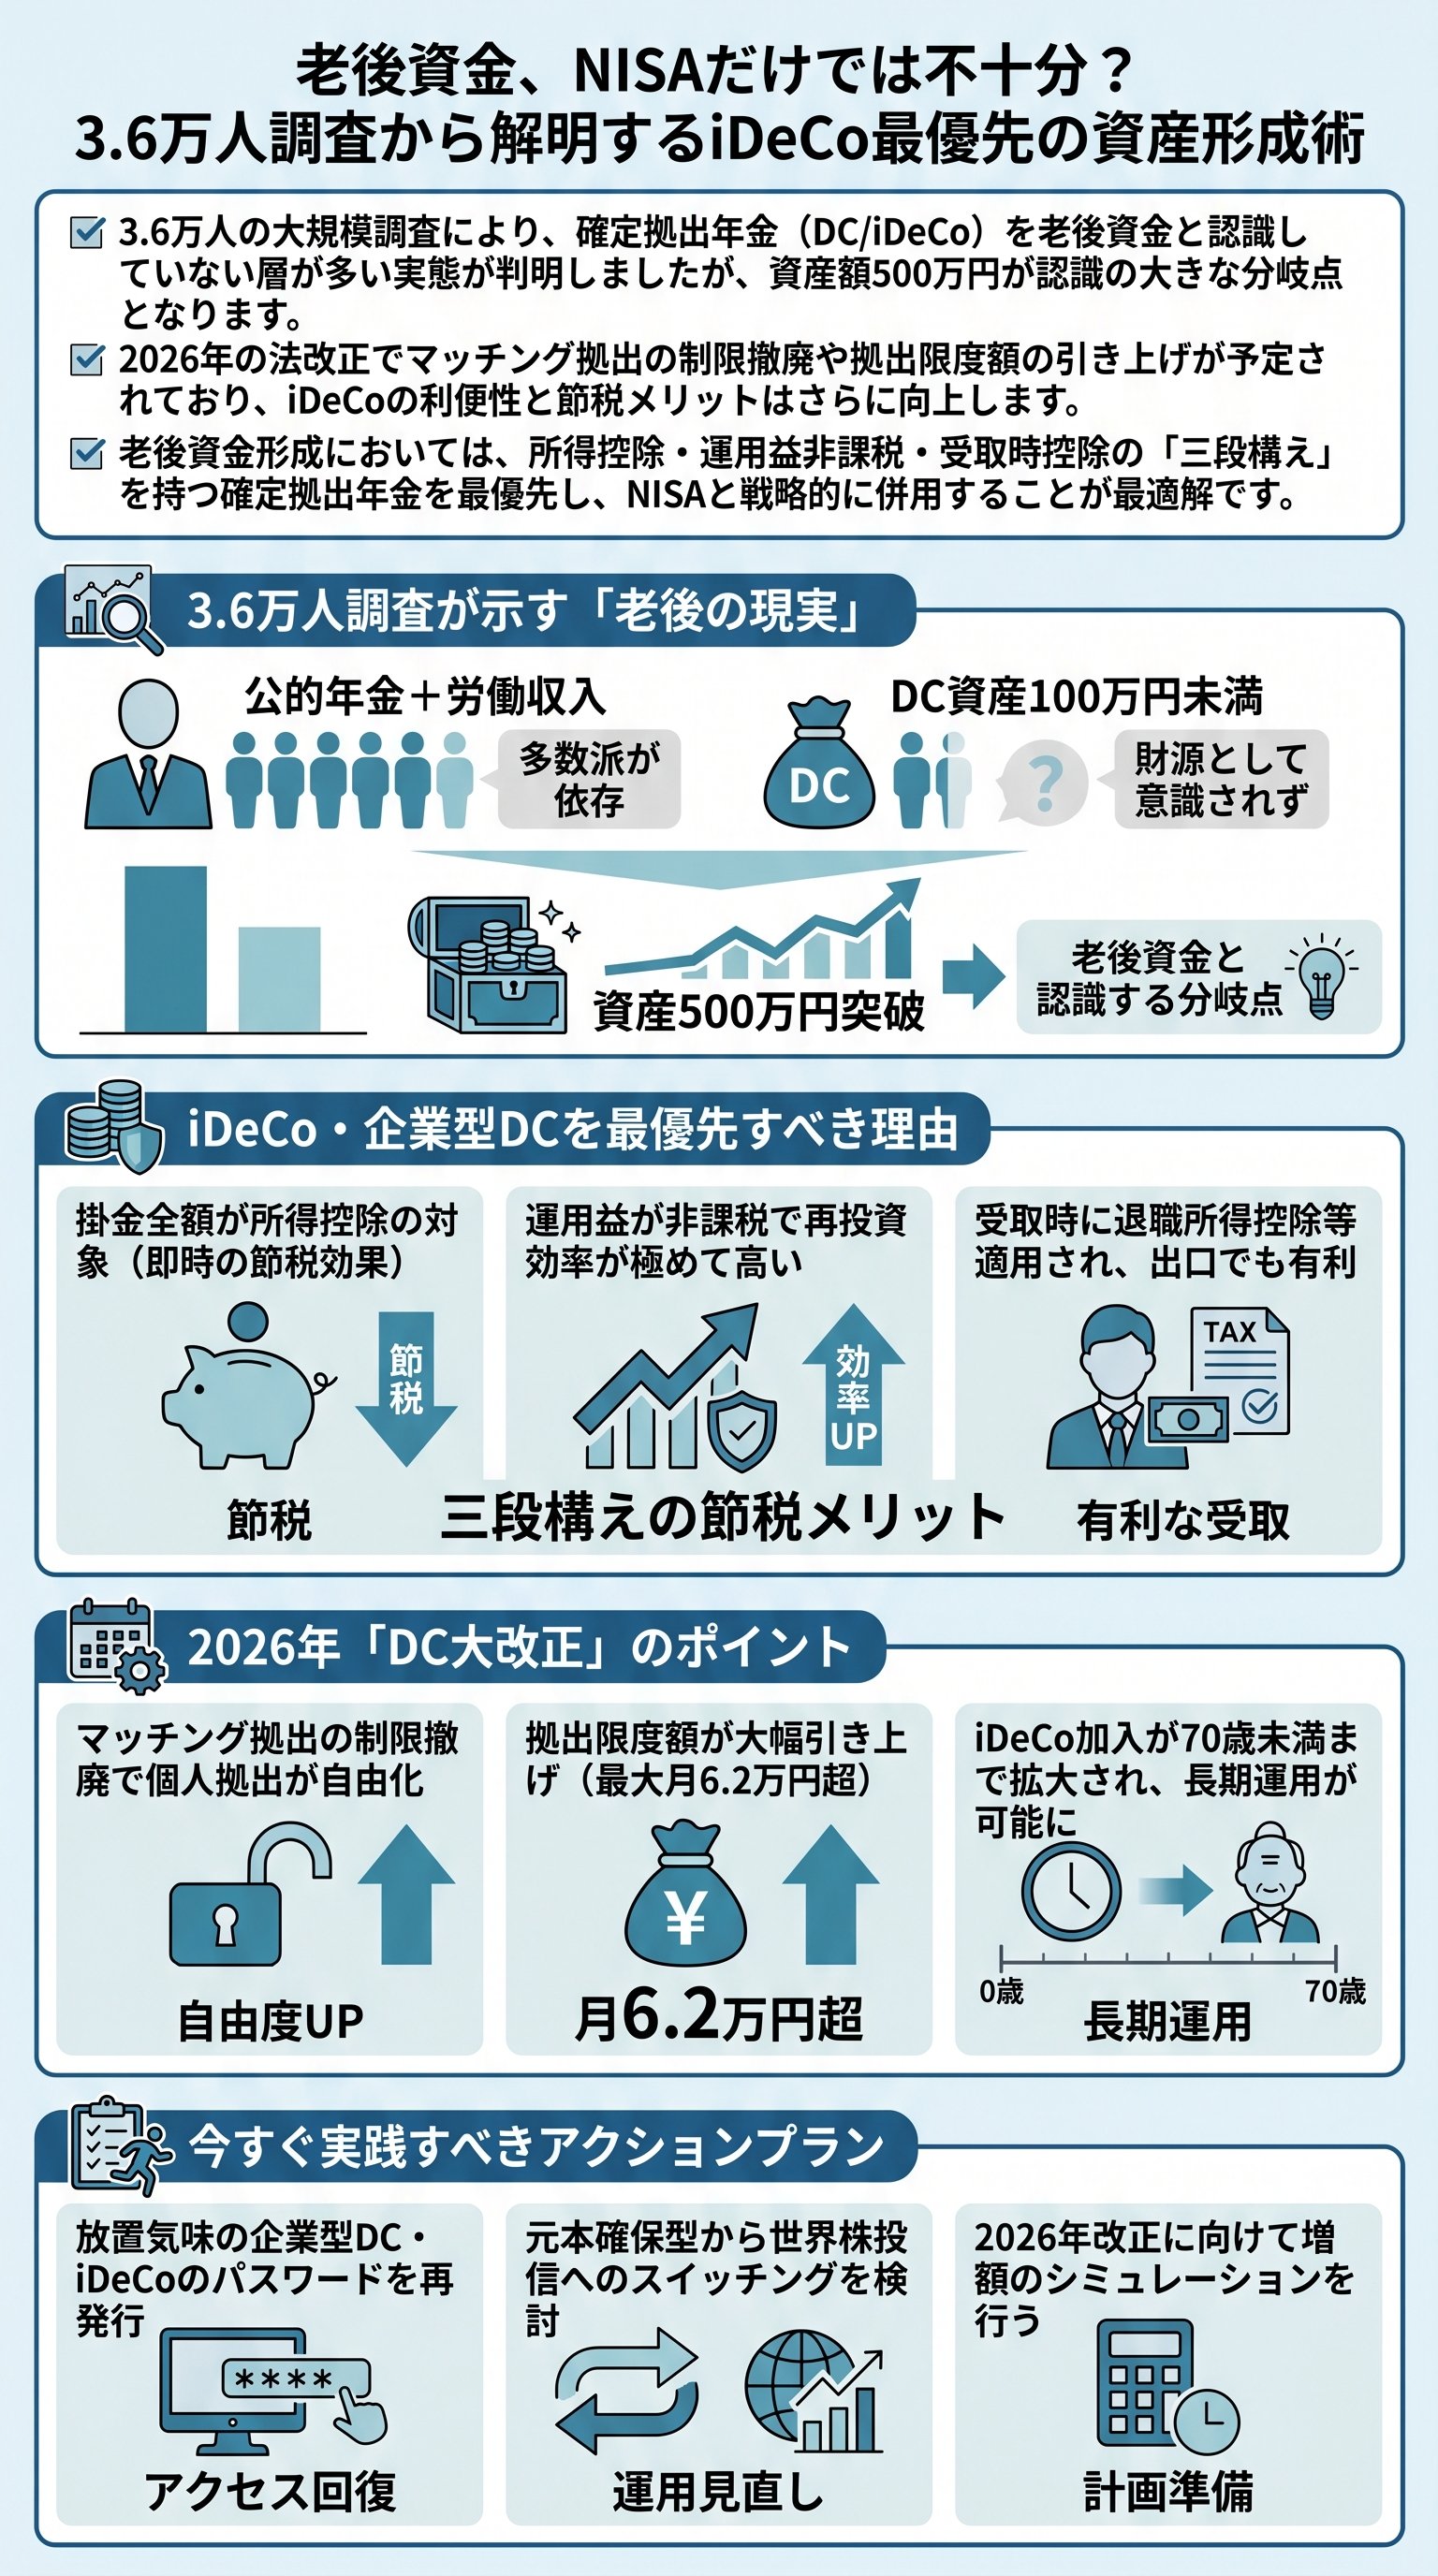
マネープラス等の調査によれば、3万6,000人を超える回答者の多くが、確定拠出年金(DC・iDeCo)を老後資金の財源と見なしていないというのだ。
これは日本の金融教育がいかに敗北しているかを示す、動かぬ証拠である。
老後資金の財源として第1位に挙がるのは、当然ながら公的年金だ。
だが、驚くべきは第2位である。
なんと「働いて得る収入」が43%を占めているのだ。
つまり、多くの日本人は「死ぬまで働く」ことを前提に人生設計を立てているに過ぎない。
「老後に入った後も労働収入を財源と考えている層が一定数存在する。これは、資産形成が間に合っていない現実の裏返しでもある。」
実は、金融資産の有無によって「何歳まで働きたいか」という願望は残酷なまでに分かれる。
資産がない層は「体が動く限り一生働きたい」と切実に願う。
一方で、2,000万円以上の資産を持つ層は、できるだけ早い退職を望む傾向にある。
現代の日本において、65歳までの継続雇用はもはやデフォルトである。
だが、60歳以降の給与が激減する現実は変わらない。
企業側も人手不足ゆえにシニア層を繋ぎ止めようとしているが、それは安価な労働力の確保という側面に過ぎないのだ。
この構造を理解せず、無策のまま老後を迎えるのはあまりに無謀である。
自分の人生を会社や国に委ねる時代は、とっくに終わっている。
投資のリスクを恐れ、現預金に固執する層は、インフレという静かなる搾取に気づいていない。
NISAは浸透しつつあるが、iDeCoや企業型DCへの関心は依然として低い。
この「制度の無知」こそが、将来の格差を決定づける致命傷となるのである。
資産500万円が分かつ「自分事」への境界線
なぜ、企業型DCの加入者はこれほどまでに無関心なのか。
その理由は明白である。
多くの加入者にとって、DC口座は「会社に勝手に作らされた、よく分からない箱」でしかないからだ。
自分の意志で始めたiDeCo加入者とは、スタートラインから熱量が決定的に違うのである。
だが、調査データはある興味深い「転換点」を示している。
DCの資産残高が500万円を超えた瞬間、認識が劇的に変わるのだ。
500万円を超えると、約8割の人間がそれを「重要な老後資金」としてカウントし始める。
逆に言えば、残高が少ないうちは「あってもなくても同じ端た金」だと軽視しているわけだ。
| 項目 | 資産100万円未満 | 資産500万円以上 |
|---|---|---|
| 老後財源としての認識 | 約50% が認識せず | 約80% 以上が認識 |
| 運用に対するスタンス | 放置・元本確保型が多い | 積極運用・分散投資が主流 |
| 金融リテラシー | 低い(仕組みを理解していない) | 高い(制度の恩恵を理解) |
実は、元本確保型商品、つまり預金だけで運用している人間の半数は、DCを財源と見ていない。
運用の成果を実感できないから、将来の自分を助ける武器だと思えないのである。
これこそが「分からないから放置する」という負のループの正体だ。
「分からない」という言い訳は、自らの将来を放棄するのと同義である。
若年層がDCを財源と見なさないのは、ある意味で仕方がない側面もある。
20代、30代にとって、60歳という未来はあまりに遠すぎるからだ。
でも、その「遠さ」こそが長期運用の最大の味方であることを忘れてはならない。
少額の1万円であっても、時間を味方につければ巨大な資産へと化けるのである。
主体性を持ってコントロールするか、あるいは流されるままに資産を腐らせるか。
企業型DCは、会社が手数料を負担してくれる「最強の福利厚生」であるはずだ。
それを元本確保型で放置するのは、宝の持ち腐れどころの話ではない。
自らの権利をドブに捨てているに等しいのである。
2026年「制度革命」がもたらす最強の追い風
2026年、確定拠出年金制度は劇的な転換期を迎える。
これを「ただの法改正」と侮る者は、資産形成のチャンスを根底から見逃すことになる。
最も注目すべきは、企業型DCにおけるマッチング拠出の制限撤廃である。
これまでは、会社の掛金を超えて拠出できないという歪なルールが、我々の足を引っ張っていた。
だが、改正後は合計額が上限(月額5.5万円、今後は6.2万円)に収まれば、会社の金額に関係なく拠出可能となる。
これは、会社が1,000円しか出さなくても、個人で5万円以上出せるようになることを意味する。
まさに、会社という枠組みを利用した「合法的な節税枠の拡大」である。
このメリットを享受しない手はない。
- 1マッチング拠出の上限撤廃(事業主掛金との同額ルール消失)
- 2拠出限度額の引き上げ(月額5.5万円から6.2万円へ)
- 3加入可能年齢の実質的な拡大(70歳未満まで)
さらに、国民年金基金連合会が主導する拠出限度額の引き上げも見逃せない。
自営業者や第1号被保険者は、最大で月額7.5万円まで枠が広がる。
国は明らかに、「公的年金には限界がある、だから税制優遇するから自分で用意せよ」という強いメッセージを発しているのだ。
この雨(税制優遇)が降っているうちに、どれだけ多くの桶を用意できるかが勝負である。
実は、アメリカの401k制度と比べ、日本のDCは輸入の段階で「会社主導」に寄りすぎていた。
その弊害が、先述の「無関心」を生んでいたのである。
今回の改正は、ようやく個人が主体的に資産形成を行う「米国流の完成形」に近づく一歩だと言える。
制度の歪みが解消される今こそ、攻めの姿勢に転じる絶好の機会である。
NISAを凌駕する「三段構え」の節税要塞

多くの日本人がNISAに熱狂しているが、賢者はまず確定拠出年金を埋める。
なぜなら、確定拠出年金にはNISAにはない「拠出時の所得控除」というチート級のメリットがあるからだ。
投資した瞬間に、所得税と住民税が確実に還付される。
この「確実な利回り」を無視して、不確実な相場にNISAだけで挑むのは戦略ミスである。
確定拠出年金の税制優遇は、まさに「三段構え」の要塞と言える。
第一に、掛金全額が所得控除の対象となる。
第二に、運用益が非課税で再投資される。
第三に、受取時にも退職所得控除や公的年金等控除が適用される。
この三重の壁に守られた資産形成こそが、最強の防衛策なのだ。
ただ、多くの人が「60歳まで引き出せない」というロックアップを嫌う。
でも、考えてみてほしい。
老後資金とは、そもそも「60歳まで使ってはいけない金」ではないのか。
強制的にロックされるからこそ、教育費や住宅ローンといった目先の誘惑から資産が守られるのである。
| 制度 | NISA | 確定拠出年金 |
|---|---|---|
| 拠出時 | 恩恵なし(税引後資金) | 全額所得控除(強力な節税) |
| 運用中 | 非課税 | 非課税 |
| 受取時 | 非課税 | 課税(ただし大きな控除あり) |
| 柔軟性 | いつでも売却可能 | 60歳までロック(資産保護) |
NISAが「自由な武器」なら、DCは「鉄壁の盾」である。
投資効率を最大化するなら、まずは所得控除のあるDC・iDeCoを優先すべきだ。
その上で、余裕資金をNISAに回す。
これが資産形成における「黄金の順序」である。
どちらか一方ではなく、両方の特性を理解して組み合わせるハイブリッド戦略こそが、インフレ時代を生き抜く術となる。
最近では、iDeCoの加入可能年齢が70歳まで延長される動きもある。
60歳以降も働き続ける「人生100年時代」において、この延長は大きい。
リタイア直前まで税制優遇を受けながら運用を続けられるメリットは計り知れない。
情報を掴み取る者だけが「色彩ある人生」を謳歌する

投資をする者としない者の格差は、老後に取り返しのつかない形で表面化する。
これは脅しではない。
インフレが加速する世界において、預金という「無リスクという名のリスク」に安住する代償は、想像を絶するほど重い。
知識という武器を持たぬ者は、ただ搾取される側の人生を歩むしかないのだ。
結局のところ、人生の豊かさを決めるのは「主体性」である。
YouTubeやブログでこれほど情報が溢れている時代に、「知らなかった」はもはや罪である。
会社が用意してくれた制度を調べもせず、放置し、老後に「お金が足りない」と嘆く。
そんな無責任な態度が、自らの未来を灰色に染めていくのである。
20代の1万円は、60代の1万円とは価値が違う。
若いうちから薄く広く、制度を使い倒す。
「貯め時」や「借り時」という古い概念を捨て、常に資産を回し続けるのだ。
たとえ少額であっても、仕組みを構築した人間だけが、複利という宇宙最強の力を味方につけることができる。
世の中には、経済合理性だけでは説明がつかない歪みが存在する。
その歪みを見抜き、制度の穴を埋めるように資産を配置していく。
それこそが、真の意味での「知的な投資行為」である。
学ぼうとする意志がある者、行動を変えようとする者に対して、この国はまだ「税制」という名の救済手段を用意している。
マネーセンスを磨き、自らの人生を「自分事」として捉え直してほしい。
確定拠出年金は、単なる貯蓄制度ではない。
それは、あなたが「将来の自分」へ送る、最高のギフトなのだ。
そのギフトの包み紙を開けるのは、他でもない、今ここにいるあなた自身である。
