「平均」という名の甘い幻想を打ち砕け
多くの投資家が、S&P500という聖域に対して致命的な誤解を抱いている。
彼らは「平均リターンが8%から10%である」という言葉を、まるで毎年約束された配当金のように受け取っている。
しかし、現実は非情である。
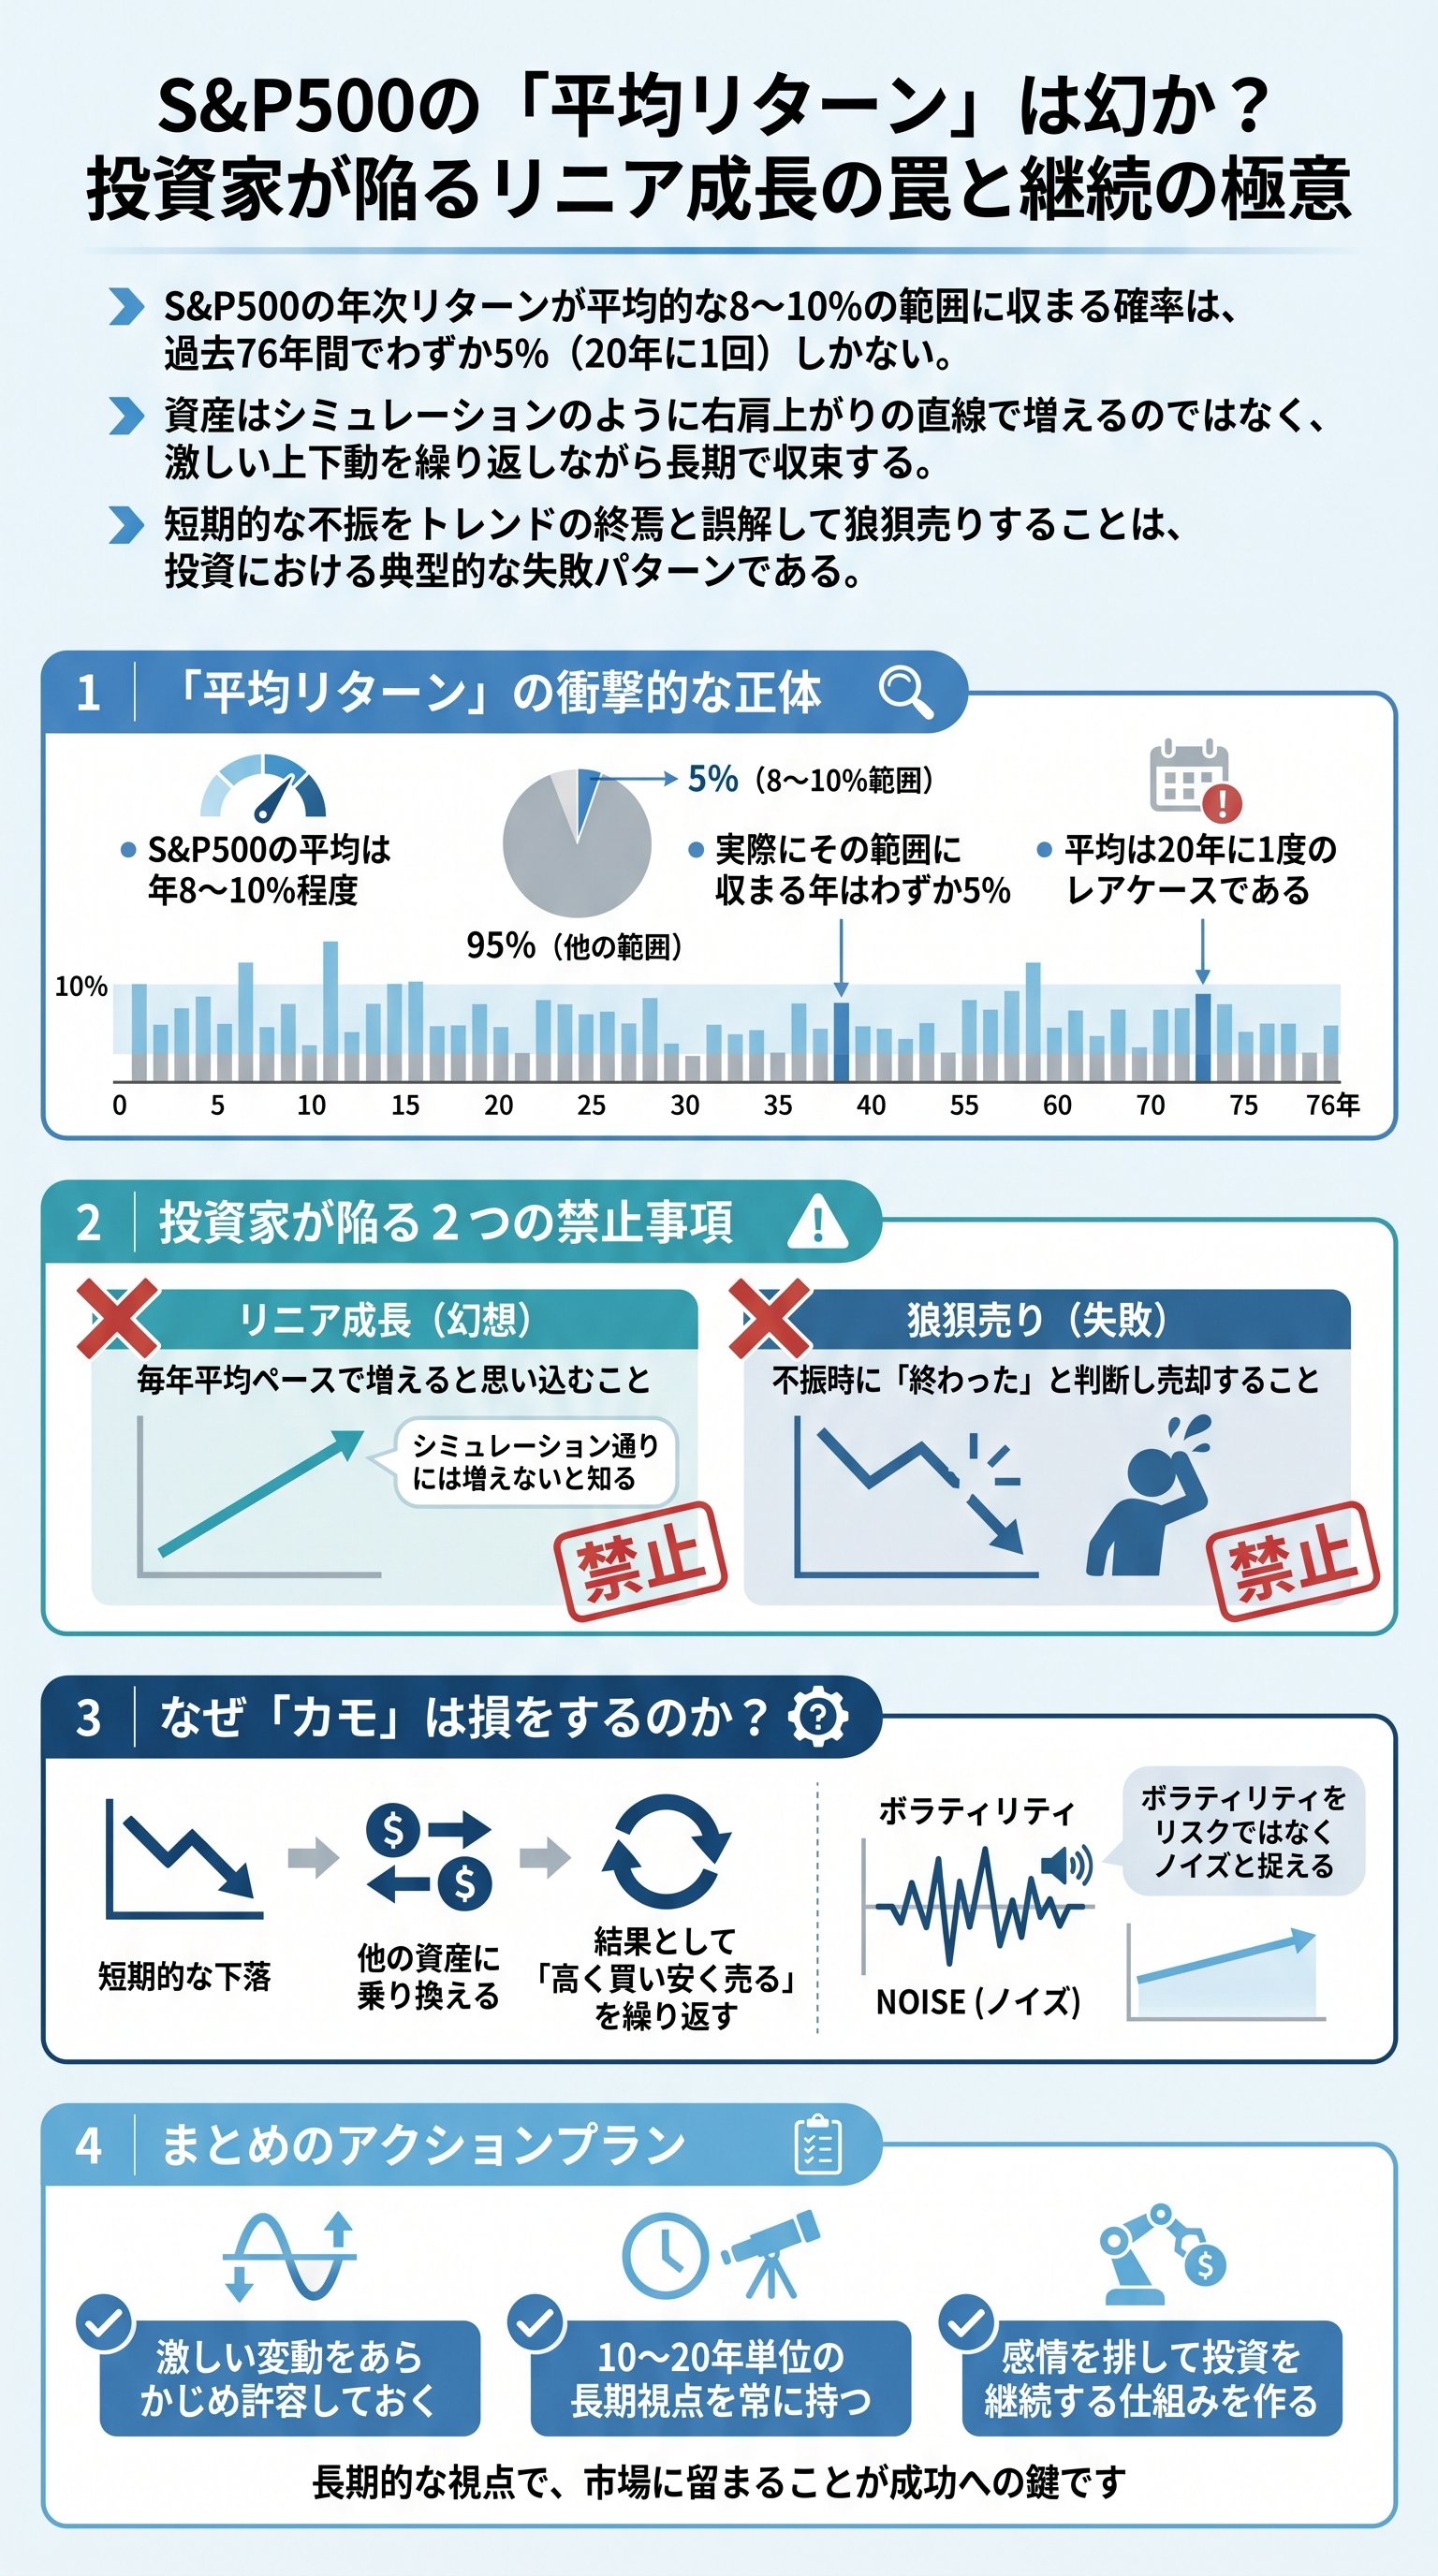
この心地よい数字の範囲内に、年間リターンが収まる確率は驚くべき低さなのだ。
「過去76年間で、S&P500が8%から10%のリターンを上げたのは、わずか4回しかない」
つまり、君が期待している「平均的な1年」が訪れる確率は、たったの5%に過ぎない。
20年に1度しか起こらない奇跡を、君は「当たり前」だと思い込んでいたわけだ。
これはもはや、統計学的な錯覚と呼ぶべき事態である。
投資の世界において、平均値とは「最も頻繁に起こる現象」では決してない。
実は、市場は常に「異常事態」の連続で構成されている。
ある年は20%以上も跳ね上がり、またある年は30%も暴落する。
その激しい激流を何十年も乗り越えた末に、ようやく「平均」という穏やかな港に辿り着くのである。
だから、単年度の結果に一喜一憂すること自体が、論理的に破綻していると言わざるを得ない。
平均リターンは、投資の過程ではなく、死ぬ間際に見る結果報告書に過ぎないのだ。
この事実を突きつけられたとき、君の胸には何が去来するか。
ショックを受けるのは、君が市場を「制御可能なもの」だと過信していた証拠である。
まずは、その傲慢な前提を捨て去ることから始めなければならない。
自分の投資計画が「毎年一定の利回り」を前提とした、絵に描いた餅になっていないか今すぐ確認せよ。
エクセル上のシミュレーションはすべてゴミである
投資を始めたばかりの者は、決まってGoogleスプレッドシートやエクセルで計算を始める。
「年利7%で運用すれば、20年後にはこれだけの資産が築ける」という、バラ色の未来予想図だ。
だが、断言しよう。
そのような右肩上がりの直線を描く資産曲線は、この世に存在しない。
現実は、のたうち回る蛇のような曲線を描き、時には地獄の底を這う時期もある。
シミュレーション上の美しい直線と、血の通った現実の相場には、埋めようのない深い溝がある。
つまり、計算上の資産額と現実の残高を比較することほど、無意味な行為はないのである。
| 項目 | シミュレーション(幻想) | リアルな相場(現実) |
|---|---|---|
| 増え方 | 毎年一定の割合で増加 | 激しい上下動の繰り返し |
| 心理的影響 | 常に安心と希望 | 恐怖と歓喜のジェットコースター |
| 収束先 | 計算通りの目標値 | 長期継続者のみが掴む平均値 |
でも、多くの者はこの「直線の罠」から抜け出すことができない。
少しでも成績が悪ければ、「シミュレーションと違う」と騒ぎ立て、狼狽する。
だが、資産とは階段状に増えるものでも、直線的に伸びるものでもない。
嵐の中を漂い、沈没の恐怖に耐えた者だけが、ある日突然、高みに押し上げられている自分に気づく。
だから、今日からそのエクセルを閉じるべきだ。
資産推移を1ヶ月単位で追いかけ、一喜一憂する時間は、人生の無駄遣いでしかない。
我々がコントロールできるのは、入金力と継続の意志だけである。
市場のリターンが何%になるかは、神のみぞ知る領域なのだ。
典型的な「カモ」が辿る地獄のループ
市場が「平均」から大きく外れたとき、投資家の本性が剥き出しになる。
特に成績が悪かった年、SNSやニュースでは「トレンドの終焉」という言葉が踊る。
すると、思考停止に陥った投資家たちは、一斉に同じ行動を取り始める。
これこそが、学長が指摘する「典型的なカモムーブ」である。
彼らは、自分が買った資産が「ダメなもの」になったと勝手に判断する。
そして、今まさに調子が良い他の資産へと、節操もなく乗り換えようとするのだ。
だが、その行動の結果は、歴史が証明している。
「高く買って、安く売る」という、資産形成における最悪の自殺行為を繰り返すだけだ。
- 1暴落を見て「このままではゼロになる」と恐怖する
- 2損切りという名の「敗北宣言」を行い、市場から逃げ出す
- 3数年後、市場が回復したのを見て、高値で再参入する
- 4再び暴落に見舞われ、同じ過ちを繰り返す
このループにハマっている限り、どれほど優れたS&P500に投資していても、資産は増えない。
むしろ、手数料と税金で資産を削り取る作業をしているに等しい。
実は、投資で最も難しいのは、特別な知識を得ることではない。
「何もしないこと」という苦行に耐え抜くことなのである。
平均よりも成績が悪かったからといって、システムが壊れたわけではない。
それは、単なる「確率のゆらぎ」に過ぎない。
資産運用の「真の定規」を再定義せよ
我々日本人が米国株に投資する場合、話はさらに複雑化する。
株価の変動に加え、「為替」というもう一つの魔物が牙を剥くからだ。
ドルベースで平均的なリターンであっても、円高が進めば、円建ての資産は目減りする。
この二重の不確実性を考慮すれば、リターンが8%〜10%に収まることなど、もはや奇跡に近い。
「平均リターン」という言葉は、過去数十年という膨大な時間を圧縮して、平らにならしたものだ。
決して、君の「来年の予報」ではない。
この不都合な真実を、今、この瞬間に脳に叩き込め。
投資とは、この激しい不確実性と心中する覚悟を持つことである。
「平均リターンは幻と言ってもいい。心の安定を守るためのデータとして知っておけ」
この学長の言葉は、投資の本質を突いている。
データは、未来を予測するためにあるのではない。
「何が起きても驚かない自分」を作るためにあるのだ。
予測不能な事態こそが投資のデフォルトであり、予定調和こそが例外なのである。
多くの投資家は、リターンがマイナスの時に「こんなはずじゃなかった」と嘆く。
だが、プラスの時に「上がりすぎて怖い」と嘆く者は少ない。
どちらも「平均」から外れている点では同じなのに、だ。
この片手落ちの感情が、判断を曇らせ、非合理な行動へと駆り立てる。
激しい上下動こそが、リスクプレミアムの源泉である。
もし市場が毎年8%ずつ確実に増えるなら、それは預金と同じであり、高いリターンは期待できない。
君が享受する高い利益は、他ならぬ「激しい不安」の対価なのである。
自由への道は「孤高の継続」の先にしかない
結論を言おう。
S&P500に投資し、経済的自由を手にしたいのであれば、「平均リターンへの執着」を今すぐ捨てろ。
資産が直線的に増えるという妄想を捨て、5%の確率に賭けるのをやめるのだ。
我々に必要なのは、予測することではなく、適応することである。
仲間という存在がなぜ必要なのか。
それは、一人ではこの「統計的な狂気」に耐えられないからだ。
周りが狼狽売りを始め、メディアが不安を煽る中で、一人で投資を持ち続けるのは至難の業である。
正しい知識を持ち、同じ目的を持つ仲間と繋がること。
それが、感情という名の最大の敵から自分を守る防弾チョッキとなる。
今日が人生で一番若い日である。
今日、この真実を知った君は、昨日までの「無知なカモ」ではない。
平均リターンの正体を見破り、市場の荒波を「当然の景色」として受け入れろ。
小金持ち山への登山道は、決して整備された舗装路ではない。
投資の成否は、手法の優劣ではなく、規律の強さで決まる。
どれほど市場が荒れ狂おうとも、淡々と買い、淡々と持ち続ける。
その退屈で、かつ困難な道を進み続けた者だけが、20年後に「平均リターン」という果実を手にする。
その時、君はかつての自分に感謝することだろう。
