雇用統計の悪化が示す景気後退の現実

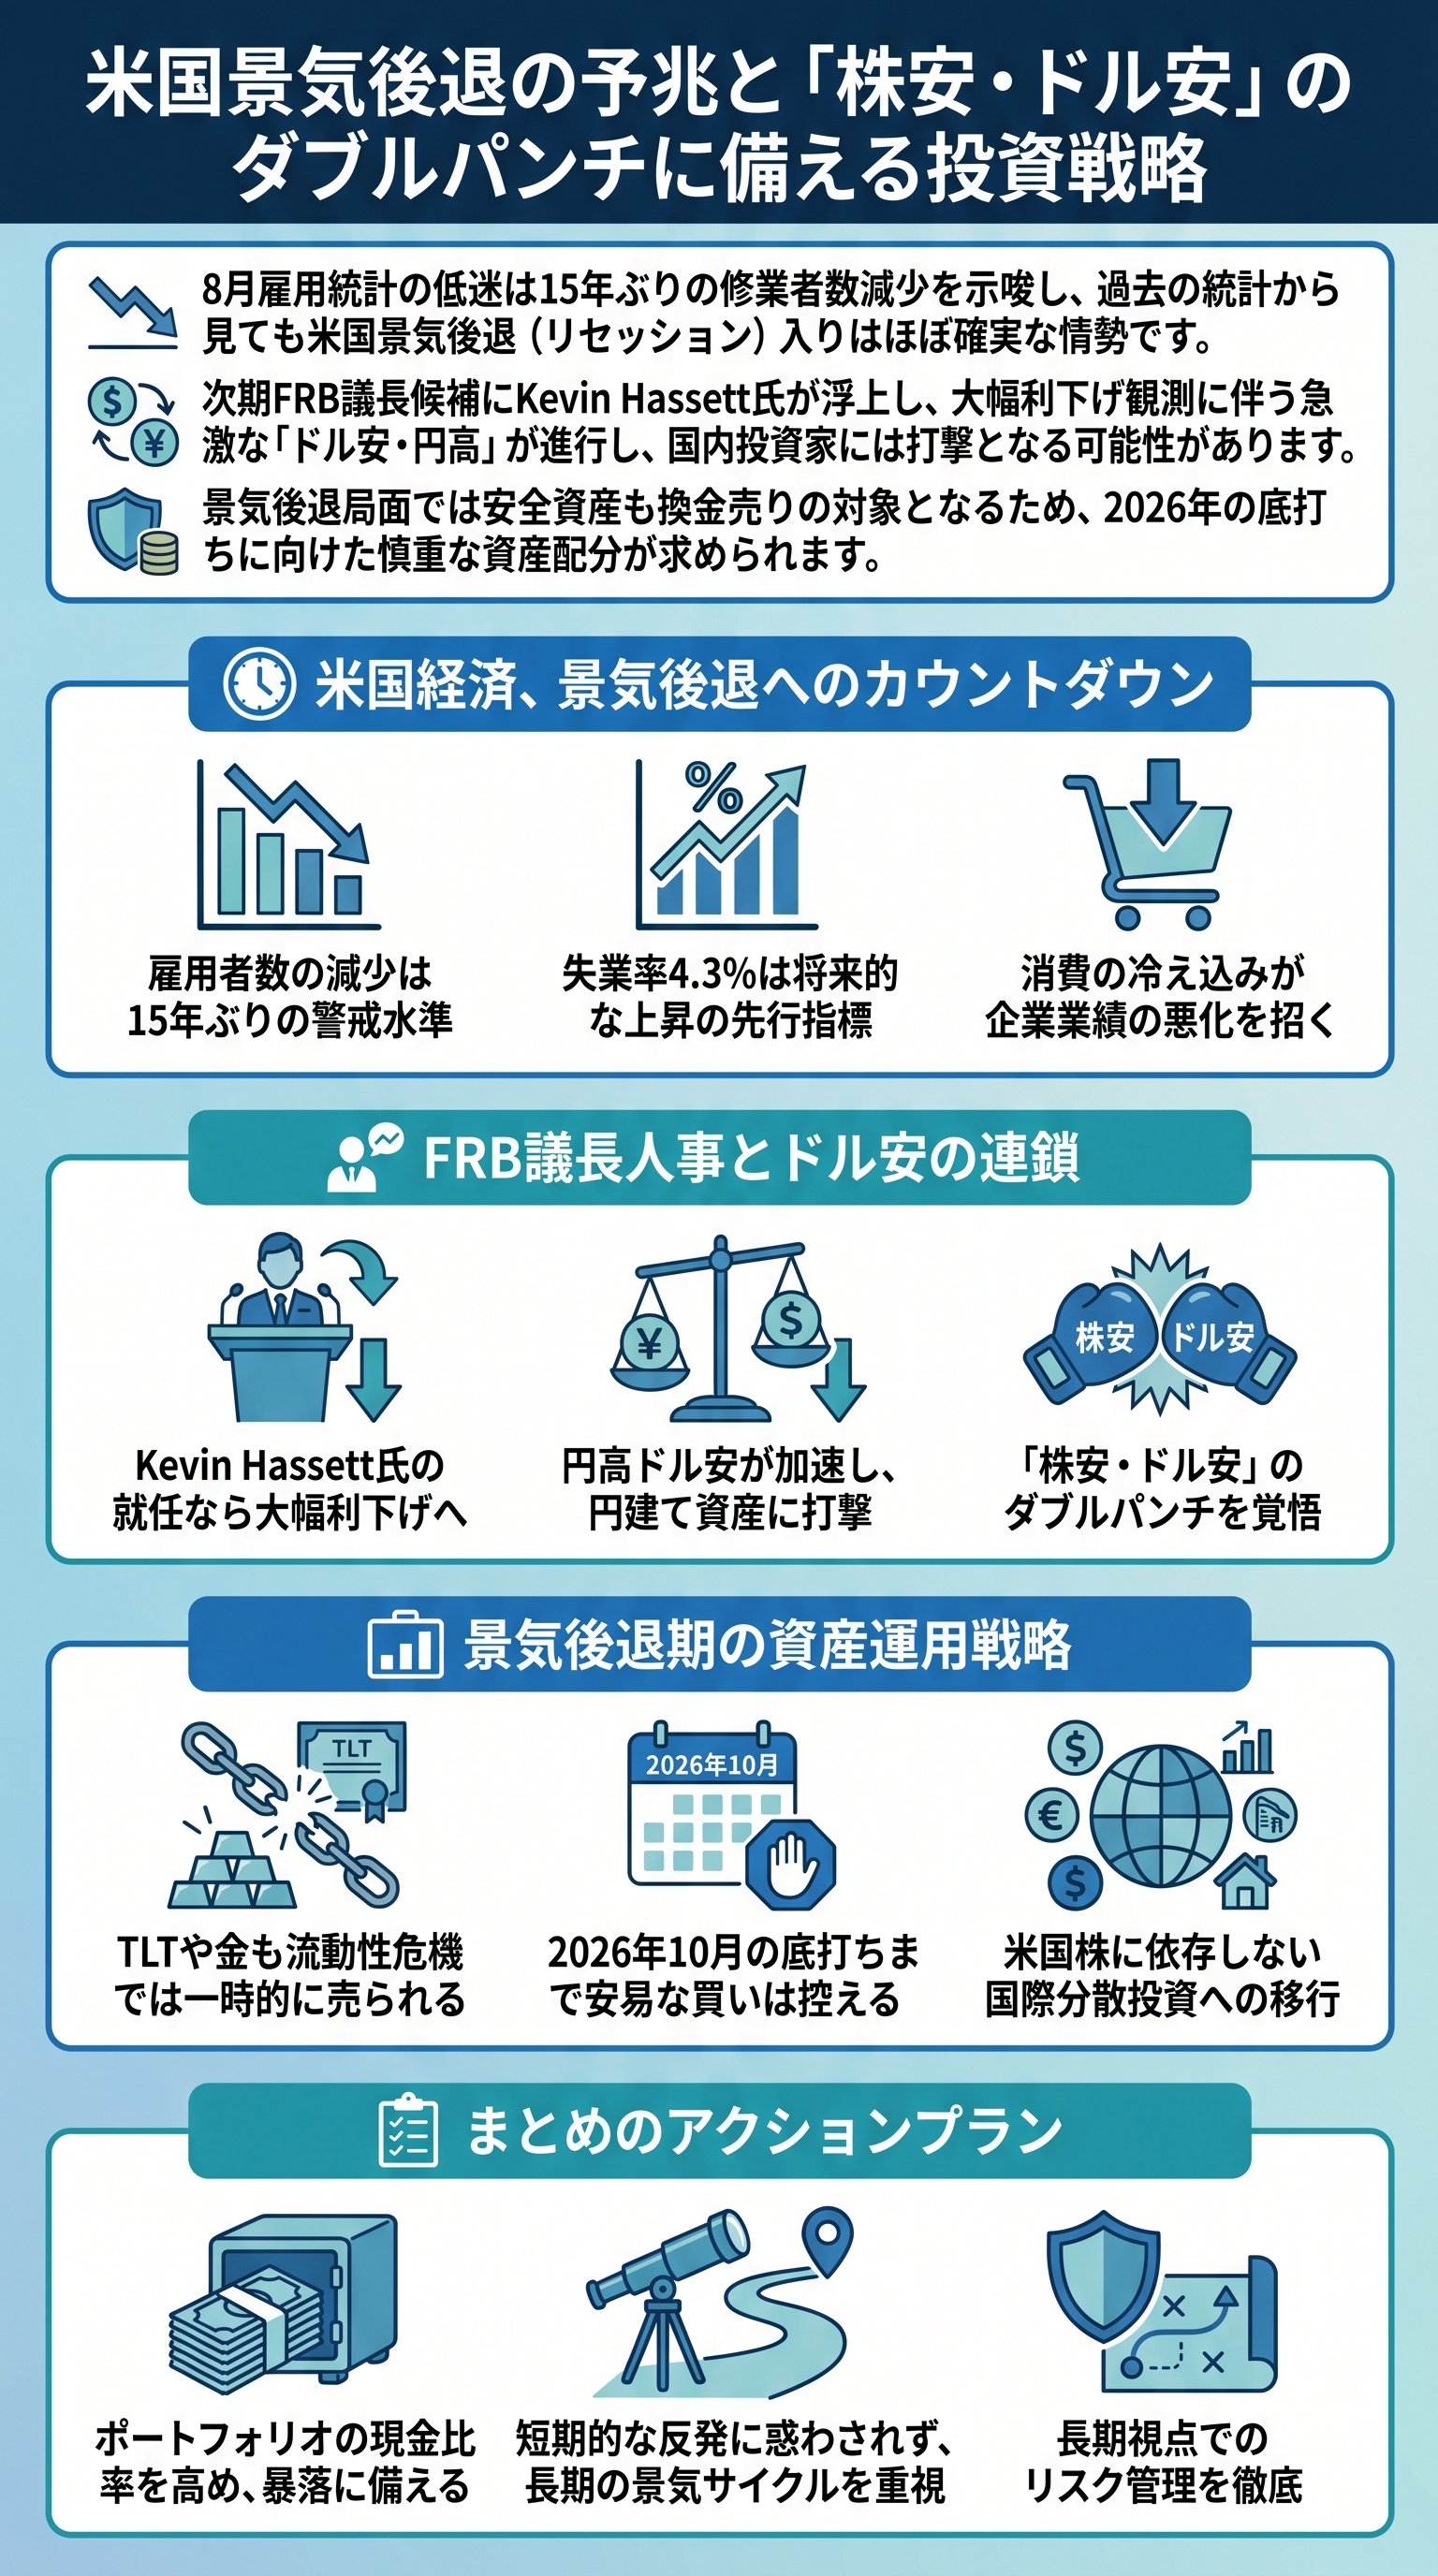
米労働省が発表した8月の雇用統計により、米国経済が深刻な景気後退(リセッション)へ向かっている可能性が極めて高まっています。
非農業部門の雇用者数が予想を大幅に下回り、過去数ヶ月分の数値も下方修正された事実は、労働市場の冷え込みが一時的なものではないことを示唆しているのです。
特に、就業者数が減少に転じる動きは2010年9月以来、およそ15年ぶりの出来事であり、これは歴史的に見て景気後退の直前に必ず現れるシグナルと言えます。
労働市場の構造的な変化と先行指標の悪化
現在の雇用情勢において特に懸念されるのが、失業率の継続的な上昇と、その内訳の内容です。
全体の失業率は4.3%と約4年ぶりの高水準に達していますが、さらに注目すべきは黒人労働者や16歳から24歳までの若年層の失業率が急上昇している点になります。
立場の弱い労働者の雇用状況は全体の先行指標となるため、今後は25歳以上の白人労働者を含めた広範な層に失業が波及していくことが予想されます。
賃金の伸び悩みも顕著であり、労働需要が明確に減退していることが読み取れます。
消費の冷え込みが引き起こす悪循環の懸念
賃金が伸び悩み、一時解雇(レイオフ)が増加する局面では、消費者は支出を抑制する傾向を強めます。
米国の実体経済において消費は大きな割合を占めるため、支出の減少は企業の業績悪化に直結し、それがさらなるレイオフや賃金の鈍化を招くという負の連鎖が始まるのです。
債券市場の投資家もこのリスクを察知し、米10年債利回りが急落するなど、すでに景気後退を前提とした動きを見せています。
市場は年内に複数回の利下げを織り込んでいますが、これは経済の減速を裏付ける形となっています。
- 人員削減の加速8月の人員削減数は2020年以来の高水準を記録しており、エネルギー大手などの大規模な削減計画も浮上しています。
- 失業率の先行性若年層や特定層の失業率上昇は、数ヶ月後の全体的な景気悪化を予見させる重要なデータです。
- 消費行動の変化収入不安が高まる中、家計の財布の紐が固くなることで企業収益への下押し圧力が強まります。
- 市場の警戒感債券利回りの低下や金利先物市場の動きは、投資家がリセッションを「ほぼ確実」と見ている証拠です。
このように、足元の経済指標は極めて厳しい状況を示しており、投資家は楽観を捨てて本格的な景気減速に備える必要があります。
今後は、連邦準備制度理事会(FRB)がどの程度のペースで利下げを行うかが焦点となりますが、急激な利下げが行われる場合は、かえって経済の深刻さを市場に印象づけることになり、株式市場の動揺を招く恐れがあります。
今は資産の安全性を最優先に考えるべき時期と言えます。
雇用統計の悪化は景気後退の明確なシグナルであり、労働市場の冷え込みが消費や市場心理に負の連鎖をもたらしています。
投資家は現状の厳しさを認識し、資産の安全性を確保するための備えを急ぐ必要があります。
次期FRB議長の人事がもたらすドル安と金利の行方
トランプ大統領が示唆している次期FRB議長の候補者選びは、今後の為替市場や米国株のパフォーマンスに決定的な影響を与える要素です。
パウエル議長の任期満了を控え、最終候補として名前が挙がっている3名のスタンスは、トランプ氏がどのような金融政策を望んでいるかを明確に反映しています。
労働市場の軟化を背景に、トランプ氏は以前から金融緩和を強く求めており、その意を汲む人物が選ばれる可能性が高いと分析されています。
候補者3名の政策スタンスと市場予測
候補者の中でも最有力と目されているのが、ケビン・ハセット (Kevin Hassett)氏です。
彼は現在の政策金利が高すぎると公言しており、大幅な利下げを支持する鳩派(緩和重視)の姿勢を明確にしています。
ハセット氏が就任した場合、トランプ氏の意向に忠実な運営が行われることが予想されますが、一方でFRBの独立性に対する疑念が強まり、米ドルの信頼性が揺らぐリスクも孕んでいるのです。
これが加速すれば、大幅なドル安と円高が同時に進行するシナリオが現実味を帯びてきます。
ドル安円高のダブルパンチに備える必要性
一方で、他の候補者であるケビン・ウォルシュ (Kevin Warsh)氏やクリストファー・ウォラー (Christopher Waller)理事についても注視が必要です。
ウォルシュ氏は量的緩和に対して批判的な見方を持っており、トランプ氏との間には摩擦が生じる可能性がありますが、景気後退局面では果断な利下げを支持する柔軟性も持ち合わせています。
ウォラー理事は現在のパウエル路線を継承する中道路線と見なされており、市場にとっては最も予見可能性が高い候補と言えるでしょう。
しかし、ハセット氏が選ばれた場合の影響は計り知れません。
| 候補者名 | 政策スタンス | 市場への主な影響予測 |
|---|---|---|
| ケビン・ハセット (Kevin Hassett) | 鳩派・緩和重視 | 金利急低下、大幅なドル安、金価格の上昇 |
| ケビン・ウォルシュ (Kevin Warsh) | タカ派寄りだが柔軟 | バランスシート縮小重視、ドルの信任維持 |
| クリストファー・ウォラー (Christopher Waller) | 中道・データ依存 | 現行路線の継続、市場のボラティリティ抑制 |
ハセット氏のようなトランプ氏に従順な人物が議長に就任すれば、当初は利下げによる金利低下が好感されるかもしれません。
しかし、その後のドルの信頼失墜によるインフレ再燃や、長期金利の逆襲的な上昇といった副作用が懸念されます。
米国株に集中投資している日本の投資家は、円高による資産評価額の減少リスクを過小評価してはなりません。
人事が確定するまでの間、市場の不透明感は続き、激しい乱高下が予想されるため、慎重な構えが求められます。
次期FRB議長の人事は、今後の金利や為替の動向を左右する極めて重要な分岐点となります。
特に緩和重視の議長が誕生した際のドル安円高リスクを警戒し、資産評価額の変動に備えることが不可欠です。
債券と金投資における短期・長期の判断基準
景気後退への懸念が高まる中で、安全資産とされる債券や金への関心が高まっていますが、これらの資産への投資には特有の注意点が存在します。
特に、長期国債ETFである iシェアーズ 20年超米国債 ETF (TLT) や金ETFである SPDRゴールド・シェア (GLD) などを検討する際、単に「景気が悪くなるから上がる」という単純なロジックだけで判断するのは危険です。
短期的なトレンドと、パニック時における資産の流動性を冷静に見極める必要があります。
債券ETFへの投資は短期的な視点が不可欠
債券については、利下げサイクルが本格化することで一時的な価格上昇が見込めますが、これを長期の資産形成の柱とするにはリスクが伴います。
例えば、次期FRB議長の人事次第でドルの価値が毀損されれば、インフレの再燃を懸念して長期金利が再び上昇(債券価格は下落)に転じる可能性があるからです。
また、株式市場でパニック売りが発生した際には、証拠金の維持や現金化を優先する動きにより、債券ETFまでもが一緒に売られてしまうという事象が過去に何度も観察されています。
金と産金株が直面する流動性リスクの壁
金や ヴァンエック金鉱株ETF (GDX) といった産金株についても、長期的な見通しは強気であっても、今すぐの参入には慎重さが求められます。
景気後退が深刻化し、投資家が資金繰りに窮する局面では、流動性の高い「良い資産」から順に売却される傾向があるためです。
信用取引の追い証を回避するために金が売られる事態は、下落相場の初期から中期にかけて頻発します。
したがって、あらゆる資産が投げ売りされるパニックの極致こそが、金への投資を開始すべき理想的なタイミングと言えます。
- 1流動性の罠を理解するパニック相場では価値に関わらず、換金しやすい資産から売られるという現実を知っておきましょう。
- 2債券は出口戦略を明確に利下げによる上昇は限定的であると考え、長期保有による目減りリスクを警戒してください。
- 3現金比率の維持資産を売らざるを得ない状況に陥らないよう、手元の現金を十分に確保しておくことが最良の防御です。
- 4パニック時の買い皆が絶望して優良な金や債券を投げ出す局面まで、資金を温存しておく忍耐力が試されます。
投資家の中には「FRBが何とかしてくれる」という楽観論を持つ人もいますが、経済の自然な調整プロセスを止めることは困難です。
資産形成において重要なのは、特定の資産クラスに固執することではなく、市場のサイクルに合わせて柔軟にポジションを調整することにあります。
特に景気後退期においては、評価損に耐えきれず生活費のために資産を解約するという最悪の事態を避けるため、守りの姿勢を徹底することが求められます。
投資の勝機は、嵐が過ぎ去るのを待てる者にのみ訪れるのです。
債券や金は安全資産とされますが、パニック時の流動性リスクや政策による金利変動の影響を無視することはできません。
市場のサイクルを冷静に見極め、現金比率を維持しながら適切なタイミングで動く柔軟な姿勢が求められます。
2026年に向けた米国株の下落リスクと底打ちの予測
米国株の長期的な展望について、現在のブームが終焉を迎え、数年にわたる停滞期に突入する可能性を考慮しなければなりません。
米国株は2025年9月以降、一時的な反発を挟みながらも下落基調を強め、最終的に底打ちするのは2026年10月頃になると予測されています。
この期間における最大下落率は30%から40%に達する可能性があり、円建てで投資している日本の投資家にとっては、為替の影響を含めてさらに大きなダメージを受けるリスクを孕んでいます。
過去のバブル崩壊と底打ちのサイクル
歴史的な相場サイクルを振り返ると、一度始まった景気後退と弱気相場は、数ヶ月で終わることは稀です。
市場が実態経済の悪化を完全に織り込み、FRBの政策転換が効果を発揮し始めるまでには相応の時間を要します。
2026年の底打ちという予測は、こうした時間軸に基づいたものであり、それまでは「下がったら買う」という安易な戦略が通用しない厳しい局面が続くでしょう。
特に、これまで相場を牽引してきたハイテク株などが調整の主役となる場合、指数の下落幅は想定以上に大きくなることが考えられます。
オルカンに潜む米国株偏重のリスク
現在、多くの個人投資家が利用している「全世界株式(オール・カントリー)」通称オルカンについても、過度な信頼は禁物です。
オルカンのポートフォリオの約6割は米国株で構成されているため、米国株が長期低迷に陥れば、その影響を回避することはできません。
他の地域が堅調であったとしても、米国株という大きな重石がリターンを押し下げ、年率平均で1桁台前半という低いパフォーマンスに甘んじる可能性が高いのです。
次の景気拡大局面では、米国一極集中ではなく、本当の意味での国際分散投資が求められる時代になります。
- 下落率の想定30%から40%の下落は、過去の金融危機やITバブル崩壊時と同等の水準であり、現実的なシナリオです。
- 円建てパフォーマンスの恐怖株安に円高が重なる「ダブルパンチ」は、日本人の資産を急激に溶かす要因となります。
- 底打ち時期の目安2026年後半までは本格的な上昇を期待せず、資産を守り抜くフェーズであると割り切りましょう。
- 国際分散の再定義米国以外の国や、コモディティ、新興国など、異なる相関を持つ資産への注目が必要です。
今後の投資戦略において、最も重要なのは「米国株以外の資産クラスに目を向けること」です。
これまでの10年間は米国株への集中投資が正解でしたが、次のサイクルではその成功体験が通用しなくなる可能性が非常に高いと言えます。
景気が底打ちする2026年を見据えながら、ポートフォリオの構造的な見直しに着手するべき時が来ています。
米国株だけに依存しない強固な資産構成を築くことが、長期的な富を守る唯一の手段となるでしょう。
今後の相場環境は、これまでの上昇相場とは全く異なる顔を見せることになります。
投資家は、自分のリスク許容度を今一度冷静に見つめ直し、たとえ資産が一時的に4割減少したとしても、生活を維持し投資を継続できるプランを練らなければなりません。
景気後退という厳しい冬を乗り越えた先には、新しい成長の波が必ずやってきます。
その波に乗るためには、今の混乱期を冷静に、そして戦略的に生き抜くことが不可欠なのです。
米国株の低迷期は、裏を返せば、次なる有望な投資対象を安値で仕込むための準備期間とも言えるでしょう。
不確実な未来に立ち向かうための最大の武器は、正しい知識と、それを実践に移す勇気なのです。
