初期5年間の集中投資が未来を分ける理由
資産形成において、時間の活用は最大の武器となります。
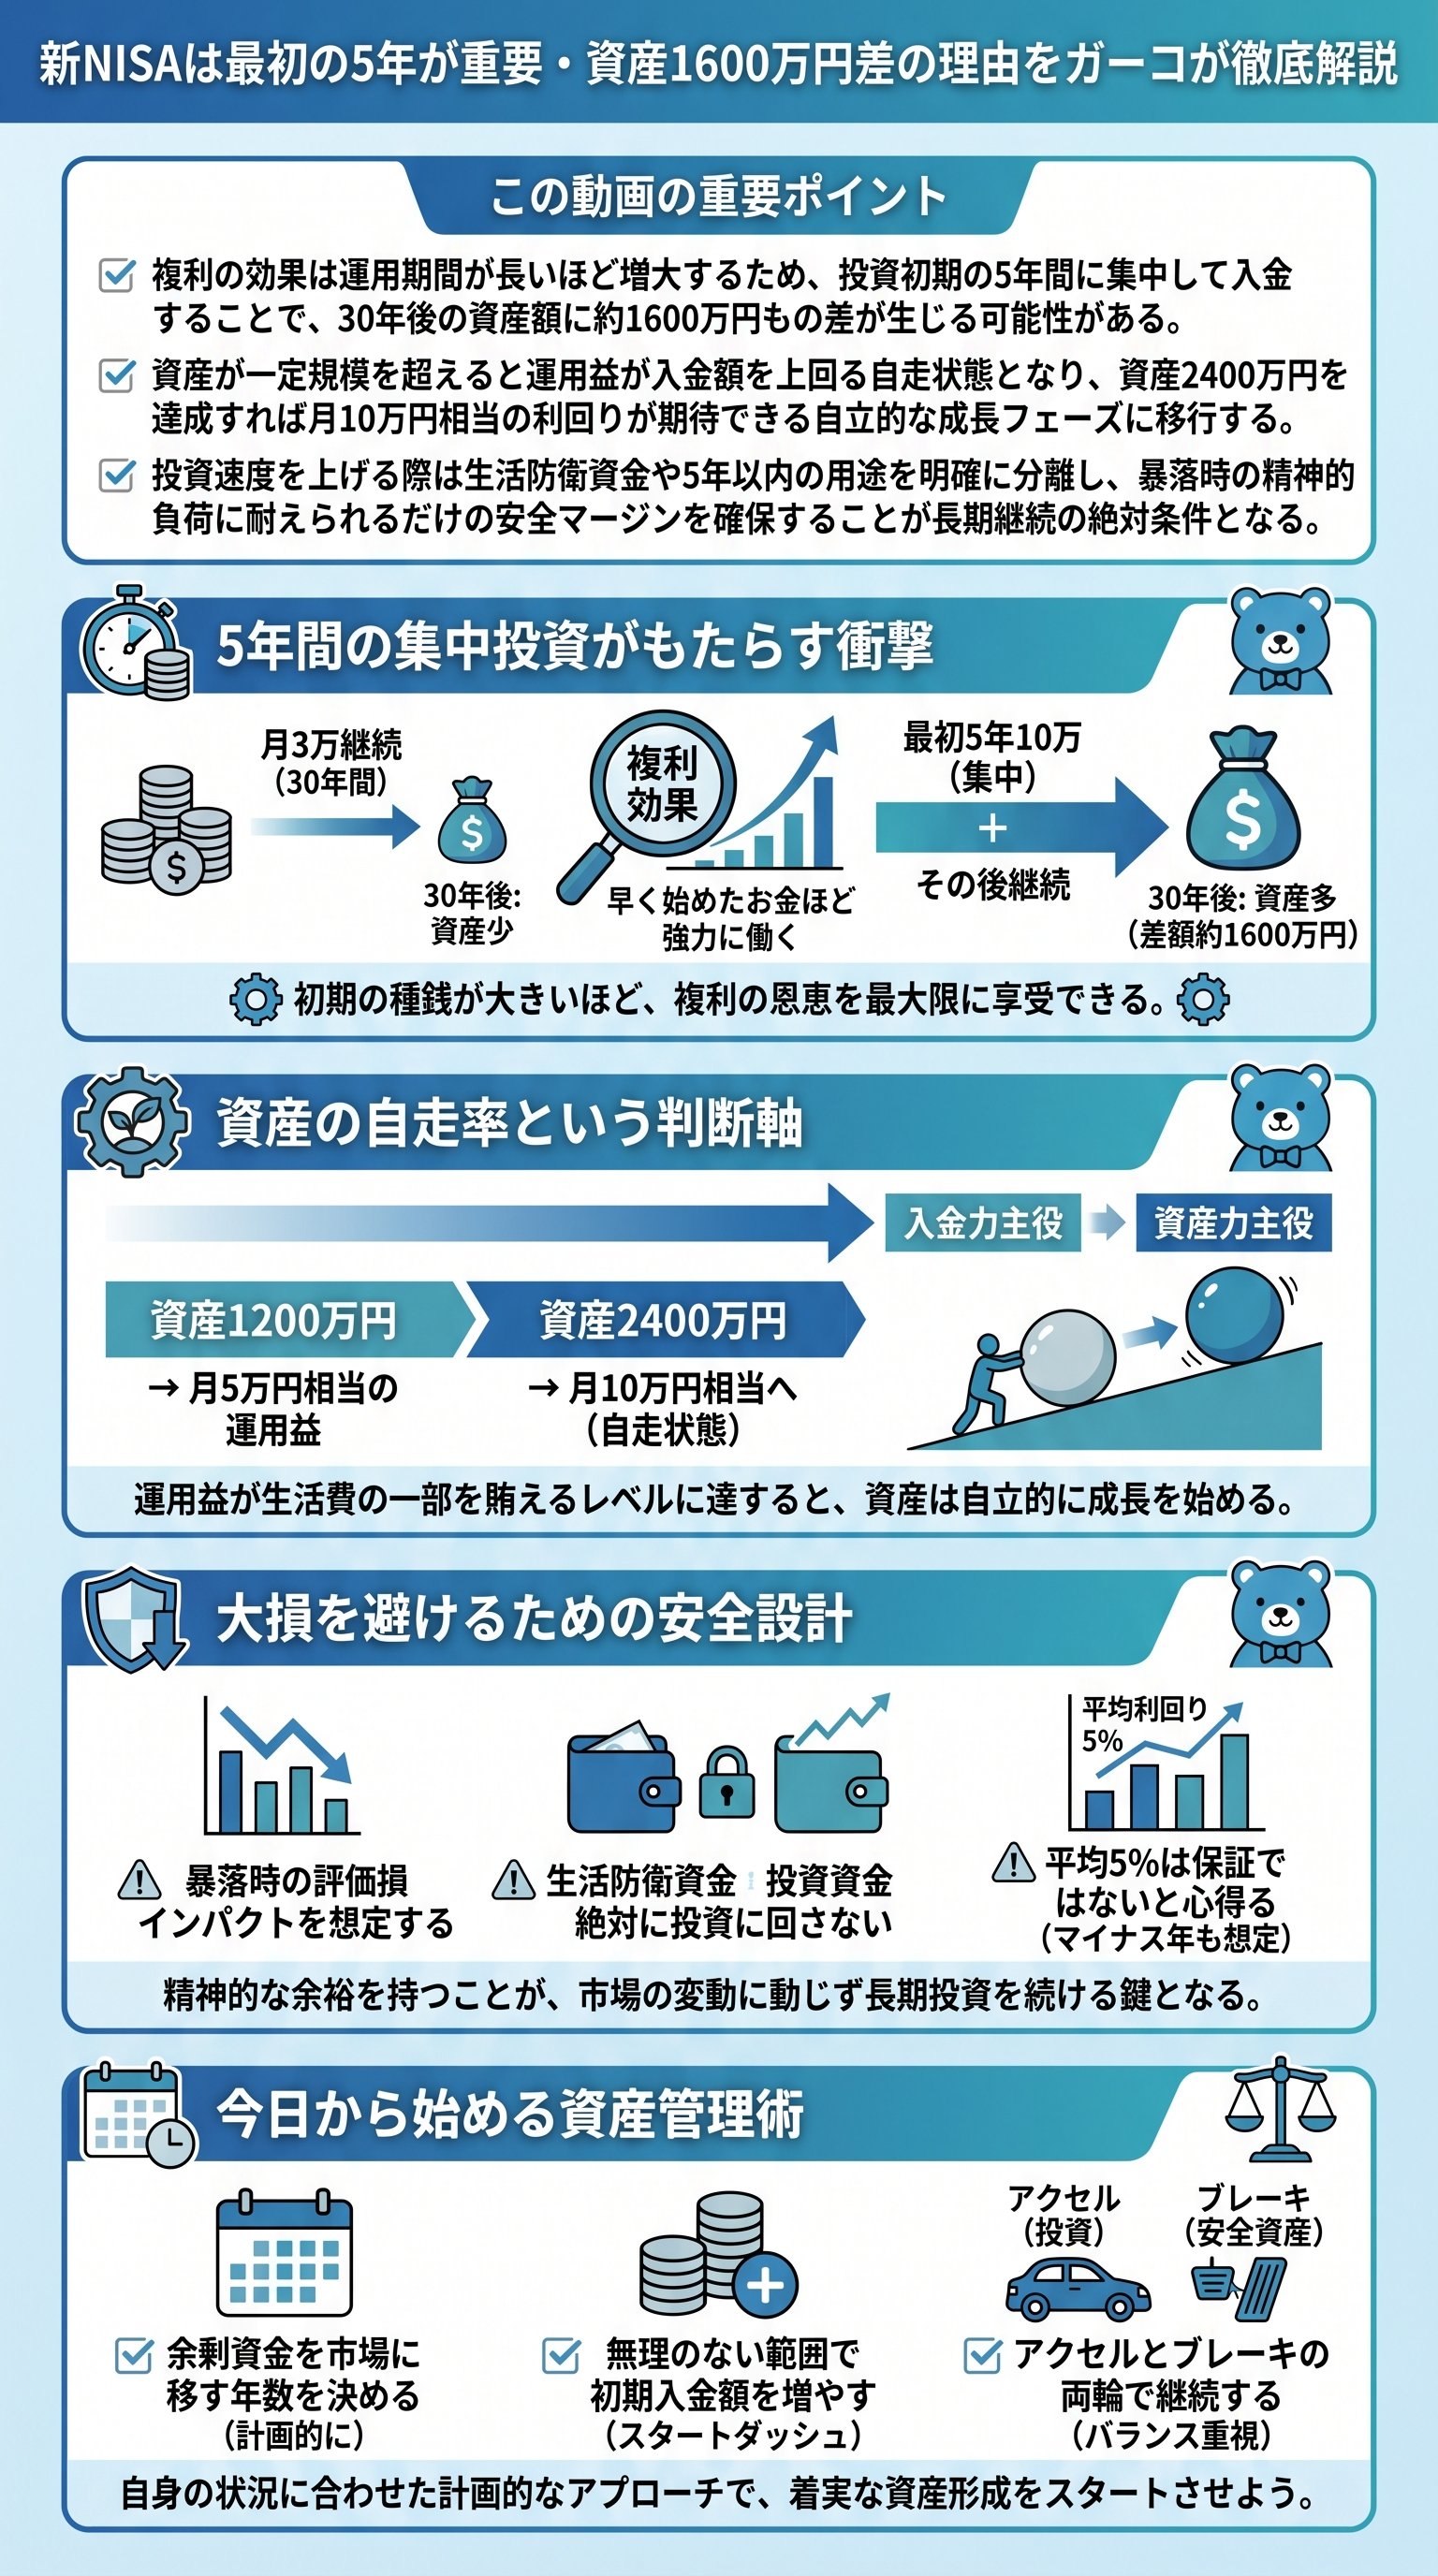
今回の動画で示されたシミュレーションによれば、毎月3万円を30年間積み立てる場合と、最初の5年間だけ月10万円を投資し、その後3万円に戻す場合では、最終的な資産額に約1657万円もの差が生じます。
この差の正体は、元本の多寡以上に、早く市場に投入されたお金が複利の恩恵を長く受けることにあります。
早い段階で投資額を厚くすることを、ガーコは初期ブーストと呼んでいます。
多くの人は投資期間全体で均等に努力しようと考えがちですが、実際には後半の入金よりも、開始直後の数年間の頑張りのほうが、数十年後の結果に対して遥かに高い影響力を持ちます。
5年間で投資を止めてしまった場合でも、30年間少額を続けたケースに匹敵する成果が得られるというデータは、多くの投資家にとって衝撃的な事実でしょう。
- 年利5パーセントでの複利運用を前提とした計算
- 最初の5年間の入金がその後の25年間も成長し続ける構造
- 元本の差以上に広がる資産額の格差のメカニズム
資産形成の質を変える自走率という考え方
資産がある一定の規模に達すると、自分の労働所得からの入金ではなく、資産そのものが生む運用益が成長の主役になります。
この状態を可視化した概念が、自走率です。
例えば、年利5パーセントを想定した場合、資産額が1200万円なら月5万円相当、2400万円なら月10万円相当の運用益が期待できるようになります。
ここまで来ると、投資は自分が後ろから押すフェーズから、資産が自分を引っ張ってくれるフェーズへと劇的に変化します。
資産形成の景色が変わる瞬間、それは資産そのものが入金を代替し始める時です。
月10万円の投資を続けたいと考えた時、すべてを給与から賄うのは困難かもしれません。
しかし、資産2400万円を早期に達成できれば、その資産が理論上は月10万円のパワーを生み出し、実質的な入金を肩代わりしてくれる計算になります。
- 1入金力が主役となる導入期
- 2運用益が徐々に存在感を増す成長期
- 3資産が自律的に拡大する自走期
資産ブーストに潜む落とし穴と回避策
初期に大きな資金を投入する戦略は極めて有効ですが、そこには見落とされがちなリスクも潜んでいます。
最も注意すべきは、暴落時の精神的インパクトです。
資産規模が大きくなればなるほど、相場急落時の評価損の額も増大します。
4000万円の資産が30パーセント下落すれば、一瞬で1200万円のマイナスになります。
この数字の大きさに耐えきれず、底値で売却してしまうことが、投資における最大の大損パターンです。
また、投資速度を上げすぎるあまり、近い将来必要になる資金まで市場に投じてしまうケースも散見されます。
車の買い替え、住宅の修繕、教育資金などは、相場の良し悪しに関わらず出費が発生します。
もし相場が冷え込んでいる時期に出費が重なれば、損失を確定させて売らざるを得なくなります。
これは投資の失敗ではなく、資金計画のミスと言えるでしょう。
| 項目 | 資産1000万円 | 資産4000万円 |
|---|---|---|
| 30%下落時の損失 | 300万円 | 1200万円 |
| 50%下落時の損失 | 500万円 | 2000万円 |
自分の家計に最適な投資速度の導き出し方
投資で負けないためには、自分に合った最適な投資速度を逆算することが不可欠です。
月10万円という数字はあくまで一つの目安であり、全員にとっての正解ではありません。
まずは手元のお金を、5年以内に使うお金、生活防衛資金、そして10年以上使わない余剰資金の3つに厳格に分類してください。
その上で、10年以上使わないお金を何年かけて市場に移すかを検討します。
例えば、300万円の余剰資金を5年かけて投資に回すなら月5万円、3年なら月8.3万円となります。
この期間の設定は、個人のリスク許容度やメンタルの強さに依存します。
焦って一気に投入して不安に駆られるよりも、自分が平常心でいられるペースを守ることこそが、最終的な成功を確かなものにします。
投資においては、アクセルだけでなく、適切なブレーキの使い分けが安全な航海を約束するのです。
- 5年以内に使う予定がある資金の確保
- 半年から1年分程度の生活防衛資金の維持
- 余剰資金の投資期間から逆算した毎月の積立額決定
- 状況に応じたボーナス等の一時的な追加投入の検討
複利の力を最大化するアセット管理の要諦
最終的に大損を避けるために最も重要なのは、売らなくていい設計を完成させることです。
投資初期にブーストをかける目的は、将来の楽な状態を前倒しで作ることです。
しかし、無理な入金で私生活が困窮したり、暴落への恐怖で夜も眠れなくなったりするようでは、本末転倒と言わざるを得ません。
自分にとって心地よいバランスを見つけ出すことが、長期運用の真髄です。
ガーコが強調するように、月3万円でも、5万円でも、あるいはボーナスの活用だけでも、今の自分にできる範囲で投資の土台を厚くする工夫をしてみましょう。
それは、数十年後の自分に対する最高級のプレゼントになります。
数字の仕組みを理解し、家計の管理という現実的なブレーキを併せ持つことで、新NISAという船を目的地まで確実に進めていきましょう。
自分に合った投資速度を決めること、それが投資で最も価値のある決断です。
この記事の内容を参考に、無理のない範囲で最初の5年間の設計を見直してみてはいかがでしょうか。
長期的な視点を持つことが、結果として最短で自由への道を開くことになるはずです。
