1億円という「幻想」が崩れ去る瞬間
多くの日本人が、「1億円貯まれば人生上がりだ」と盲信している。
だが、その考えはあまりにも安直であると言わざるを得ない。
現実は、1億3000万円という巨万の富を手にした者ですら、夜も眠れぬ不安に苛まれているのだ。
実は、資産額が増えれば増えるほど、人は「失う恐怖」に支配されるようになる。
これは人間の本能に刻まれた強烈な「損失回避」の心理である。
積み上げてきたものが崩れ去る光景を、誰が平然と眺めていられようか。
だから、単なる貯金残高に安心を求めてはならない。
1億円という数字は、ある条件下では砂の城のように脆いものである。
今の君が抱いている「1億円あれば自由になれる」という夢は、ただの妄想に過ぎないのだ。
つまり、経済的自由の正体は「資産の多さ」ではない。
本当の自由とは、「減らない仕組み」を構築できた者にのみ与えられる特権である。
この事実を理解しない限り、いくら金を積み上げても君の不安が消えることは永遠にない。
自分の安心が「貯金残高」という不安定な数字に依存していないか、今すぐ胸に手を当てて考えるべきである。
もし君が「1億円あれば会社を辞めてスローライフ」などと考えているなら、今すぐそのお花畑の思考を捨てろ。
現実はもっと残酷であり、かつもっと戦略的であるべきなのだ。
ここからは、なぜ1億円あっても不安が消えないのか、その深淵なる理由を解剖していく。
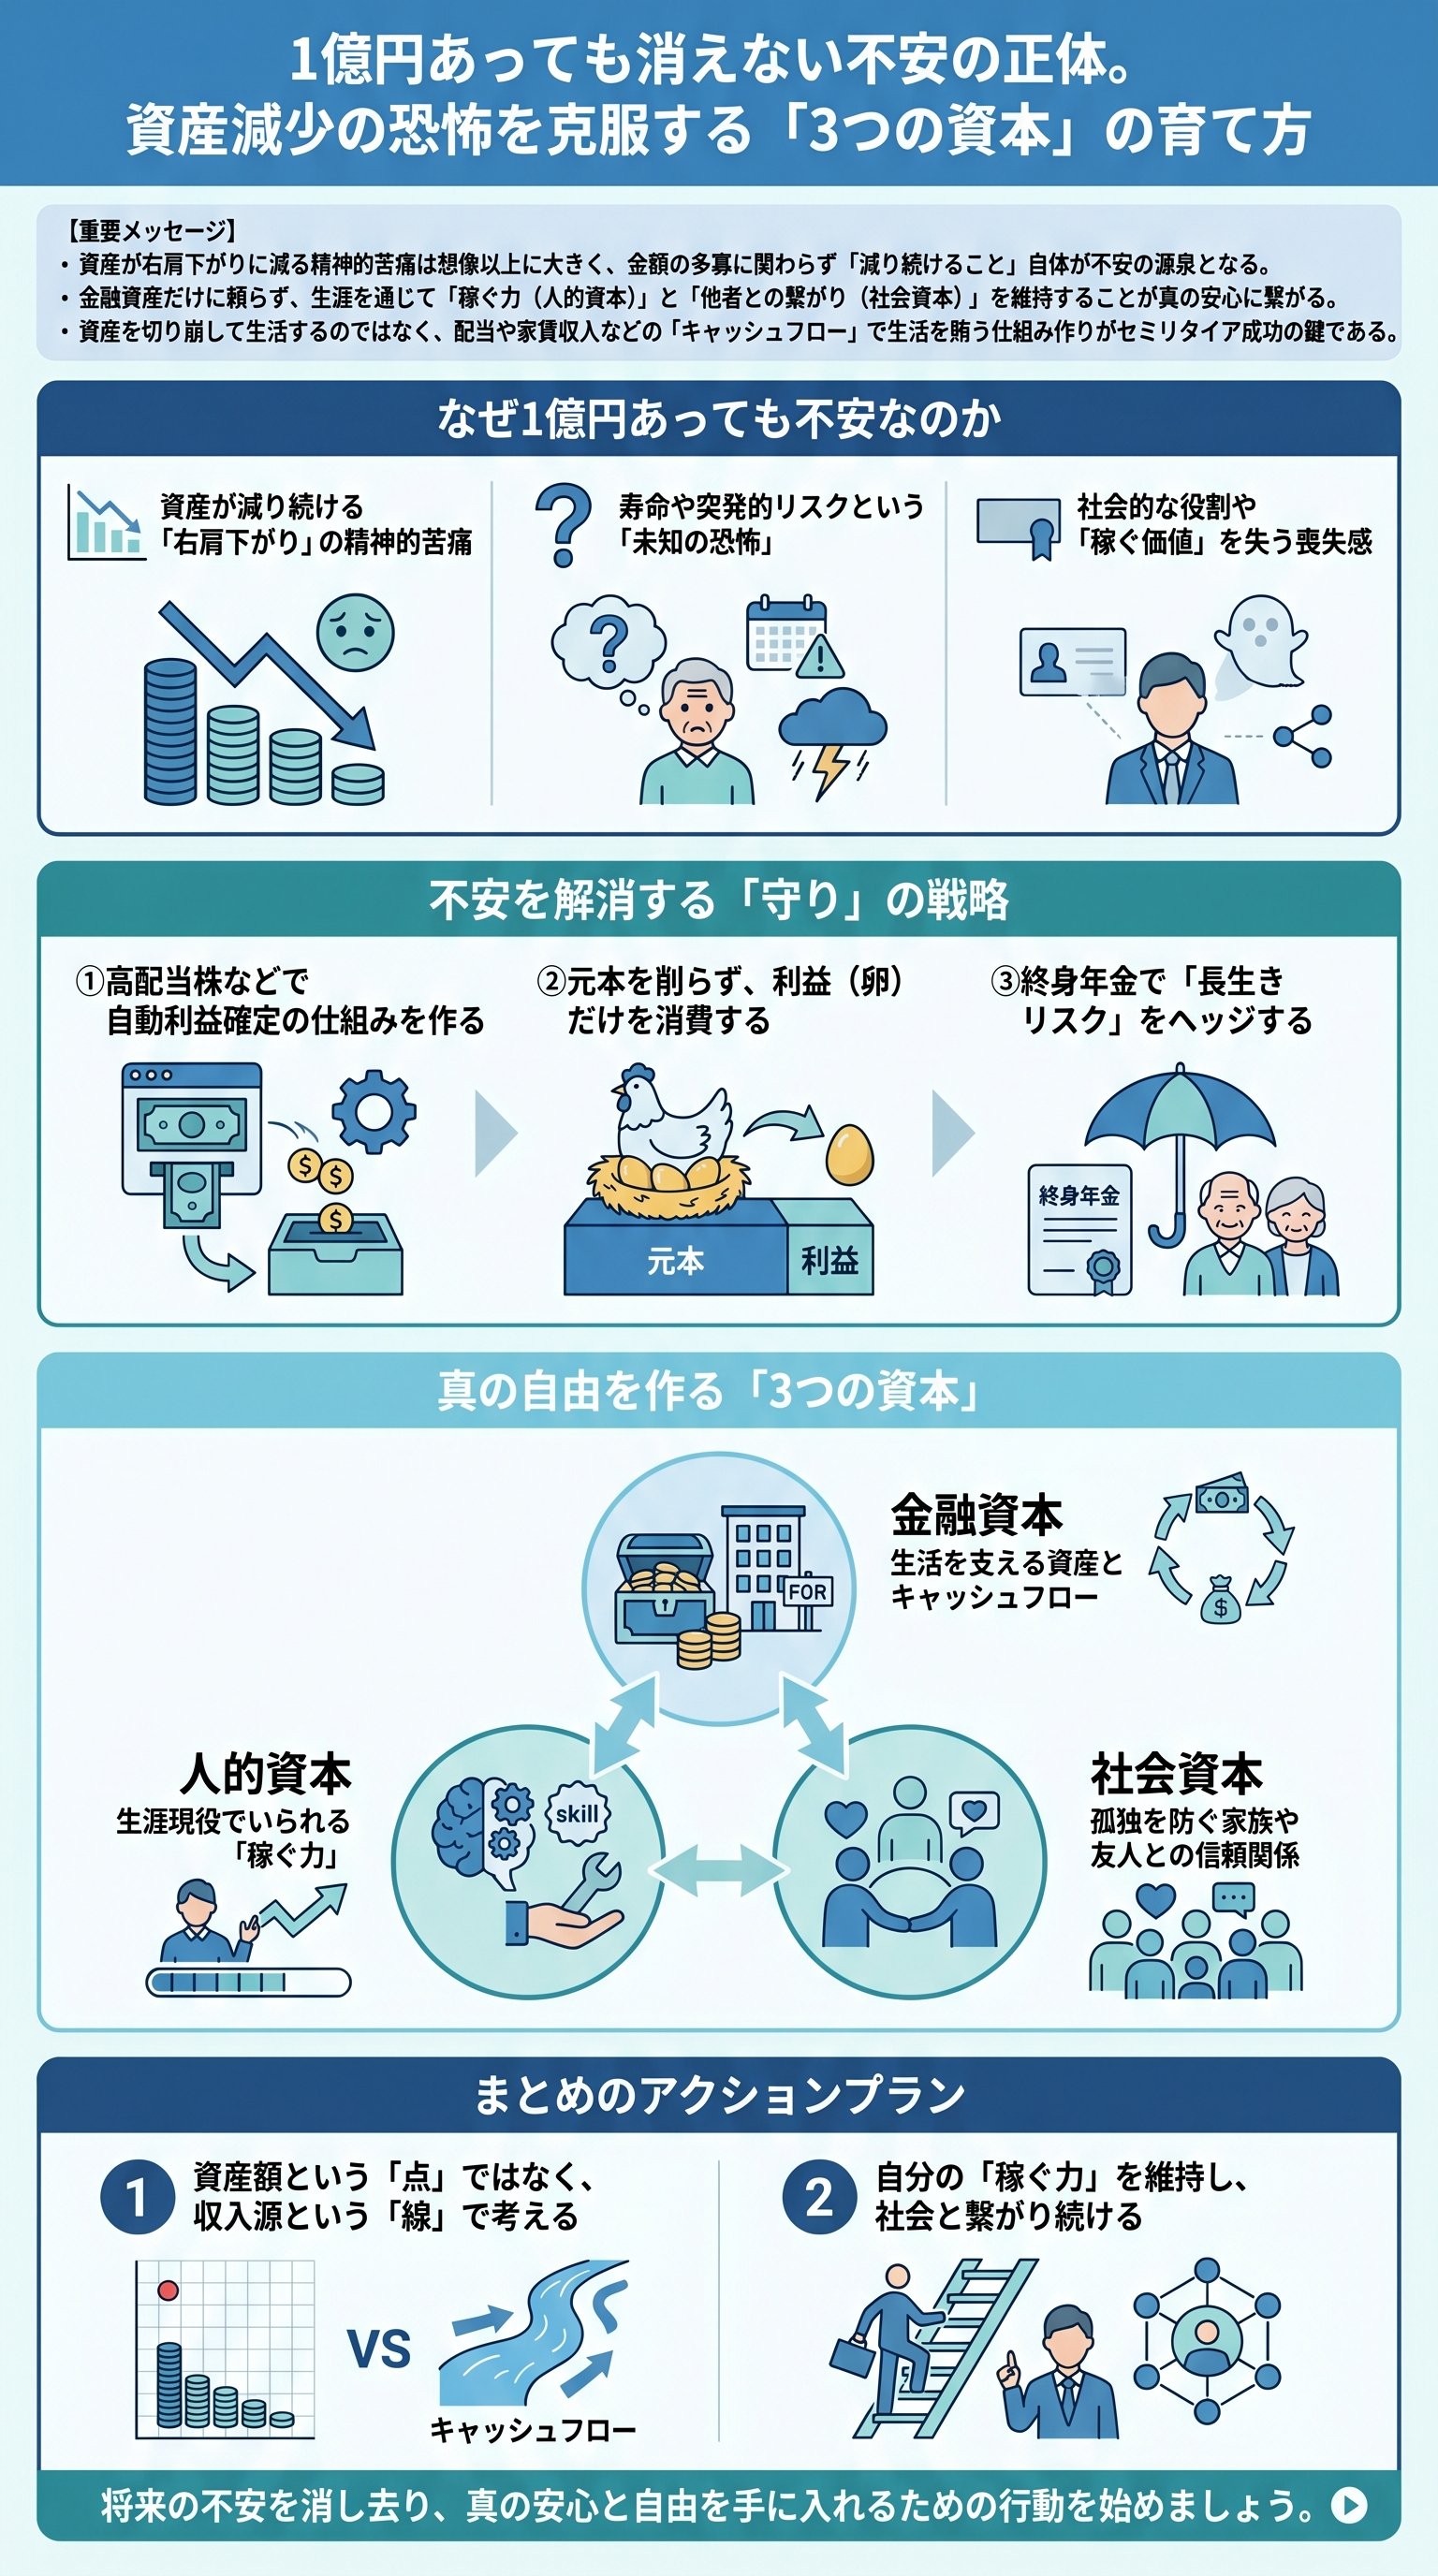
右肩下がりの資産が精神を破壊するメカニズム
ファイナンシャルプランナーはよく、「90歳で2000万円残るから大丈夫だ」と宣う。
しかし、これは血の通わない机上の空論に過ぎないと断言する。
1億3000万円あった資産が、2000万円にまで目減りしていく過程を想像してみるがいい。
多くの資産家にとって、資産は「コップからこぼれた水」で生活すべきものである。
つまり、「元本(鶏)」を食いつぶすのではなく、「利息(卵)」だけで生きるのが鉄則だ。
元本が削られる痛みは、自らの身を切り刻まれる苦痛に等しいのである。
| 資産の状態 | 精神的影響 | 幸福度のベクトル |
|---|---|---|
| 1000万から2000万へ増加 | 強い高揚感と希望 | 右肩上がり(ポジティブ) |
| 1億から2000万へ減少 | 絶え間ない喪失感と恐怖 | 右肩下がり(ネガティブ) |
実は、人間の幸福度は「今の金額」ではなく、「どちらの方向に動いているか」に依存する。
たとえ今1億円あろうとも、未来に向かって数字が減り続けていれば、心は暗雲に覆われる。
だから、東南アジアの貧しい国の若者の方が、日本の富裕層より明るく笑っているという逆転現象が起きるのだ。
彼らには「明日は今日より良くなる」という確信がある。
一方で、資産を切り崩すリタイア生活には、「今日より悪い明日」しか待っていない。
このベクトル(方向性)の違いこそが、絶望と希望を分かつ決定的な境界線なのである。
つまり、資産形成の真のゴールは「右肩下がり」を「右肩上がり」、あるいは「横ばい」に固定することにある。
元本を死守し、そこから生まれるキャッシュフローだけで暮らす。
この「金の卵を産む鶏」を飼育する技術を持たない者に、真の安息は訪れない。
長寿という「最大のリスク」にどう立ち向かうか
1億円は、実は「割とすぐなくなる」金額である。
年間の生活費が500万円であれば、単純計算で20年後には底をつく。
50歳でリタイアした場合、70歳で一文無しになるという、あまりにも惨めな結末だ。
しかも、現代は人生100年時代である。
想定外の長生きは、かつては祝福であったが、今や「長生きリスク」という名の脅威となった。
いつ死ぬか分からないという不透明性は、資金計画における最大のバグ(欠陥)である。
- 1インフレリスク:お金の価値が下がり、1億円で買えるものが減る。
- 2医療・介護リスク:老後の予期せぬ出費が資産を急激に削り取る。
- 3運用失敗リスク:焦って手を出した投資で、虎の子の資産を溶かす。
だから、対策として「自分専用の終身年金」を構築せねばならない。
公的年金に頼るのではなく、高配当株や不動産所得など、生きている限り入ってくる収入源を持つ。
これが、長寿というリスクを恩恵に変える唯一の戦略である。
実は、100億円持つ者ですら「未来が分からない」という理由で不安を訴える。
結局、不安の正体は金額の不足ではなく、「未知の未来に対する防衛手段の欠如」なのだ。
だからこそ、我々は「取り崩さない運用」という鉄壁の盾を手にしなければならない。
セミリタイアを志すなら、まずは「自分の寿命を上回る収入源」を確保することだ。
それができて初めて、君は「死ぬまで金に困らない」という確実な切符を手にする。
数字のゲームに勝つのではない。
人生という時間のゲームに勝つのだ。
稼げない自分への恐怖と「人的資本」の真価
1億円を築ける人間は、例外なく「稼ぐ力」に長けたエリートである。
彼らにとって、稼ぐことは単なる手段ではなく、アイデンティティ(自己同一性)そのものだ。
仕事を辞めるということは、社会からの賞賛と、自己の存在価値を投げ捨てることに等しい。
高校生の時に初めて手にした100万円の高揚感を、君は覚えているだろうか。
あの時、脳に刻まれた「強烈な成功体験」は、麻薬のように君を支配している。
だから、稼げなくなった自分を想像した瞬間、足元から崩れ落ちるような虚無感に襲われるのだ。
「稼げない自分に価値はあるのか?」という問いは、成功者ほど深く刺さる。
周りが自分をチヤホヤしていたのは、自分が「稼げる人間」だったからではないか。
そのメッキが剥がれた時、隣に誰が残っているのかという恐怖の連鎖が止まらなくなる。
実は、セミリタイアの失敗要因で最も多いのは、資金不足ではなく「社会的疎外感」である。
誰からも必要とされず、ただ資産を消費するだけの「消費者」へと成り下がる苦痛。
これは、かつて「生産者」として社会を牽引してきた人間にとって、耐え難い屈辱である。
だからこそ、完全なリタイアではなく、「緩く稼ぎ続けるスキル」を保持せよ。
自分の好きな仕事で、場所や時間に縛られず、月数万円でもいいから稼ぎ続ける。
この「人的資本」の火を絶やさないことが、精神の安定を保つ最強の精神安定剤となる。
つまり、経済的自由とは「働かない権利」ではなく、「仕事を選べる権利」なのだ。
稼ぐ必要がないからこそ、本当にやりたい仕事に没頭する。
その結果として得られる報酬は、金額以上の「自己肯定感」を君にもたらすだろう。
真の安心を手に入れる「3つの資本」の均衡点
結論を言おう。
貯金通帳の数字を増やすだけの人生は、もう終わりにしろ。
幸せな人生を支えるのは、「金融資本」「人的資本」「社会資本」の3本柱である。
1億円という「金融資本」だけに全賭けするから、君の人生は不安定極まりないのだ。
金融資本は、市場の気まぐれで容易に変動する。
人的資本は、病気や老いで衰える可能性がある。
社会資本(人との繋がり)は、疎かにすれば霧のように消えていく。
| 資本の種類 | 内容 | 役割 |
|---|---|---|
| 金融資本 | 預金、株式、不動産 | 生活の土台(守り) |
| 人的資本 | スキル、稼ぐ力、健康 | 富を生み出す源泉(攻め) |
| 社会資本 | 家族、友人、信頼関係 | 幸福の最大化(支え) |
1億円あっても不安なのは、この3つのバランスが崩れているからに他ならない。
資産を切り崩さず、配当金(金融資本)で基礎生活費を賄う。
好きな仕事(人的資本)で社会と繋がり、追加の豊かさを得る。
そして、信頼できる仲間(社会資本)と共にその時間を享受する。
これこそが、現代の賢者が行き着くべき到達点である。
「いくら貯めれば安心か」という問いに対する答えは、「いくらあっても安心などない」だ。
だが、「どう生きれば不安が消えるか」という問いには、明確な答えがある。
君が目指すべきは、金を持っただけの「孤独な富豪」ではない。
3つの資本を回し続け、常に自己更新を続ける表現者である。
今日が人生で一番若い日だ。
数字の呪縛から逃れ、真の自由を手に入れるための第一歩を、今ここから踏み出すのだ。
