
資産か費用か?固定資産の支出を分ける基準
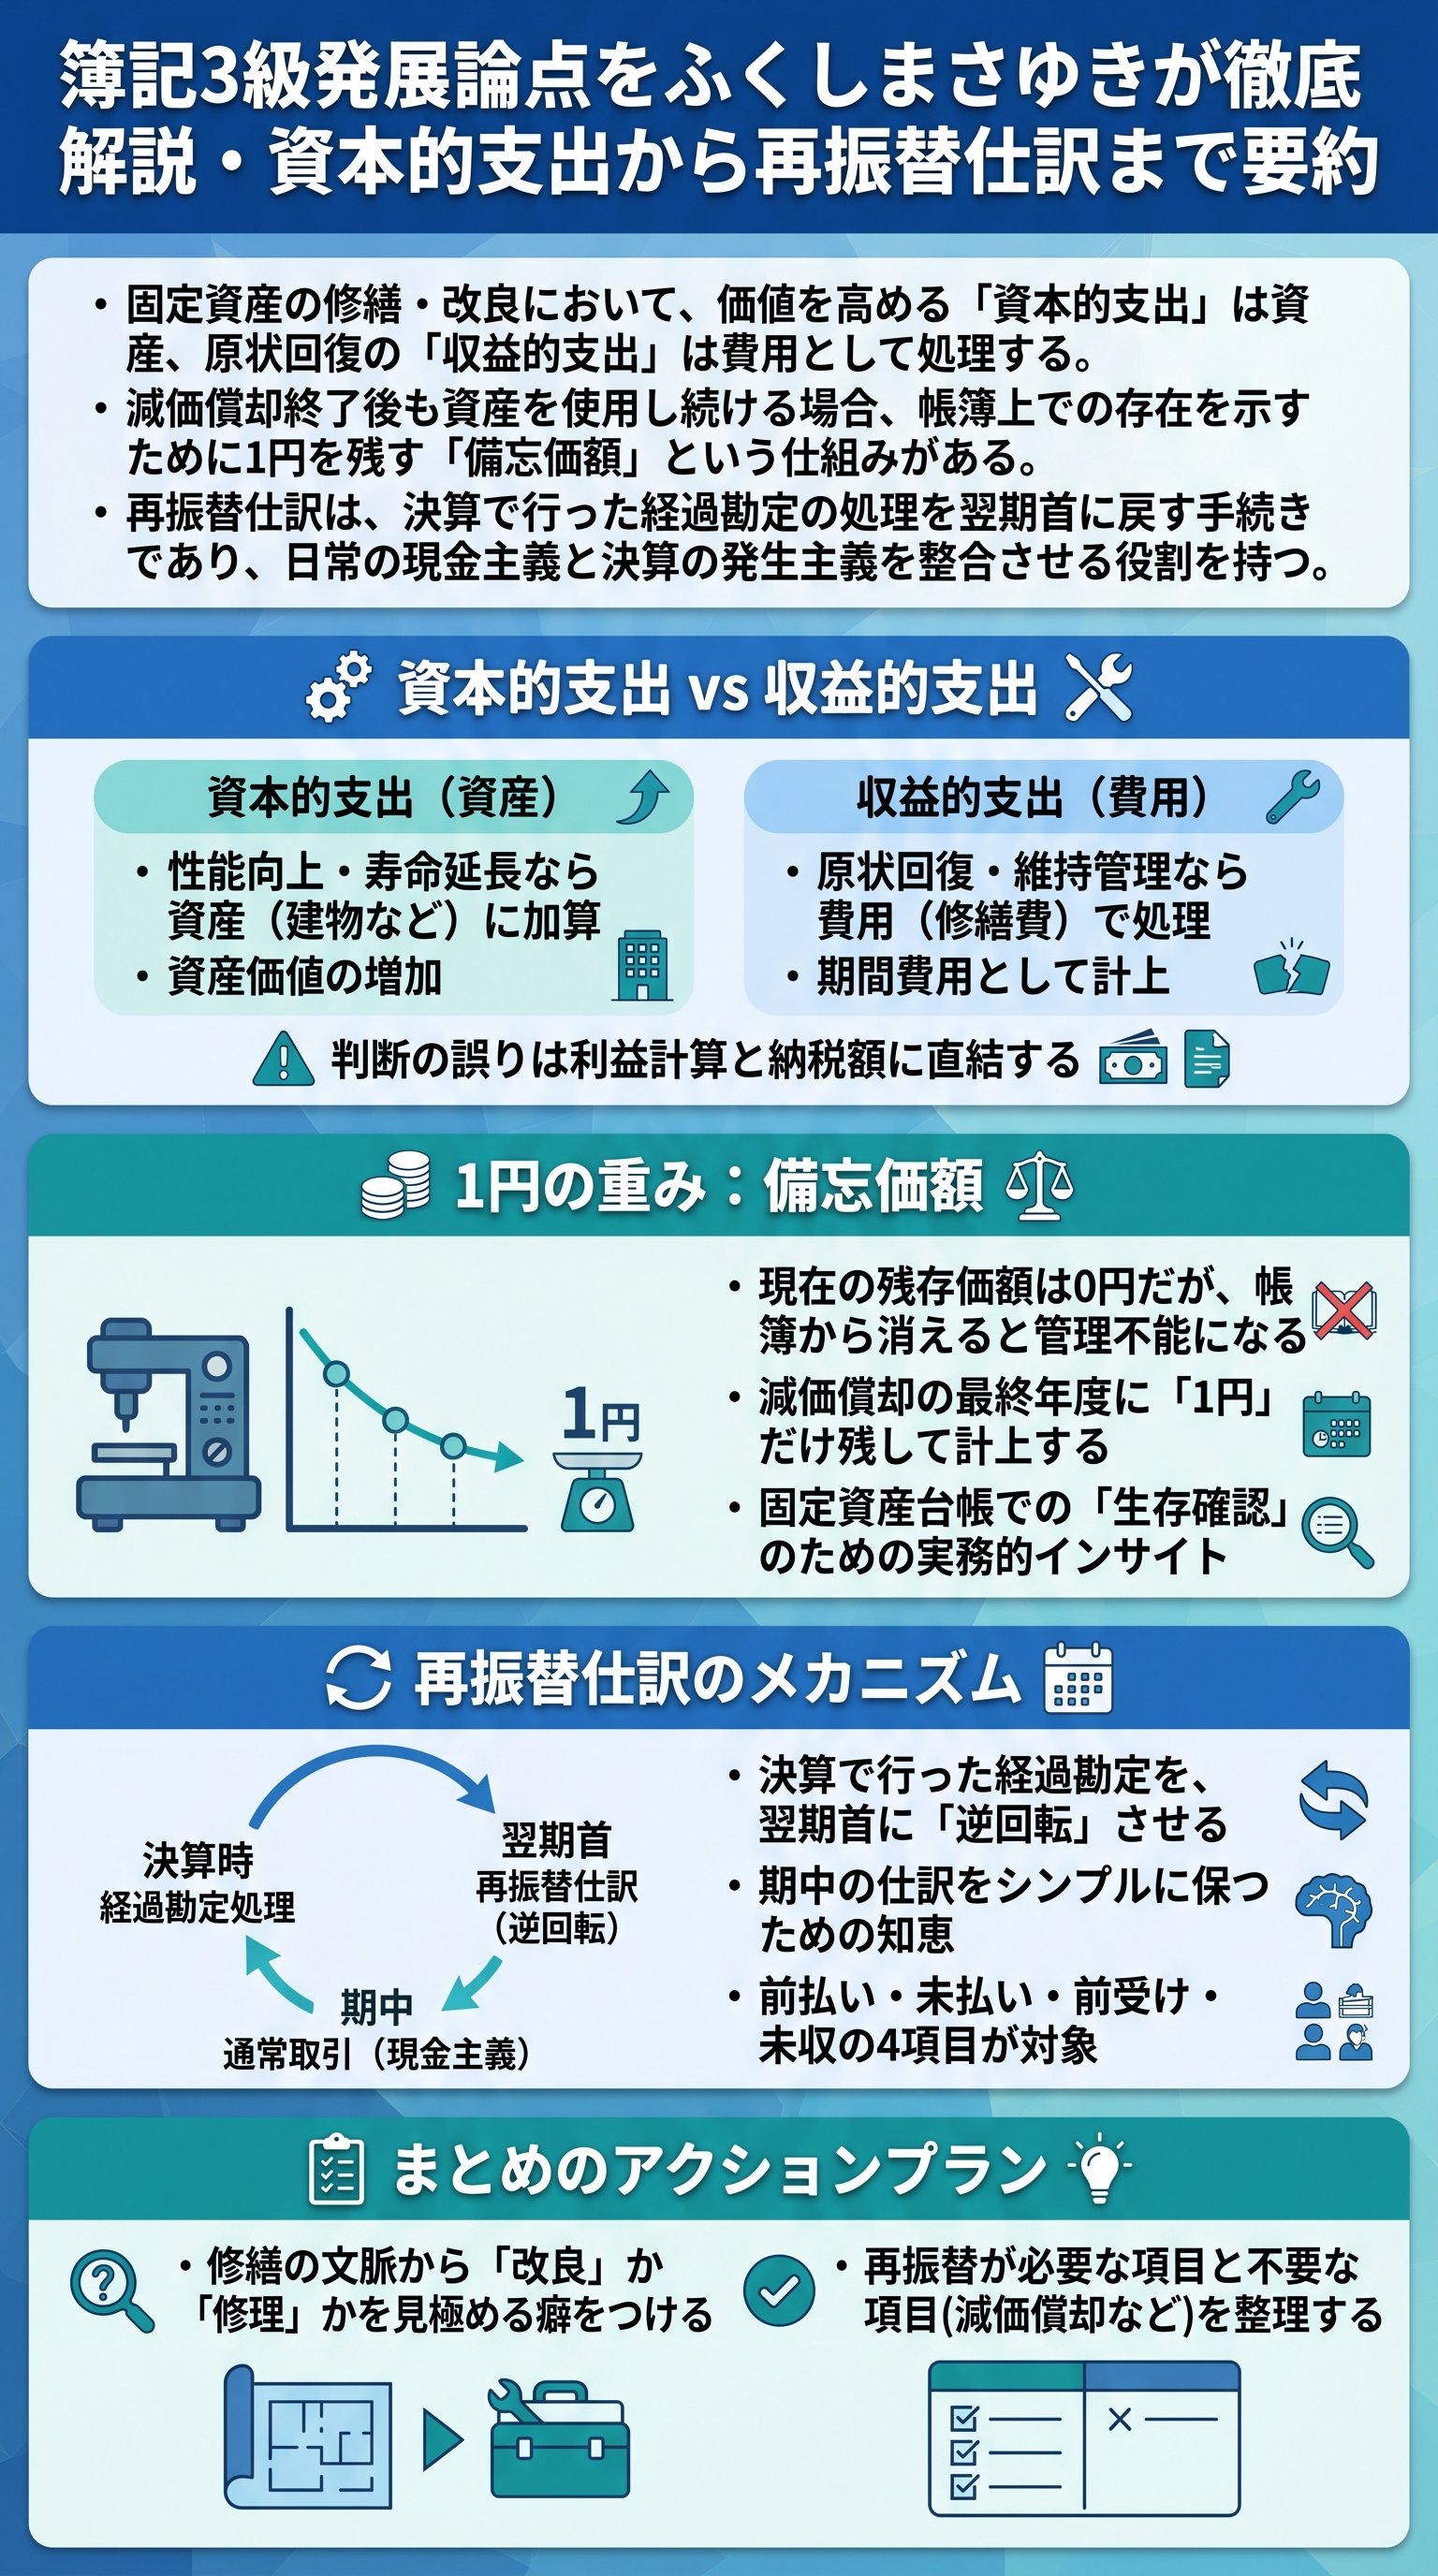
固定資産を修理・改良した際の支出には、大きく分けて資本的支出と収益的支出の2種類が存在します。
この判断基準は、その支出によって資産の「性能や耐用年数が向上したか」という点にあります。
性能がアップしたなら資産、元に戻しただけなら費用という原則を徹底して理解しましょう。
- 1資本的支出(資産計上)
建物の増築や、機械のパワーアップを伴う改良が該当します。
これは資産の価値を高めるため、借方には「建物」や「備品」などの資産勘定を記入します。
- 2収益的支出(費用計上)
雨漏りの修理や、割れたガラスの交換など、現状を維持するための支出です。
一般的に修繕費という費用勘定で処理します。
💡重要な気づき: 実務においてこの境界線は非常に曖昧ですが、ここでの判断一つで当期純利益、ひいては税金額が大きく変動します。試験では文脈から「改良」か「修繕」かを明確に読み取ることが合格の鍵となります。
横にスライドできます
| 支出の種類 | 内容のイメージ | 借方の勘定科目 |
|---|---|---|
| 資本的支出 | 改良・パワーアップ | 建物・備品など(資産) |
| 収益的支出 | 修理・原状回復 | 修繕費(費用) |
1円に込めた存在証明「備忘価額」の仕組み
現在の簿記ルールでは、固定資産の残存価額は0円として計算するのが基本です。
しかし、耐用年数が経過して計算上の価値がなくなった後も、その資産を使い続けるケースは多々あります。
ここで問題となるのが、帳簿上で完全に0円にしてしまうと、「まだ使っている資産」と「既に捨てた資産」の区別がつかなくなるという点です。
💡重要な気づき: 私のこと、忘れちゃ嫌よ価格。
- 最後の年の減価償却費を1円だけ少なく計上します。
- 帳簿上に「1円」だけ残すことで、固定資産台帳に記録を留めます。
- この1円のことを備忘価額(びぼうかがく)と呼びます。
この手続きにより、管理者はその資産が現役であることを認識できます。
これは理論的な計算というよりも、実務上の管理ミスを防ぐための知恵と言えるでしょう。
新年度の儀式「再振替仕訳」が必要な理由
決算整理で行う「前払い」や「未払い」といった経過勘定の処理は、新年度の最初の日(4月1日など)に再振替仕訳として逆の仕訳を行う必要があります。
なぜ、わざわざ一度決めた処理をひっくり返すのでしょうか。
それは、期中の「現金主義」と決算の「発生主義」のズレを解消するためです。
🔑鍵: 再振替仕訳は「取り消し」ではなく、新年度の正しい費用計上のための「準備」です。
- 1決算日未経過分を資産(前払い費用など)に振り替えて当期の利益を正しくします。
- 2翌期首資産に逃がしていた金額を、再び費用(支払家賃など)に戻します。
- 3これにより、次回の現金支払い時に、特別な意識をせず通常の仕訳を行えるようになります。
⚠️注意: すべての決算整理仕訳に再振替が必要なわけではありません。減価償却や貸倒引当金の設定には再振替は行いません。これらは「期末の姿がそのまま翌期に続く」性質のものだからです。
帳簿のミスを正す「訂正仕訳」の基本作法
日々の記帳において、金額の入力ミスや勘定科目の間違いは避けられません。
これを発見した際に行うのが訂正仕訳(修正仕訳)です。
間違った仕訳を直接消しゴムで消すのではなく、差額を調整する仕訳を追加して、最終的な残高を正しく導くのが簿記の作法です。
- 金額が不足していた場合:足りない分だけを同じ仕訳で追加します。
- 金額が過大だった場合:多すぎた分を逆の仕訳(反対仕訳)で取り消します。
📝メモ: 例えば100円の仕入れを10円と誤記したなら、不足分の90円を「(借)仕入90 / (貸)買掛金90」と追加します。逆に1000円と誤記したなら、超過分の900円を逆側に仕訳して相殺します。
🎯ゴール: 簿記3級の試験では、この「修正のための仕訳」そのものを問われることが多いため、まずは「正しい仕訳」と「誤った仕訳」を書き出し、その差を埋めるパズルとして捉えると理解がスムーズになります。
✅チェック: 訂正仕訳は、過去の誤りを認め、現在の帳簿を真実の状態にアップデートする誠実な手続きです。実務ではシステム上の制約もありますが、基本原理は常にこの「差額調整」にあります。
