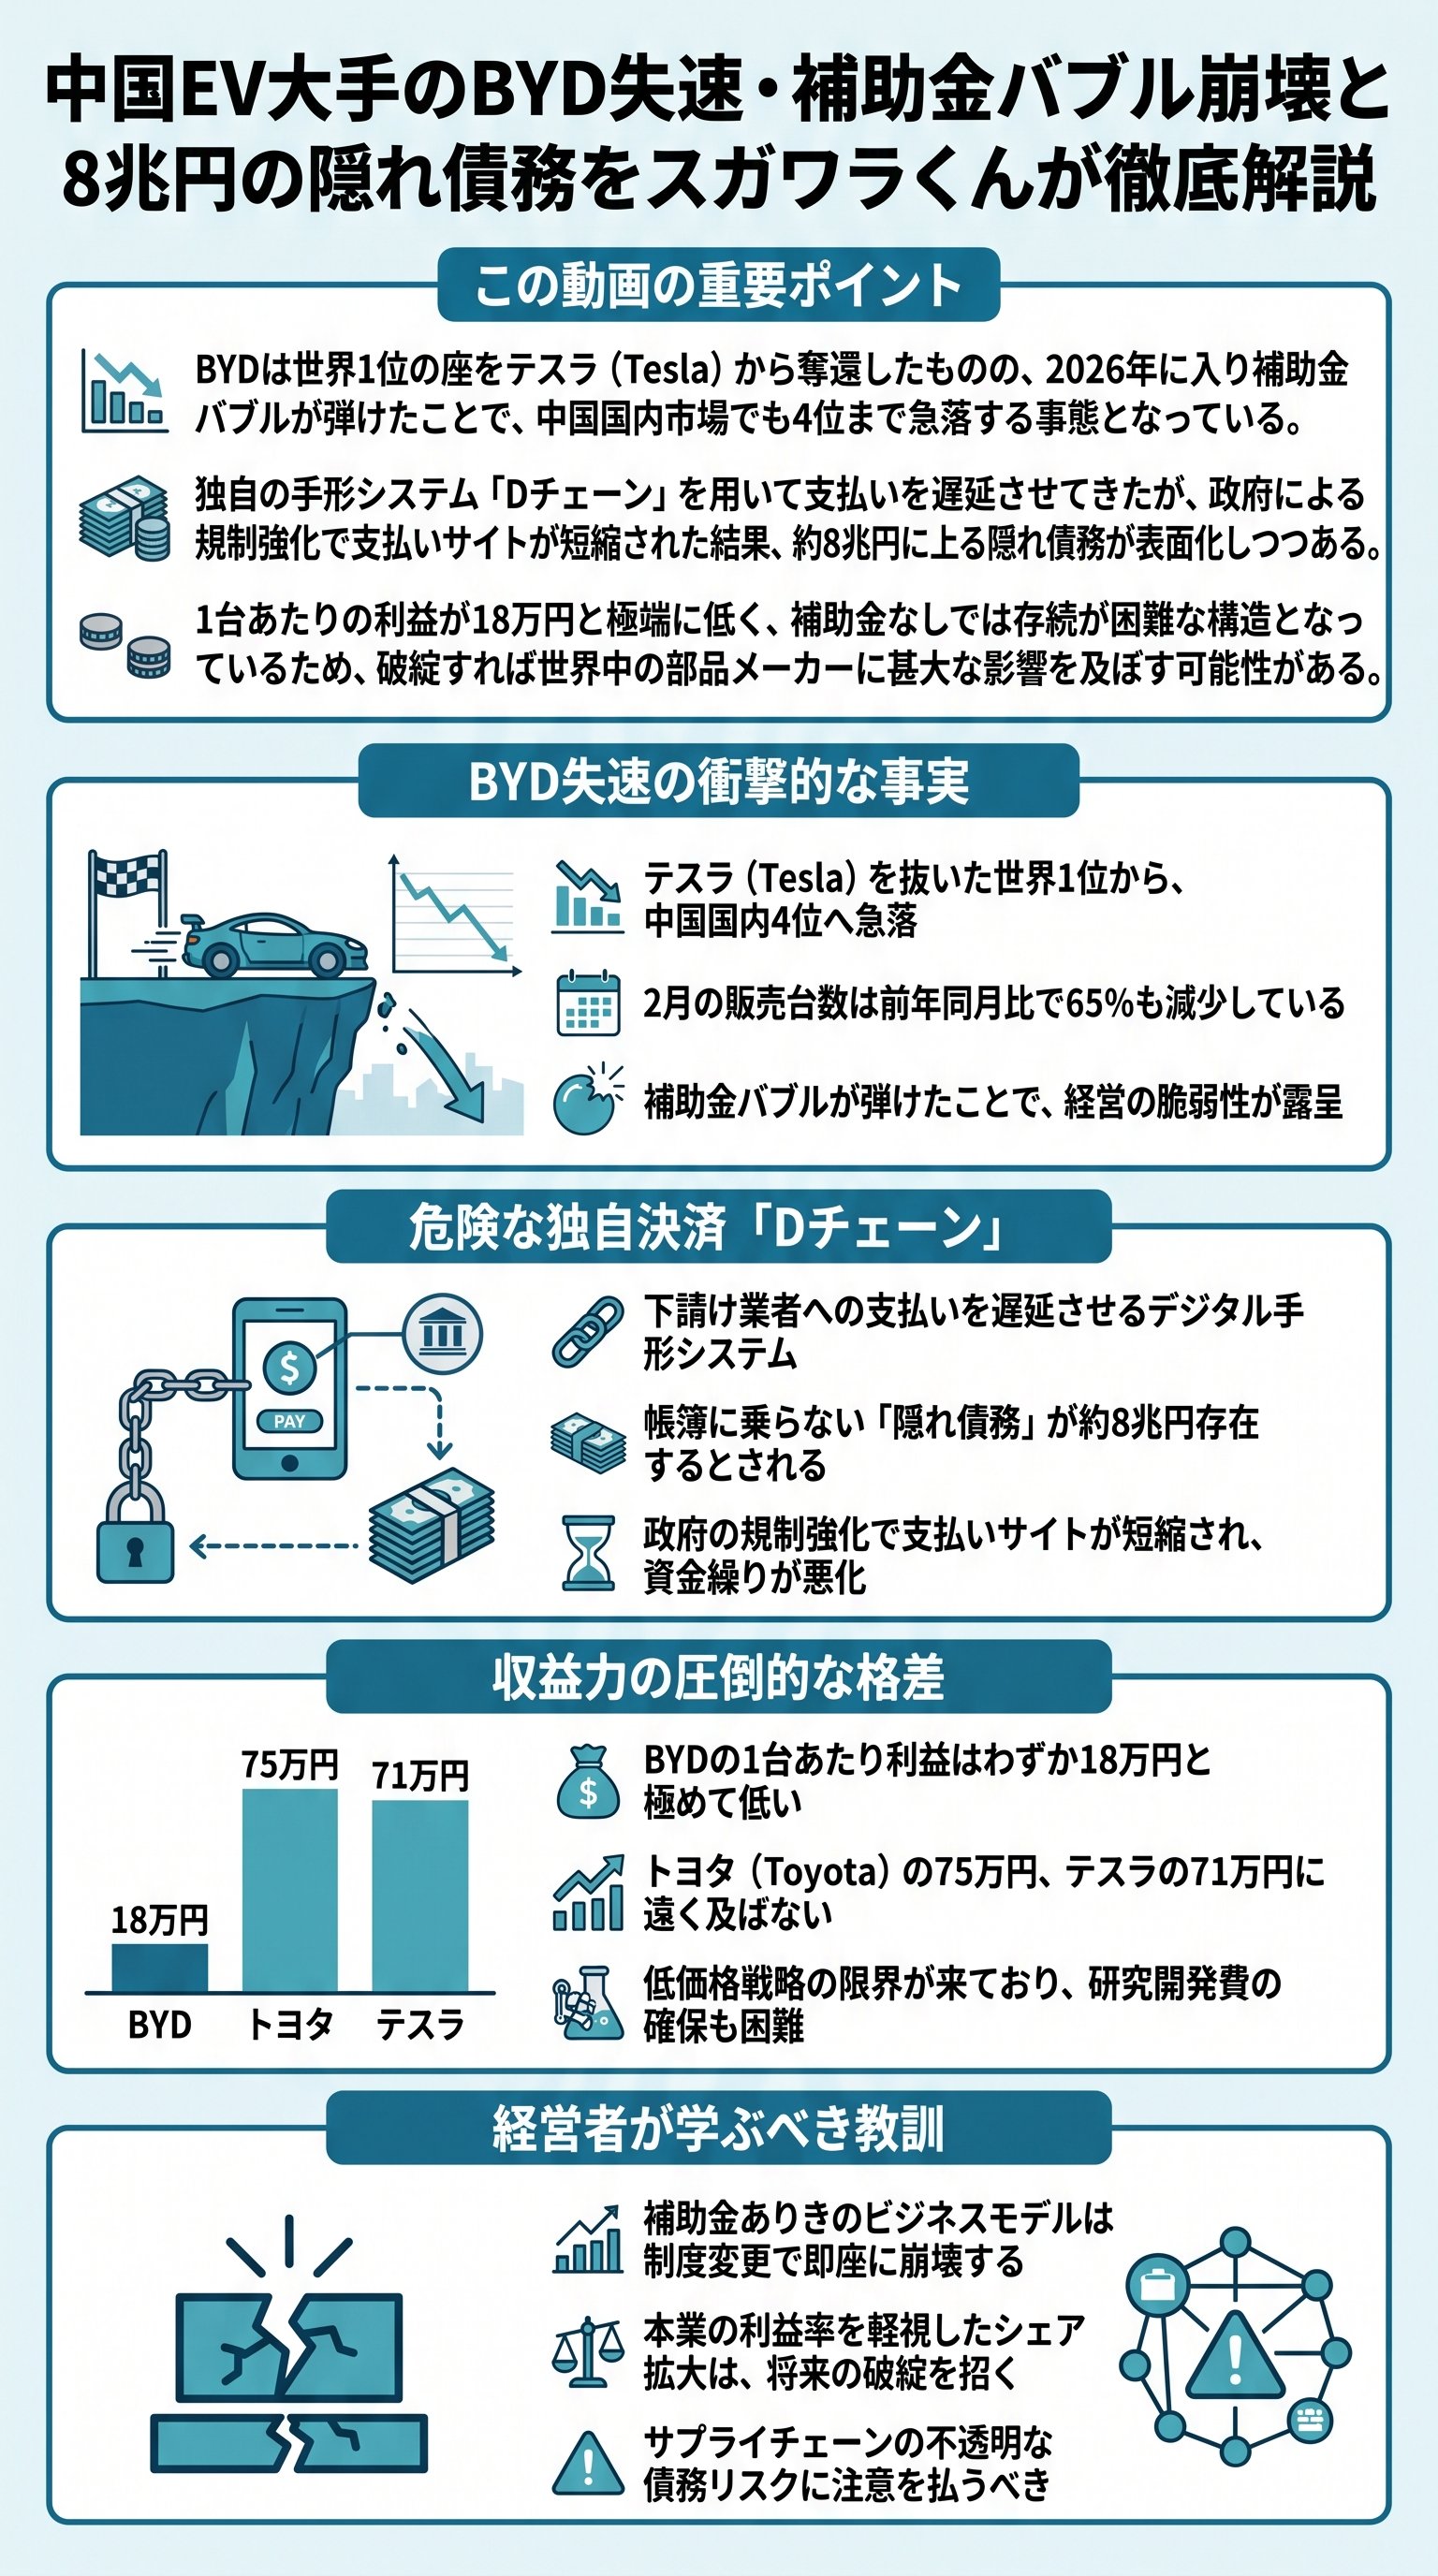
世界首位から転落したBYDの現状と市場の変化
かつてテスラ(Tesla)を抜いて電気自動車(EV)販売台数で世界1位に君臨した中国のBYDが、急速な失速を見せています。
中国国内の販売ランキングでも4位にまで後退しており、昨年の勢いは影を潜めています。
この急激な変化の裏には、これまでの成長を支えてきた補助金バブルの崩壊があります。
- 中国国内の2月販売台数は前年比65%減と激減
- 世界1位の座から転落する見通しが濃厚
- トヨタ(Toyota)やフォルクスワーゲン(Volkswagen)にシェアを奪還されている
- 日本国内ではブランド力不足により普及が進んでいない
中国メーカー特有の低価格戦略は、当初は大きな武器となりましたが、消費者のEVに対する熱狂が落ち着きを見せる中で、その持続可能性が問われています。
特に、ガソリン車への回帰やハイブリッド車への注目が集まる中、EV専業に近いメーカーは厳しい舵取りを迫られています。
補助金依存型ビジネスモデルの限界と政治的要因
BYDの成長を加速させたのは、中国政府による手厚いEV補助金でした。
一時は600社を超えるEVメーカーが乱立し、不正に補助金を受け取る企業まで現れるほど、政府主導の市場形成が行われてきました。
しかし、2022年末を境にこれらの補助金が打ち切られたことで、メーカーの経営は一気に悪化しました。
- 1米国におけるトランプ氏の補助金打ち切り方針の影響
- 2中国政府による不正受給対策と補助金の完全終了
- 3運転資金を補助金に頼っていた企業のキャッシュフロー停止
- 4工場稼働率の低下による生産効率の悪化
補助金で企業経営を回していた「歪み」が、今まさに露呈している状況です。
これまで安価に販売できていたのは、コスト削減の結果ではなく、公的資金による補填があったからに他なりません。
補助金がなくなれば、必然的に価格競争力は失われ、利益率はさらに圧迫されることになります。
独自通貨「Dチェーン」が招いた深刻な資金難
BYDは、独自の資金繰り改善策としてDチェーンと呼ばれる電子手形システムを運用していました。
これは、取引先への支払いを現金ではなく独自のデジタル債権で行う仕組みです。
これにより、BYD本体のキャッシュを手元に残しつつ、支払いを先延ばしにすることが可能となっていました。
| 項目 | 詳細内容 |
|---|---|
| システム名 | Dチェーン(Digital Chain) |
| 性質 | 下請け業者への支払いを遅延させるデジタル手形 |
| 現在の債務額 | 帳簿に乗らない「隠れ債務」が約8兆円あると動画では指摘 |
| 政府規制の影響 | 支払いサイトを短縮(127日から60日以内へ)するよう命令 |
下請け業者は現金化する際に高い手数料を引かれるため、実質的な下請けいじめの状態にありました。
これに中国政府が規制をかけ、支払い期日を早めるよう命じたため、BYDの資金繰りは急激に悪化しました。
この構図は、かつて破綻した恒大集団(Evergrande Group)と酷似していると指摘されています。
利益率の低迷と日本メーカーとの比較
経営の健全性を示す「1台あたりの利益」においても、BYDの脆弱性は明らかです。
熾烈な価格競争の中でシェアを維持するために、利益を削って販売を続けてきた結果、他メーカーとの収益力に絶望的な差がついています。
- BYD1台あたりの利益約18万円
- テスラ1台あたりの利益約71万円
- トヨタ1台あたりの利益約75万円
18万円という薄利では、次世代技術の開発やリコールへの対応、インフラ整備への投資を継続することは困難です。
欧米諸国が中国製EVに対して高い関税を課す動きを強める中、海外市場での利益確保も以前より厳しくなっています。
業界全体への波及と倒産リスクの回避策
もしBYDが経営破綻に追い込まれた場合、その影響は中国一国に留まりません。
BYDのサプライチェーンには多くの日本企業や世界中の部品メーカーが組み込まれており、連鎖倒産の引き金になる恐れがあります。
また、既存ユーザーに対するソフトウェア・アップデートの停止といった問題も懸念されます。
今回のBYDの苦境から学ぶべき最大の教訓は、「補助金頼みのビジネスは長続きしない」ということです。
日本の補助金制度を活用する場合も、あくまでプラスアルファとして捉え、自力での収益化を前提とした事業計画を立てることが、将来のリスクを回避する唯一の方法となります。
