
簿記の本質は「取引の目的」という定義に宿る
簿記を単なる数字の羅列、あるいは退屈な計算作業だと考えているなら、その認識は致命的な誤りである。
それは経済活動という名のカオスを整理し、意味を与えるための「言語」であり、論理の結晶だ。
簿記の勝敗は電卓を叩く前に、「取引の本質」をどう定義するかで決まっている。
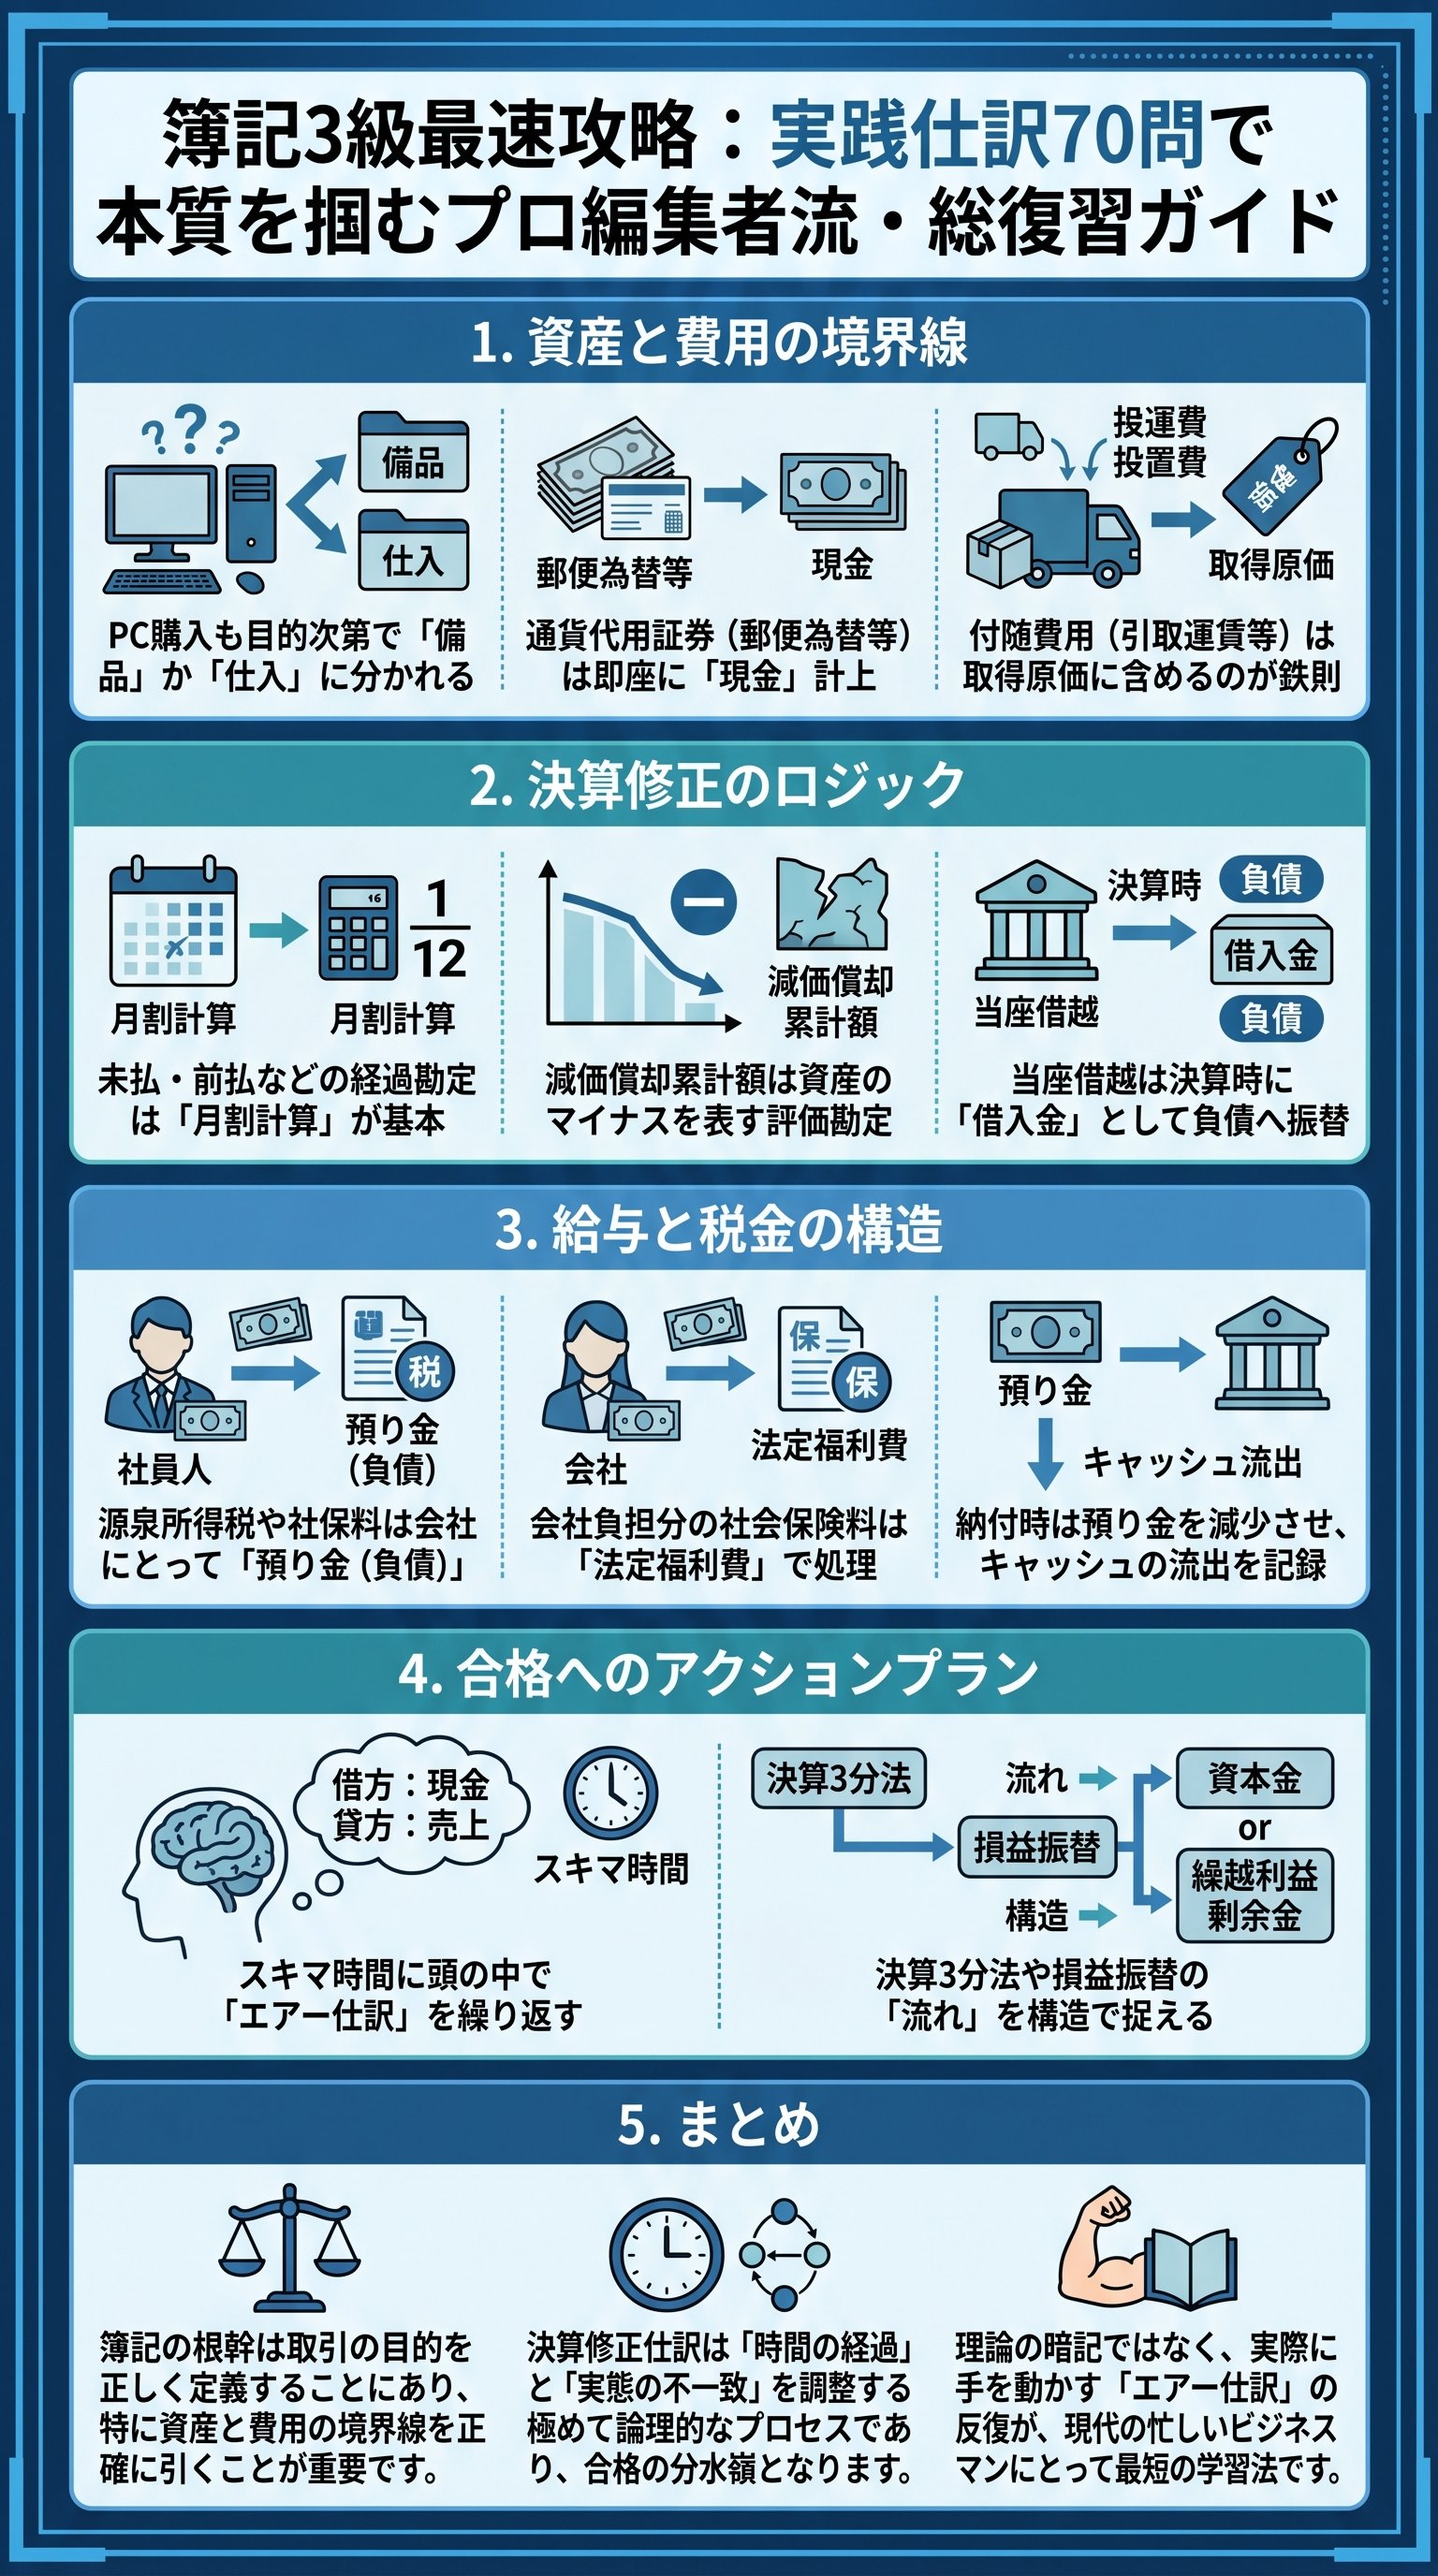
例えば、一台のパソコンを購入したという事実がある。
だが、この事実は簿記の世界では確定した答えを持たない。
自社で事務作業に使うのであれば「備品」という資産になり、転売目的の在庫なら「仕入」という費用になる。
つまり、「何のために買ったのか」という目的が、勘定科目という名の正解を導き出す唯一の鍵なのだ。
多くの学習者は、この「目的の定義」を軽視して暗記に走る。
しかし、暗記で積み上げた知識は、少しひねった問題が出た瞬間に音を立てて崩れ去るだろう。
「なぜこの科目なのか」を自問自答するプロセスを欠いた学習は、単なる知的怠慢である。
実務においても、この定義のブレが財務諸表を歪め、経営判断を誤らせる元凶となるのだ。
| 項目 | 自社利用のパソコン | 商品としてのパソコン |
|---|---|---|
| 勘定科目 | 備品(資産) | 仕入(費用) |
| 保有目的 | 業務効率の向上 | 売却による利益獲得 |
| 後の処理 | 減価償却が必要 | 売上原価として計算 |
実は、小切手の取り扱い一つとっても、その本質を見抜く力が必要とされる。
他人が振り出した小切手を受け取れば「現金」として扱うが、自社が振り出したものが戻ってくれば「当座預金」の増加となる。
これは「資金の裏付けがどこにあるか」という一点において、論理的に導き出される結論だ。
表面的な言葉の響きに惑わされる者は、一生簿記の本質に辿り着くことはできない。
だからこそ、日々の練習問題において「なぜ」を繰り返すことが重要となるのである。
一見、同じような取引に見えても、その背後にある企業の意志は千差万別だ。
その意志を正確に仕訳という型に落とし込むこと。
これこそが、簿記という学問が我々に要求する高度な知性なのである。
決算整理という「帳簿と現実」を同期させる儀式
期中に行われる仕訳は、あくまでも日々の「点」の記録に過ぎない。
しかし、決算という局面において、それらの点は一本の「線」へと繋げられなければならない。
決算整理仕訳とは、帳簿上の数値と、目の前にある残酷な現実を同期させるための、厳格な儀式である。
ここで手を抜く者は、決して信頼に足る財務諸表を作成することはできない。
典型的な例が、現金過不足の処理である。
帳簿上の残高と、手元の金庫にある実際の金額が一致しない。
現代のシステム化された社会でも、こうした不一致は必ず発生する。
このとき、「帳簿を現実に合わせる」のが簿記の鉄則だ。
なぜなら、帳簿は虚構であっても、現実に存在する現金こそが唯一無二の真実だからである。
また、時間の経過とともに価値が減少する資産、すなわち固定資産の減価償却も避けては通れない。
建物や車両は、使用すれば古くなり、その価値は確実に目減りしていく。
この「目に見えない価値の減少」を見逃さず、費用として計上する作業。
これこそが、会計期間という区切りの中で正しく利益を計算するための、論理的な要請なのである。
- 1取得原価から残存価額を差し引く
- 2耐用年数で割り、一年あたりの償却額を算出する
- 3月割り計算が必要な場合は、使用月数を正確に特定する
帳簿上の数字は、常に「今」という現実を映し出す鏡でなければならない。
減価償却累計額という科目は、その資産が歩んできた歴史そのものである。
直接法ではなく、あえて間接法を用いることで、取得時の価値を温存しつつ現在の価値を浮き彫りにする。
こうした情報の重層性こそが、複式簿記の美しさであり、奥深さなのだ。
つまり、決算整理とは単なる数字の調整ではないのだ。
それは、企業の活動を「期間」という概念で切り取り、正確な成績表を作成するための格闘である。
この格闘から逃げ出し、機械的に仕訳を切るだけの人間に、価値ある分析は不可能である。
一つ一つの調整に込められた「実態把握」の精神を、忘れてはならない。
初学者が陥る「経過勘定」という名の巨大な壁
簿記3級の学習において、最大の分水嶺となるのが「経過勘定」だ。
前払、前受、未払、未収。
これらの言葉が並んだ瞬間、多くの学習者が思考停止に陥る。
しかし、断言しよう。
経過勘定を制する者は、簿記を制する。逆に言えば、ここを曖昧にしたままでは、いつまで経っても「わかったつもり」の域を出ることはできない。
この概念の根底にあるのは、「発生主義」という絶対的な哲学である。
お金を払ったから費用にするのではない。
お金をもらったから収益にするのでもない。
「その期間に発生したサービスは何か」という問いに対し、誠実に答えることが求められる。
家賃を1年分前払いしたとしても、今期に該当するのが3ヶ月分であれば、残りの9ヶ月分は「資産」として次期に送る。
これが期間帰属の原則である。
例えば、保険料の支払いや利息の受け取り。
これらは契約によって支払日が決まっているが、決算日と一致することは稀である。
そこで、決算整理というタイミングで「今期分ではないもの」を排除し、「今期分なのに未処理のもの」を算入する。
この緻密な作業によって、ようやく純粋な「今期の経営成績」が算出されるのだ。
経過勘定は、利益の質を担保するための防波堤であると言える。
- 前払費用支払済みだが、サービスを受けていない「権利」(資産)
- 前受収益受取り済みだが、サービスを提供していない「義務」(負債)
- 未払費用サービスを受けたが、まだ払っていない「義務」(負債)
- 未収収益サービスを提供したが、まだもらっていない「権利」(資産)
この四者の違いは、暗記で片付けず意味から理解することが大切だ。
図を書き、タイムラインを引き、「今、誰が誰に対して、どのような権利や義務を負っているのか」をイメージせよ。
それができれば、仕訳は自然と目の前に現れる。
実は、この思考プロセスこそが、ビジネスにおける契約やキャッシュフローを理解するための土台となるのである。
でも、一度躓くとこの領域は非常に厄介だ。
だからこそ、基本に立ち返る勇気が必要となる。
「費用を消して、資産を立てる」「収益を消して、負債を立てる」。
このシンプルな論理を、自分の言葉で説明できるようになるまで徹底的に繰り返すのだ。
難解に見えるものほど、その核は単純であるという真理に、早く気づくべきである。
現代ビジネスマンのための「身体知」の磨き方
知識を頭に入れることと、それを現場で使えることは、全く別の次元の話である。
簿記において、その溝を埋める唯一の方法が「手を動かすこと」だ。
YouTubeで解説動画を眺めているだけでは、理解した「気分」にはなれるが、実力にはならない。
動画の中でも強調されている通り、「エアー仕訳」でもいい、実際に指を動かし、アウトプットすることが不可欠なのである。
電卓を叩く感触。
仕訳を書き出す際の手応え。
これら身体的なフィードバックを伴わない学習は、極めて効率が悪い。
プロの受験生や実務家は、問題を読んだ瞬間に手が勝手に動く。
それは思考のプロセスが短縮され、「身体知」として脳に刻まれているからだ。
無意識のレベルで仕訳ができるようになるまで、反復せよ。
特に、試験という制約時間の中では、スピードが最大の武器となる。
「えーと、借方は何だったかな」と迷っているようでは、合格は遠い。
合格レベルにある者は、問題のキーワードを見た瞬間に結論を導き出している。
この「反射神経の速さ」は、決して才能ではなく、圧倒的な練習量によってのみ培われる。
泥臭い反復こそが、華やかな合格を手にするための唯一の近道なのである。
- 1問題文の重要キーワードにマーカーを引く
- 2登場する勘定科目を頭の中でリストアップする
- 3貸借のバランスを確認し、一気に書き出す
- 4ケアレスミスがないか、最後の一秒まで疑う
ただ、闇雲に解けばいいというわけではない。
一問解くごとに、自分の弱点を正確に把握する。
なぜ間違えたのか?
期間の計算ミスか、科目の読み違えか、それとも論理の誤解か。
自分のミスを客観的に分析し、潰していくプロセスを欠かしてはならない。
実は、この自己分析能力こそが、簿記だけでなく、あらゆる仕事において一流と呼ばれる人間に共通する資質なのである。
だから、今すぐペンを持て。
動画の視聴を終えた瞬間に、問題集を開くのだ。
「わかった」を「できる」に変えるための、孤独で苛烈な訓練を開始せよ。
その先にしか、プロとしての確かな視座は存在しないのである。
財務諸表の向こう側に見える「企業の意志」を読み解け
仕訳の技術をマスターしたその先に、何があるのか。
それは、企業の活動を数値というフィルターを通して俯瞰する力だ。
「貸借対照表」がある時点の財政状態、すなわち「ストック」を表し、「損益計算書」がある期間の経営成績、すなわち「フロー」を表す。
この二つの書類を読み解くことは、企業の過去を分析し、未来を予測することと同義である。
簿記は、単なる事後報告の手段ではない。
経営者が「どこに投資し、どこを削ったか」という戦略的な意志が、数字の隙間から漏れ出してくる。
売上原価の構成比に変化はないか。
販売費及び一般管理費が利益を圧迫していないか。
未払金や借入金の推移は、健全なキャッシュフローを示しているか。
数字の裏に隠された「物語」を読み取れるようになったとき、簿記は最高の知的エンターテインメントへと昇華する。
簿記3級という入り口は、その広大な世界への第一歩に過ぎない。
しかし、ここで学ぶ「仕訳のルール」や「決算の仕組み」は、公認会計士や税理士といった高度な専門職であっても、常に立ち返る原点である。
基礎を疎かにする者に、応用は不可能だ。
この70問の練習問題を通じて培った「論理的思考の癖」は、一生モノの財産となる。
| 書類名 | 役割 | 視点 |
|---|---|---|
| 貸借対照表(B/S) | 財政状態の把握 | 特定の「時点」 (ストック) |
| 損益計算書(P/L) | 経営成績の把握 | 一定の「期間」 (フロー) |
つまり、君が今取り組んでいる学習は、単なる資格取得のための手段ではないのだ。
それは、資本主義というゲームのルールを理解し、その中で勝ち抜くための「リテラシー」を身につける行為である。
堂々と、胸を張って学び続けよ。
その努力は、必ず君のビジネスキャリアにおける盤石な礎となる。
学びに終わりはない。
合格は通過点に過ぎず、その先にある実践の場でこそ、君の真価が問われる。
一切の忖度を排し、数字という客観的な事実と向き合う誠実さを持ち続けろ。
それこそが、プロフェッショナルとして生きるための、唯一無二の条件である。
