食料品消費税1%案が浮上した「システム改修」の裏側
現在、政治の世界で物議を醸しているのが、食料品の消費税を0%にするという公約の行方です。
当初の「0%」という威勢の良い旗振りから一転、なぜか中途半端な「1%」という数字が飛び出しました。
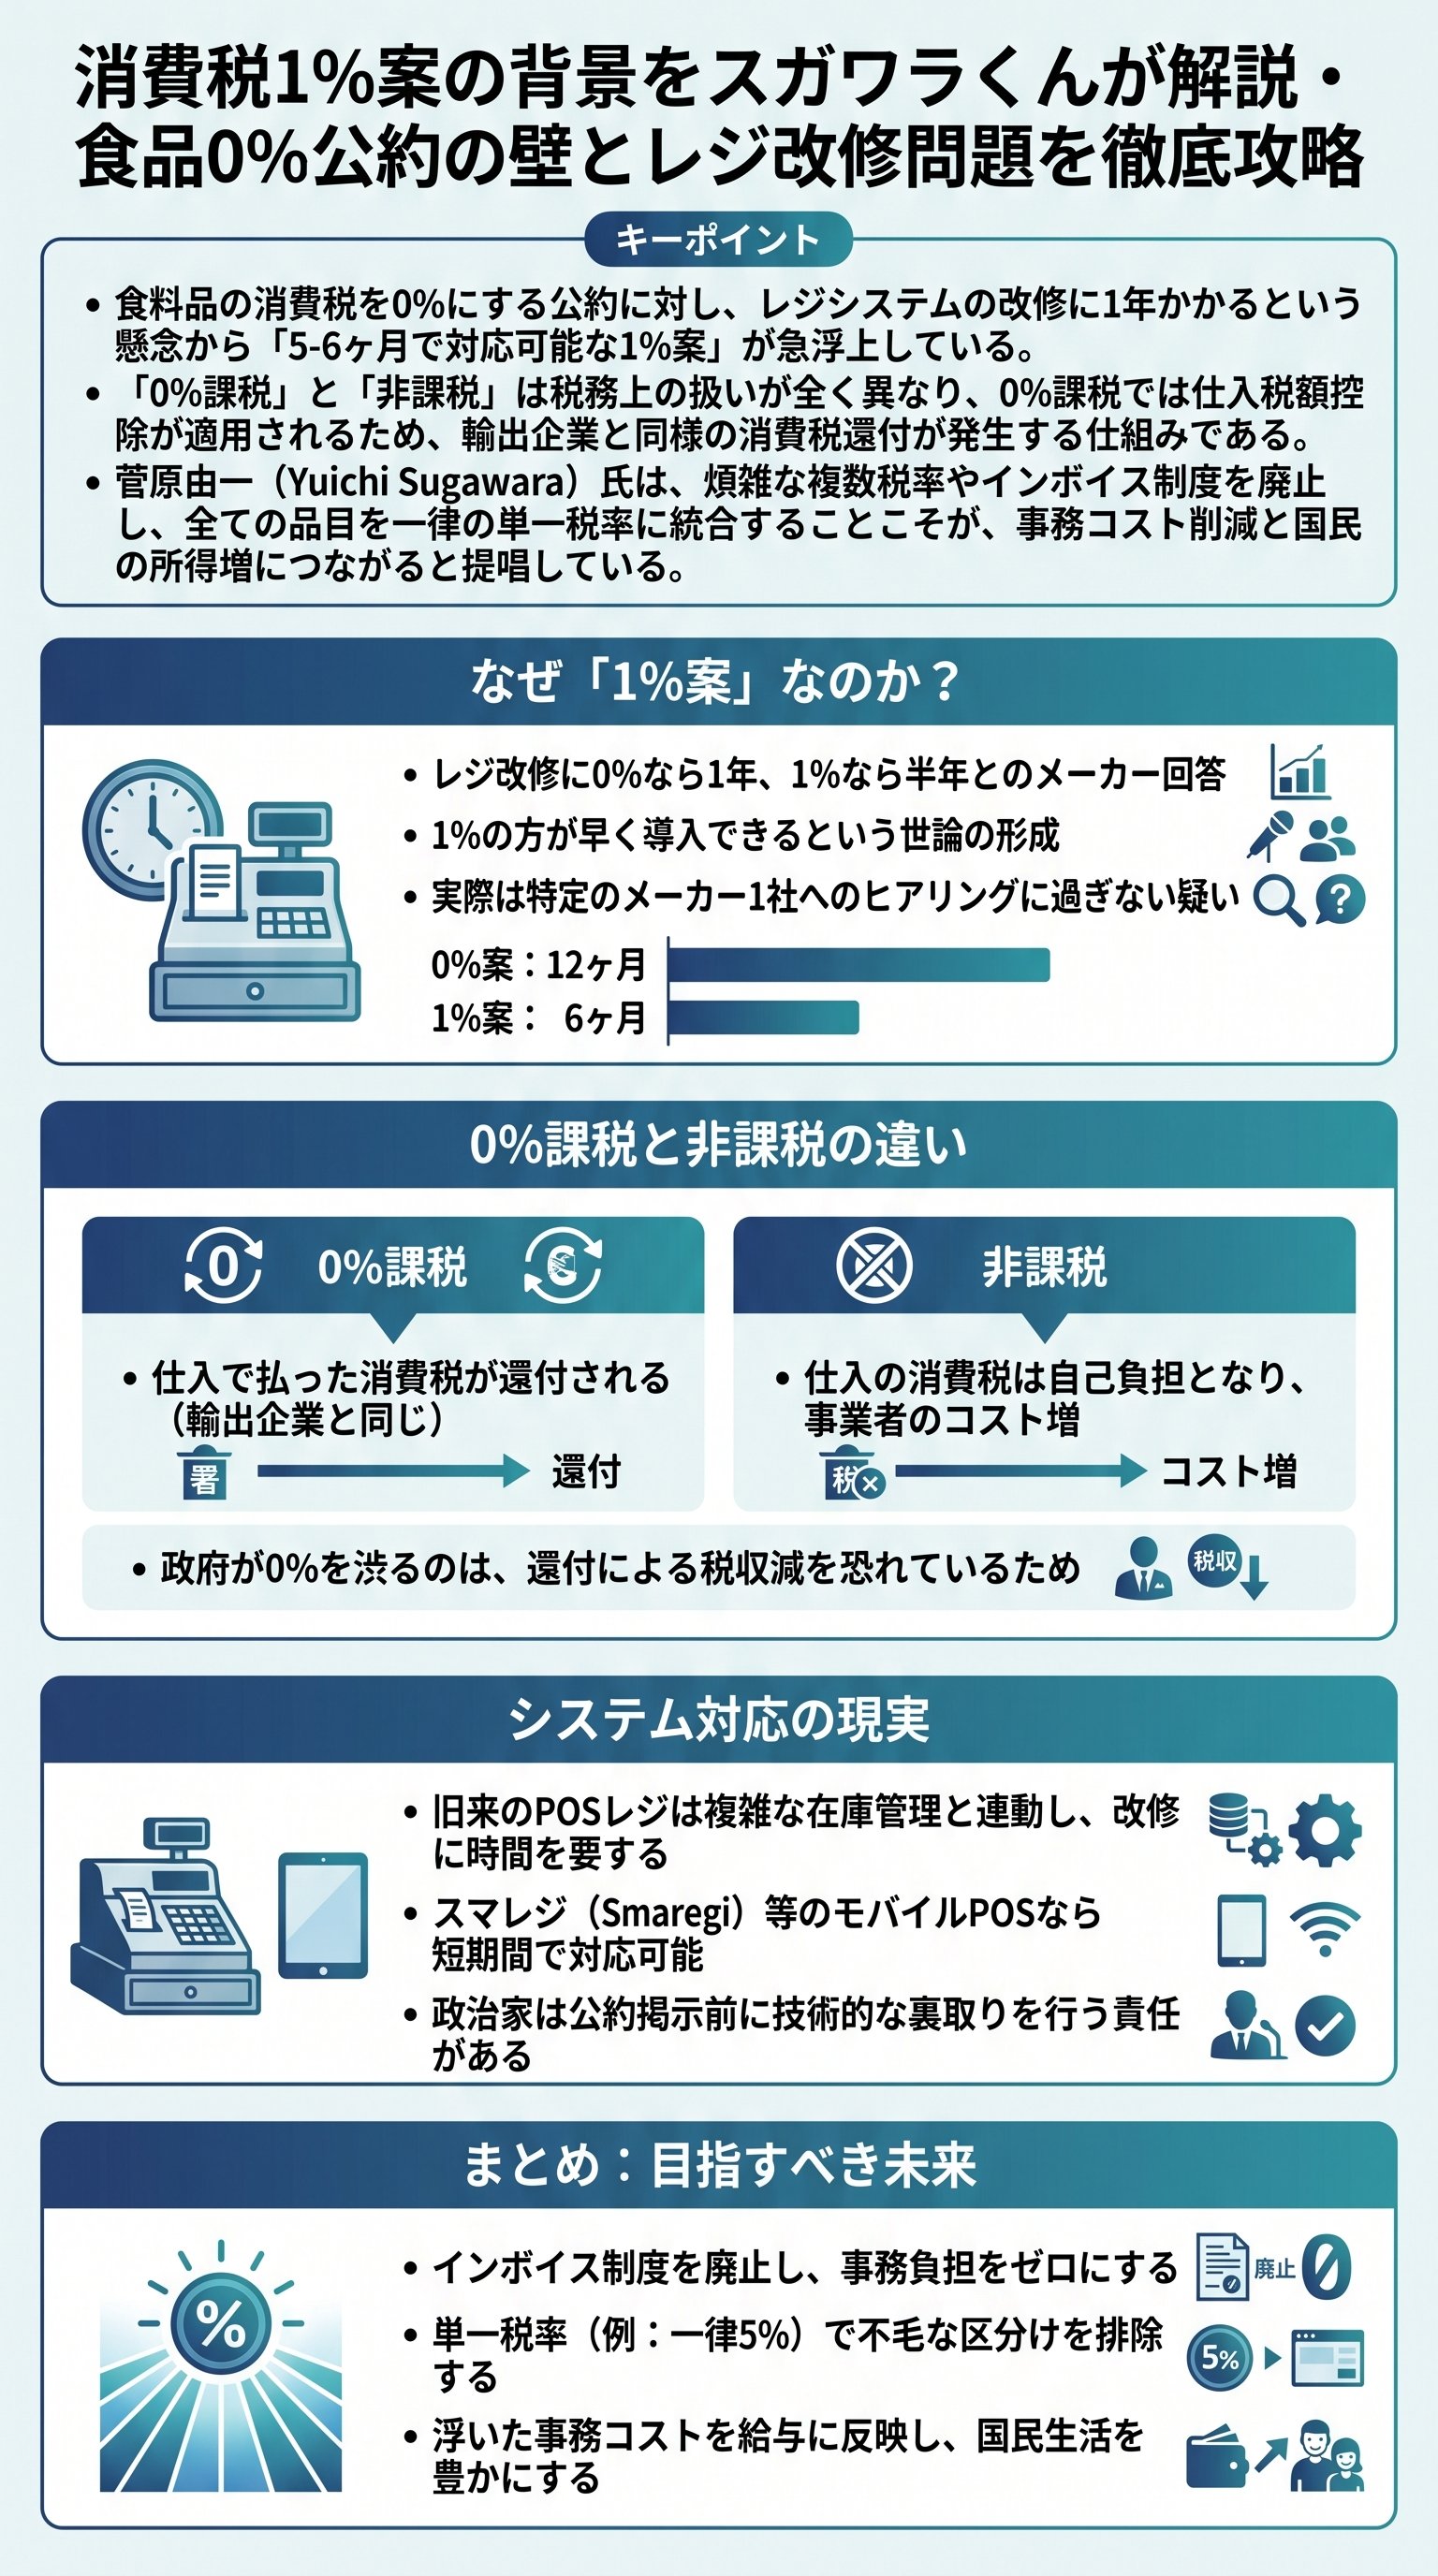
この背景には、小売現場のレジシステム(POSレジ)の改修問題があるとされています。
政府がメーカーにヒアリングした結果、税率を0%に設定するにはシステムの根幹を変える必要があり、対応に1年近く要するという回答があったためです。
しかし、この1%案には不可解な点も残ります。
5-6ヶ月で実施できるなら1%の方がマシだという国民の声を利用している側面もありますが、そもそも0%にできない理由が本当にシステムの問題だけなのかという疑念を拭えません。
菅原由一(Yuichi Sugawara)氏の分析によれば、このヒアリング結果は特定のメーカー1社のみの意見に基づいている可能性があり、技術的な根拠としては脆弱であると指摘されています。
- レジ改修に1年かかるという政府の見解
- 1%案なら5-6ヶ月で導入可能という代替案
- 物価高騰への即効性を重視する国民感情の利用
- 特定メーカーへのヒアリングに偏っている可能性
実際、クラウド型のモバイルPOSレジを展開するスマレジ(Smaregi)などの最新システムでは、0%設定も比較的短期間で対応可能だと言われています。
にもかかわらず、なぜ「できない」という前提で1%案が推進されるのか。
知らないと損をする「0%課税」と「非課税」の決定的な違い
多くの人が混同しやすいのが「非課税」と「0%課税(ゼロ税率)」の違いです。
単に「税金がかからない」という結果は同じに見えますが、事業者の納税計算においては天と地ほどの差があります。
結論から言えば、今回の公約が目指しているのは「0%課税」であり、これは輸出大企業が受けている消費税還付と同じロジックが適用されることを意味します。
| 項目 | 0%課税(ゼロ税率) | 非課税 |
|---|---|---|
| 税率の定義 | 0%という税率で「課税」される | そもそも課税対象にならない |
| 仕入税額控除 | 適用可能(還付が受けられる) | 適用不可(経費の税金は自己負担) |
| 事務負担 | 非常に高い(区分経理が必要) | 標準的 |
例えば、スーパーが食品を仕入れる際には8%の消費税を支払います。
売上が「0%課税」であれば、売上税額は0円となり、仕入れで支払った8%分は国から還付(かんぷ)されます。
一方で、もし食料品が「非課税」扱いになると、仕入れで払った消費税は控除できず、事業者のコストとして重くのしかかります。
この還付スキームこそが、0%課税を導入する上での最大の財務的ハードルとなっているのです。
レジの種類によって異なる対応スピードと技術的課題
今回の騒動で焦点となっているレジシステムですが、実は大きく分けて3つのタイプが存在します。
古いタイプのレジは物理的な改修が必要ですが、現代の主流であるターミナルPOSレジやモバイルPOSレジでは、ソフトウェアのアップデートで対応が可能です。
特にタブレットを利用したモバイルPOSレジは、クラウド経由で一括変更ができるため、1年もかかるという主張は不自然に響きます。
- 1ガチャレジ(メカレジ)物理的な設定変更が必要。骨董品レベルになりつつある。
- 2ターミナルPOSレジ大手スーパーなどで使われる専用機。在庫・ポイント管理と密結合しており改修が複雑。
- 3モバイルPOSレジ(Mobile POS)iPad等を利用。スマレジなどが代表例。アップデートで即時対応可能。
しかし、菅原氏は「選挙公約として掲げた時点で、メーカーへの裏取りや準備要請をしておくのがプロの仕事である」と厳しく批判しています。
半年前から準備を指示していれば、今頃は0%対応が完了していたはずです。
菅原氏は、「できない」ことを理由に公約を修正するのは、ビジネスの世界では契約違反(詐欺)に近い行為だとも指摘しています。
技術的な制約を盾にした政治的な「逃げ道」を作っているようにも見えます。
インボイス制度廃止と単一税率こそが日本を救う唯一の道
動画の最後で菅原氏が強く主張しているのは、消費税制の本質的な簡素化です。
現在のように「食品は8%(または0%・1%)」「それ以外は10%」という複数税率を維持する限り、事務負担は減りません。
それどころか、この複雑な計算を維持するために導入されたインボイス制度(Invoice System)が、日本中の企業の生産性を著しく低下させています。
インボイス対応のために事務職や経営者が割いている時間は、本来なら付加価値を生む活動に使われるべきものです。
この事務コストは巡り巡って、社員の給与原資を削っているのと同じです。
間接的に国民の可処分所得を減らしている元凶こそが、複雑な税制なのです。
菅原氏は、一律5%や1%といった「単一税率」への統合と、インボイス制度の完全廃止を提言しています。
- 全品目単一税率(例:5%)への移行
- 複雑なカテゴリー分け(食品か否か)の撤廃
- インボイス制度の廃止による事務コストの劇的削減
- 浮いたコストを社員の給与へ還元する流れの構築
もし「食品だけ0%」にすれば、「おまけ付きお菓子」は食品か玩具かといった不毛な議論が再燃します。
全ての品目に対して同じ税率を適用すれば、レジのシステムも電卓レベルのシンプルさで対応可能になります。
これこそが、行政も事業者も国民も救われる、最も合理的でスマートな解決策ではないでしょうか。
