100兆円の衝撃。日銀が成し遂げた「前代未聞」の巨利

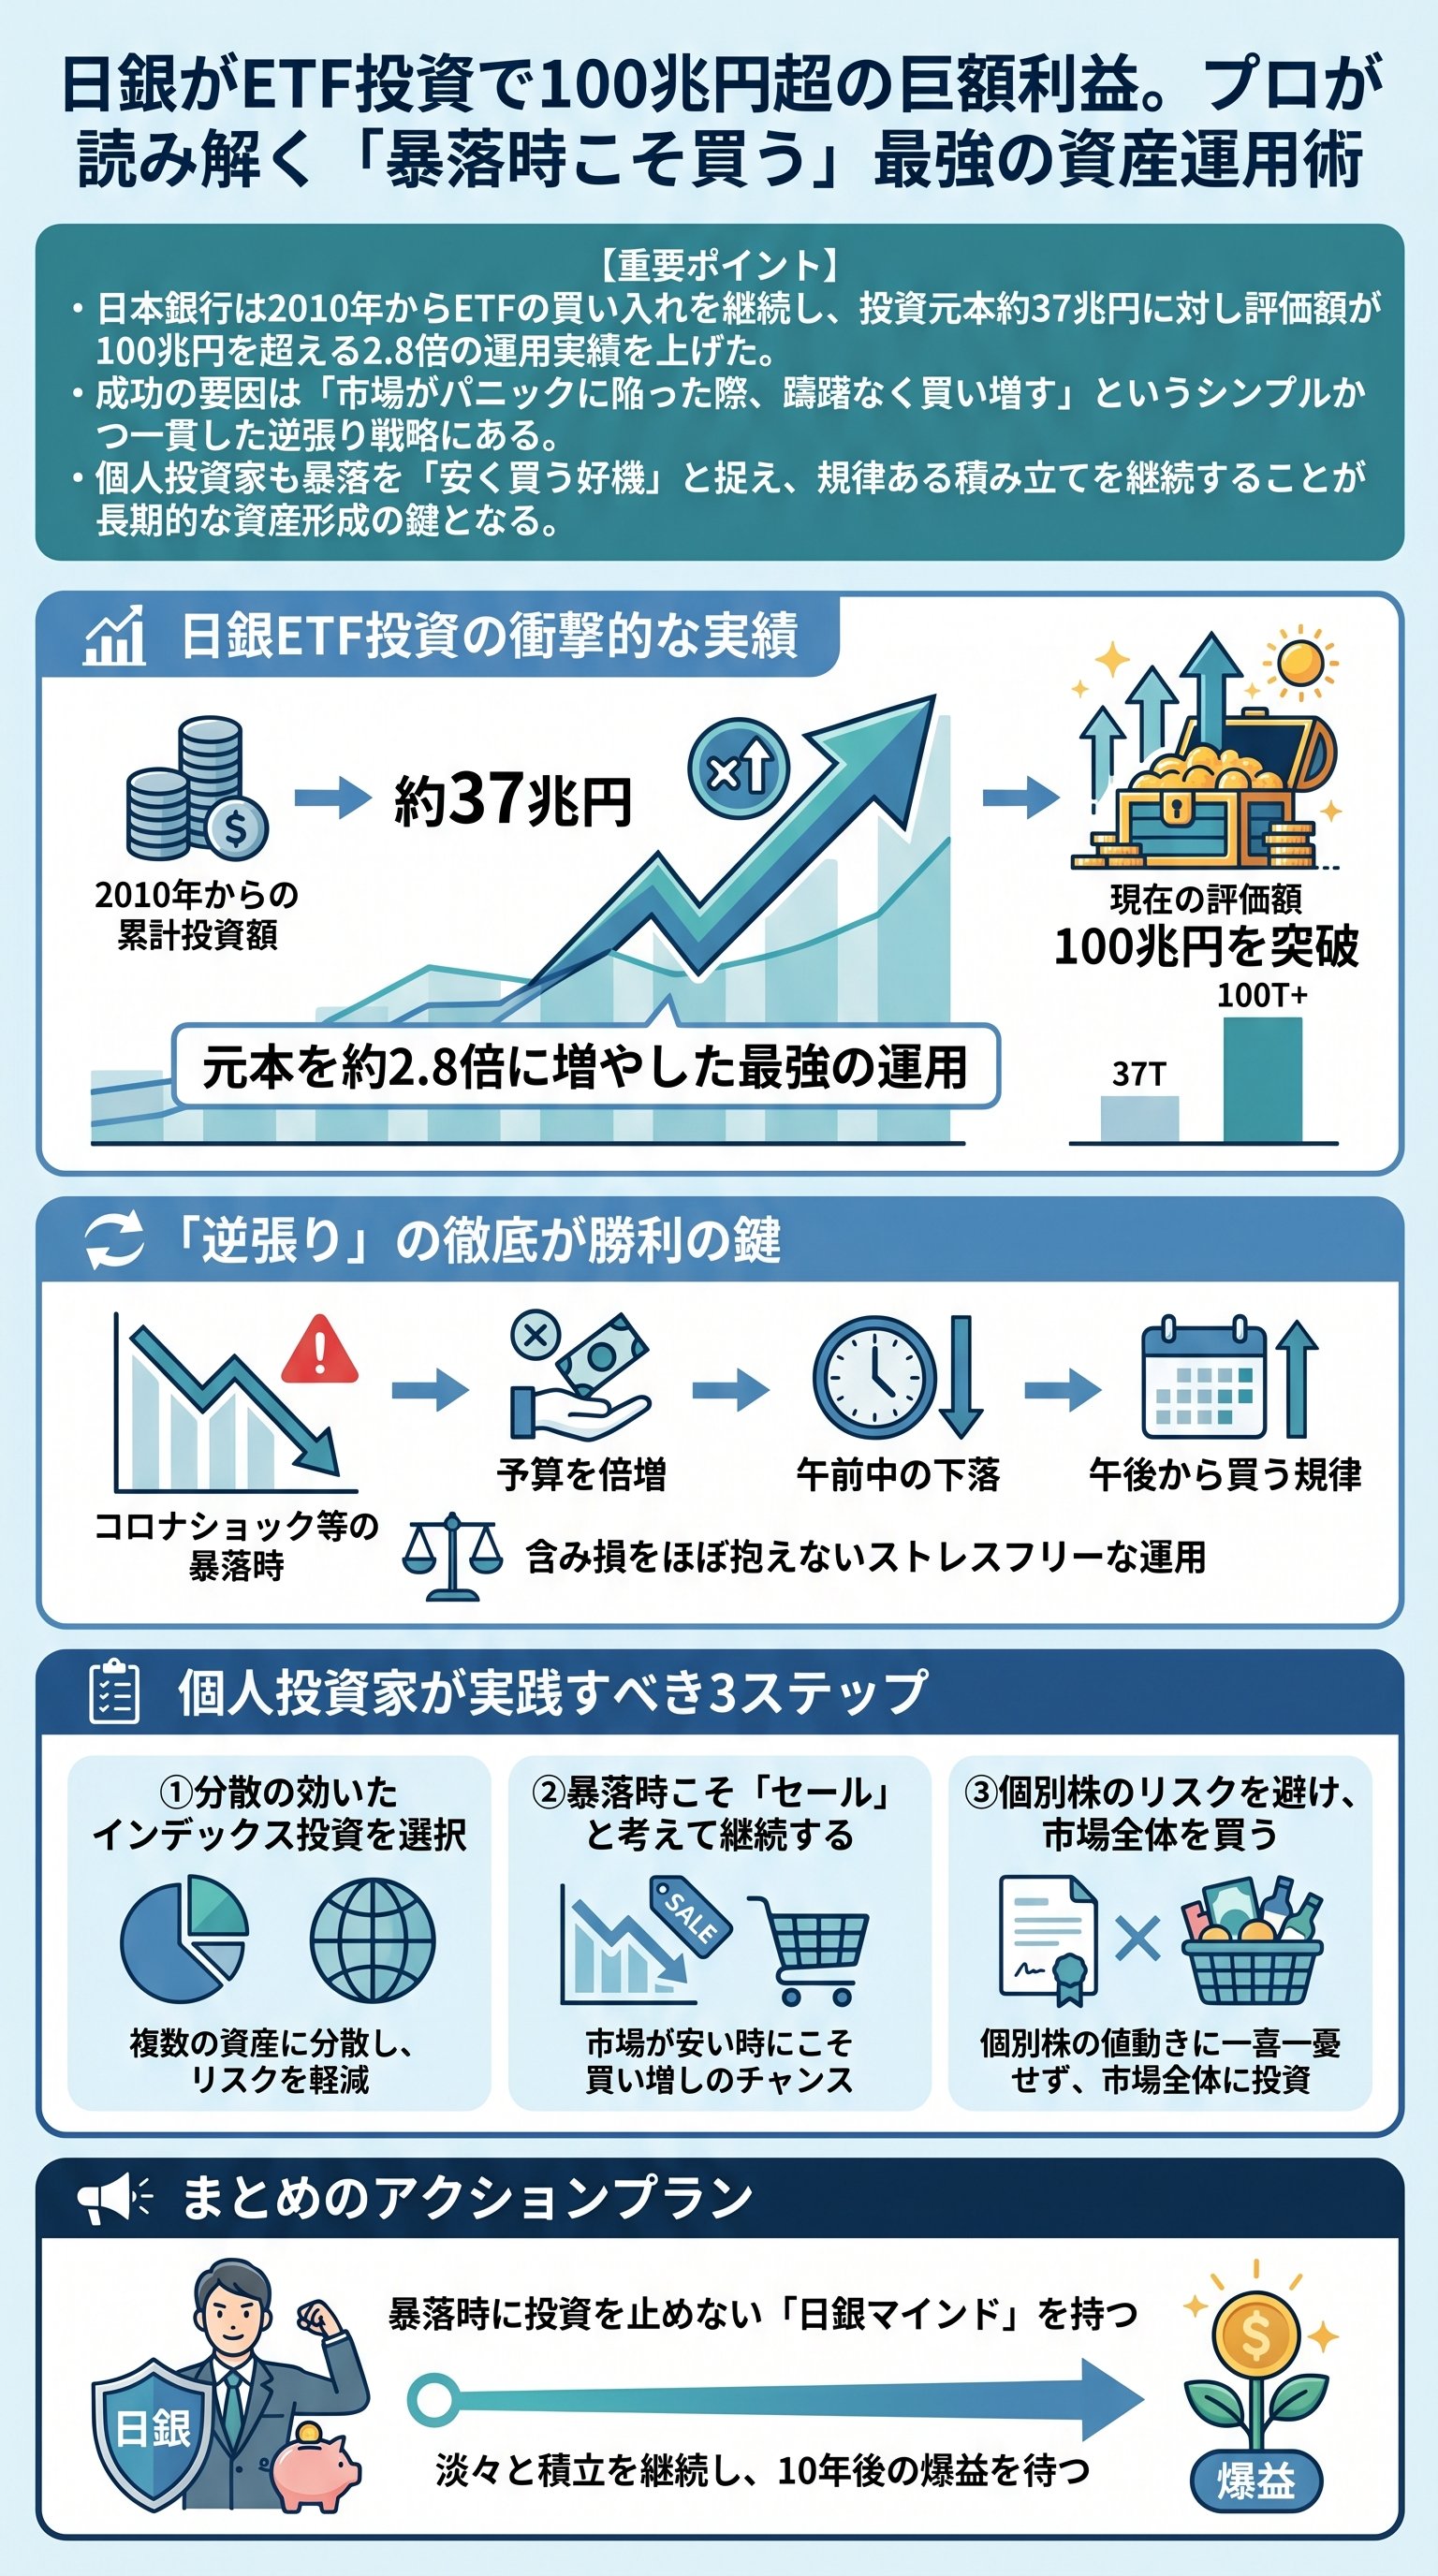
日本銀行が保有するETFの時価が、ついに100兆円という大台を突破した。
これは単なるニュースではない。
国家機関による史上最大の投資成功例としての記録である。
元本約37兆円に対し、評価額は102兆円。
実に2.8倍という、凄まじい運用成績だ。
2010年から始まったこの壮大な実験は、今や誰も文句のつけようがない圧倒的な「含み益」を生み出した。
実は、この成功の裏には徹底した一貫性が存在する。
日銀は2010年、株価の下支えを目的としてETFの買い入れを開始した。
対象はトピックスなどの指数連動型。
つまり、日本という国そのものを丸ごと買ったのである。
だが、単に買い続けただけではない。
彼らには冷徹なまでの行動指針があった。
| 項目 | 投資データ(概算) |
|---|---|
| 投資元本(簿価) | 約37兆円 |
| 現在の評価額(時価) | 約102兆円 |
| 運用倍率 | 約2.8倍 |
多くの投資家が市場の荒波に消えていく中、日銀だけはノーストレスの投資家ライフを謳歌している。
なぜか。
彼らの購入価格を示す「簿価」は常に、市場価格である「時価」を大きく下回っているからだ。
つまり、買い入れ開始から現在に至るまで、含み損を抱えた期間がほとんどないのである。
これは、相場のどん底で買い支えるという「逆張り」を完璧に遂行した結果だと言える。
つまり、日銀は最強の「クジラ」として、市場が悲鳴を上げるたびに富を蓄積してきたのである。
我々個人投資家がこの数字から学ぶべきは、単なる羨望ではない。
その強靭なメンタリティと手法の合理性を、己の血肉にすることだ。
100兆円という数字は、規律を守り続けた者への報酬に他ならない。
逆張りの真髄。パニックを「最大の好機」に変える胆力
日銀の投資手法は、驚くほどシンプルである。
結論から言えば、「株価が下がったら買う」。
ただそれだけだ。
しかし、この「当たり前」を実践できる人間が、一体どれほど存在するだろうか。
多くの投資家は、株価が上がれば沸き立ち、暴落が来れば恐怖に震えて投げ売りをする。
日銀の真骨頂は、暴落時における圧倒的な買い増しにある。
例えば、2016年のイギリスEU離脱ショック。
世界中の投資家が絶望し、株を投げ捨てた。
その時、日銀は投資枠をそれまでの2倍である年間約6兆円にまで引き上げた。
さらに2020年のコロナショックでは、その枠をさらに倍の12兆円へと拡大したのである。
- 1市場が混乱し、誰もが売りを急ぐ。
- 2日銀が「私がすべて受け止める」と宣言し、巨額の資金を投入。
- 3投げ売りされた株をバーゲン価格で根こそぎ買い上げる。
- 4相場が回復した際、そのすべてが莫大な含み益へと変わる。
この一連の流れは、投資における「恐怖を買い、強欲を売る」という格言を地で行くものだ。
日銀は、他者が泣きながら手放した資産を、淡々と、そして豪快に拾い集めた。
だからこそ、彼らのポートフォリオは盤石な基礎の上に築かれているのである。
大衆が絶望する場所こそが、富の源泉なのだ。
だが、日銀には無尽蔵の資金があるからできるのだ、という反論もあるだろう。
確かにその通りだ。
しかし、資金の多寡ではない。
重要なのは、「あらかじめ決めたルールを、最悪の状況下でも実行した」という事実である。
日銀は市場の感情に流されることなく、自らの役割を全遂した。
この冷徹なまでの実行力こそが、2.8倍という驚異的なリターンを生んだ真因である。
機械的な冷徹さ。午前中の下落を「買いの合図」とする戦術
日銀の戦術は、長期的な暴落対応だけにとどまらない。
日々の運用においても、彼らは極めて機械的なルールを採用していた。
それは、「午前中の株価が一定以上下がれば、午後から買う」というものである。
午前中にTOPIXが1〜2%下落すれば、午後の市場には必ず日銀の買いが入る。
毎日相場を観察し、「あら、今日はセール中かしら」と参戦する。
この淡々としたルーティンが、日銀の取得単価を劇的に押し下げた。
彼らは相場の先行きを予測しようとはしない。
ただ目の前の「下がっている」という事実に対して、機械的に資金を投じるのみである。
- 午前中の下落を確認。
- 感情を一切交えず、午後の購入を決定。
- 毎日これを繰り返すことで、時間的な分散を完璧に行う。
- 結果として、平均取得単価は市場のボトムに限りなく近づく。
この手法の凄みは、「後悔」という概念が存在しない点にある。
下がれば買う。
さらに下がれば、また買う。
この愚直なまでの継続が、長い年月をかけて100兆円という山を築いたのだ。
我々個人投資家が、日中の値動きに一喜一憂している間に、日銀はシステム的に利益を確定させていた。
結局のところ、相場は誰にも読めない。
だからこそ、「下がった時に買う」というシンプルな規律だけが、唯一の正解となる。
日銀が示したのは、高度な分析ではなく、「規律の勝利」である。
予測を捨て、反応に徹する。
これがプロの、そして国家の戦い方だ。
個人投資家への福音。日銀流「負けない投資」の模倣と限界
では、我々個人投資家は日銀と同じことができるのだろうか。
答えは「イエス」であり、同時に「ノー」でもある。
まず、我々には日銀のような無尽蔵の発券能力はない。
相場がどこまでも下がり続けた際、最後まで買い支えることは不可能である。
しかし、日銀の「マインド」を模倣することは可能だ。
多くの個人投資家は、株価が絶好調な時は「下がったら買う」と豪語する。
だが、いざ暴落が来ると恐怖に支配され、積み立てを停止したり、狼狽売りに走ったりする。
これは日銀が示した「成功の法則」の真逆を行く行為である。
| 比較項目 | 日銀の投資 | 個人の積み立て投資 |
|---|---|---|
| 資金力 | 無限(発券が可能) | 有限(給与・資産) |
| 購入頻度 | ルールに基づき頻繁 | 毎月定額(ドルコスト平均法) |
| 暴落時の対応 | 予算を数倍に拡大 | 淡々と継続(これが最重要) |
| 投資対象 | 日本株全体(ETF) | 全世界・米国等のインデックス |
個人にとっての「日銀投資」とは、「暴落時に絶対に逃げないこと」である。
さらに言えば、暴落時こそ追加投資をする余力を持つことが理想だ。
日銀の物語は、相場が冷え込んでいる時にあなたを守る「お守り」となる。
下げ相場は、将来の爆発的な利益を仕込むための、神からのギフトに他ならない。
だが、一点だけ致命的な注意点がある。
日銀が買ったのは「指数(ETF)」であり、広く分散されたパッケージである。
これがもし、特定の個別株であったなら、話は全く変わっていただろう。
「個別株は平気で倒産する」という冷酷な現実を忘れてはならない。
分散された指数だからこそ、逆張りが正義となるのである。
本質を見誤るな。インデックス投資という「聖域」の守り方
結論を述べよう。
日銀のETF投資が証明したのは、「分散・低コスト・規律ある逆張り」の有効性だ。
我々が目指すべきは、日銀のように相場をコントロールすることではない。
彼らが示した「下がっても売らない、むしろ買う」という規律を、自らの積み立て投資に適応させることだ。
具体的には、広く分散された優良なインデックスファンドを信じ抜くことである。
投資の世界では、生き残った者だけが勝者となる。
日銀は、どれほどの暴落が来ても市場から退場しなかった。
それどころか、最も苦しい時に最大の賭けに出た。
その結果が、2.8倍という果実だ。
退場しないこと、それ自体が最大の戦略なのである。
- 1投資対象は、倒産リスクのない広範なインデックス(全世界株・S&P500等)に絞る。
- 2暴落が来ても、積み立てを絶対に止めない。
- 3余裕があれば、暴落時にスポットで購入し、取得単価を下げる。
- 4数十年後の「爆発的な果実」を信じて、牙を研ぎ続ける。
日銀のような公的機関ですら、これほどシンプルな手法で成功している。
我々が小難しいテクニックを追い求める必要がどこにあるだろうか。
投資の本質は、常にシンプルであり、かつ退屈なものだ。
その退屈さに耐え、規律を守り抜いた者だけが、最後に笑うことができる。
結局のところ、投資とは自分自身の弱さとの戦いである。
日銀は国家というシステムによって、その弱さを克服した。
我々は、日銀の成功例を「お守り」として心に刻むことで、己の恐怖を克服しなければならない。
株価の暴落は、富裕層への招待状である。
その招待状を破り捨てるか、それとも手に取るか。
すべては君の胆力次第である。
