変動費の「変化」を読み解く:受注減少がコストに与える影響
ビジネスにおける収益予測の第一歩は、売上高の変動がコストにどう波及するかを正確に把握することだ。
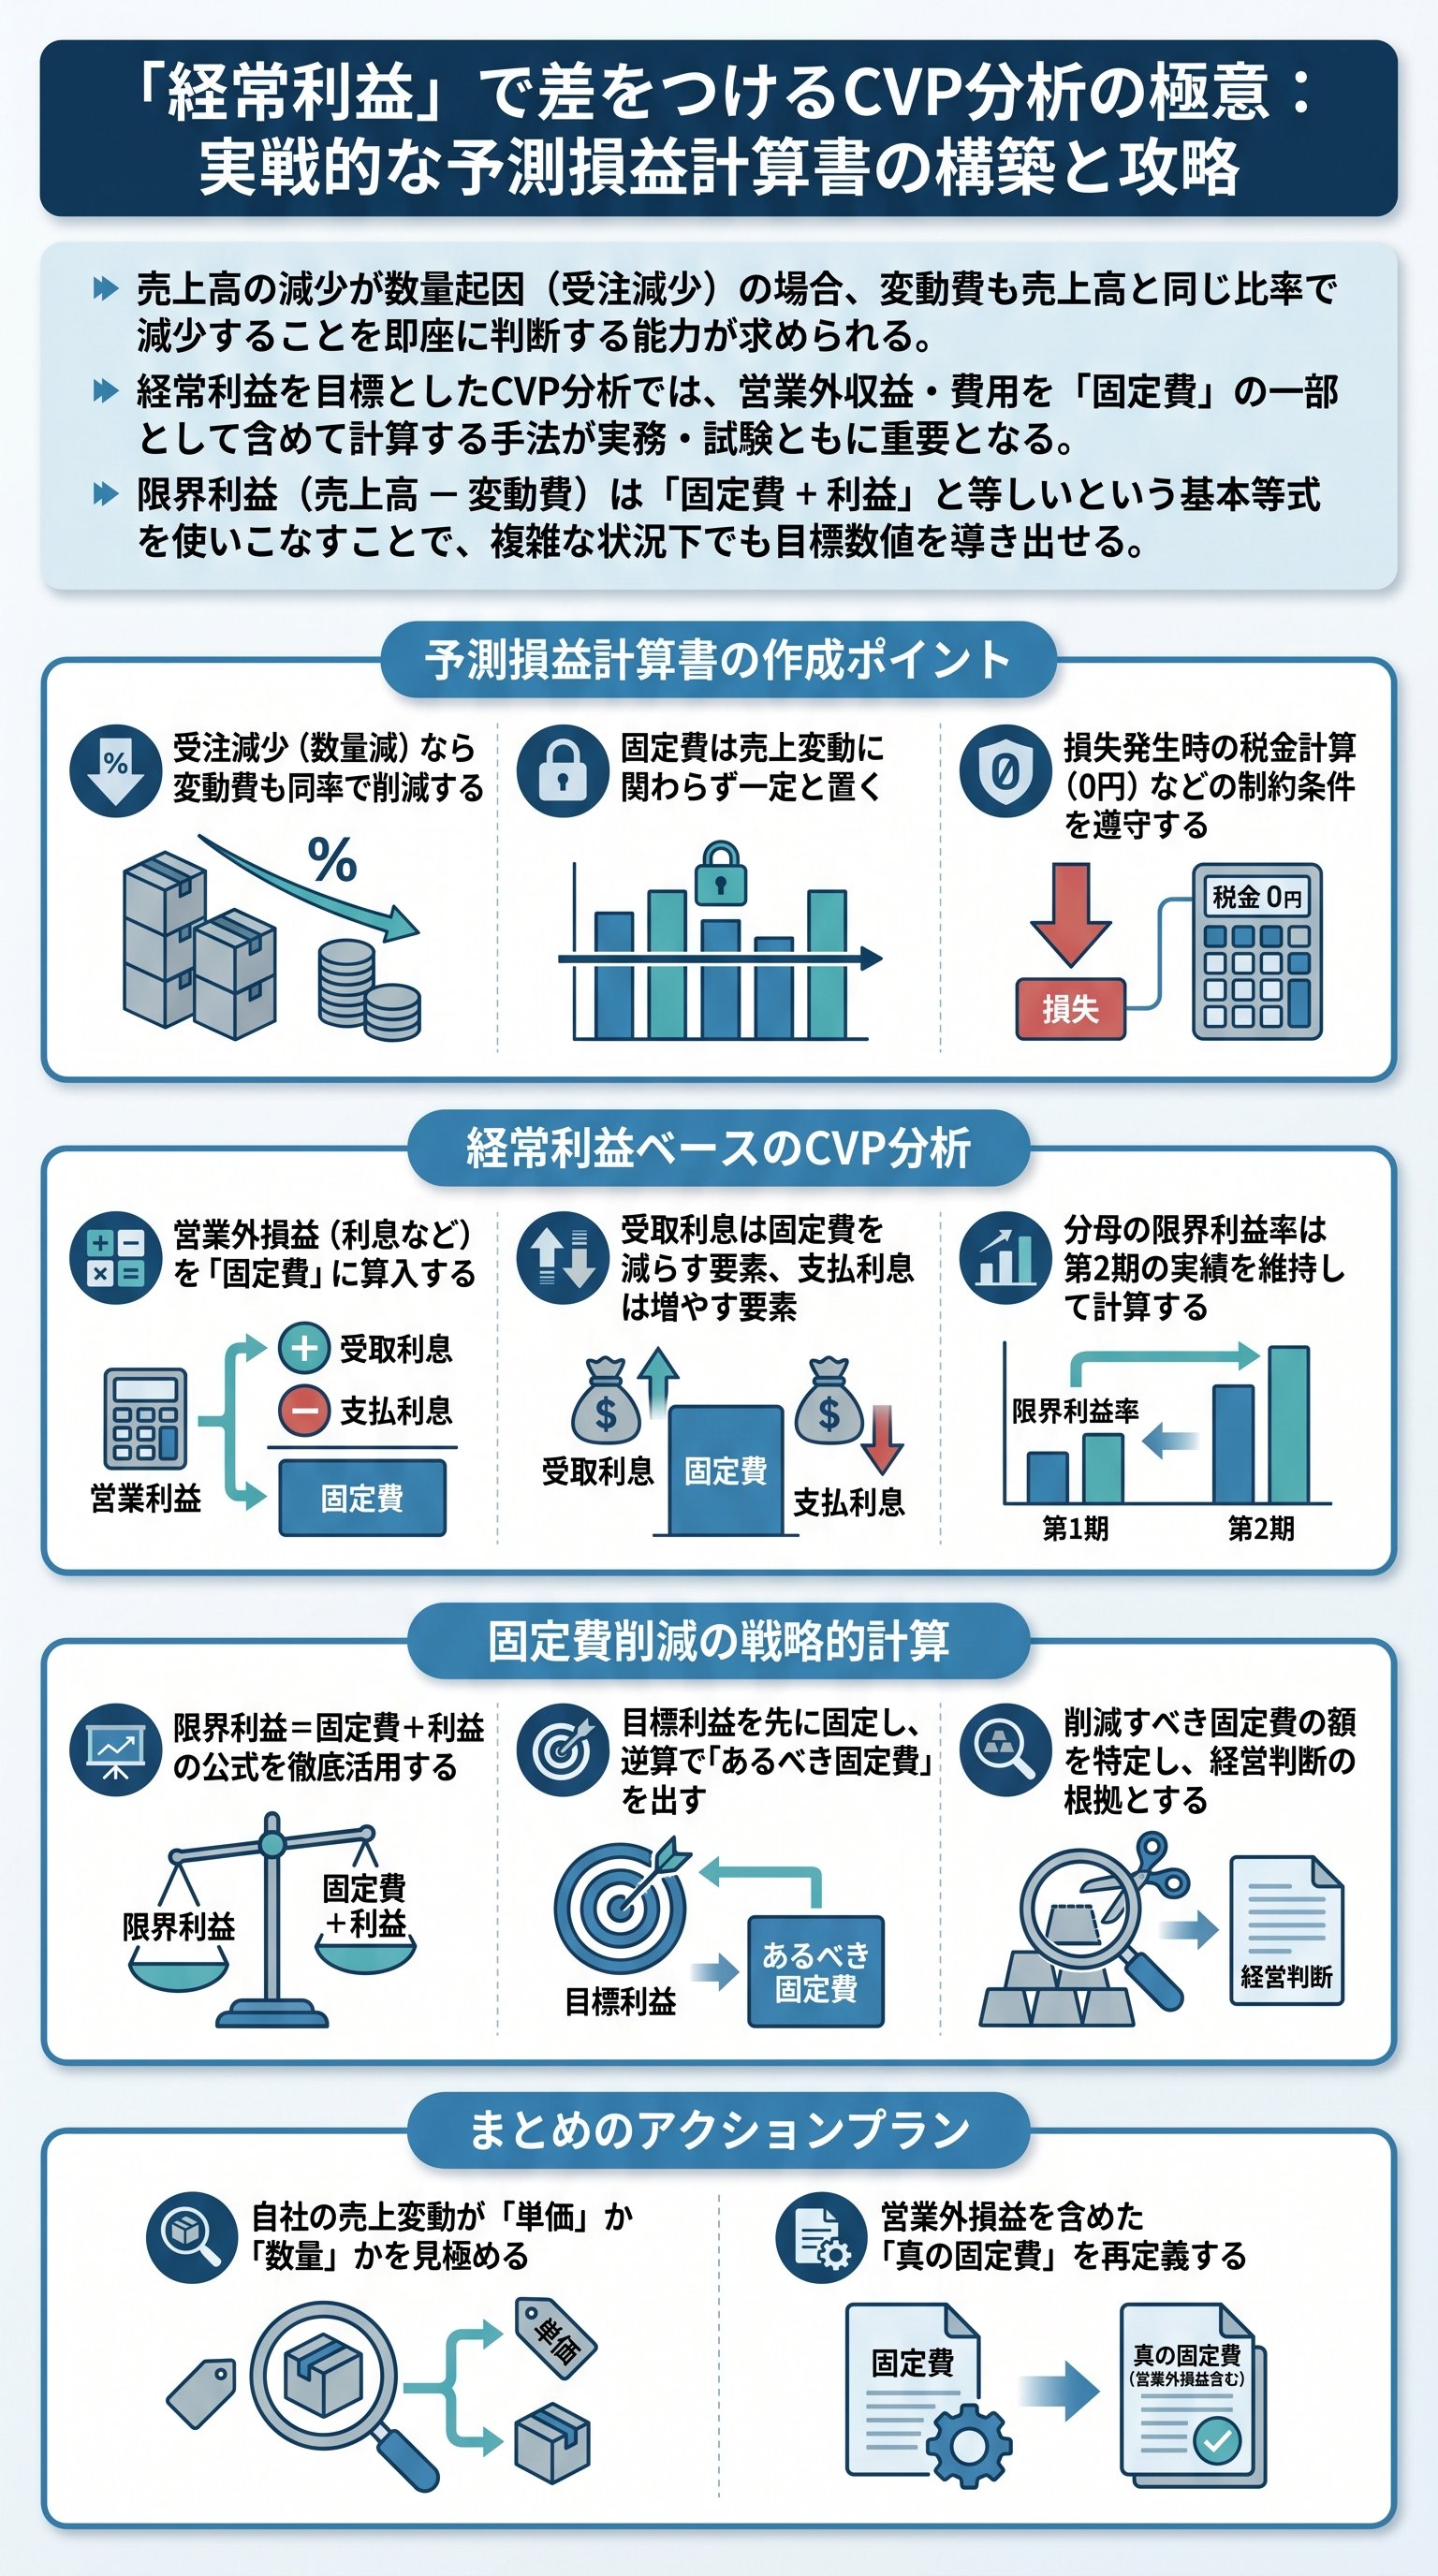
特に中小企業診断士の試験や実務の場では、売上高が減少した要因が「単価の下落」なのか「数量の減少」なのかによって、その後の損益計算のプロセスが180度変わる。
今回のケーススタディ(平成27年度第2問)では、X社からの受注減少という明確な前提が示されている。
これは、単価が変わらずに「数量」が10%減少することを意味し、これに連動して変動費も同様に10%減少すると判断するのが論理的な帰結である。
実務担当者が陥りがちな罠は、売上高だけを減らして変動費を固定的に考えてしまうことだ。
数量の減少はコスト削減の要因でもあるという視点を忘れてはならない。
本演習では、第2期の変動費に0.9を乗じることで、第3期の予測値を正確に算出している。
このステップを誤ると、その後の利益計算がすべて崩壊するため、固変分解の後の処理には細心の注意が必要だ。
- 売上高の減少要因:受注減少による数量10%ダウン
- 単価の前提:変動比率が変わらないため、単価は一定とみなす
- 変動費の処理:売上原価および販管費に含まれる変動費に対し、一律0.9を乗じる
予測損益計算書の構築術:税務条件と営業損益の導き方
予測損益計算書を完成させる際、次に重要となるのが制約条件の徹底的な遵守である。
特に、利益に対する税率設定や、損失が出た場合の税金の取り扱いは、最終的な純利益を決定づける。
本ケースでは、利益に対する税率は30%とされ、損失の場合には税金が発生しないという条件が付されている。
これは計算の手間を省くための制約だが、実務上では欠損金の繰越控除などの論点があるため、まずはこのシンプルな制約下で正確に計算を完結させることが先決だ。
- 1算出済みの売上高(1935)を起点にする
- 2変動費と固定費を合算して売上原価を算出する
- 3売上高から売上原価を引いて「売上総利益」を出す
- 4販管費を差し引き「営業損益」を導き出す
実際に計算を進めると、このケースの第3期における営業損益はマイナスとなることがわかる。
ここが大きなターニングポイントだ。
営業赤字の状態であっても、その後の営業外損益を含めて計算を継続し、経常利益、税引前当期純利益へと繋げていく。
「赤字=計算終了」ではなく、赤字がその後の税金計算にどう影響するかまでを見届けるのがプロの視点である。
| 項目 | 第2期(実績) | 第3期(予測) |
|---|---|---|
| 売上高 | 2150 | 1935 |
| 固定費(売上原価) | 1020 | 1020 |
| 変動費(売上原価) | 750 | 675 |
| 売上総利益 | 380 | 240 |
「経常利益」ベースのCVP分析:営業外損益をどう扱うか
多くのCVP分析(損益分岐点分析)の解説では「営業利益」をベースにするが、実戦では「経常利益」を目標にすることが多い。
ここで問題になるのが、営業外収益(受取利息)や営業外費用(支払利息)をどのように扱うかだ。
本演習の設問3では、第2期と第3期でこれらの数値は変わらないという前提が置かれている。
つまり、これらは売上高に左右されない「固定費」的な性質を持つ項目として処理すべきなのである。
具体的に目標利益達成売上高を求める公式は以下のようになる。
目標売上高 = (固定費 + 調整後営業外損益 + 目標利益) / 限界利益率
この「調整後営業外損益」を忘れると、目標とする経常利益100を達成するための売上高を算出することはできない。
- 1固定費(売上原価分):1020
- 2固定費(販管費分):120
- 3営業外収益(マイナス調整):13
- 4営業外費用(プラス調整):24
- 5目標経常利益:100
これらの数値を分子に集約することで、ようやく実戦的な目標売上高が見えてくる。
「営業利益」と「経常利益」の境界線を曖昧にしないこと、これが財務分析の精度を劇的に向上させる鍵となる。
利益達成への戦略的アプローチ:固定費削減と損益分岐点の再計算
最後の論点は、目標利益を達成するために「固定費をいくら削減すべきか」という逆算の思考だ。
市場環境の悪化により売上が減少している場合、企業がコントロールできる最も強力なレバーは固定費の削減である。
ここでもCVPの基本公式が活躍する。
限界利益(売上高 - 変動費)は、常に「固定費 + 利益」と一致するという性質を利用するのだ。
第3期の予測値から限界利益(1080)が算出できれば、そこに目標利益(100)を代入することで、あるべき固定費の姿が自ずと導き出される。
このアプローチは、複雑な連立方程式を解くよりも遥かに迅速でミスが少ない。
損益分岐点分析は単なる計算ドリルではなく、経営資源をどこに集中させるかを決定するための戦略ツールである。
受注減少という外部環境の悪化に対し、変動費の自動的な減少と固定費の意図的な削減という二段構えで立ち向かう。
この論理的なプロセスこそが、不透明な時代においてビジネスパーソンが持つべき「数字の武器」に他ならない。
数字を追いかけるのではなく、数字を使って未来を設計する姿勢こそが、一流の財務分析を支えるのである。
