労働市場の減速が示す景気後退の兆候
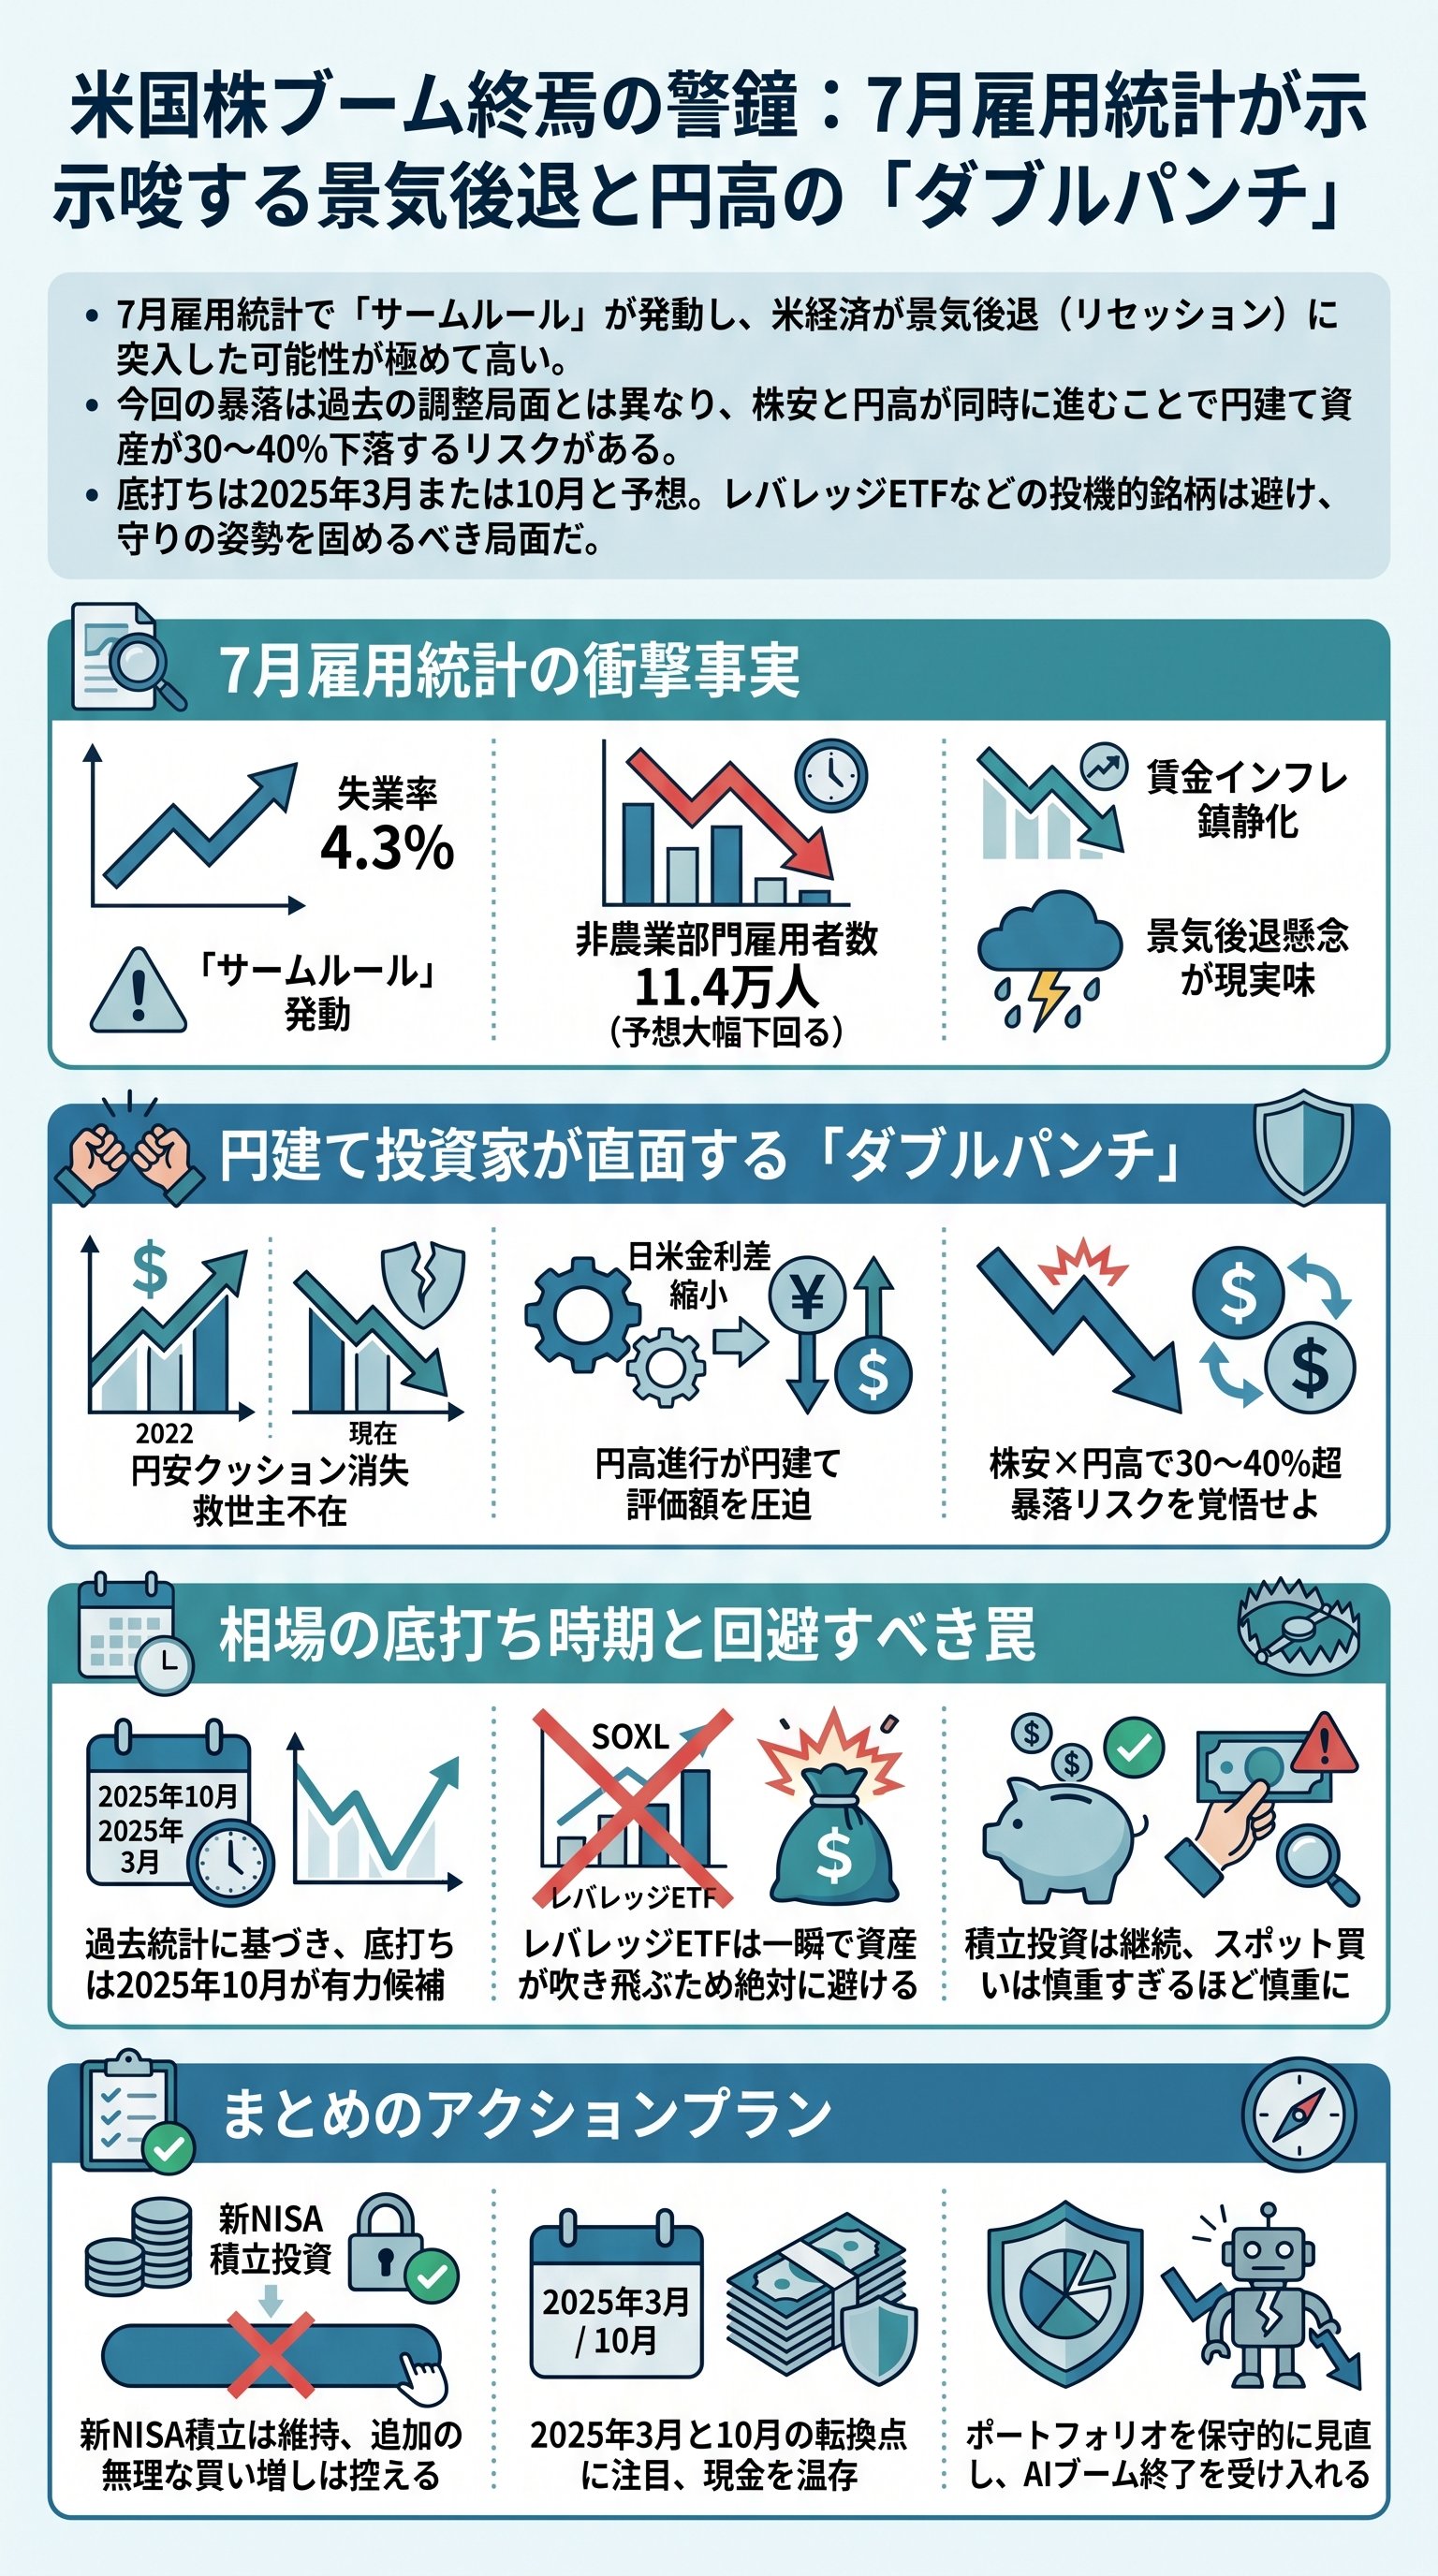
米労働省が発表した2024年7月の雇用統計は、アメリカ経済が本格的な景気後退(リセッション)に突入した可能性を強く示唆しています。
非農業部門の雇用者数は、事前の市場予想を大幅に下回る結果となりました。
具体的には、予想17万6000人増に対して、結果は11万4000人増にとどまっており、労働市場の急激な冷え込みが浮き彫りになっています。
過去3ヶ月の平均雇用者数の伸びは17万人増となり、2010年代後半の平均である19万人増を2ヶ月連続で下回りました。
これは、これまでの堅調な労働市場が明確に転換点を迎えたことを意味しています。
雇用者数の伸びが鈍化することは、経済全体のエンジンが弱まっていることの直接的な証左です。
私たちはこの数字を、単なる一時的な調整ではなく、景気循環の大きな変化として受け止める必要があります。
失業率についても、危機的なシグナルが点灯しています。
失業率は予想の4.1%を上回る4.3%となり、4ヶ月連続で上昇しました。
失業率には「下がる時はゆっくりだが、上がる時は一気に加速する」という性質があります。
過去1年で0.8ポイントも上昇した事実は、今後さらなる急上昇が起こる前兆であると分析しています。
クラウディア・サーム氏が提唱するサームルールの発動
今回の失業率上昇を受けて、投資家の間で注目されているのが「サームルール (Sahm Rule)」の発動です。
これは、元FRBのエコノミストであるクラウディア・サーム (Claudia Sahm) 氏が考案した指標で、景気後退の開始を極めて正確に予測することで知られています。
具体的には、失業率の3ヶ月移動平均が、過去12ヶ月の最低値から0.5ポイント上昇した場合に発動します。
現在の数値は0.53ポイントに達しており、過去50年間で8回目となる発動が確認されました。
過去7回において、このルールが発動した後は例外なく景気後退に陥っています。
この歴史的再現性の高さこそが、現在の市場が抱いている強い警戒感の根拠となっているのです。
景気後退は、投資家にとって最も避けるべきリスクの一つといえます。
失業者が増えれば、当然ながら個人の所得が減少します。
お給料をもらえない人が増えることで、社会全体の消費が急速に冷え込んでいきます。
アメリカ経済の約7割は個人消費で成り立っているため、この落ち込みは企業業績に致命的な打撃を与えます。
業績が悪化した企業はコスト削減のためにさらなるリストラを断行し、それがまた失業率を押し上げるという負のスパイラルが始まろうとしているのです。
失業率の上昇が示すのは、単なる統計上の変化ではありません。
人々の生活が困窮し、購買力が失われていく実体経済の衰退を意味しています。
これまで米国株ブームを支えてきた旺盛な消費が影を潜めることで、株式市場の前提条件が根本から崩れ去るリスクを直視しなければなりません。
景気後退という現実は、私たちが考えている以上に重くのしかかってきます。
雇用統計の悪化やサームルールの発動は、経済が負のスパイラルに入りつつあることを示しています。
労働市場の冷え込みが個人消費を減退させ、実体経済に深刻な影響を及ぼすリスクを警戒すべきです。
株安と円高が直撃する円建て資産の危機
今回の株安がこれまでの短期的な調整局面と決定的に異なるのは、円高が同時に進行する「ダブルパンチ」の状態にあるという点です。
日本の個人投資家にとって、これは想定以上の打撃となる可能性が高いです。
2022年の下落局面では、歴史的な円安が株安の痛みを緩和してくれましたが、今回はその逆の現象が起きています。
日米の金利差縮小を受けて、ドル円相場は急速に円高ドル安の方向へ進んでいます。
米国株が現地通貨ベースで下落するだけでなく、ドル資産の価値自体が日本円換算で目減りしていくのです。
円建てのS&P500は高値から30〜40%以上下落する可能性があります。
この規模の下落は、多くの投資家の想像を超えたものになるでしょう。
2022年の弱気相場を経験した投資家の中には「あの大したことのない下げと同じだろう」と楽観視している方もいるかもしれません。
しかし、当時は為替が円安に動いたことで、円建てのパフォーマンスは10%程度のマイナスで済んでいました。
今回は株価指数の下落に為替のマイナスが加算されるため、資産が溶けるスピードは当時とは比較にならないほど速くなります。
過去の景気後退局面における下落率の教訓
歴史を振り返ると、景気後退を伴う株安がいかに凄惨なものであるかが分かります。
戦後の12回にわたる景気後退局面において、S&P 500がどれほど下落したかを以下の表にまとめました。
これらを確認することで、現在私たちがどのようなリスクの中にいるのかを客観的に把握することができます。
| 発生時期 | 主要事象 | 最大下落率 |
|---|---|---|
| 2020年 | パンデミック | -35.4% |
| 2007年 | 金融危機 (リーマンショック) | -57.7% |
| 2000年 | ITバブル崩壊 | -50.5% |
| 平均 | 戦後12回の平均値 | -31.5% |
過去の平均的な最大下落率は約31.5%ですが、今回は20〜30%程度の下落に留まるとの予測もあります。
それでも、高値から20%以上の下落は明確な弱気相場の入り口です。
具体的には、S&P 500が3696から4536付近まで調整するシナリオを想定しておくべきでしょう。
特に、長期的なサポートラインである50ヶ月移動平均線をターゲットに下落が進む恐れがあります。
株価が下がるだけでなく、ドル安によって資産価値がさらに2割程度押し下げられると考えると、日本円ベースでの損失は甚大です。
米国株一本足打法のポートフォリオを組んでいる投資家にとっては、これまでに積み上げてきた利益が一瞬で吹き飛び、元本割れを起こす可能性すらあります。
この現実に耐えられるだけの精神的な準備ができているか、今一度自問自答する必要があります。
市場がパニックに陥る時、論理的な判断は難しくなります。
しかし、歴史的なデータは「景気後退を伴う株安は深く、長い」という事実を淡々と示しています。
目先の小さな反発を「絶好の買い場」と勘違いして、大切な資金を性急に投入してしまうことは避けなければなりません。
今は資産を守ることを最優先に考え、嵐が過ぎ去るのを待つ忍耐強さが求められる時期なのです。
株安と円高が同時に進む現状は、円建て資産に甚大な損失をもたらす恐れがあります。
過去の歴史が示す大幅な下落率を教訓に、今は安易な買い増しを控え、資産を守る忍耐が求められます。
過去の歴史から読み解く相場の底打ち時期
株式市場が底を打つまでには、概ね1年から1年半程度の時間を要するのが通例です。
現在の景気後退懸念が現実のものとなった場合、2025年の後半まで調整が続く可能性があると分析しています。
過去の事例を見ても、天井をつけてから平均15ヶ月後に底を打つ傾向があり、焦りは禁物です。
例えば、ドットコムバブル崩壊時のケースでは、2000年3月に天井をつけてから底を打つまでに31ヶ月もの歳月を要しました。
これは極端な例かもしれませんが、平均値の15ヶ月を採用しても、今回の調整は2025年の10月頃まで続く計算になります。
米国株には秋に急落し、10月頃に底を打って年末にかけて反発するという季節性があるため、2025年10月は一つの重要な節目になるでしょう。
また、別の視点として、相場が3月に転換点を迎えることが多いという歴史的事実も無視できません。
以下のリストは、過去の大きな危機において底を打った時期を示しています。
- 12020年 パンデミック: 3月に大底を打ち、そこから急速に回復しました。
- 22008年 金融危機: 2009年3月に底打ちし、長期強気相場の起点となりました。
- 32000年 ITバブル崩壊: 2003年3月にトリプルボトムの最後の谷を形成しました。
これらを確認すると、春先にもう一つのチャンスが訪れる可能性が見えてきます。
景気後退の公的な判定とその遅効性
景気後退に入ったかどうかを正式に判定するのは、全米経済研究所 (NBER / National Bureau of Economic Research) という機関です。
ここにはノーベル経済学賞受賞者などの権威ある学者が名を連ねていますが、その判定結果が発表されるのは常に「事後的」です。
つまり、私たちが景気後退の中にいる時には発表されず、半年から1年後に「あの時は景気後退でした」と知らされるのです。
2020年のコロナショック時は4ヶ月後に発表されましたが、リーマンショックの際は判定までに1年を要しました。
このタイムラグがあるため、メディアで「景気後退入りが正式に発表された」というニュースを目にする頃には、株価はすでに底を打って反転し始めているケースも少なくありません。
私たちは公的な発表を待つのではなく、先行指標である株価や雇用統計の推移から、自ら状況を判断する必要があります。
底打ちのタイミングを見極めるのはプロでも困難ですが、一つの目安として「恐怖指数」や「市場の総悲観」が挙げられます。
誰もが米国株ブームの終了を嘆き、投資を諦めかけた時こそが、真のチャンスとなるのです。
しかし、現在はまだ「押し目買い」を狙う投資家が多数存在しており、市場に楽観が残っています。
この楽観が完全に消え去るまで、調整は続く可能性が高いと考えられます。
未来を正確に予測することは不可能ですが、歴史的なパターンから準備を整えることは可能です。
2025年の3月と10月という二つの時期を意識しつつ、それまでは過度なリスクを取らずに静観することが賢明な判断といえるでしょう。
相場の世界では「待つのも相場」という言葉がある通り、適切な時期が来るまで虎視眈々と準備を続けること自体が、立派な投資活動の一部なのです。
相場が底を打つまでには長い時間を要することが多く、公的な景気後退の判定も事後報告になりがちです。
歴史的な底打ちのパターンを参考にしながら、総悲観が訪れるまで冷静に待つ姿勢が重要です。
資産を守り抜くための保守的な投資の実践
このような不透明な状況下では、投資戦略を極めて保守的にシフトさせる必要があります。
特に個人投資家に人気の高いレバレッジ型の商品については、今は非常に高いリスクを伴うことを自覚すべきです。
大きな利益を狙うよりも、まずは「生き残ること」を最優先に考えたポートフォリオ管理が求められます。
具体的に注意すべきなのが、ディレクション・デイリー半導体株ブル3倍 (SOXL) などのレバレッジETFです。
これらは上昇局面では強力な武器になりますが、今回のような急落局面では一瞬にして資産を吹き飛ばす凶器へと変貌します。
実際に、7月の高値から短期間で60%もの大暴落を記録した例もあり、レバレッジETFは高値から90%以上下落するリスクを内包しています。
こうした商品への安易な積立投資は、取り返しのつかない損失を招きかねません。
賢明な投資家が取るべき具体的なアクション
では、具体的にどのような行動を取るべきなのでしょうか。
混乱する市場の中で自分を見失わないために、以下のステップを基本戦略として推奨します。
- 1新NISAの積立投資は継続するインデックスファンドの積立は、長期的な資産形成の土台です。目先の暴落に動揺して停止せず、淡々と続けることが重要です。
- 2レバレッジ投資からは距離を置くSOXLなどのハイリスク商品は、現在の地合いではギャンブルに近くなります。趣味の投資であっても、今は慎重すぎるほど慎重になるべきです。
- 3現金の比率(キャッシュポジション)を高める株価が十分に下がった時に買い向かうための「弾薬」を確保しておきます。今は無理にフル投資する必要はありません。
- 4AI関連への偏りを見直すこれまで相場を牽引してきたAIテーマに偏りすぎていないかを確かめ、ポートフォリオの過度な偏りを是正します。
これらは、資産を守りながら次のチャンスに備えるための現実的なアプローチです。
景気後退を伴う株安は「富の源泉」でもあります。
資産を失う恐怖に支配されるのではなく、将来の爆発的な利益を得るための仕込み時期が近づいていると、前向きに捉えることも大切です。
暴落は、優良な資産を格安で手に入れる絶好のチャンスです。
しかし、そのチャンスを掴むためには、大底が来るまで資金を枯渇させずに生き残っていなければなりません。
投資系インフルエンサーの「今が買い時」という言葉を鵜呑みにせず、自分自身の判断基準を持つことが重要です。
景気後退が現実のものとなり、失業率が加速する中で、株式市場が受けるダメージは計り知れません。
今は不必要なリスクを削ぎ落とし、家計の防衛と並行して、来るべき反転の機会を冷静に待つ姿勢を貫きましょう。
堅実な投資こそが、最終的に大きな果実をもたらすのです。
激動の時代において、何もしないことは勇気のいる決断かもしれません。
しかし、現在の経済指標が示す警告を無視して突き進むことは、無謀と言わざるを得ません。
新NISAによる着実な積み立てを心の拠り所にしつつ、余剰資金については守りを固めることで、私たちはこの嵐を乗り越えることができるはずです。
冷静な判断と忍耐こそが、将来の成功を約束する唯一の道です。
不透明な相場環境では、レバレッジ商品を避けてキャッシュポジションを高めるなどの保守的な戦略が不可欠です。
新NISAの積立を継続しつつ、次の好機まで資産を守り抜く冷静な判断を心がけてください。
