有事の金が下落する背景と金利の意外な関係
多くの投資家は「有事の金」という言葉を信じ、世界情勢が不安定になれば金の価格は上がると考えがちです。
しかし、現実の市場では逆の現象が起こることがあります。
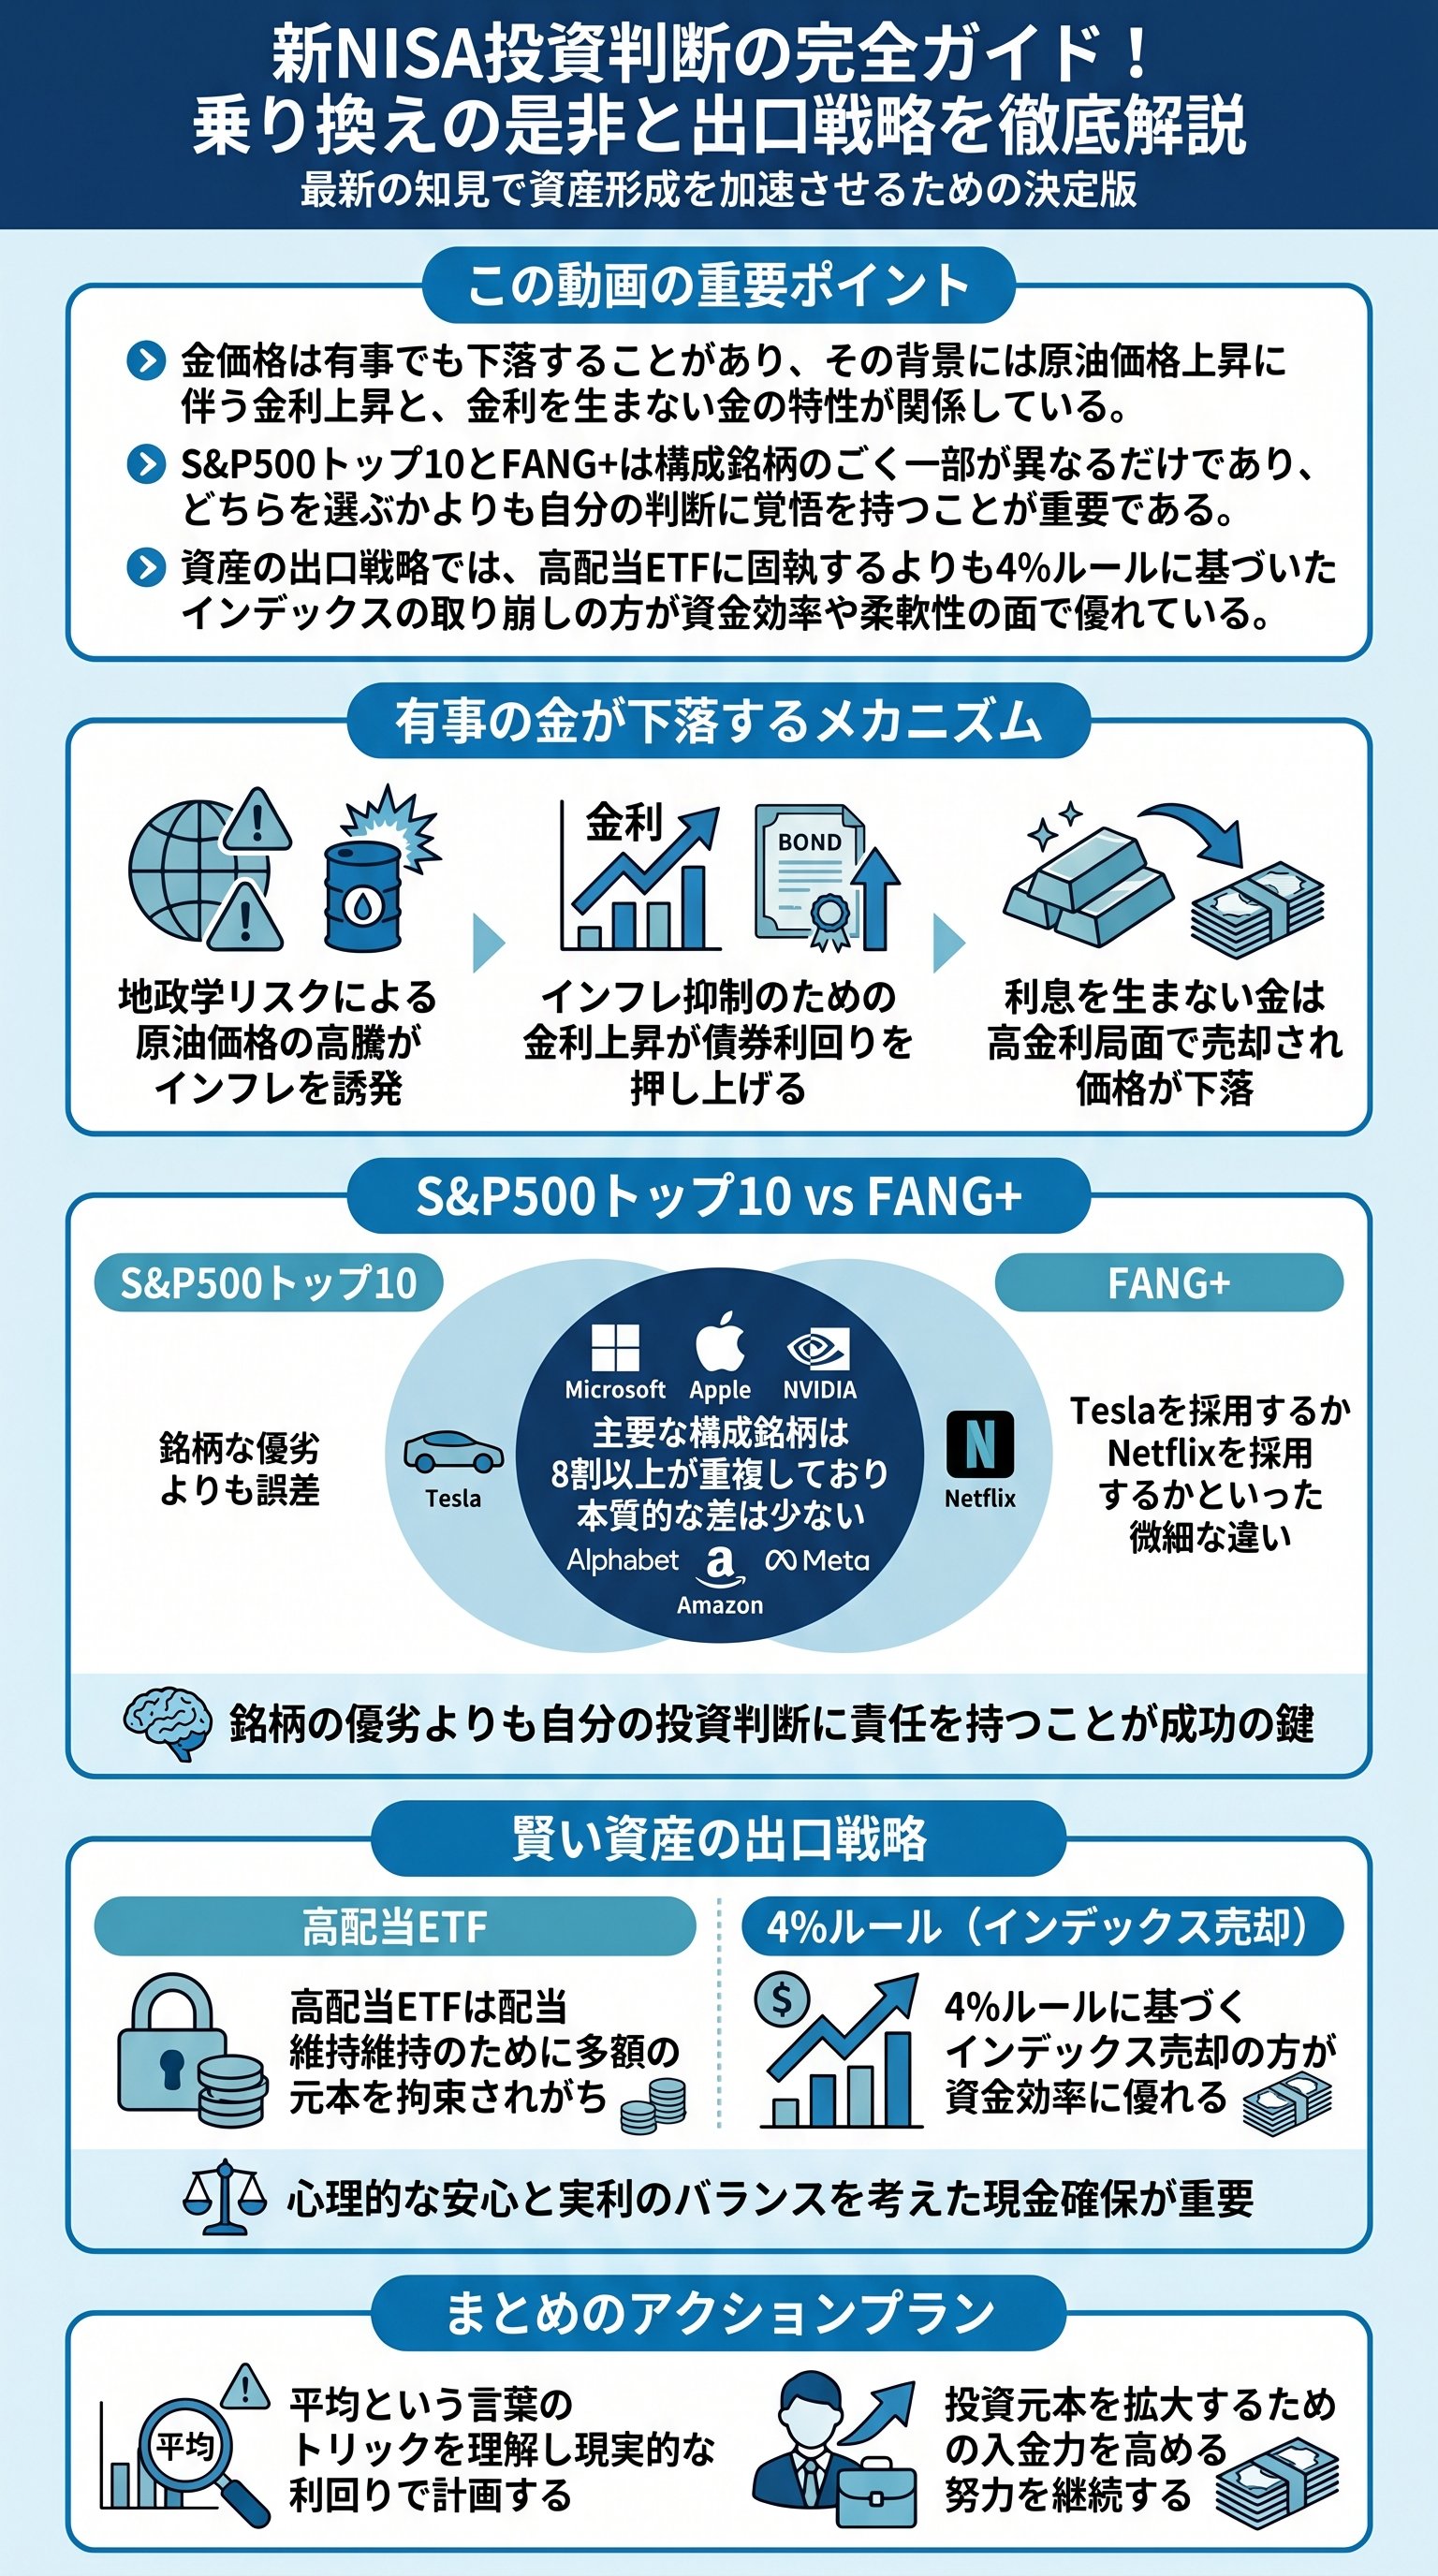
例えば、イラン問題などでホルムズ海峡が閉鎖される懸念が高まると、まず原油価格が急騰します。
原油はあらゆる製品の製造や輸送の基盤であるため、原油高は物価全体の押し上げ、つまりインフレを引き起こします。
すると市場では金利が下がりにくい、あるいはさらに上がるという予測が支配的になります。
この金利の見通しこそが、金価格を動かす最大の要因です。
投資家は金利が上昇すると判断すれば、利息を生まない金から、より高い利回りが期待できる債券へと資金を移します。
4%の利回りを持つ債券よりも、市場金利が5%に上がった際の新しい債券の方が魅力的だからです。
このように、金は金利を生み出さない資産であるため、高金利局面では非常に弱いという特性を持っています。
有事であっても、それ以上に金利上昇の圧力が強ければ、金の価格は下落するのです。
- 原油価格の上昇によるインフレ懸念
- 投資家による債券売却と市場金利の上昇
- 金利を生まない金の相対的な魅力低下
- 結果としての金価格の下落
S&P500トップ10とFANG+の銘柄比較と投資スタンス

米国株の中でも特に成長性が高い企業に集中投資したいと考える際、S&P500トップ10インデックスとFANG+のどちらを選ぶべきか悩む方は多いでしょう。
実は、これら2つの指数の構成銘柄は8割以上が重複しています。
NVIDIAやApple、Meta、Amazon、Microsoftといった巨大テック企業はいずれにも含まれています。
主な違いは、残りの数銘柄に何を採用しているかという点に集約されます。
具体的には、S&P500トップ10にはTeslaやBerkshire Hathawayが含まれる一方で、FANG+にはNetflixやCrowdStrike、Palantirが組み込まれています。
つまり、どちらが優れているかを議論することは、これらの特定銘柄のどちらが将来伸びるかを当てる賭けをしているのと同義です。
投資のプロであっても、どの銘柄が数年後に勝者となっているかを正確に予測することは不可能です。
大切なのは、流行に流されて乗り換えることではなく、自分なりの根拠を持って継続することです。
| 比較項目 | S&P500トップ10 | FANG+ |
|---|---|---|
| 共通銘柄 | Apple / NVIDIA / Amazon等 | Apple / NVIDIA / Amazon等 |
| 独自銘柄A | Tesla | Netflix |
| 独自銘柄B | Berkshire Hathaway | CrowdStrike |
| 独自銘柄C | - | Palantir |
60代からの資産出口戦略と高配当ETFの落とし穴
資産形成期を終え、いよいよ資産を取り崩す段階に入った際、心理的な抵抗から「配当金だけで生活したい」と考えるのは自然なことです。
しかし、3000万円程度の資金を元手に高配当ETFへ切り替える戦略には注意が必要です。
配当利回りが3%であれば年間90万円、月換算で7万5000円の収入になりますが、これだけで老後資金を完全に賄うのは難しい場合が多いでしょう。
不足分を補うために元本を売却し始めると、受取配当金も減少するという悪循環に陥ります。
一方で、4%ルールに基づいたインデックス投資の定期売却であれば、より少ない元本で同等の現金を手元に残せる可能性があります。
計算上、年利4%の取り崩しを適用すれば、2250万円の元本があれば年間90万円を確保できるため、資金効率は圧倒的にインデックス投資の方が高いと言えます。
高配当株は「資産を持ち続けながら死ぬ」という状況を招きやすく、いつ元本を使うべきかの判断をさらに難しくさせる側面があります。
- 1現在の資産額と必要な月額キャッシュフローを確認する
- 2高配当ETFによる配当金のみで生活が完結するかを計算する
- 3完結しない場合、インデックスの定期売却の方が効率的でないか検討する
- 4暴落時のメンタル維持のために一定の現金を確保しておく
投資元本の重要性と長期継続のためのマインドセット
「100万円を一括で入れるべきか、毎月3万円ずつ分割すべきか」という悩みは、投資初心者にとって大きなテーマです。
しかし、長期的な資産形成の視点に立つと、手法の選択よりも「元本をいかに増やすか」という視点が欠落していることが問題です。
100万円をどれほど効率的に運用しても、その元本だけで一生を支える資産を築くのは困難です。
重要なのは、100万円の枠に固執せず、いかにして500万円、1000万円と投資元本を積み上げていくかです。
一括か分割かという議論は、実は単なる気持ちの問題に過ぎません。
5年、10年という長期スパンで見れば、最初の33ヶ月をどう分けたかの差は微々たるものになります。
それよりも、市場が暴落した際にパニックにならずに継続できるか、自分の収入から継続的に投資に回せる仕組みを作れているかの方が、最終的なリターンに大きな影響を与えます。
手法の細部にこだわる前に、投資の目的と継続可能なプランを確立しましょう。
運用利回りのシミュレーションに潜む数字のトリック

金融商品の説明でよく使われる「平均リターン8%」という言葉には、数学的なトリックが隠されていることがあります。
例えば、5年間のリターンが「-20%、30%、10%、5%、15%」だった場合、単純な合計を5で割ると平均8%となります。
しかし、実際に1000万円をこの利率で運用した結果と、複利8%でシミュレーションした結果には大きな乖離が生じます。
実際の運用結果は1381万円になりますが、複利8%の計算では1469万円となり、約88万円もの差が出るのです。
この差は、下落した後に元の水準に戻すためには、下落率以上の高い上昇率が必要であるために生じます。
20%の下落を埋めるには、25%の上昇が必要だという現実を忘れてはいけません。
金融機関が提示する「平均」という言葉が、算術平均なのか幾何平均なのかを理解していないと、将来の受取額を過大に見積もってしまうリスクがあります。
数字の表面だけを見るのではなく、その算出根拠を正しく把握するリテラシーが求められます。
- 算術平均:単なるリターンの合計を年数で割った数値(高く見えやすい)
- 幾何平均:実際の複利効果を考慮した真のリターン(現実に即している)
- 下落のインパクト:マイナス20%を取り戻すにはプラス25%が必要という事実
- シミュレーションの正確性:将来予測には控えめな数字を用いるのが鉄則
