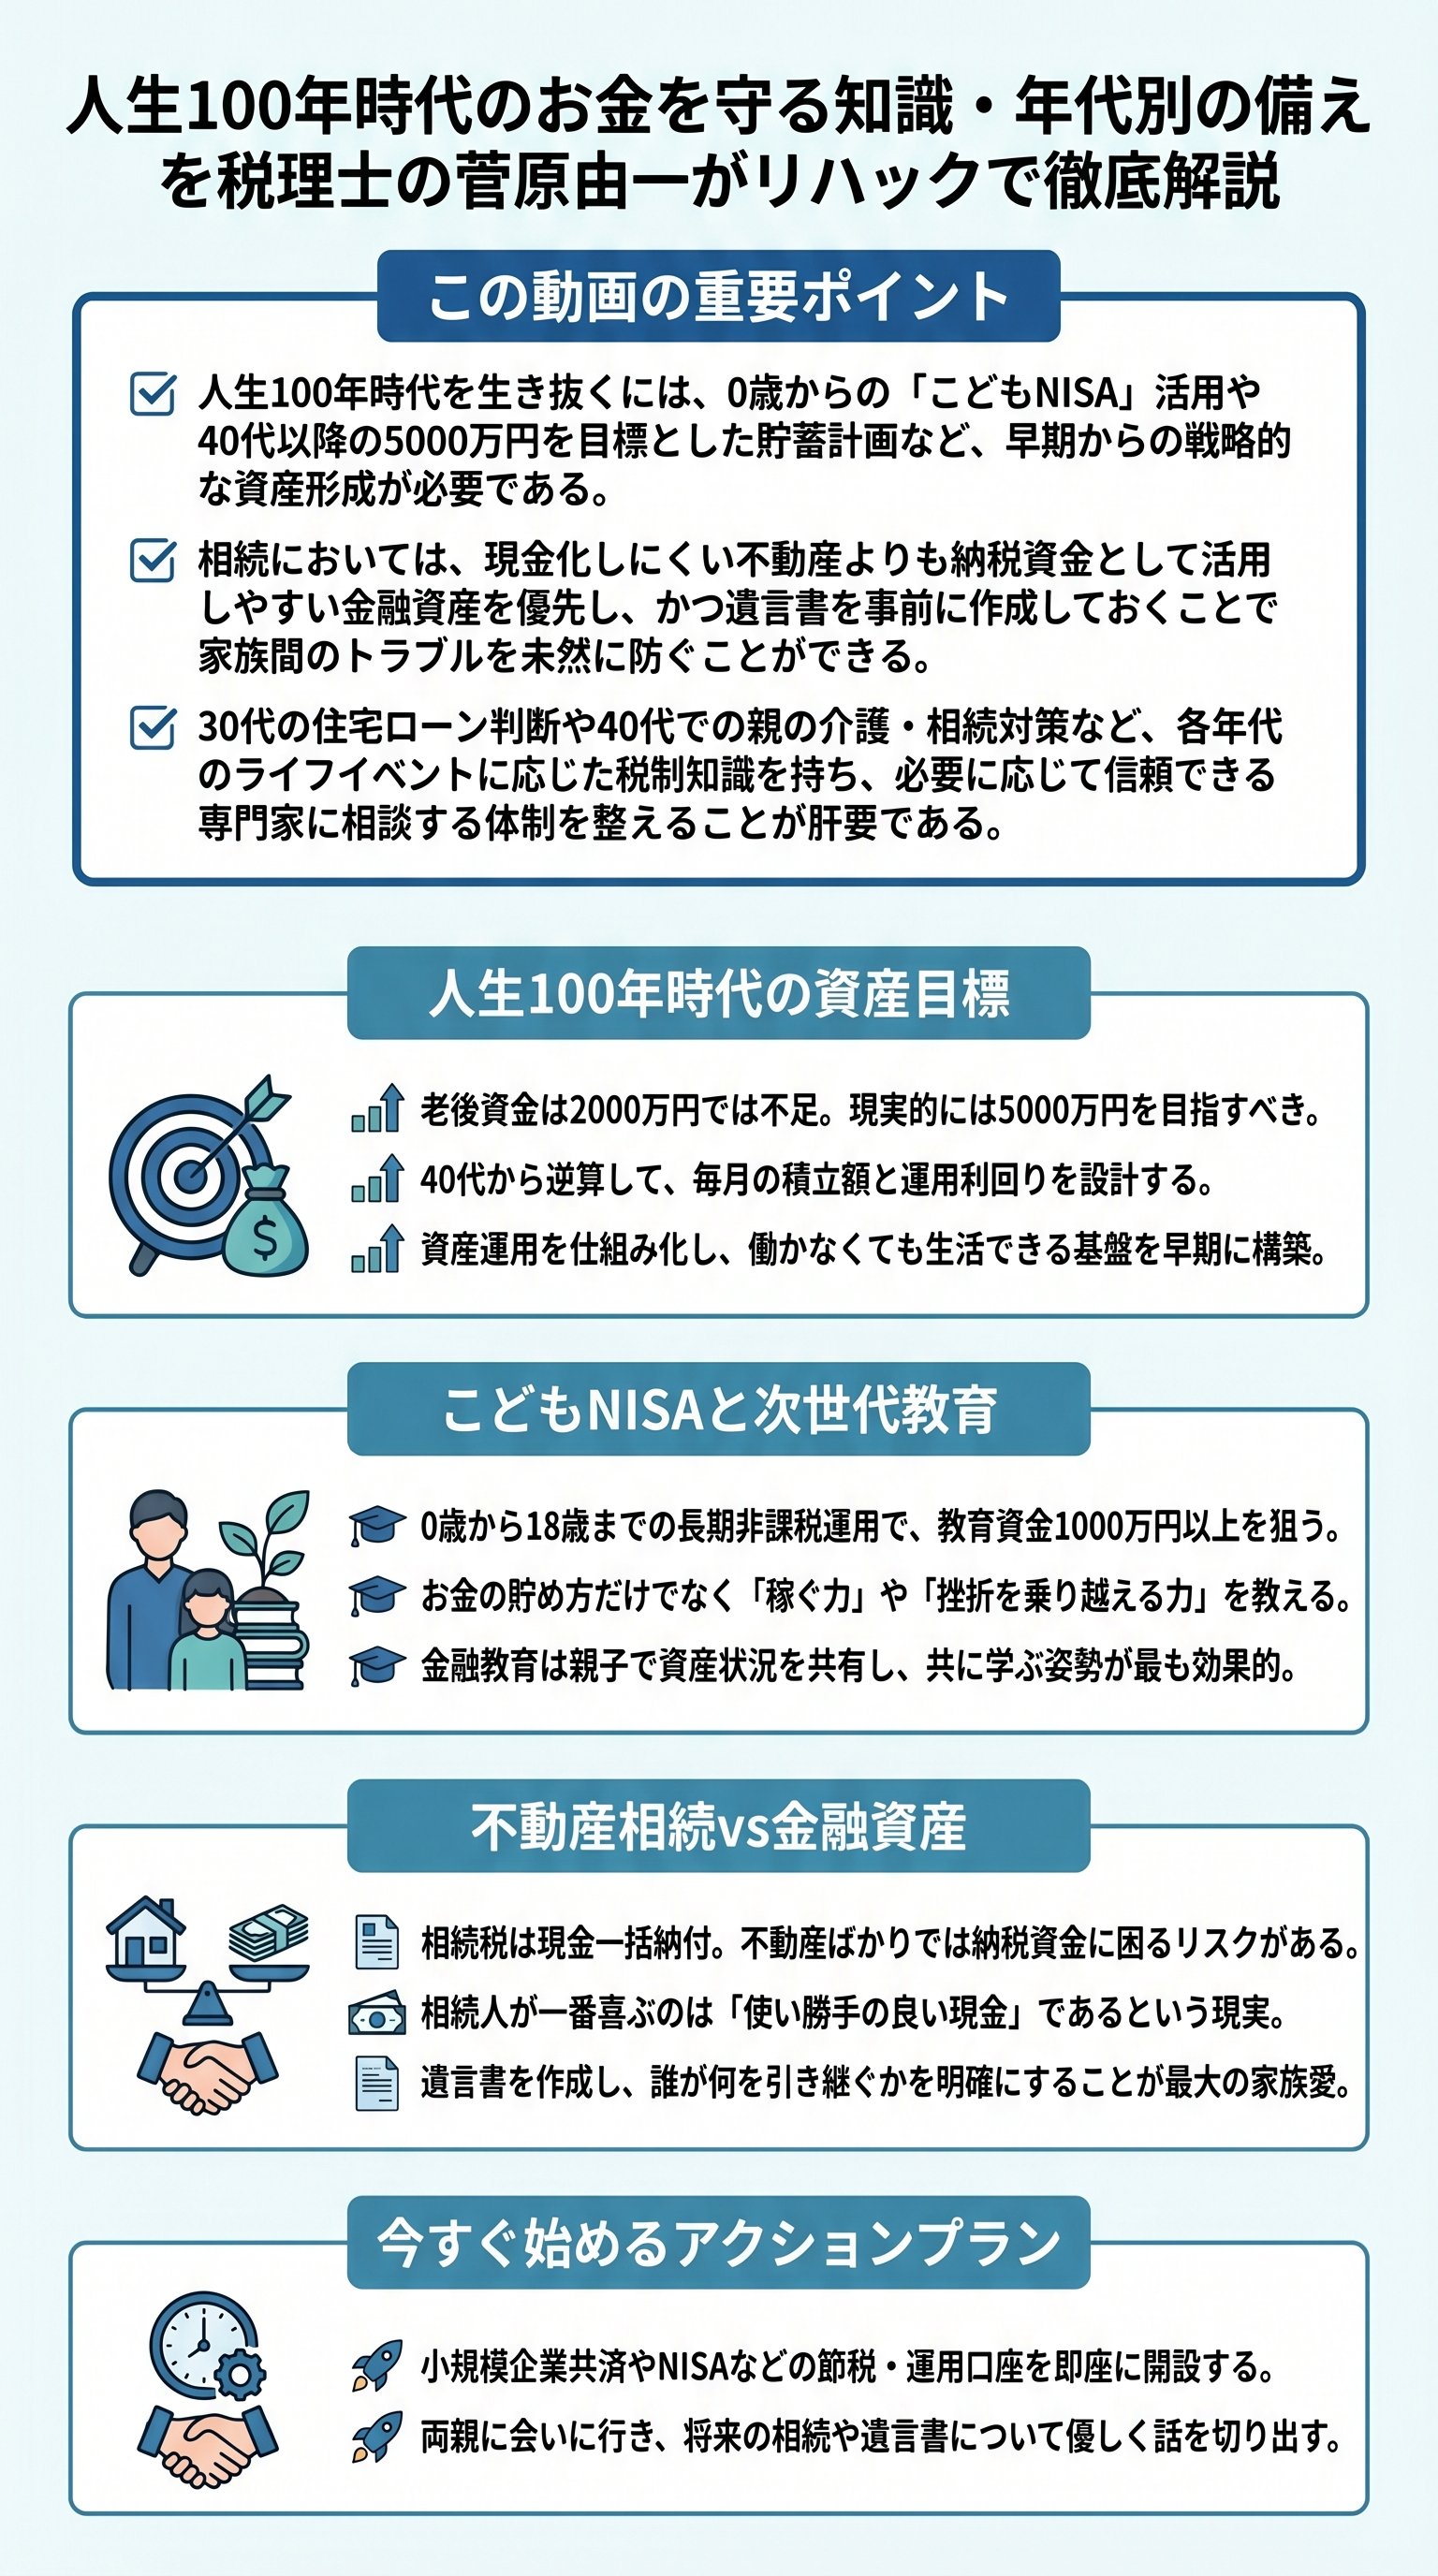
人生100年時代に備える年代別マネー戦略の全体像
現代は人生100年時代と呼ばれ、老後の生活資金をいかに確保するかが個人の喫緊の課題となっています。
税理士の菅原由一(Yuichi Sugawara)さんは、リハック(ReHacQ)において、従来の「2000万円問題」では不十分であり、実際には5000万円程度の資産が必要になると警鐘を鳴らしています。
特に40代以降は、自身の老後だけでなく、親の介護や相続といった多角的な視点でお金の問題を捉える必要があります。
資産を守るための第一歩は、税制上の優遇制度を正しく理解し、活用することです。
例えば、個人事業主や経営者が加入できる小規模企業共済は、積立額が全額所得控除の対象となり、所得税や住民税を大幅に軽減できる強力なツールです。
こうした「知っているだけで得をする」知識の有無が、最終的な資産額に数百万、数千万単位の差を生むことになります。
- 小規模企業共済による退職金の積み立て
- 所得税・住民税の節税効果の最大化
- 資金が必要になった際の貸付制度の活用
知らないことは、それだけで大きな経済的損失につながるという現実を直視しなければなりません。
多くの情報が交錯する中で、自分に最適な選択を行うための「判断の軸」を持つことが求められています。
0歳からの「こどもNISA」と金融教育の重要性
資産形成のスタート地点は、今や0歳にまで遡ります。
菅原由一さんは、こどもNISA(NISA for children)の活用を強く推奨しています。
これは、親が子どものために通帳を作成し、年間一定額を非課税で運用する仕組みです。
0歳からコツコツと積み立てることで、成人する頃には大学費用や留学費用を賄えるほどの大きな資産(1000万円以上)になる可能性があります。
金融教育の本質は、単に「お金の貯め方」を教えることではなく、「お金をどう使い、どう生み出すか」という生きる力を養うことにあります。
菅原さんは、自身のお子さんに対しても、特定の分野でトップを目指す過程での挫折や成功体験を重視しています。
例えば、歌手やeスポーツといった分野で賞金や給料を得る経験は、お金の価値を実感する最高の機会となります。
- 1こどもNISAによる早期の非課税運用
- 2親子で運用状況を確認し、お金の仕組みを学ぶ
- 3自分で価値を生み出し、対価を得る「稼ぐ力」の育成
住宅ローンと不動産相続で失敗しないための判断基準
30代から40代にかけて直面する大きな決断がマイホームの購入です。
多くの日本人は「持ち家は資産」と考えがちですが、菅原さんはあえて「不動産を持たない」という戦略をとっています。
その理由は、ライフスタイルの変化に合わせて住まいを柔軟に変えられる賃貸の機動力と、不動産という換金しにくい資産(塩漬け資産)を抱えるリスクを回避するためです。
| 項目 | 持ち家・不動産 | 賃貸・金融資産 |
|---|---|---|
| 流動性 | 低い(売却に時間がかかる) | 高い(すぐに現金化可能) |
| 相続税評価 | 低くなる傾向(節税には有利) | 高くなる(対策が必要) |
| 納税 | 不動産だけでは納税できない | キャッシュで即座に納税可能 |
また、住宅ローン控除を最大限に活用した後、適切なタイミングで売却し、再び賃貸へ移行するという手法も紹介されています。
特に「共同ローン」については、離婚や将来の不測の事態を考慮し、慎重に判断すべきであると指摘しています。
人生は諸行無常であり、一生幸せが続くという前提でローンを組むのはリスクが高いという現実的な視点が不可欠です。
家族の争いを防ぐ「遺言書」作成の極意とタイミング
相続において最も恐ろしいのは、親族間の紛争である「争族」です。
これを防ぐ唯一にして最強の手段が遺言書(Will)です。
菅原さんは、「遺言書作成を法律で義務化したい」と語るほど、その重要性を強調しています。
特に、相続人が複数いる中で不動産などの分割しにくい資産が含まれる場合、遺言書がなければ泥沼の裁判に発展するケースが後を絶ちません。
遺言書作成のポイントは、公正証書遺言を選択し、信頼できる証人を立てて作成することです。
内容はいつでも上書き可能であるため、資産状況や家族関係の変化に応じて50代、60代と段階的に見直していくのが理想的です。
また、認知症を発症してしまうと遺言書を作成する能力がないと判断され、手遅れになるリスクがあることも忘れてはなりません。
- 公正証書遺言の作成を優先する
- 認知症になる前の判断能力があるうちに作成する
- 定期的に内容を更新し、最新の家族状況を反映させる
信頼できる専門家を見極め自分らしい資産形成を実現する
情報の洪水の中で、自分に最適なマネープランを立てるには、ファイナンシャルプランナー(FP)や独立系ファイナンシャルアドバイザー(IFA)といった専門家を味方につけることが有効です。
ただし、単に知識があるだけでなく、自分と同じ価値観を持ち、リスクも含めて誠実に説明してくれるパートナーを選ぶ眼力が問われます。
最終的には、「お金は目的ではなく、人生を豊かにするための手段」です。
菅原由一さんが自身の経験(学歴に関わらず独学で税理士資格を取得)から語るように、挑戦し続ける姿勢こそが最大の資産となります。
損得勘定を超えて、自分と家族がどのような人生を歩みたいのかを定義し、そのための基盤として税金や金融の知識を活用していきましょう。
