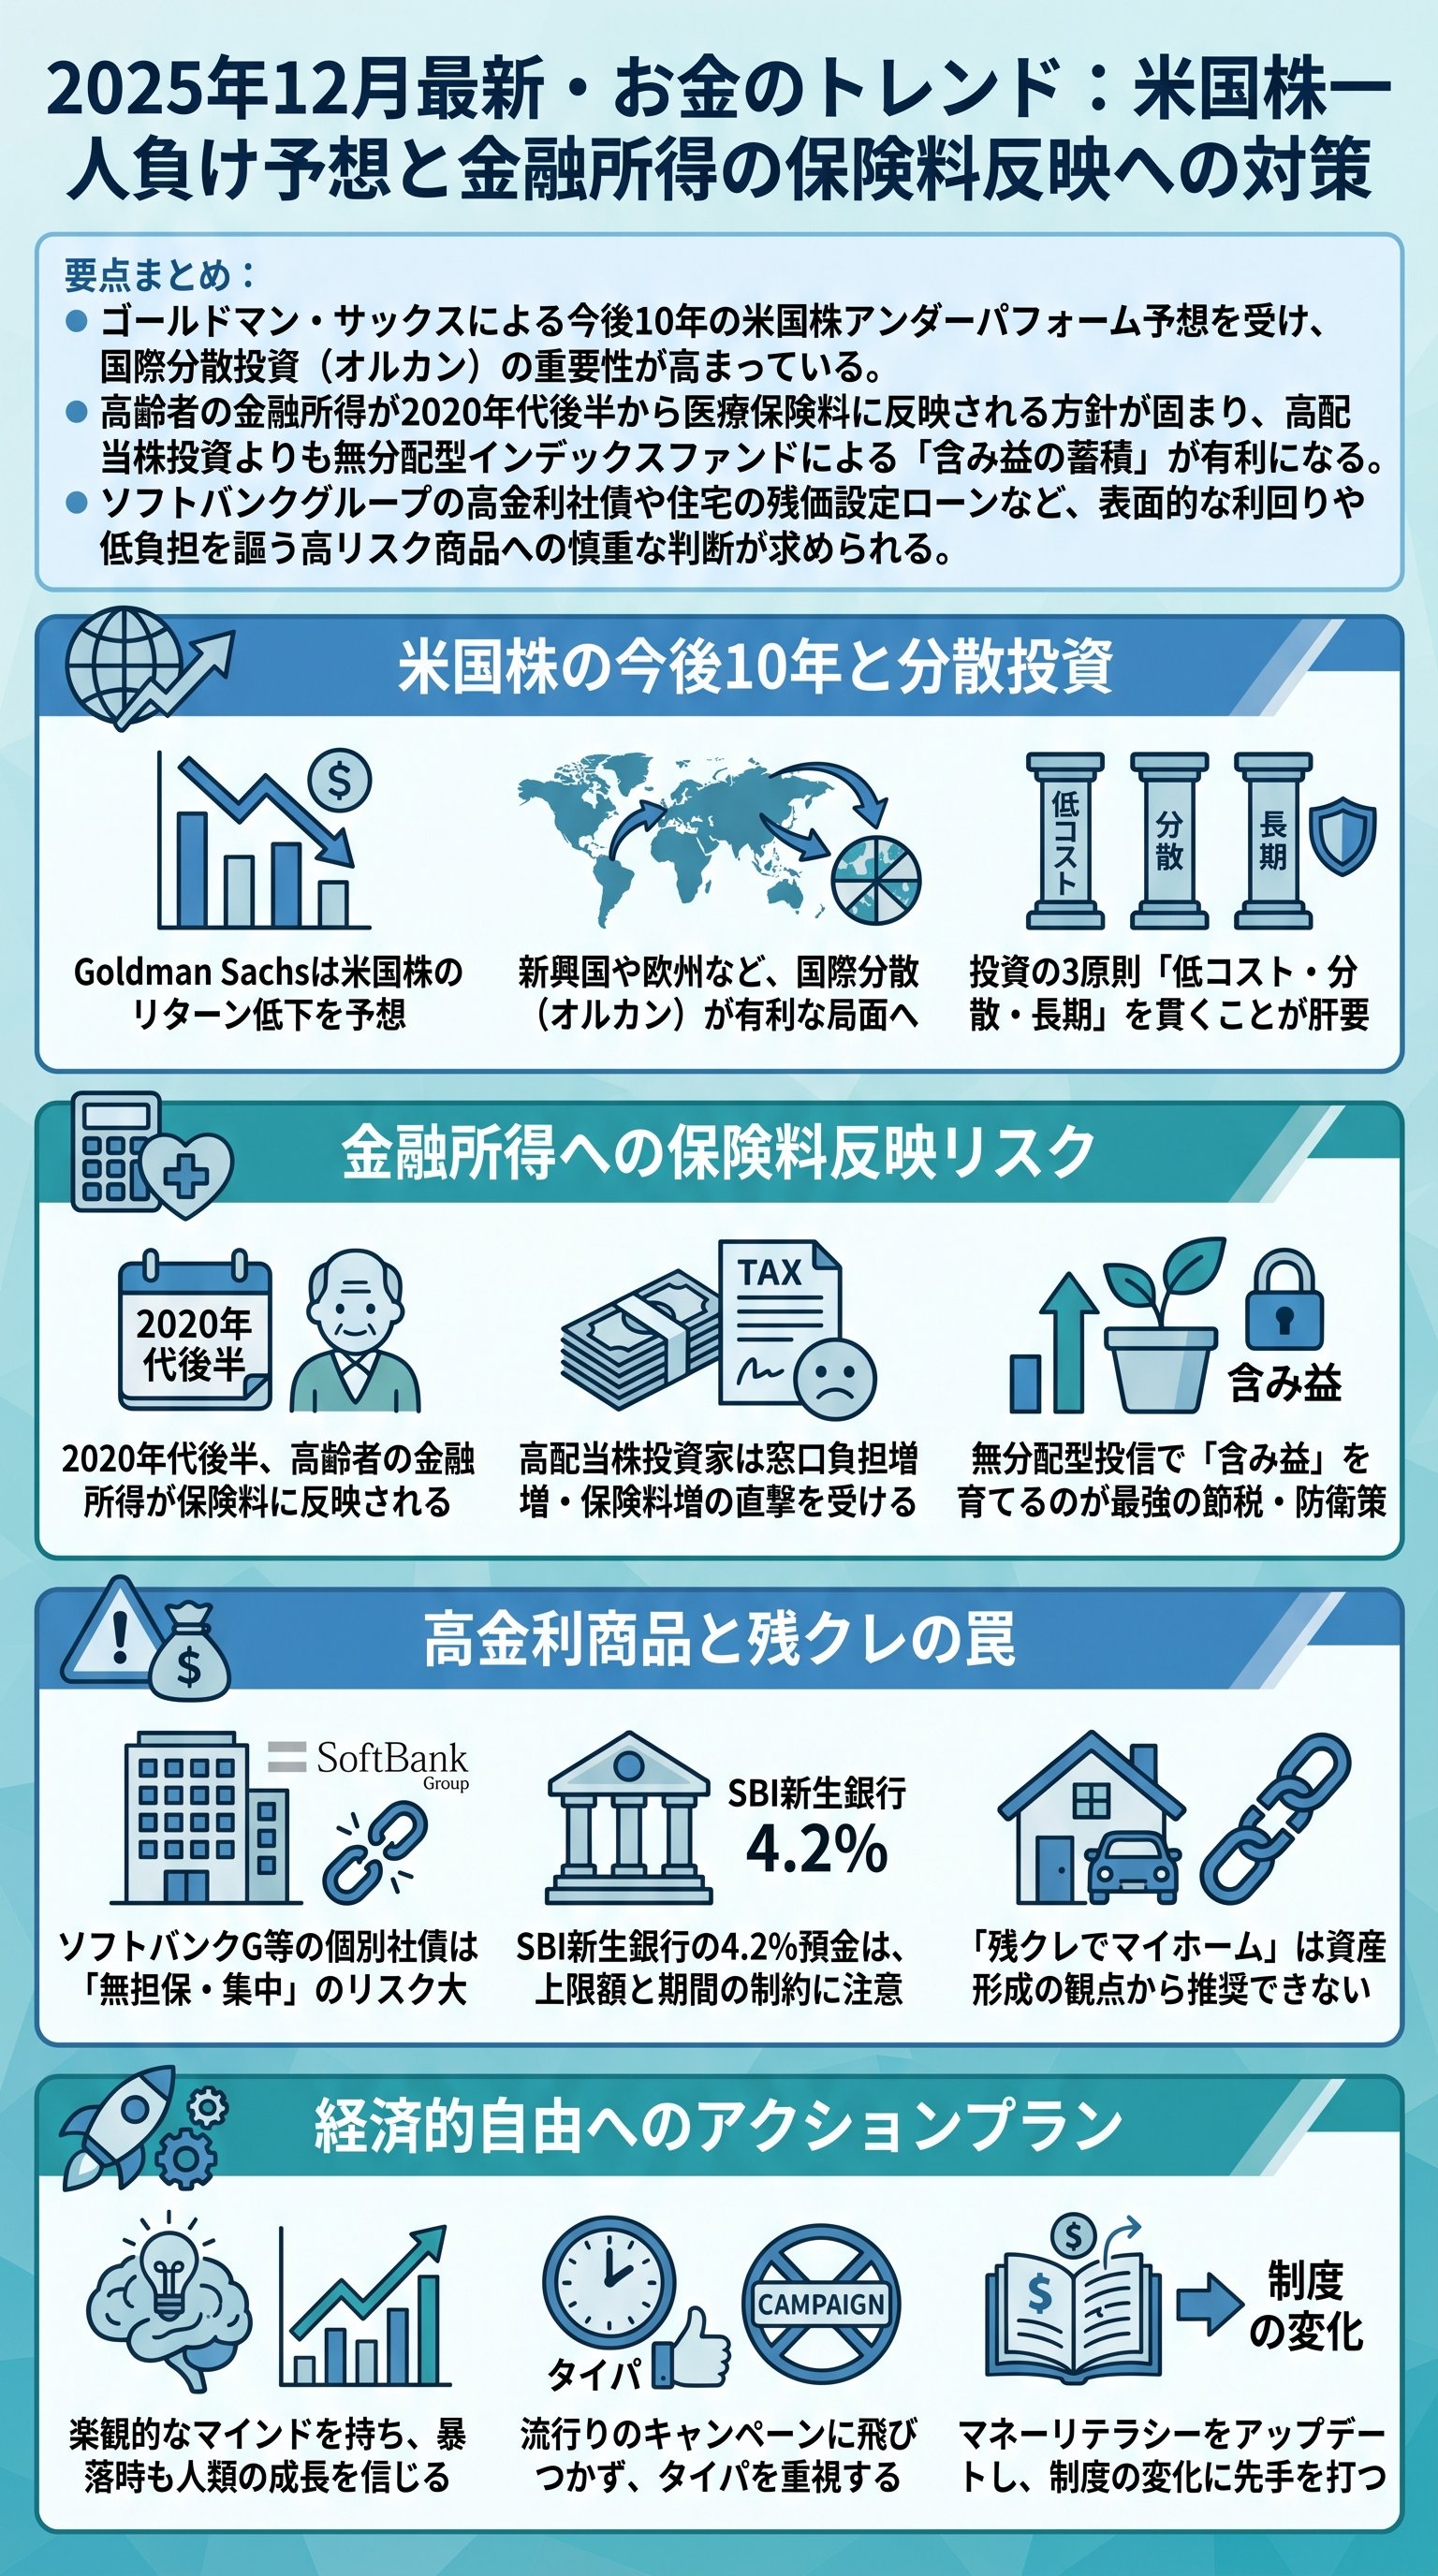
米国株「一人負け」の予兆と国際分散投資の真理
ゴールドマン・サックスが放った衝撃的な予測が、投資家たちの間に波紋を広げている。
今後10年、米国株のパフォーマンスは他の地域に劣後する。
世界最大級の投資銀行が、米国株の「アンダーパフォーム」を公言したのである。
金融業界における泣く子も黙る超エリート集団の言葉は、無視できない重みを持つ。
具体的な数値を見ると、その差は歴然である。
米国株(S&P500)の年間リターン予想が6.5%に留まる一方、新興国株は10.9%に達するという。
なぜ、盤石に見える米国が苦戦するのか。
理由は明白、現在の米国株が「あまりに割高」だからである。
もちろん、予測はあくまで予測に過ぎない。
だが、2025年は勝敗がひっくり返る「トレンド転換」の年になる可能性がある。
事実、直近では全世界株指数が米国株指数を上回る場面も増えてきた。
ここで我々が問われているのは、自らの投資哲学の堅牢さである。
| 地域 | 予想年間リターン | 評価 |
|---|---|---|
| 米国(S&P500) | 6.5% | 割高による停滞 |
| 新興国 | 10.9% | 構造改革と成長余地 |
| 欧州・日本 | 7.0%〜8.0% | 堅調な推移 |
大切なのは、特定の国に命運を預けすぎないことである。
「オルカン(全世界株式)」を選択している者は、そのまま静観すればよい。
インドが勝とうが日本が勝とうが、オルカンはその果実を自動的に取り込むからである。
「どこが勝っても取りこぼさない」という姿勢こそが、インデックス投資の真髄だ。
もし、米国集中投資に不安を感じるならば、今すぐオルカンへシフトすべきである。
投資において最も回避すべきは、暴落時に狼狽売りして市場を去ることだ。
自分が「これなら信じられる」と思える対象に、淡々と積み立てを続ける。
その一貫性こそが、10年後の資産額を決定付ける唯一の変数となるのである。
結論として、誰の予想も過信してはならない。
未来が分からないからこそ、我々は「全世界」という広大な網を張るのである。
米国が勝とうが、新興国が台頭しようが、資本主義が続く限り我々は負けない。
この「負けないゲーム」を徹底することこそが、プロの思考法である。
インデックス投資は、自分の「信仰心」を試される試練の場である。
他人の予測に右往左往する者は、複利の恩恵を授かる資格はない。
どっしりと構え、市場という荒波を乗りこなす度量を持て。
それが、真の経済的自由への最短ルートなのである。
「含み益」が最強の武器になる増税時代の生存戦略
政府が恐るべき方針を固めた。
高齢者の金融所得を、医療保険料や窓口負担に反映させるという。
これは、配当金や利子で優雅に暮らす層への事実上の「増税」である。
2020年代後半から導入されるこの制度は、我々の出口戦略を根底から覆す。
これまでは、確定申告をしなければ配当所得は保険料に影響しなかった。
いわば「合法的な逃げ道」が存在していたのである。
しかし、今後は特定口座での源泉徴収分すら捕捉される時代が来る。
資産家ほど、医療費や保険料という形で資産を削られる仕組みだ。
まさに、お金のあるところから毟り取る「狙い撃ち」の政策である。
現役世代にとっては、医療制度の維持という側面で朗報かもしれない。
だが、今必死に資産を築いている者にとっては、将来の「秘報」でしかない。
苦労して育てた金融資産が、社会保障の重圧によって溶けていくのである。
しかし、絶望するにはまだ早い。
この包囲網を突破する唯一の鍵は、「無分配型インデックスファンド」にある。
配当金という「フロー」を得るのではなく、含み益という「ストック」を育てる。
これが、新時代の最強の節税戦略となるのである。
インデックスファンドの含み益は、実現させない限り「所得」にはならない。
つまり、資産が10倍に膨らんでも、売らなければ「低所得者」のままでいられる。
必要な分だけを解約し、残りは複利で回し続ける。
この「含み益の蓄積」こそが、国家の徴収から資産を守る城壁となる。
| 投資手法 | メリット | 増税への耐性 |
|---|---|---|
| 高配当株投資 | 定期的な現金収入 | 極めて低い(保険料増) |
| インデックス投資 | 効率的な資産成長 | 極めて高い(含み益) |
投資家として、この方向性の変化を敏感に察知せよ。
高配当株投資の優位性が相対的に下がり、インデックス投資の価値が上がる。
客観的なデータに基づき、自らの戦略をアップデートし続けることが肝要である。
「最強の節税は、含み益を育てること」――この教訓を胸に刻め。
国は「目に見える所得」を狩りに来る。
ならば我々は「目に見えない富」を育むのみだ。
感情的に反発しても、制度の潮流は変わらない。
賢者は制度を嘆くのではなく、制度の隙間を抜ける道を探す。
資産形成のゲームにおいて、無知は最大のコストであることを忘れてはならない。
悲観に負けない投資家メンタルと「キャッシュ」の重要性
米国民の約8割が、将来の経済に対して「悲観的」であるという。
世界最強の経済大国に住み、ドルという基軸通貨を操る人々でさえ、不安に震えている。
現状の生活には満足していても、子供たちの未来は暗いと感じているのだ。
この「蔓延する悲観論」こそが、投資における最大の敵である。
人間という生物は、本能的にネガティブな情報に反応するよう設計されている。
「暴落が来る」「崩壊する」という言葉は、常に「成長する」という言葉より賢く聞こえる。
しかし、投資の世界における真実は残酷である。
悲観は賢く見えるが、富をもたらすのは常に「楽観」である。
ウォーレン・バフェットが指摘した通り、人類の生活はこの100年で劇的に向上した。
2015年時点で、アメリカ人の暮らしは1930年比で6倍も良くなっている。
それでもなお、人々は「今がピークだ」と嘆き、将来を悲観する。
この「足るを知らない本能」が、投資の継続を困難にさせるのである。
インデックス投資を成功させるには、人類のパワーを信じ抜く力が必要だ。
ウイルスが流行ろうが、金融ショックが起きようが、長期的には克服されると信じる。
時に「バカ」に見えても構わない。
市場が総悲観に包まれている時こそ、淡々と買い増す胆力が資産を分ける。
暴落を「想定」している者にとって、下落相場はバーゲンセールに過ぎない。
逆に、生活資金をすべて突っ込んで「楽観」を装うのは、ただの無謀である。
十分な現金クッションを持ち、その上で「世界はきっと良くなる」と構える。
これこそが、数十年単位の長期投資を完遂させる黄金のバランスだ。
- 1暴落は「起きるもの」として最初から組み込む。
- 2他人が馬鹿にする時こそ、自分の戦略を信じる。
- 3ニュースのノイズを遮断し、人類の長期的な成長に賭ける。
我々は「心配性な祖先」の生き残りであり、悲観的になるのは生物学的な宿命だ。
だが、投資家として生きる以上、その本能を理性でねじ伏せなければならない。
悲観論者に拍手を送るな。
彼らは正しく見えるかもしれないが、豊かにはなれないからだ。
未来を信じる者だけが、資本主義の恩恵を最後の一滴まで享受できるのである。
表面利回りに騙されるな。高金利商品に潜む「無担保」の罠
金利が上昇局面に入ると、魅力的な「高金利商品」が次々と現れる。
ソフトバンクグループが発行する、個人向けの年利3.98%の社債。
あるいは、銀行が提示する「最大4.2%」の優遇預金キャンペーン。
これらを目にした時、凡夫は「目先の数字」に飛びつき、賢者は「裏の意図」を探る。
まず、社債投資の本質を理解せよ。
ソフトバンクのような有名企業であっても、借金を返せなくなるリスクはゼロではない。
特に個人向け社債の多くは「無担保普通社債」である。
担保なしでお金を貸すという行為が、どれほど危険な賭けであるか理解しているか。
銀行が企業に融資する際は、必ずと言っていいほど担保や保証人を要求する。
我々個人が社債を買う時、そのセーフティネットは存在しない。
もし企業が倒産すれば、貸した金は一円も戻ってこない可能性が高い。
そのリスクを、わずか数パーセントの金利で引き受ける価値があるのか。
次に、銀行のキャンペーン金利について断罪しよう。
「4.2%」という数字は非常に甘美だが、その実態は巧妙な「撒き餌」に過ぎない。
適用期間はわずか3ヶ月、上限額は100万円。
計算すれば、得られる利益は税引き後で数千円程度のポイ活レベルである。
| 項目 | キャンペーン預金 | 個人向け国債(変動10) |
|---|---|---|
| 金利の安定性 | 短期的・限定的 | 市場連動で上昇傾向 |
| 手続きの負担 | 非常に重い(口座開設等) | 一度買えば放置可能 |
| 本質的な価値 | 銀行の顧客獲得策 | 資産防衛の柱 |
数千円のために、新しい銀行アプリを入れ、口座を開き、資金を移動させる。
その「労力」と「脳のメモリ」を浪費すること自体が、資産形成の足を引っ張る。
プロの投資家は、時給に換算して割に合わない行動を徹底的に排除する。
銀行のマーケティングに踊らされるのは、今日限りで終わりにすべきだ。
資産形成を加速させるのは、銀行の乗り換えではなく「入金力の向上」と「正しい資産配分」だ。
枝葉のテクニックに固執するあまり、幹を見失っては本末転倒である。
「お得」に見えるものには必ず裏がある。
その裏側を冷徹に見通す眼力こそが、我々「manabi」を体現する者に必要な資質である。
残価設定型住宅ローンが招く「身の丈」を超えた破綻の足音
不動産価格の高騰は、ついに狂気の金融商品を生み出した。
「残価設定型住宅ローン(ザンクレマイホーム)」の登場である。
国が普及を後押ししているというが、私は断言する。
こんな住宅ローンを組むのは、自らの首を真綿で締めるに等しい。
仕組みは自動車のザンクレと同じだ。
将来の売却想定額(残価)を差し引き、残りの額を分割で返済していく。
一見、月々の負担が減って「夢のマイホーム」に手が届くように見える。
だが、その実態は「一生、銀行の奴隷として生きる契約」である。
この商品の致命的な欠陥は、「複雑すぎる」ことにある。
返済額軽減オプションだの、買い取りオプションだの、用語を並べて煙に巻く。
金融の世界において、複雑さは常に「プロが勝ち、素人が負ける」ように設計されている。
中身を完璧に理解できない契約書にサインするのは、投資家として失格だ。
- 業者が指定されるため、割高な住宅を買わされるリスクがある。
- 金利や手数料が通常のローンより高く設定されている。
- 定期点検が義務付けられ、維持費という名の「上納金」を搾り取られる。
そもそも、借金をしなければ買えない家は、あなたの身の丈に合っていないのだ。
「借りられる額」と「返せる額」は全く別物である。
残価設定という劇薬を使ってまで家を買う行為は、将来の自由を質に入れているに等しい。
家を持つという感情的な満足感のために、人生の選択肢を狭めてはならない。
住宅を「資産」として見るなら、ハウスメーカーの言いなりでザンクレを組むなど論外だ。
「負債」を「資産」と思い込ませるのが、金融機関の常套手段である。
本当に賢い者は、自分のコントロール権を他人に渡さない。銀行が提示する「新しいスタンダード」こそ、最も警戒すべき毒林檎である。
投資も住宅も、基本は「シンプル・イズ・ベスト」である。
複雑なオプションや、国のお墨付きという甘い言葉に誘惑されるな。
自分の足で立ち、自分の頭で考え、自分の資力の範囲内で戦う。
それが、厳しい資本主義社会を生き抜くための唯一無二の鉄則である。
