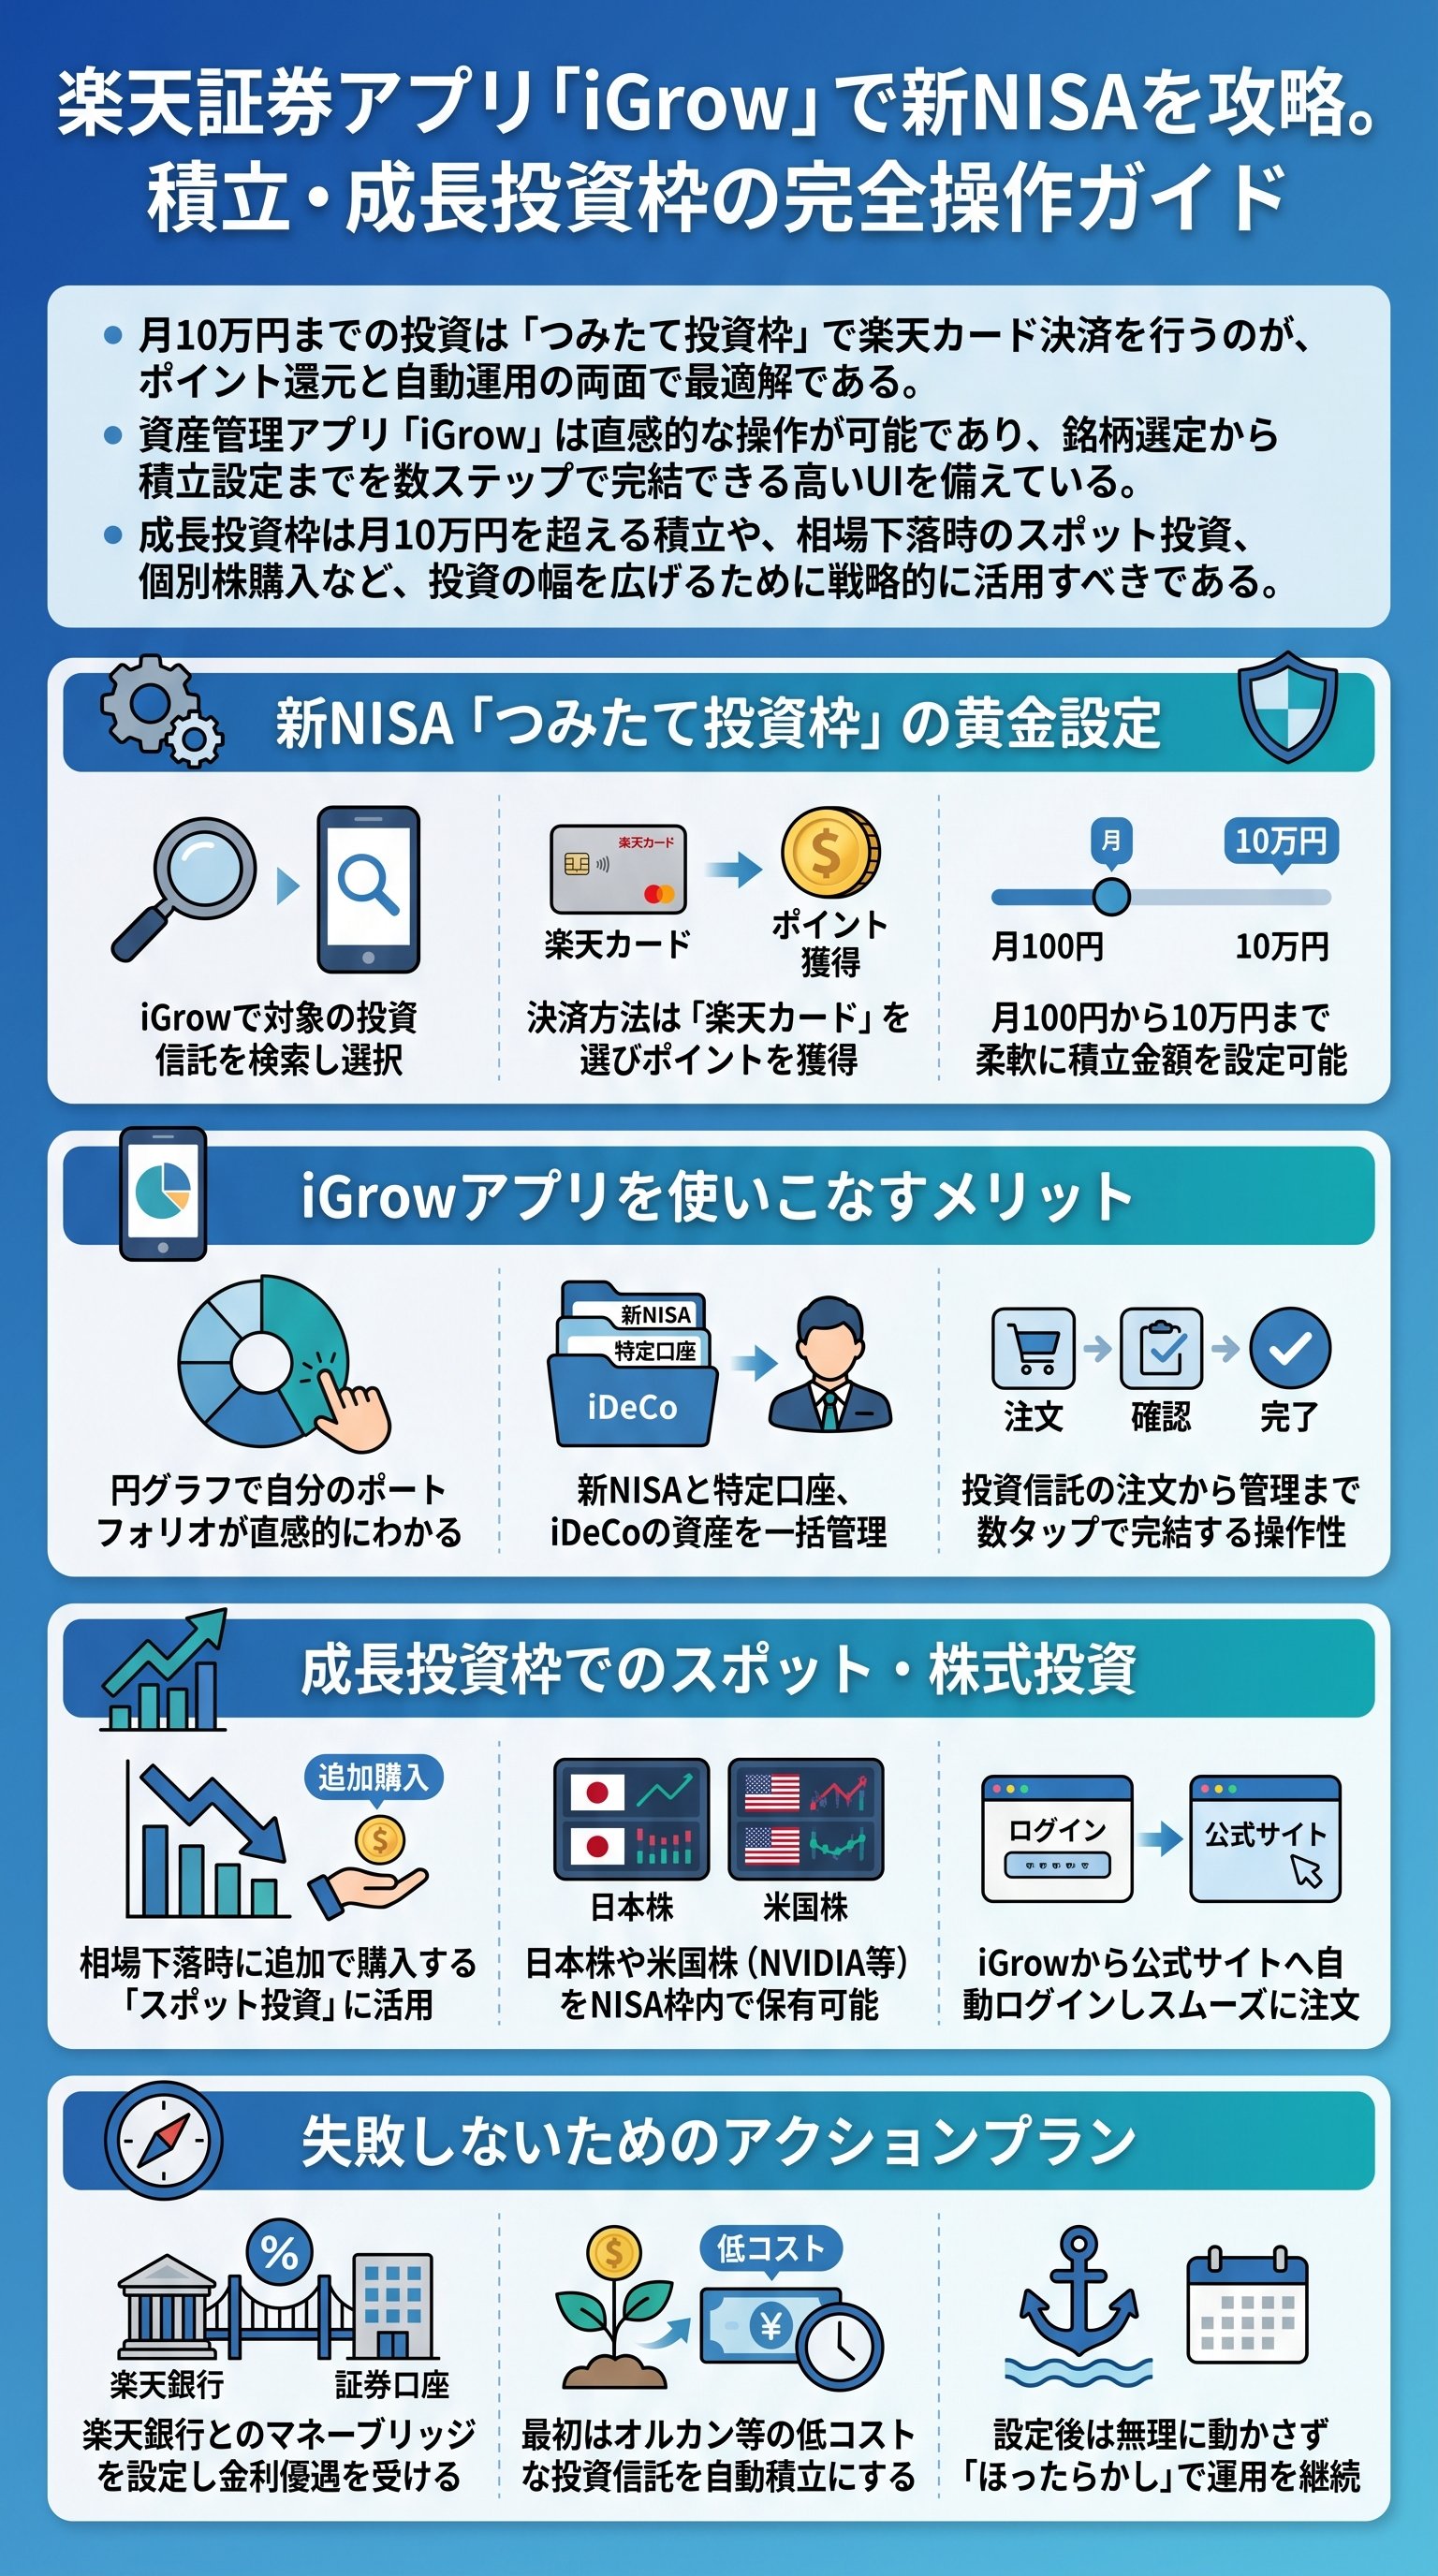
楽天証券「新NISA」攻略の鉄則——なぜ今、iGrowアプリなのか
新NISAという巨大な制度を前に、多くの日本人が立ち往生している。
だが、結論から言えば、楽天証券は新NISAを始めるための有力な選択肢である。
圧倒的なポイント還元と、直感的に操作できるシステム。
これこそが、現代の資産形成における最強の武器に他ならない。
実は、多くの投資家が「iSPEED」という旧来のアプリに固執している。
しかし、プロの視点で見れば、今使うべきは新星アプリ「iGrow(アイグロー)」である。
このアプリは単なる注文ツールではない。
自分自身の資産を可視化し、「育てる感覚」を可視化する司令塔である。
iGrowのUI(ユーザーインターフェース)は、極めて洗練されている。
特に円グラフで表示されるポートフォリオの滑らかさは、他の追随を許さない。
米国株が何%で、投資信託が何%か。これを瞬時に把握できることが、冷静な投資判断を下すための最低条件となる。
| 項目 | 旧NISA | 新NISA |
|---|---|---|
| 非課税期間 | 5年〜20年(限定的) | 無期限(永久) |
| 年間投資枠 | 最大120万円 | 最大360万円 |
| 併用 | 不可 | つみたて・成長枠の併用可 |
新NISAという制度は、投資で得た利益の約20%を掠め取っていく税金から、我々を解放する。
つまり、利益がそのまま自分の懐に残る「合法的な聖域」なのだ。
だからこそ、楽天証券というインフラを使い倒す必要がある。
迷っている時間は、そのまま複利の効果を捨てる行為であると自覚せよ。
月10万円の最適解。つみたて投資枠を「自動化」せよ
つみたて投資枠の攻略法は、極めてシンプルである。
「月10万円を楽天カードで決済する」。
これ以上に効率的な解は、現在の日本の金融制度には存在しない。
なぜなら、決済額の最大1.0%がポイントとして還元されるからだ。
具体的には、年会費無料の通常カードでも0.5%の還元が得られる。
つまり、毎月10万円を積み立てるだけで、年間6,000ポイントが降ってくる。
これは運用利回りに換算すれば、投資を始める前から「勝っている」状態に等しい。
カードのランクを上げれば、その恩恵はさらに拡大する。
銘柄選定において、余計な思考はノイズでしかない。
基本は「eMAXIS Slim全世界株式(オルカン)」か「S&P500」の二択である。
あるいは、楽天が提供する独自のインデックスファンドでも良い。
これらは投信残高ポイントの対象となり、保有しているだけでポイントが積み上がる。
長期投資において、コストの低さは正義そのものである。
- 1銘柄全世界株式またはS&P500を選択。
- 2金額手取り収入の5%〜10%を目安に設定。
- 3方法必ず「楽天カードクレジット決済」を指定する。
- 4設定ポイント利用を「1ポイント」にしてSPUを達成。
設定日は、新規利用者の場合、毎月8日か12日に固定される。
でも、気にする必要はない。
重要なのは、いつ買うかではなく、「買い続けること」にあるからだ。
分配金コースは「再投資型」一択。
複利のエンジンを全開で回すのが、富への最短ルートである。
成長投資枠を使いこなす技術。スポット投資と戦略的銘柄選定
つみたて投資枠を埋めた後の主戦場、それが「成長投資枠」である。
ここは単なる積立の延長線上ではない。
「攻めの投資」を可能にする、戦略的なフィールドである。
具体的には、月10万円を超える余剰資金をここに流し込むのだ。
成長投資枠の最大の特徴は、自由度の高さにある。
投資信託だけでなく、個別株や高配当ETFにもアクセスできる。
例えば、分配金を目的とした「楽天VYM」などの優良ファンドも選択肢に入る。
ただ、初心者が陥りがちな罠がある。
それは「相場が良い時に一括投資してしまう」というミスだ。
そこで推奨されるのが、「1/4ルール」である。
最高値から10%下落するごとに、用意した資金の4分の1を投入する。
これなら、たとえ40%の大暴落が来ても資金が底をつくことはない。
底値で拾う必要はない。
「安くなった時に確実に買い増す」という規律が、平均取得単価を下げる。
また、現金決済を行う際は「マネーブリッジ」の活用が不可欠である。
楽天銀行と証券口座を連携させることで、入金の手間がゼロになる。
銀行口座にある資金が、そのまま買い付け余力として反映されるのだ。
「入金を忘れてチャンスを逃した」という醜態を晒してはならない。
自動入出金(スイープ機能)こそが、投資をストレスフリーにする。
国内・米国株取引の急所。アプリから公式サイトへ繋ぐ最短ルート
iGrowアプリの真骨頂は、個別株へのシームレスな移行にある。
実は、iGrow内だけで完結するのは投資信託の注文までだ。
しかし、心配は無用である。
マイページから「スマートフォンサイト」をタップすれば、即座にフル機能へアクセスできる。
一度iGrowでログインしていれば、再ログインの手間すら不要だ。
国内株式では、「かぶミニ(単元未満株)」という武器が使える。
通常、日本株は100株単位でしか買えない。
だが、これを使えば1株からトヨタ自動車やソニーの株主になれる。
「数百円から個別株投資を始める」。
このハードルの低さが、個人の投資スタイルを劇的に進化させる。
米国株投資においても、楽天証券の優位性は揺るぎない。
NVIDIAやAppleといった世界を牽引する企業のオーナーになれる。
ただ、ここで「決済方法」の選択という重要な分岐点が現れる。
「円貨決済」と「外貨決済」。
初心者は利便性を取って「円貨決済」を選びがちだが、為替手数料というコストを忘れてはならない。
| 決済方法 | 手間 | 手数料 | 推奨 |
|---|---|---|---|
| 円貨決済 | 極めて楽(自動変換) | 為替スプレッドが発生 | 初心者 |
| 外貨決済 | ドルの準備が必要 | 最安に抑えられる | 中上級者 |
今の楽天証券は、リアルタイム取引での為替手数料を無料化している。
だが、米国株の円貨決済はその対象外となるケースが多い。
コストを極限まで削りたいなら、あらかじめ米ドルを買い、外貨決済を行うべきだ。
わずかな手数料の差も、数十年のスパンで見れば大きな金額の差となって跳ね返ってくる。
資産形成の「勝者」が実践する。マネーブリッジとポイント還元の極意
最後に、投資の成否を分けるのは「環境構築」である。
楽天証券を単独で使うのは、宝の持ち腐れだ。
楽天銀行、楽天カードとの三位一体の運用。
これこそが、他者の追随を許さない圧倒的な効率を生み出す。
マネーブリッジを設定すれば、銀行の普通預金金利すら優遇されるのだ。
さらに、プロが密かに実践しているのが「楽天カードの2枚持ち」である。
1枚目は生活費の決済と楽天銀行からの引き落とし。
2枚目は完全に投資専用とし、他の銀行口座から引き落とす。
こうすることで、家計管理と資産形成の導線を完全に分離できる。
管理できない資産は、いずれ霧散する。
資産形成とは、一時の情熱で行うものではない。
「淡々と、機械的に、システムに任せる」。
iGrowアプリで設定を終えたなら、もうスマホを閉じて良い。
次に画面を開くのは、数ヶ月後、あるいは数年後で構わない。
頻繁に資産残高を確認するのは、素人のすることである。
楽天証券と新NISA。
この組み合わせは、我々一般市民に与えられた最強の護身術である。
やるべきことはすべて提示した。
あとは、君が注文ボタンを押すかどうかにかかっている。
今この瞬間が、君の未来の資産を決定づける境界線だ。
