

こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
会社って何?株主さんは「会社の持ち主」
みんなは「株式会社」っていう言葉を聞いたことがあるかな?
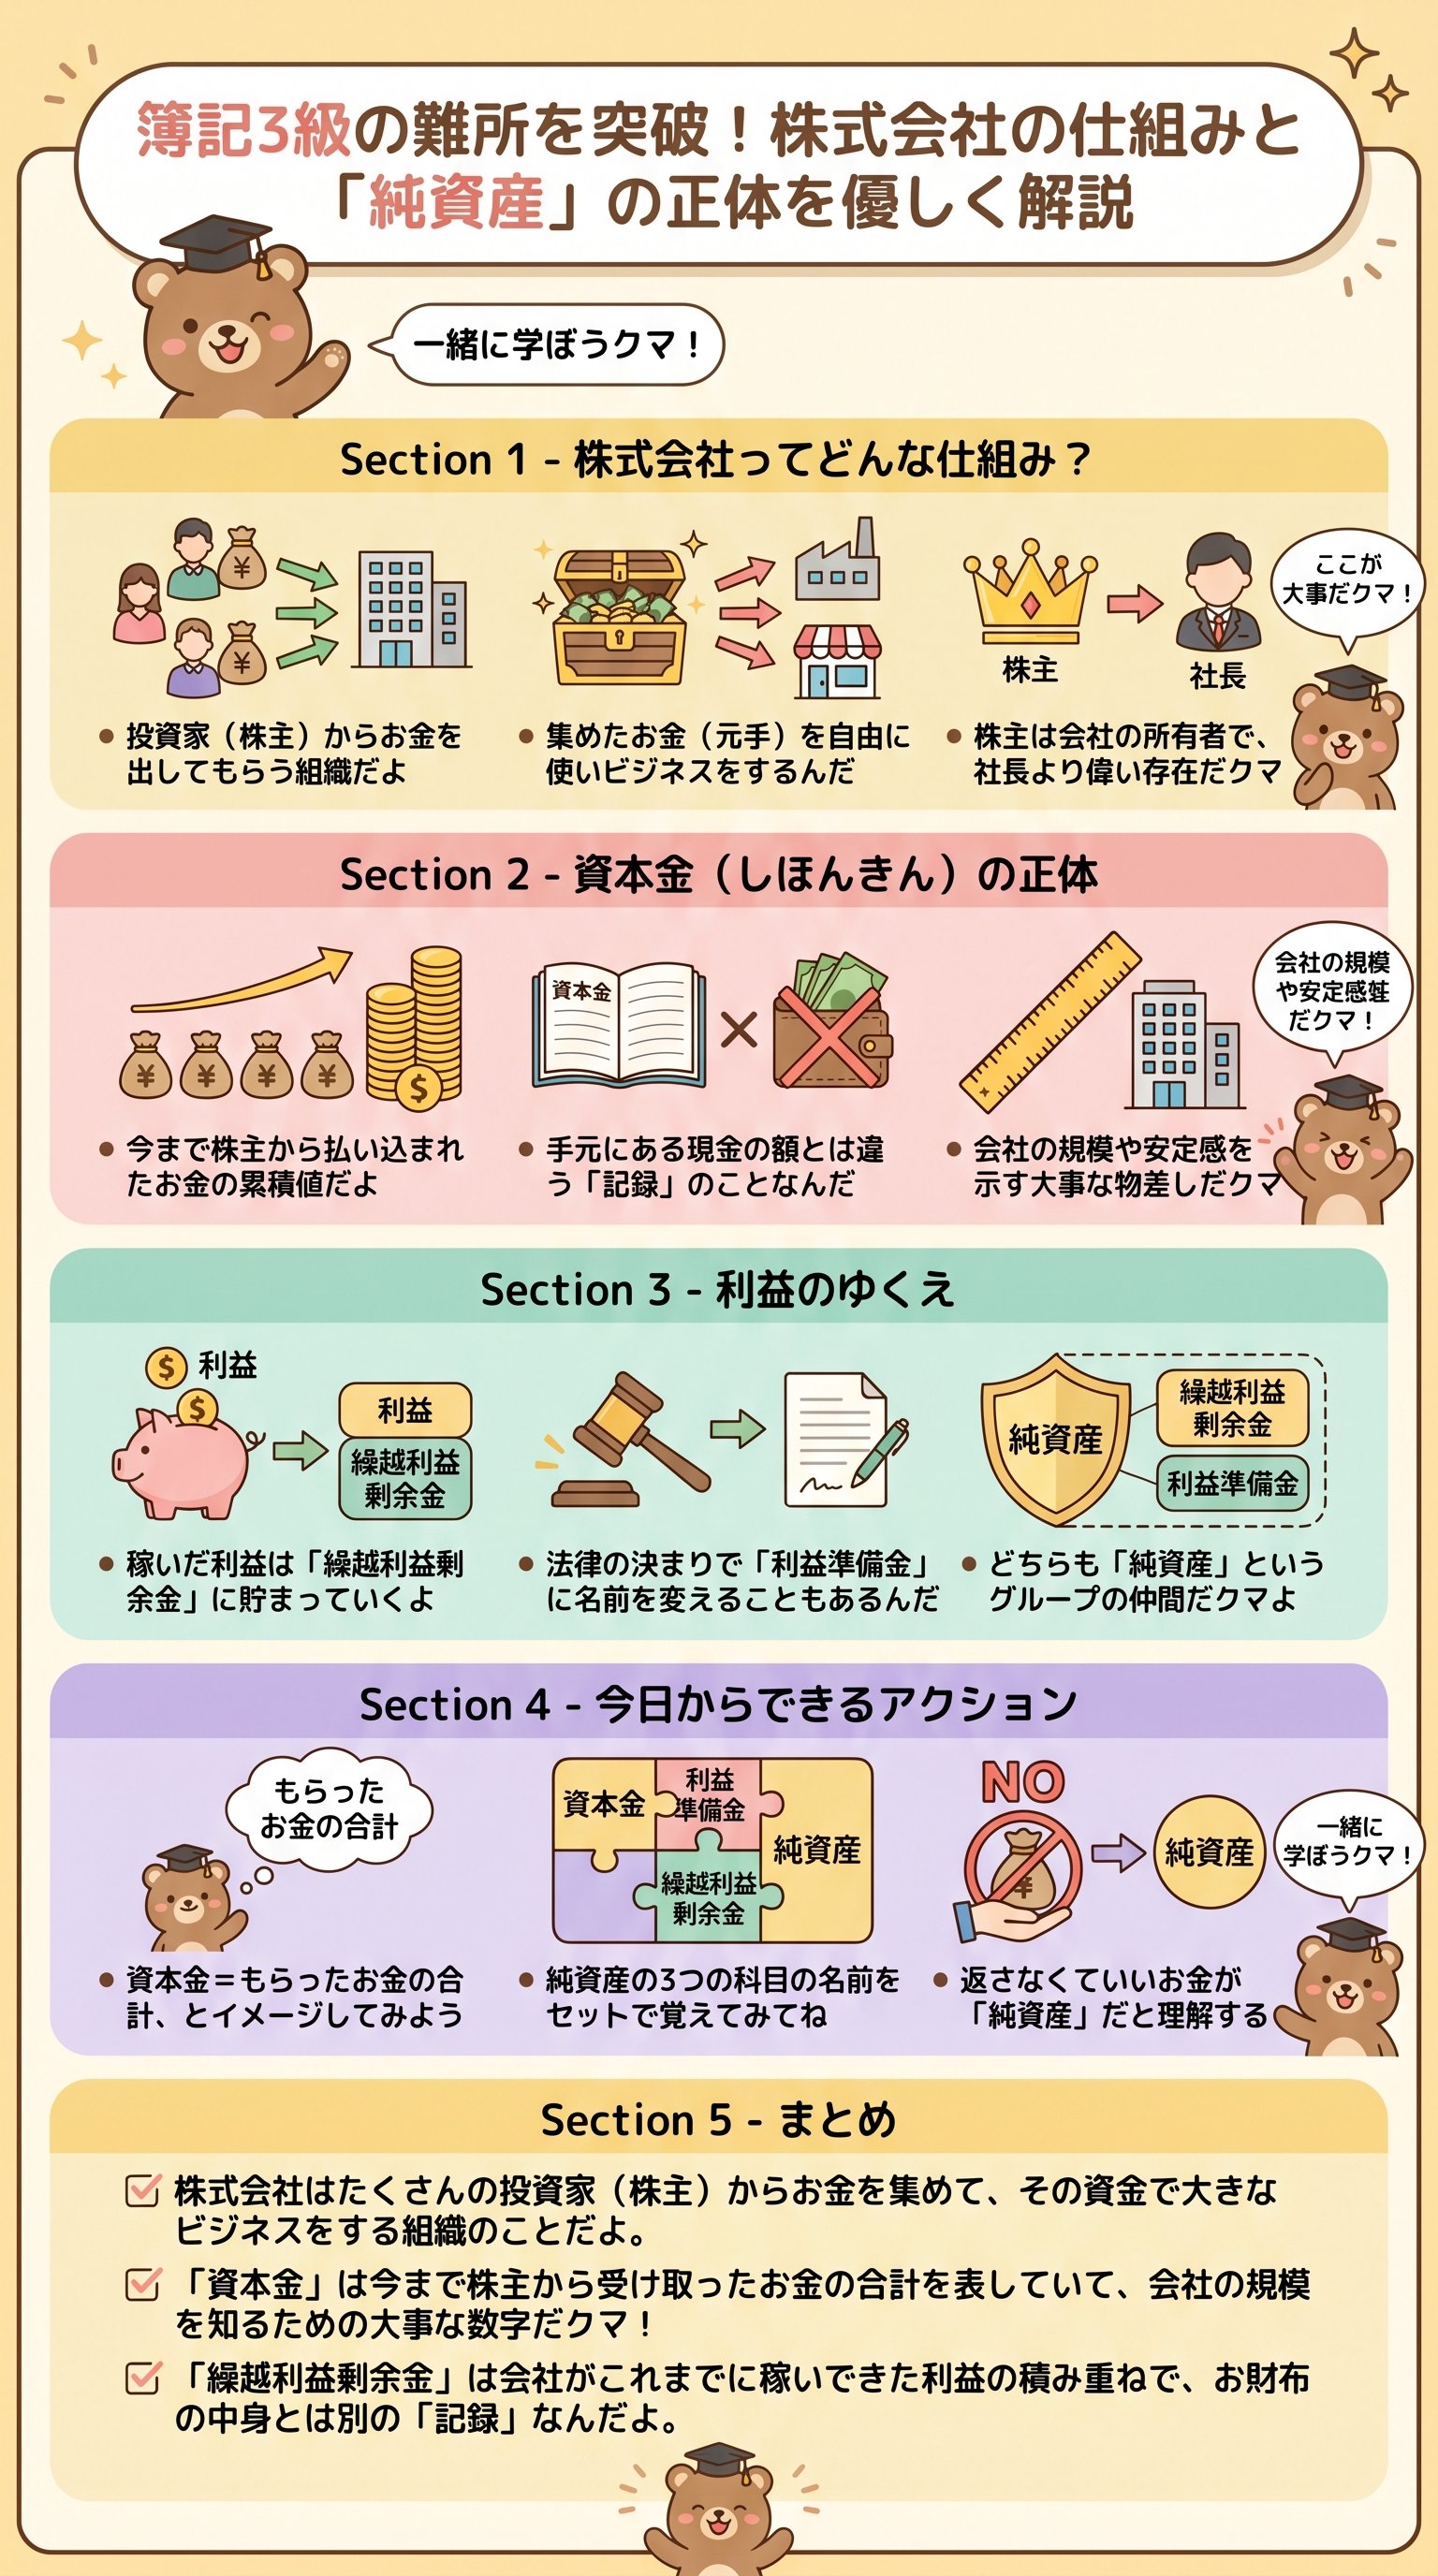
実はこれ、たくさんの人からお金を集めて大きなビジネスをするための仕組みなんだ。
一人では買えない高い機械や、大きなお店も、みんなで協力すれば作れるよね。
つまり、株式会社は「みんなの夢を形にする乗り物」のようなものなんだクマ!
でも、ただお金を出すだけじゃ誰も協力してくれないよね。
そこで登場するのが「株式」という名前の参加チケットなんだ。
お金を出してくれた人のことを「株主」と呼ぶよ。
実はこの株主さん、会社の中では社長さんよりも偉い存在なんだクマ!
会社を動かすお金を出すことを、専門用語で「出資」と言うよ。
出資をした株主さんは、会社の「所有者」つまりオーナーになるんだ。
だから、株主総会という会議に出て「もっとこうしてよ!」と意見を言える。
さらに、会社が儲かったらご褒美のお金(配当金)をもらう権利もあるんだ。
昔の簿記3級は、個人でやる小さなお店が舞台だったんだ。
でも、今の簿記3級は最初からこの「株式会社」が舞台になっているよ。
だから「会社法」という会社のための厳しいルールを守る必要があるんだ。
このルールを知っておかないと、正しい帳簿は付けられないんだクマ。
現代の簿記3級では、個人商店ではなく「株式会社」の会計処理を学ぶことが必須となっているんだ。
「会社を新しく作るぞ!」と決めたら、まずは法務局という場所で登録をするよ。
これを「設立の登記」と呼ぶけれど、試験ではもっと大事なことがあるんだ。
それは、株を発行してお金を受け取ったときの仕訳のルールだね。
ここから、本格的な「純資産」の物語が始まっていくんだクマ!
実は、会社という形にしなくても商売自体は自由に始められるんだ。
フリーランスや個人事業主として、一人で頑張る道ももちろんあるよ。
でも、大きな会社と取引をしたり、銀行から信頼してもらいたい時は、株式会社という「ちゃんとした形」にすることがとても有利に働くんだ。
「資本金」はお財布の中身じゃない?本当の正体を教える
株主さんから集めた大切なお金は、帳簿では「資本金」という名前で記録するよ。
ここでみんなが一番勘違いしやすい、超重要なポイントがあるんだクマ。
それは、資本金2,500万円の会社だからといって、「今すぐ使える現金が2,500万円ある」という意味ではまったくないということなんだ!
えっ、どういうこと?
って思うかもしれないよね。
実は、資本金というのは「今まで株主さんからこれだけ貰いました」という記録の合計なんだ。
もらったお金は、すぐに工場を建てたり、商品を仕入れたりするのに使っちゃう。
だから、資本金は「過去の記憶」であって「今の貯金」じゃないんだクマ!
| 項目 | 意味 | 姿かたち |
|---|---|---|
| 現金・預金 | 今すぐ使えるお金 | 実際にある(資産) |
| 資本金 | 集めたお金の累計額 | 数字上の記録(純資産) |
この資本金という数字は、いわば「会社の戦闘力」のようなものだね。
数字が大きければ大きいほど、たくさんの人から期待されてお金が集まった証拠。
つまり、会社の規模を測るためのものさしとして使われる数字なんだ。
お金が動いても、この「記録」としての資本金は勝手には減らないんだよ。
会社が成長して「もっと新しいお店を出したい!」となったらどうするかな?
そんな時は、もう一度株を発行して、追加でお金を集めることがあるよ。
これを「増資」と呼ぶんだクマ。
増資をすると、また資本金の数字がドーンと増えて、会社の規模がさらに大きくなるんだ。
仕訳をするときは、貸方に「資本金」という名前を書いてね。
「純資産」のグループは、増えたときに右側(貸方)に書くのがルール。
逆に、資産である「当座預金」などが増えたら左側(借方)に書くよね。
この「右と左のバランス」が、複式簿記の美しいところなんだクマ!
つまり、資本金とは「株主さんとの絆の深さ」を数値化したものなんだ。
これまでにいくら信頼して預けてもらったのか、その歴史が刻まれている。
だから、資本金の仕訳をするときは、「よし、新しい仲間が増えたぞ!」というワクワクした気持ちで記録してほしいクマ!
魔法の数字「繰越利益剰余金」で会社の頑張りが見える
会社が1年間頑張って商売をすると、利益(儲け)が出るよね。
この「1年間のご褒美」を、最終的に放り込む箱の名前を知っているかな?
それが、簿記で一番名前が長いかもしれない「繰越利益剰余金」なんだクマ!
漢字ばかりで難しそうだけど、中身はとってもシンプルだよ。
まず、1年間の「収益」と「費用」をすべて集めて計算するんだ。
収益(売上など)が5,000万円で、費用(家賃や給料)が4,000万円だったとする。
引き算をすると、残った1,000万円が「当期純利益」、つまり純粋な儲けだね。
この儲けを、来年に持っていくために名前を書き換える必要があるんだ!
決算のときには「損益」という名前の、一時的なお片付け部屋を作るんだ。
収益と費用をこの部屋に全部集めて、残った差額を確認する。
そして、その差額をガバッと「繰越利益剰余金」という箱に移動させるんだクマ。
これで、収益と費用のカウントは来年に向けてゼロにリセットされるんだよ。
この繰越利益剰余金は、会社が生まれてから今までの「利益の積み重ね」なんだ。
1年目に1,000万円、2年目に2,000万円儲かったら、合計で3,000万円。
雪だるま式に増えていく、いわば「会社のおデブ度」のようなものだね。
もちろん、この数字が大きい会社は「自分たちで稼ぐ力がある」と評価されるんだ!
でも気をつけて。
繰越利益剰余金が3,000万円あっても、金庫の中に3,000万円の現金が入っているとは限らないんだ。
稼いだお金で新しいパソコンを買ったり、広告を出したりしているからね。
あくまでも、「これまでに合計でこれだけ稼ぎました」というスコアなんだクマ。
もし赤字(費用の方が多い)になってしまったら、この数字は減っちゃうよ。
稼いだ分がどんどん削られていくのは、とっても悲しいことだよね。
だから経営者は、常にこの繰越利益剰余金がプラスになるように頑張るんだ。
簿記を学ぶことは、この「会社の健康状態」を読み解く力をつけることなんだクマ!
「利益準備金」って何?名前を変えるだけの不思議なルール
さて、純資産の3つ目の勘定科目にいってみよう。
その名も「利益準備金」。
なんだか準備万端な名前だよね。
これは、実は「繰越利益剰余金」の一部を、「これは勝手に使っちゃダメだよ!」と封印したお金のことなんだクマ。
なぜそんなことをするのかというと、またまた「会社法」の登場だよ。
会社が稼いだお金を、全部株主さんに配当(プレゼント)しちゃったらどうなる?
もしもの時に会社にお金が残っていなくて、倒産しちゃうかもしれないよね。
それを防ぐために、「儲けの一部は会社の中に貯めておきなさい」という法律があるんだ。
- 1会社が儲け(繰越利益剰余金)を出す。
- 2その一部を株主さんに配当金として配る。
- 3そのとき、配った額の10分の1などを「利益準備金」としてキープする。
仕訳の形を見ると、借方に「繰越利益剰余金」、貸方に「利益準備金」と書くよ。
これは同じ「純資産」グループの中での、ただの席替えなんだ。
右側のポケットに入っていたお金を、左側のポケットに移しただけのようなもの。
会社全体で持っている純資産の合計額は、実はこれでは変わらないんだクマ!
「なんだ、ただのラベルの貼り替えか」と思うかもしれない。
でも、このラベルがあるおかげで、銀行や取引先の人は安心できるんだ。
「この会社は法律を守って、ちゃんともしもの備えをしているな」ってね。
「信頼」を見える形にするのが、簿記の大きな役割の一つなんだよ。
この利益準備金の計算や具体的な仕訳は、簿記3級ではさらっと流すことが多いよ。
でも、2級になるともっと複雑な計算が出てきて、みんなを悩ませるんだ。
今のうちに、「これは法律によるおまじないの席替えなんだ」と本質を理解しておけば、後でとっても楽になるから安心してね!
結局のところ、簿記は「誰のために情報を整理しているのか」が大事なんだ。
自分のため、株主のため、そして法律(国)のため。
利益準備金という科目は、まさに「会社を守るための優しさ」から生まれた特別なルールなんだと、僕は思うんだクマ。
銀行から借りるのと、株主から集めるのはどう違うの?
最後に、ビジネスで一番大事な「お金の集め方」の比較をしよう。
会社がお金を手に入れる方法は、大きく分けて2つあるんだクマ。
1つは銀行から借りる「借入金」、もう1つは株主から集める「資本金」。
この2つ、実は「似て非なるもの」で、天と地ほどの差があるんだよ!
銀行から借りたお金は「負債」のグループ。
いつかは必ず返さなきゃいけない。
しかも、借りている間はずっと「利息」という手数料を払う必要があるんだ。
もし返せなくなったら、会社は倒産しちゃうかもしれない。
だから、銀行は「お金を貸してくれるけど、仲間ではない」存在なんだクマ。
| 比較項目 | 銀行からの借金(負債) | 株主からの出資(純資産) |
|---|---|---|
| 返済の義務 | いつか返さなきゃダメ | 返さなくていい! |
| お礼の支払い | 利息(必ず払う) | 配当(儲かった時だけ) |
| 経営への口出し | 基本的にはできない | 総会でガンガン言える |
一方で、株主さんから集めたお金は「純資産」。
なんと、返さなくていいんだ!その代わり、株主さんは「会社のオーナー」として経営に口出ししてくるよ。
「もっと面白い商品を作れ!」とか「無駄遣いするな!」とかね。
返さなくていい魔法のお金だけど、その分責任も重くなるんだクマ。
つまり、銀行借入は「期限付きのサポート」、株式発行は「運命共同体の仲間探し」。
この違いがわかると、貸借対照表(B/S)を見るのがもっと楽しくなるよ。
「この会社は借金が多いな、大丈夫かな?」とか、「こっちは自分たちの力で集めたお金が多い、安定してるな!」とかね。
簿記でいう「純資産」の正体は、誰にも返さなくていい、自分たちが自由に、そして責任を持って使える「本当の持ち金」なんだ。
資本金、繰越利益剰余金、利益準備金……これら3つが合わさって、会社の強い土台を作っているんだよ。
これを忘れないでほしいクマ!
純資産の仕組みを理解すれば、君はもう立派な「会社の鑑定士」だね!
難しい用語も、こうして身近な例えで考えれば、
きっとパズルのピースがハマるように理解できるはずだよ。
これからも僕と一緒に、ワクワクしながら簿記の冒険を続けていこうクマ!
