銀行が沈黙する「禁断の最強商品」の正体
多くの日本人が、資産運用の主役を「新NISA」や「投資信託」だと思い込んでいる。
しかし、その影でプロが密かに、かつ確実に取り入れている聖域が存在する。
それが「個人向け国債」だ。
特に「変動10年」と呼ばれる商品は、もはや金融界の反則技と言っても過言ではない。
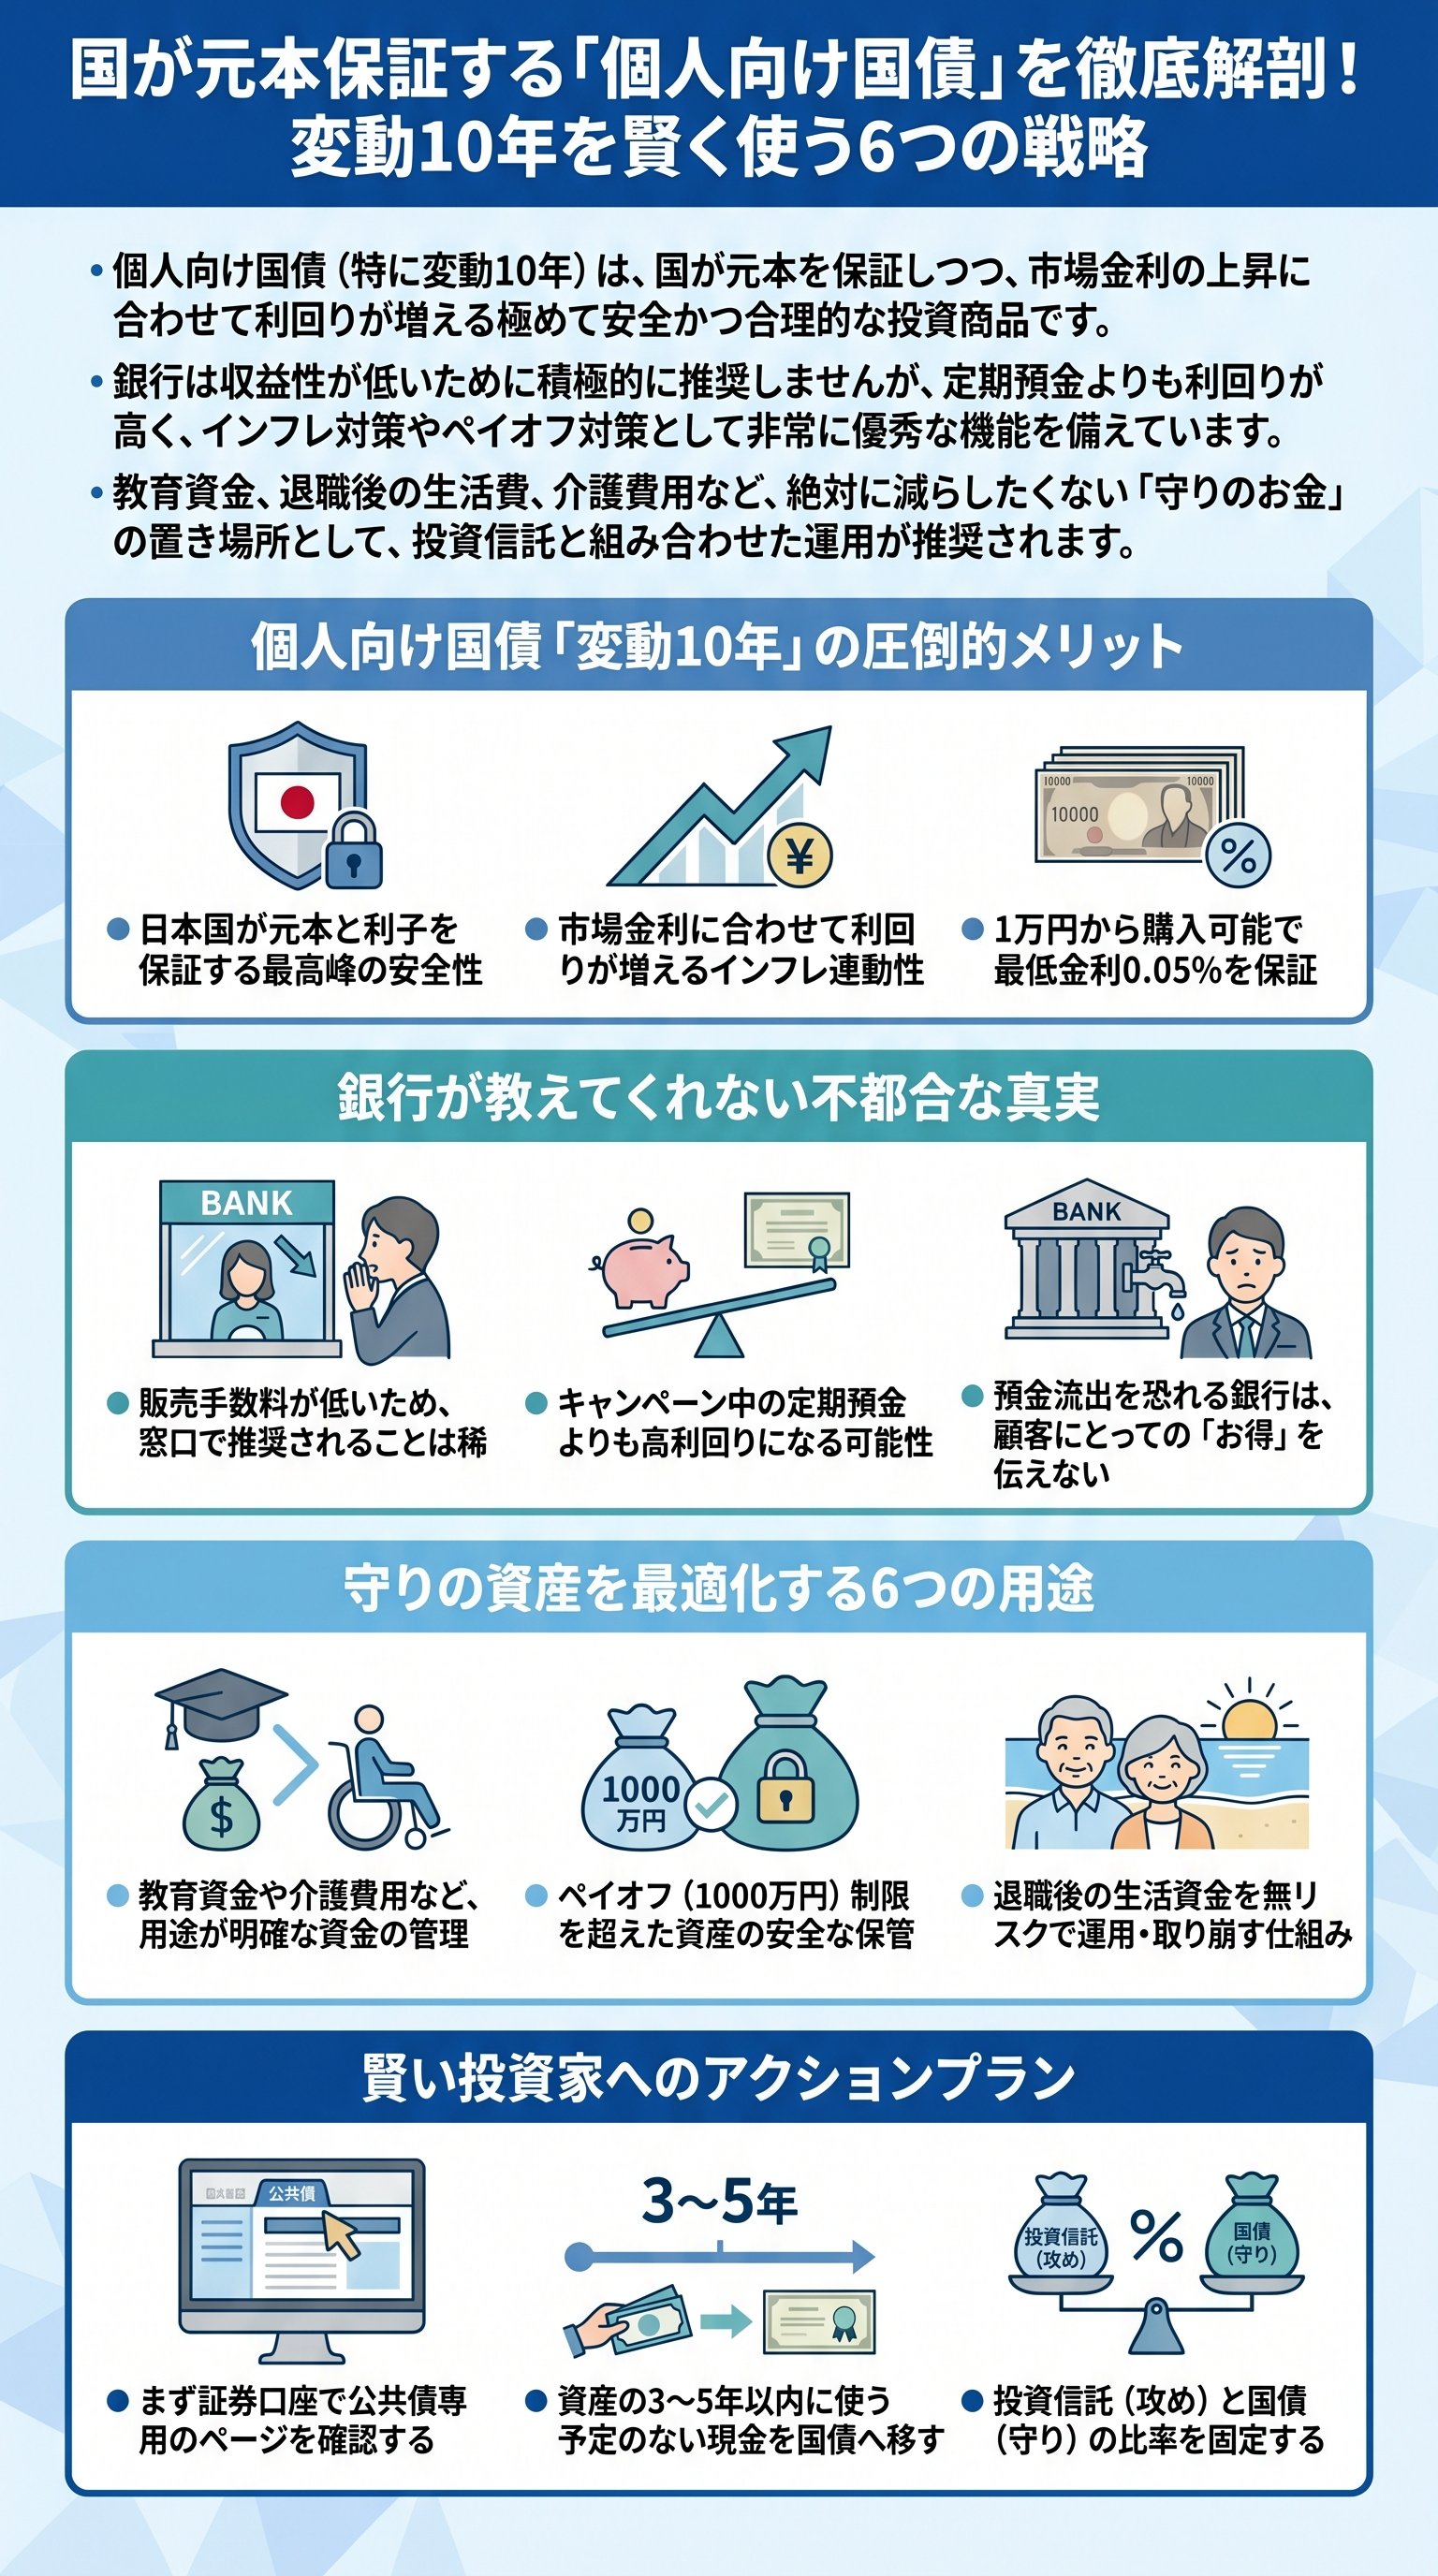
銀行の窓口に行っても、この商品が推奨されることはまずない。
なぜなら、銀行にとって一銭の得にもならないからだ。
それどころか、預金が国債に流れることは、彼らにとって死活問題ですらある。
顧客の利益と銀行の利益は、常に相反しているという不都合な真実を直視すべきである。
「個人向け国債は、国が元本を保証する究極の安全資産である。これ以上の信頼をどこに求めるのか」
この商品は、日本国という最強のバックボーンが元本と利息を保証している。
種類は「変動10年」「固定5年」「固定3年」の3つに大別される。
毎月発行され、1万円という少額から購入できるアクセスの良さも魅力だ。
だが、その地味すぎる外見ゆえに、多くの投資家がその真価を見逃しているのである。
| 項目 | 銀行預金(通常) | 個人向け国債(変動10年) |
|---|---|---|
| 発行体 | 民間銀行 | 日本国政府 |
| 元本保証 | 1,000万円まで(ペイオフ) | 無制限(国が保証) |
| 金利の性質 | 固定または銀行次第 | 市場金利に連動して上昇 |
| 最低金利 | ほぼゼロに近い | 0.05%を最低保証 |
実は、個人向け国債には「0.05%」という最低金利が設定されている。
デフレ時代にはこの低さが揶揄されたが、今や時代は変わった。
インフレの足音が聞こえる現代において、この「下限あり・上限なし」の設計は極めて強力だ。
つまり、金利が下がっても守られ、上がれば恩恵をフルに享受できるのである。
今の金融情勢を冷静に分析すれば、預金に全財産を置くのは明らかなリスクだ。
資産を守るということは、単に減らさないことではない。
購買力を維持し、時代の変化に適応させることである。
その第一歩が、この「地味で最強な国債」を正しく理解することに他ならない。
なぜ「変動10年」が今、圧倒的に最強なのか
世の中には数多の金融商品があるが、変動10年国債は「構造そのものがチート級」である。
その理由は、10年物という「長期金利」を参照しながら、「変動金利」として支払われる点にある。
通常、金融商品はリスクとリターンが表裏一体だ。
しかし、この商品は「国債の安全性」と「金利上昇の利益」を同時に手に入れている。
現在、日本銀行は政策金利を引き上げる局面に入っている。
景気が上向けば、当然ながら市場の金利は上昇していく。
ここで重要なのは、長期金利は短期金利よりも早く、大きく動くという特性だ。
変動10年は「10年固定利付国債」の金利の66%を反映する仕組みになっている。
- 1市場の長期金利が上昇する
- 2変動10年の適用利率が半年ごとに見直される
- 3預金者が指をくわえている間に、利息が自動的に増えていく
だから、今この瞬間に購入する価値があるのだ。
かつてのような「ゼロ金利」の時代とは、ゲームのルールが完全に変わった。
これからは、金利上昇を味方につけられる者だけが資産を守り抜ける。
逆に言えば、固定金利に縛られたままの人間は、インフレの波に飲み込まれる運命にある。
実は、銀行が提供する定期預金キャンペーンの中には、1%を超えるものも存在する。
しかし、それらは往々にして「新規資金限定」や「数ヶ月の期間限定」という罠がある。
対して個人向け国債は、毎月淡々と、市場の実勢に基づいた金利を提供し続ける。
派手な広告に惑わされてはいけない。
真の合理性は、常に静かな場所にある。
自分の資産を「どこに置くか」は、人生における最大の意思決定の一つである。
多くの日本人は、無意識のうちに銀行という「民間の箱」に全幅の信頼を寄せすぎている。
だが、銀行が破綻するリスクと、国家が破綻するリスク、どちらが高いかは明白だ。
真の意味での「絶対的な安全」を求めるなら、答えは自ずと国債に行き着くはずだ。
「守りのお金」を最大化する6つの具体的活用術
個人向け国債を単なる「貯金の代わり」と考えているなら、それは勿体ない。
プロの視点に立てば、この商品には6つの明確な戦略的用途がある。
これらを使い分けることで、家計の強度は劇的に向上する。
まず第一に挙げるべきは、「教育資金の準備」である。
教育資金は、大学入学時などの「使う時期」が厳格に決まっているお金だ。
投資信託で運用する場合、暴落時に解約せざるを得ないリスクが常に付きまとう。
しかし、国債であれば元本割れの心配がないため、精神的な余裕が違う。
学資保険に加入するくらいなら、変動10年を自分で積み立てる方がよほど合理的だ。
第二に、「定年退職後の生活費」の管理だ。
退職金というまとまった資金を、すべて投資に回すのはあまりに危険である。
かといって、銀行に放置すれば利息は微々たるものだ。
3年以内に使う分は現金で、それ以降に使う分を国債に置くことで、安全性と利回りを両立できる。
- 旅行資金の積み立て数年後の海外旅行など、楽しみのための資金を確実に増やす。
- 親の介護・医療費突発的な支出に備えつつ、眠らせている間に利息を稼ぐ。
- 生活防衛資金の格上げ1年超の長期保存が確定している現金を、より有利な場所へ移す。
特に、「突発的な支出への備え」としての機能は秀逸だ。
発行から1年経過すれば、1万円単位でいつでも中途換金が可能になる。
生活防衛資金の一部を国債にシフトさせるだけで、実質的な利回りは向上する。
「現金よりも少しだけ有利な、第2の財布」として活用するのがプロのやり方だ。
インフレとペイオフから資産を死守する「最後の砦」
現代の日本人が直視したくない最大の恐怖、それがインフレによる「現金の死」である。
銀行に1,000万円預けていても、物価が2%上がれば、その価値は実質的に目減りする。
預金金利が物価上昇率を下回っている限り、あなたの資産は毎日溶けているのだ。
この「見えない税金」から逃れる手段として、国債は極めて優秀な盾となる。
過去の歴史を紐解けば、10年国債の利回りはインフレ率を上回ってきた期間が長い。
コロナ禍以降、一時的にインフレが先行しているが、長期的には国債が追いつく。
変動10年であれば、インフレに伴う金利上昇を自動的に追いかける。
つまり、資産の「購買力」を維持する機能を標準装備しているのである。
次に考慮すべきは、「ペイオフ対策」としての側面だ。
銀行預金は、一つの金融機関につき1,000万円までしか保護されない。
富裕層が複数の銀行に口座を分散させているのは、このリスクを恐れているからだ。
しかし、個人向け国債には保護の上限が存在しない。
1億円預けようが、10億円預けようが、国がその全額を保証する。
「銀行に分散させる手間をかけるくらいなら、国債一本にまとめる方が管理コストは低い」
これは、ある種の「究極のシンプル化」である。
預金保険機構の顔色を伺いながら複数の通帳を持つのは、もはや時代遅れだ。
国が倒れる時は銀行も倒れる。
ならば、直接国に預けるのが最も合理的だという結論になる。
MRF(マネー・リザーブ・ファンド)などの選択肢もあるが、利便性と利回りのバランスでは国債が勝る。
| リスク要因 | 銀行預金の対応力 | 個人向け国債の対応力 |
|---|---|---|
| 銀行破綻 | 1,000万円まで | 全額保護 |
| 金利上昇 | 銀行の判断次第で遅い | 半年ごとに自動追従 |
| 物価上昇 | ほぼ対応不可 | 金利連動により緩和 |
資産運用とは、単に増やすゲームではない。
外敵(インフレ)や事故(銀行破綻)から、自分の城を死守する防衛戦でもある。
個人向け国債は、その防衛戦において最も信頼できる「城壁」なのだ。
派手さはない。
しかし、その厚みこそがあなたの安心を担保するのである。
プロが教える「陥りやすい罠」と賢明な出口戦略
ここまで絶賛してきた個人向け国債だが、決して「無敵の万能薬」ではない。
ここからは、その「不都合な制約」についても見ていこう。
まず、最大の弱点は「1年間のロックアップ期間」だ。
購入から1年間は、原則としていかなる理由があっても解約できない。
1年以内に使う予定がある資金を投入するのは、愚策の極みである。
もし緊急で現金が必要になっても、この壁に阻まれることになる。
さらに、中途換金時には「直近2回分の各利子(税引前)相当額×0.79685」が差し引かれる。
つまり、1年ジャストで解約すると、手元に残る利息は実質ゼロになる計算だ。
- 1購入から1年間完全に引き出し不可(死亡・災害時を除く)
- 21年経過後換金可能だが、利息の一部を国に返す必要がある
- 32年以上保持銀行預金よりも高い実質利回りが確定し始める
また、信じがたいことに、この優良商品は「NISA口座」で購入することができない。
国が推奨する非課税制度でありながら、国が発行する商品が対象外なのだ。
これは、銀行業界への配慮か、あるいは制度上の欠陥か。
結果として、得られる利息にはきっちり20.315%の税金が課せられる。
購入ルートにも「罠」が潜んでいる。
ネット証券であれば数クリックで完結するが、銀行窓口ではそうはいかない。
「債券専用口座」の開設という、非常に面倒な手続きを要求される。
銀行の窓口では、国債よりも手数料の高い投資信託を勧められることがある。
彼らの甘い言葉を無視し、自らの意志で「国債を買う」と言い切る強さが求められる。
最後に、個人向け国債は「資産全体の一部」として考えるべきだ。
全財産を国債にするのは、それはそれで機会損失である。
アセットアロケーション(資産配分)の中で、リスク資産のバッファーとして機能させる。
「最悪の事態が起きても、これだけは残る」という確信。
その確信こそが、あなたがリスクを取って投資を続けるための「精神的支柱」となるのである。
