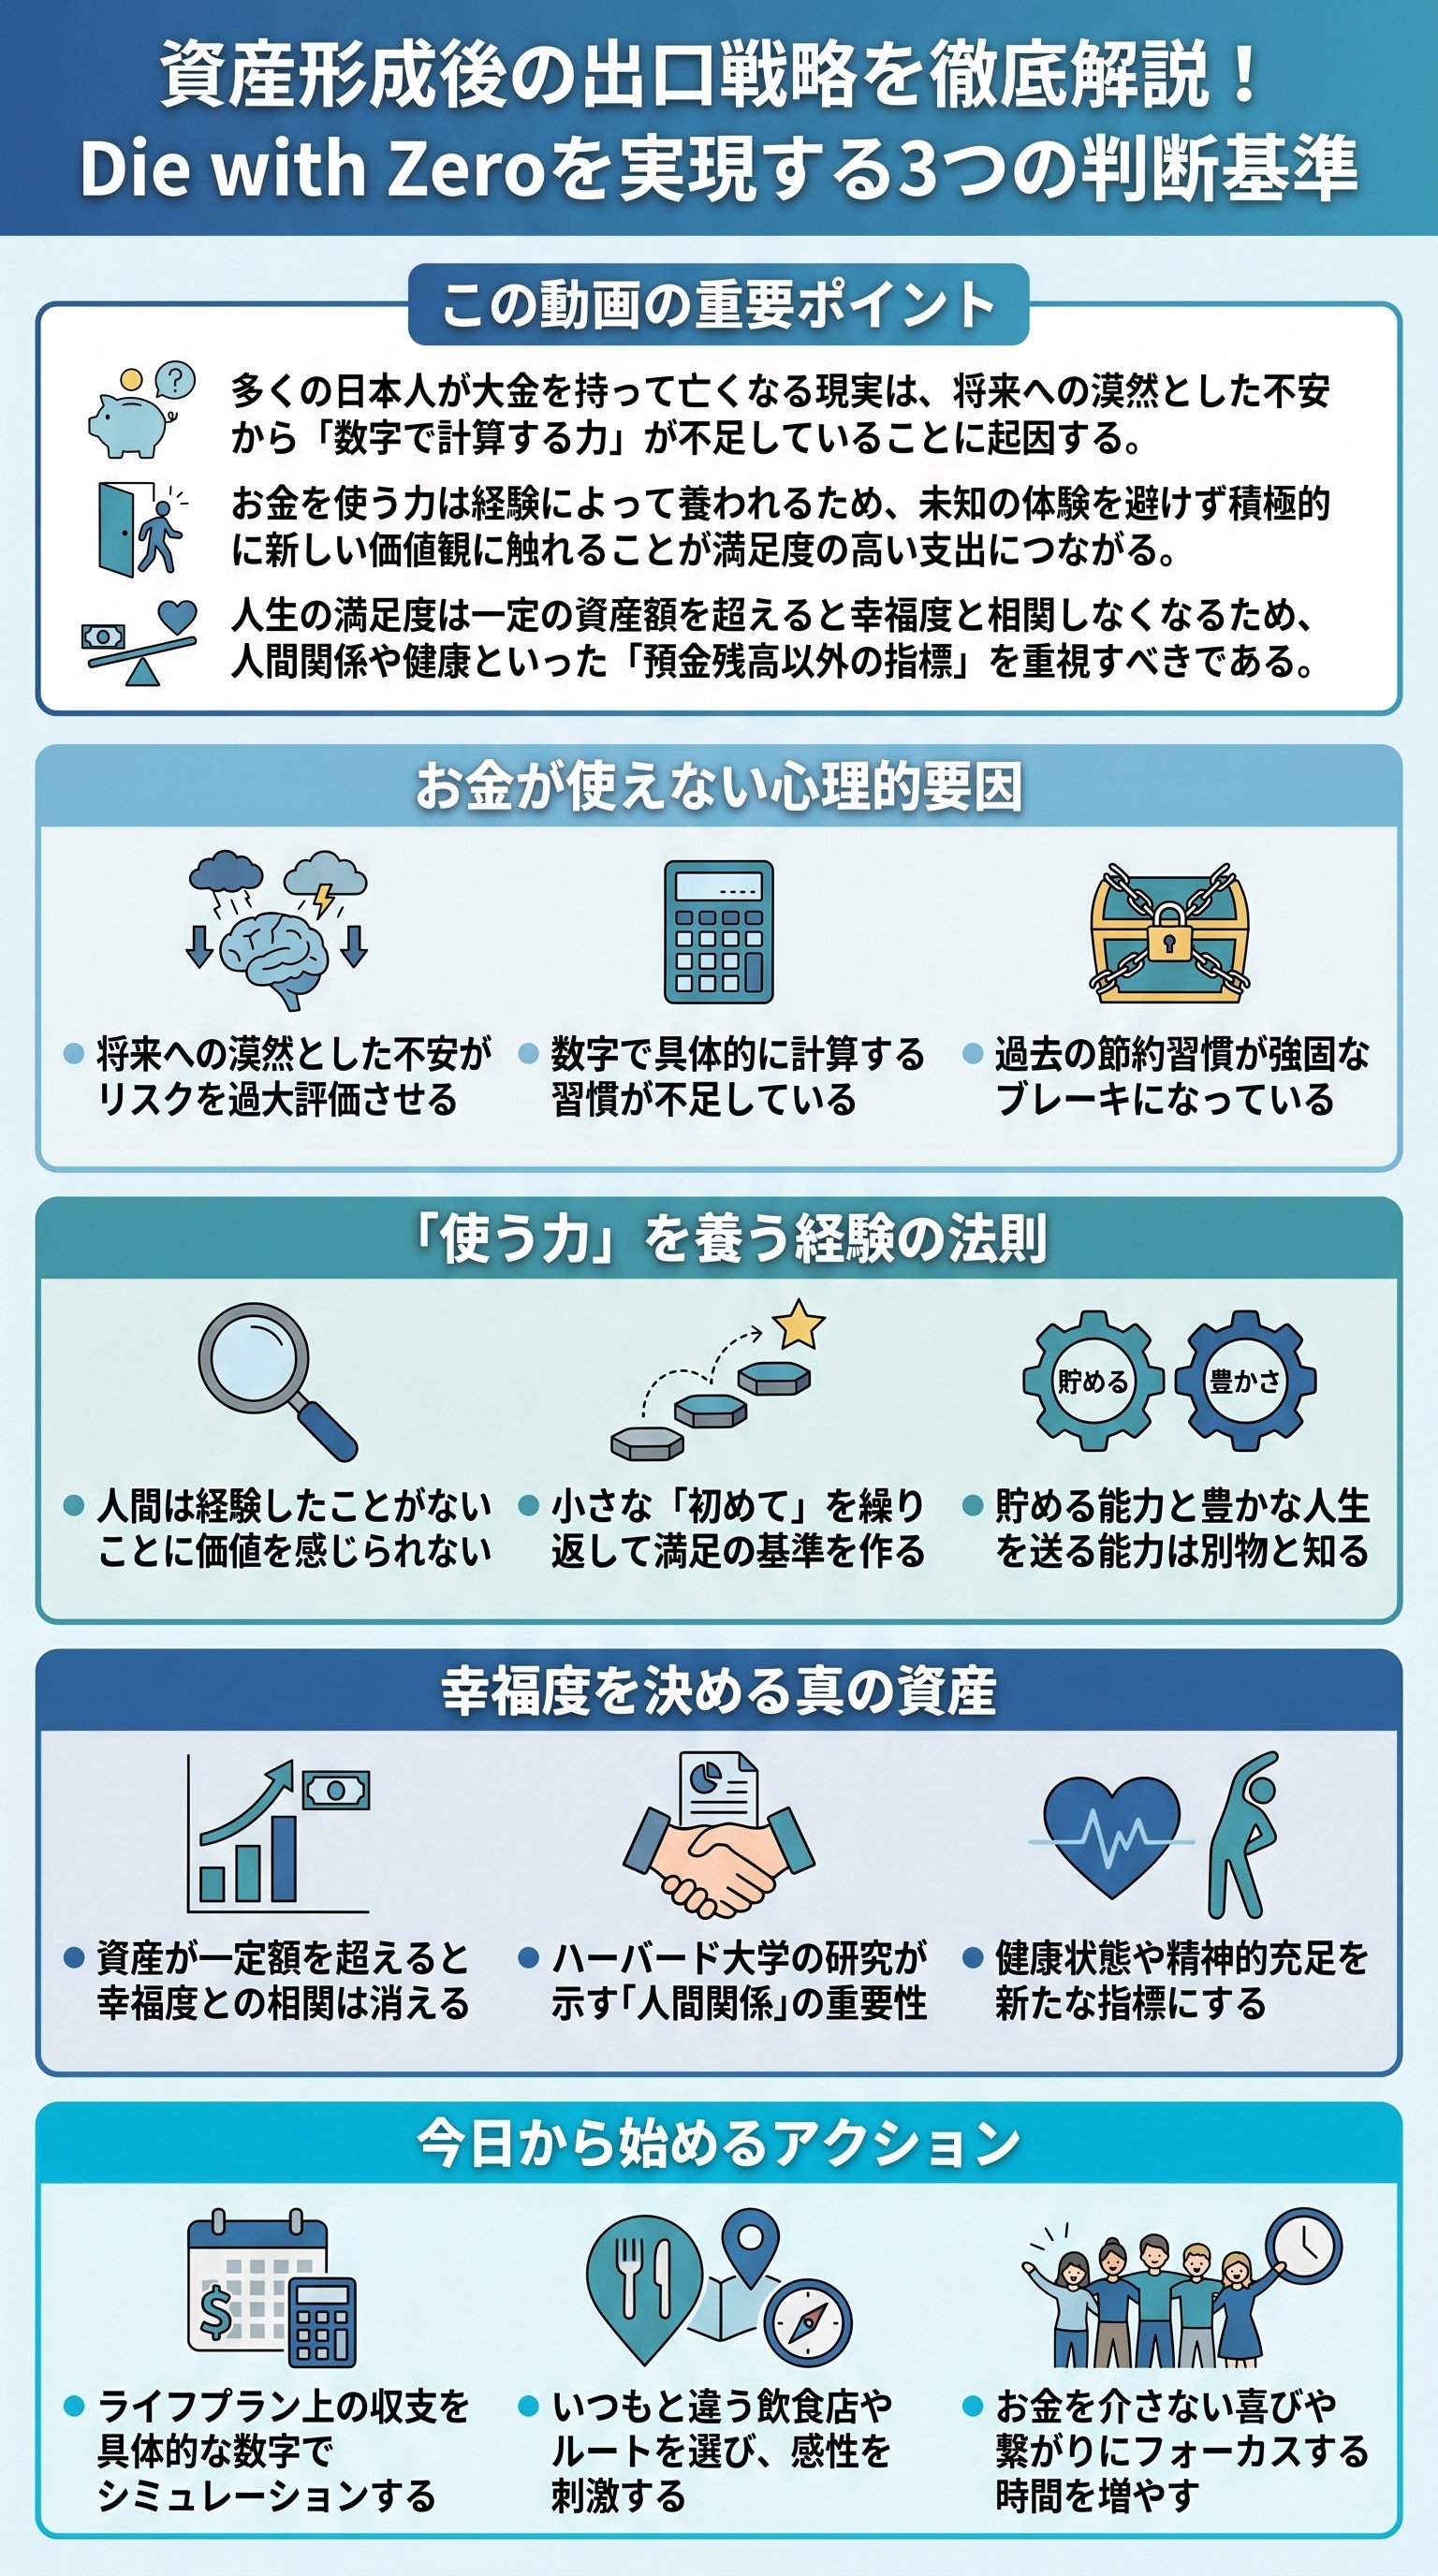
将来への漠然とした不安を数字で解消する
多くの日本人が「老後が不安だ」という理由で、生涯で最もお金持ちの状態で人生の幕を閉じています。
これは非常に皮肉な現実ですが、その根本的な原因は性格の問題ではなく、将来を数字で計算する力が不足していることにあります。
人間は本能的に「お金が減ること」に強い恐怖を感じる生き物です。
たとえ現在十分な資産があっても、将来起こるかどうかも分からないリスクを「必ず発生する絶対的な脅威」として捉えてしまう傾向があります。
具体的な例を考えてみましょう。
例えば、手元に3000万円の資産があり、年金が月18万円、生活費が月22万円の世帯があるとします。
毎月4万円の赤字ですが、年間では48万円の減少です。
このペースで資産を切り崩しても、理論上は60年以上お金が尽きることはありません。
しかし、多くの人は「何かあったらどうしよう」という漠然としたイメージに支配され、数万円の旅行や家電の買い替えをケチってしまいます。
現実の数字よりも最悪のイメージを前提に行動することが、人生の豊かさを損なう最大の要因です。
- 資産額の正確な把握
- 毎月の収支バランスの確認
- 想定される特別支出のリストアップ
- 物価上昇率を考慮したシミュレーション
医療保険の加入も同様の心理が働いています。
月3000円の保険料を30年間払い続けると、合計で108万円になります。
果たして30年間でそれ以上の保険金を受け取る確率がどれほどあるでしょうか。
統計的に考えれば、保険に入るよりもその分を貯蓄や経験に回した方が合理的である場合が多いのです。
しかし「入院したら大変だ」というインパクトの強さが、冷静な数字の判断を鈍らせてしまいます。
まずは自分の資産が何歳まで持つのかを客観的に計算することが、出口戦略の第一歩となります。
未知の体験が「お金を使う力」を養う
お金を貯める能力と、お金を使って人生を豊かにする能力は、全くの別物です。
節約を美徳として生きてきた人が、ある日突然、賢いお金の使い手になれるわけではありません。
なぜなら、人間は経験したことがないものに対して価値を感じたり、やりたいと思ったりすることができないからです。
何にお金を使えば自分が満足するのか分からない状態、つまり「経験値の不足」がお金を使えない二つ目の要因です。
動画では面白い例えが出ていました。
焼肉や寿司、カレーならどれが好きか選べますが、ハギスやカース・マルツ、ホンオフェを提示されても、食べたことがなければ判断のしようがありません。
私たちは過去の記憶や知見と照らし合わせて「楽しそう」「美味しそう」と判断します。
新しいことに挑戦した経験が乏しいと、どんな選択肢を前にしても「損をするかもしれない」「お金がもったいない」という感情が勝利してしまいます。
- 1いつもと違うルートで移動してみる
- 2飲食店で注文したことがない新商品を頼む
- 3未知のジャンルの本や動画に触れる
- 4小さな金額から「初めて」を体験する
経験そのものが判断基準を作るため、若いうちから、あるいはお金を貯めるステージであっても、意識的に「未知」に触れる必要があります。
ただし、何にでも無謀にお金を使えばいいわけではありません。
特に資産形成期にある方は、コストを抑えながら経験を増やす工夫が求められます。
大切なのは、お金を介在させなくても「新しい刺激に触れる感性」を磨き続けることです。
| 項目 | 資産形成ステージ | 資産活用ステージ |
|---|---|---|
| 優先順位 | 貯蓄・投資の最大化 | 幸福・体験の最大化 |
| リスク認識 | 資産減少を避ける | 経験不足を避ける |
| 判断基準 | 複利効果と効率 | 満足度と時間の価値 |
| 行動指針 | 規律ある節約 | 納得感のある支出 |
幸福度を決定づける人間関係と健康の価値
資産額が増えれば増えるほど幸せになれる、という考え方は科学的に否定されています。
ボストン大学の研究によれば、60歳以上の層において、収入や資産が一定水準を超えると幸福度の伸びは極めて緩やかになります。
10点満点中わずか0.01ポイント程度しか変化しないというデータもあります。
一方で、精神的な不安や孤独は、満足度を1.0から1.5ポイントも大きく引き下げてしまいます。
ハーバード大学による長期研究でも、人生を最も幸福にする要因は「良好な人間関係」であると結論づけられています。
人間関係が良好な人は健康で長生きし、脳の機能も維持されやすいことが分かっています。
さらには身体的な痛みに対しても、孤独な人より耐性が強いという驚くべき結果も出ています。
健康と人間関係こそが、人生の後半戦における真の資産なのです。
- 孤独を避けるコミュニティへの参加
- 家族や友人との対話の時間を優先する
- 適度な運動と栄養管理による健康維持
- 趣味を通じた新しい繋がりづくり
Die with Zeroの本質は、単に銀行残高をゼロにすることではなく、より幸せな人生を完結させることにあります。
お金は幸せになるための「必要条件」ではありますが、決して「十分条件」ではありません。
ある程度のお金は必要ですが、お金さえあれば自動的に幸せになれるわけではないのです。
数字として目に見えやすい預金残高以外の指標、例えば「今日誰と笑ったか」「新しい発見があったか」を意識的に評価することが、豊かな老後への鍵となります。
ゼロで死ぬための具体的なアクションプラン
では、具体的にどのようにして「使うフェーズ」へ移行すればよいのでしょうか。
まずは、自分を取り巻くデータを全て可視化することから始めましょう。
総資産額、将来受け取れる年金の見込み額、そして現在の月々の生活費。
これらを一覧にまとめ、大きな出費(住宅修繕や車の買い替えなど)がいつ発生するかを時間軸に落とし込みます。
これだけで、多くの場合は「意外とお金は持つ」という事実に気づくはずです。
次に、お金をかけずにできる範囲で経験の多様性を広げていきます。
新しい店に入る、新しい趣味のコミュニティを覗いてみる。
こうした小さな挑戦の積み重ねが、将来大きな金額を投じて旅行や学びを得る際の「審美眼」を養います。
資産形成期の人がいきなり贅沢三昧をするのは本末転倒ですが、工夫して未知を楽しむ習慣は今すぐ始められます。
- 1資産・収支・年金の正確なシミュレーションを実施する
- 2自分の価値観に合う「お金の使い道」を小さく試す
- 3健康と人間関係に資する活動を優先順位のトップに置く
- 4預金残高以外の指標(幸福度スコア)を意識する
最後になりますが、Die with Zeroとは「今を大切に生きる」ための哲学です。
未来のために今を犠牲にしすぎるのではなく、また今のために未来を破綻させるのでもない。
両者のバランスを数字と感性で取ることこそが、鳥海翔が提唱する「だまされない金融学」の真髄と言えるでしょう。
お金を増やす目的は、あくまで人生を謳歌するためであることを忘れてはいけません。
お金は目的ではなく幸せのための手段
まとめると、資産形成が終わった人が次に向き合うべきは、お金そのものではなく人生の質です。
私たちはつい「資産を減らさないこと」を目的化してしまいがちですが、本来、お金は使って初めて価値を発揮する道具に過ぎません。
墓場にお金を持っていくことはできず、相続を考えるにしても、自分が生きているうちに最適な形で渡す方が価値は高まります。
幸福の最大化を狙うためには、以下の3つの視点を常に持ち続けてください。
- 数字で未来を読み解く理性
- 未知を恐れず楽しむ感性
- 人との繋がりを慈しむ精神
お金は人生という航海の燃料であり、目的地そのものではありません。
燃料を余らせて港にたどり着くよりも、適切な場所で使い切り、素晴らしい景色を眺めながら航海を終える。
そんな「Die with Zero」の考え方を取り入れることで、今日からの生活はより色彩豊かなものに変わるはずです。
人生の最終章で「もっとあんなことをしておけばよかった」と後悔しないために、今ある資産をどのように自分や周りの幸せに変換できるか。
この問いに対する答えは、通帳の中ではなく、あなたの行動の中にしかありません。
数字による安心感を土台にしつつ、勇気を持って一歩踏み出し、かけがえのない経験を積み重ねていきましょう。
