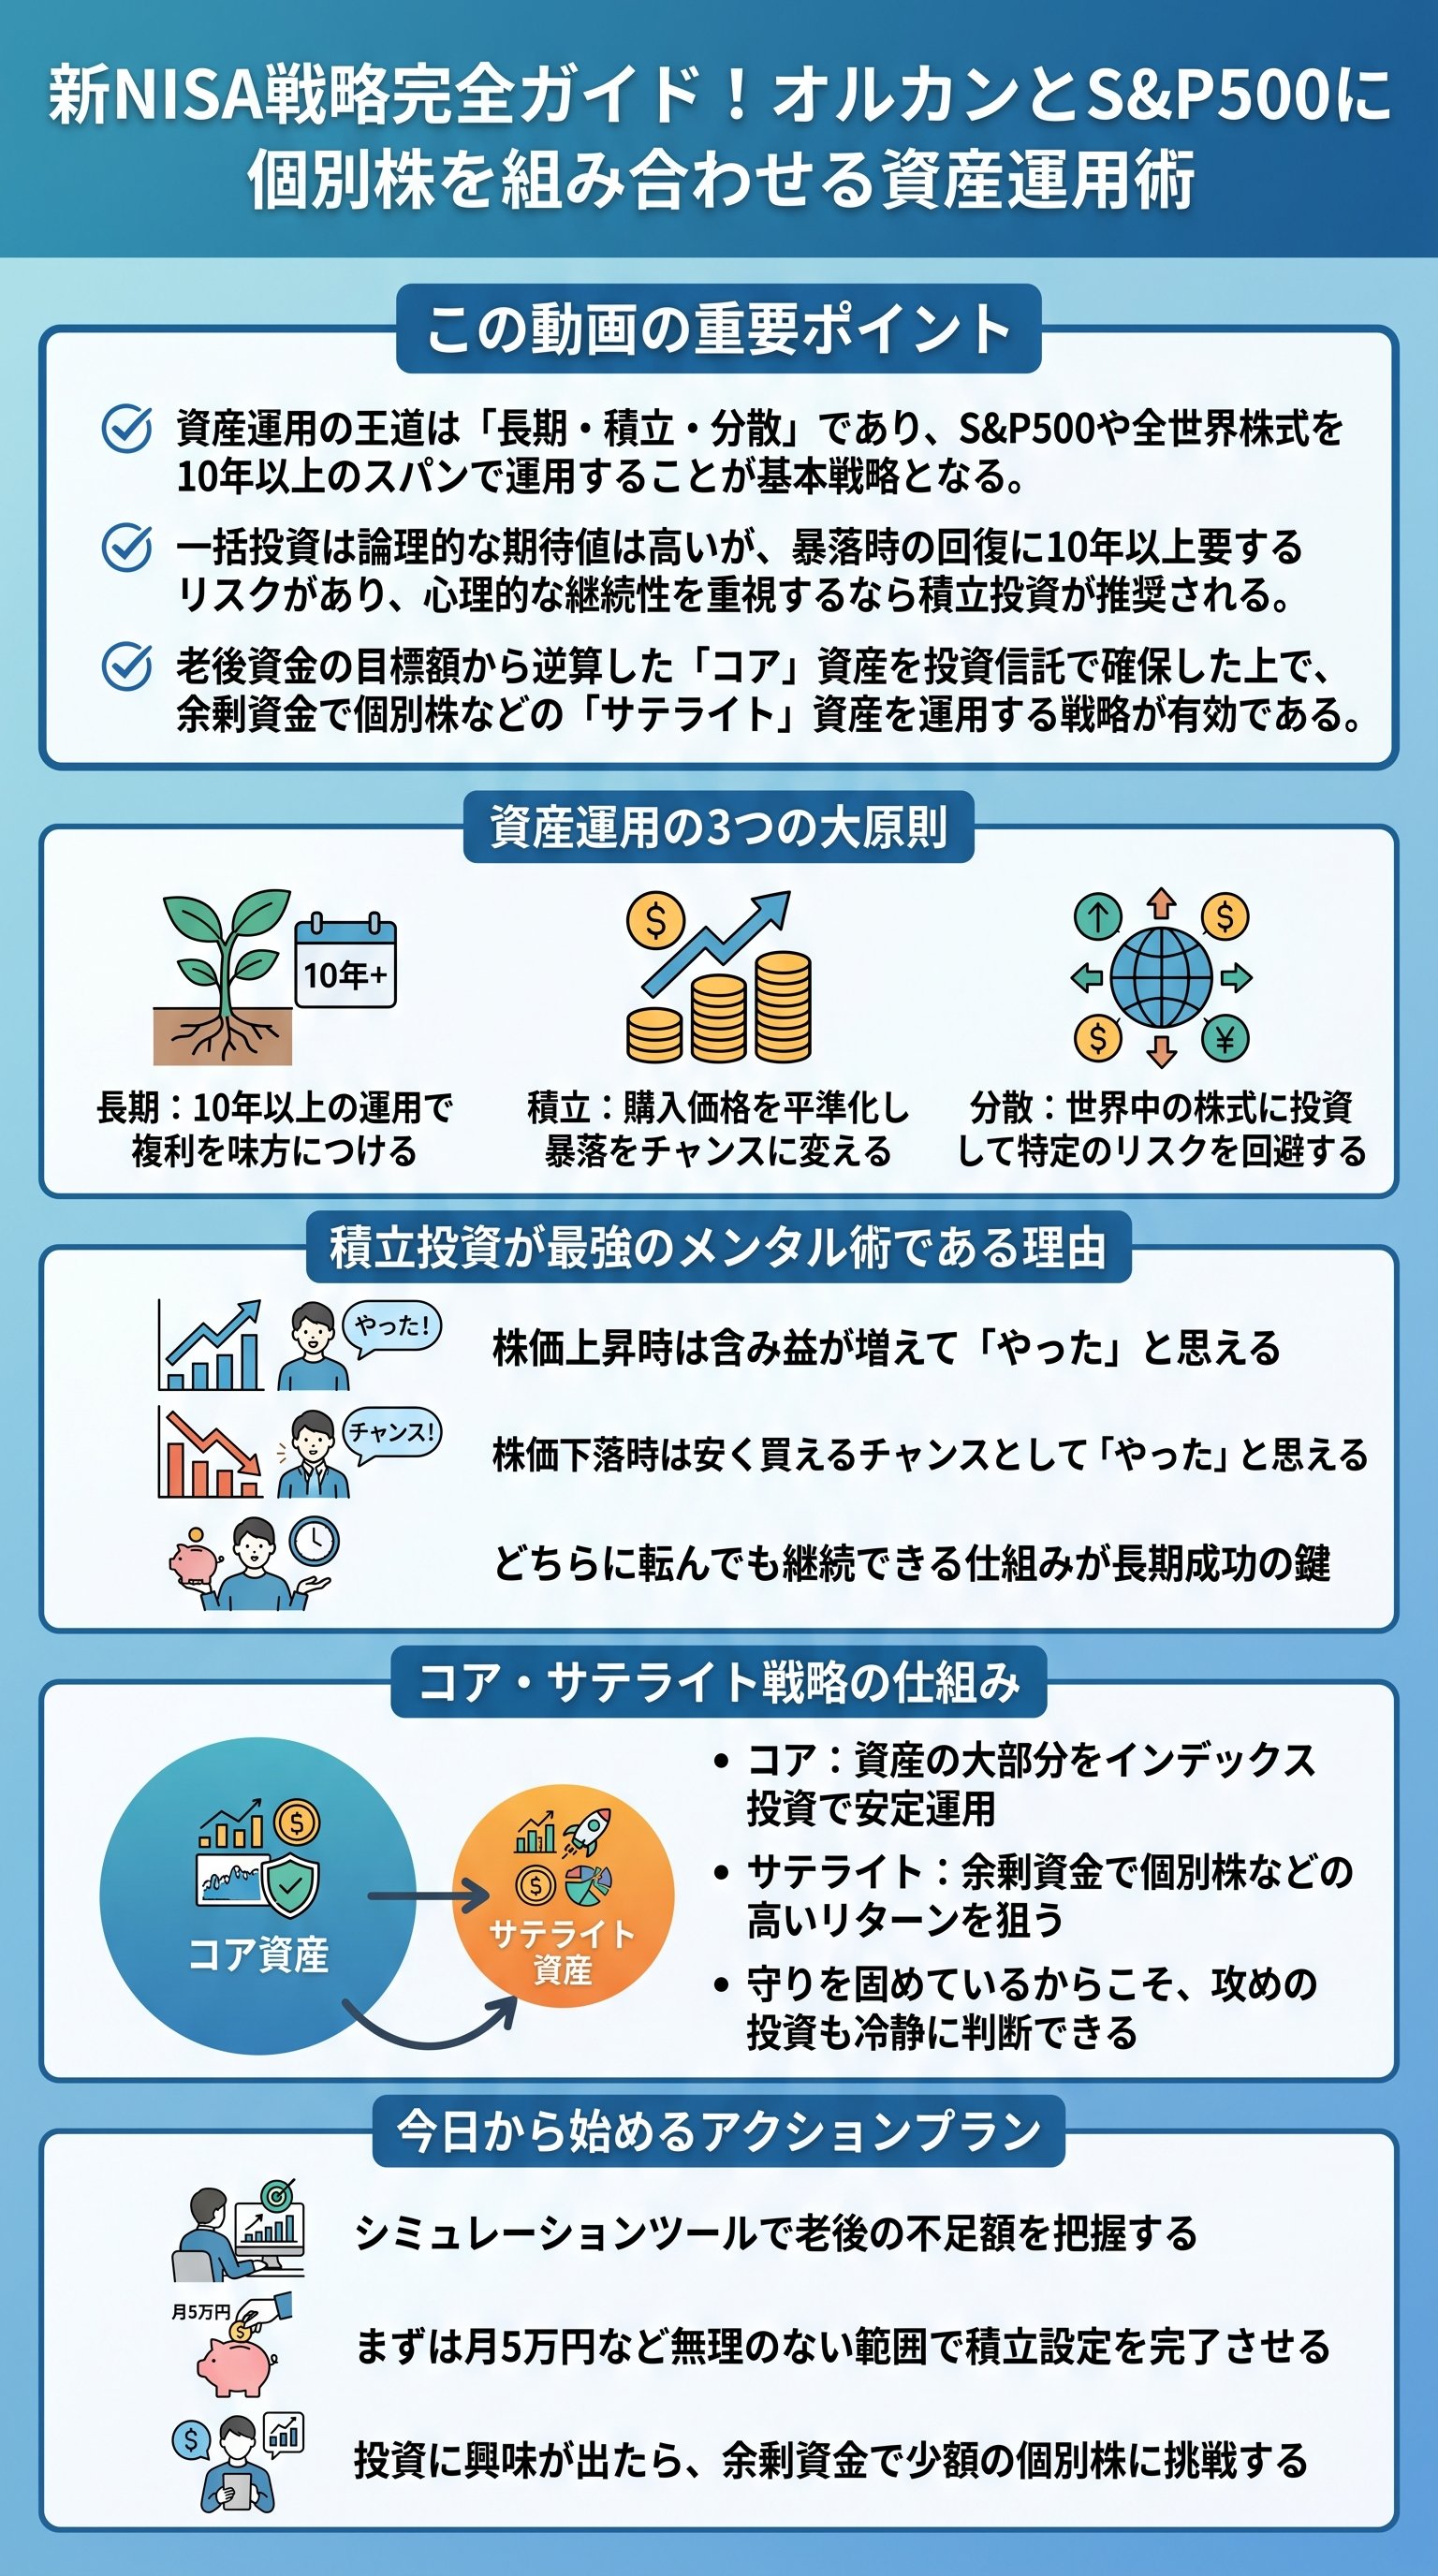
資産運用の大原則「長期・積立・分散」の再確認
資産形成を成功させるために、まず立ち返るべきは長期・積立・分散という3つのキーワードです。
これは単なるスローガンではなく、数々の歴史的な暴落を乗り越えて資産を増やすための科学的なアプローチです。
長い期間をかけて運用することで複利の恩恵を最大化し、毎月決まった額を購入することで購入単価を平準化します。
さらに、投資先を複数の国や資産に広げることで、特定の市場が冷え込んだ際のリスクを抑えることが可能になります。
新NISAという制度を最大限に活用するためには、この基本を忠実に守ることが最も重要です。
動画内でも強調されている通り、ベースとなる商品は投資信託だけで十分であり、特に米国株式を代表するS&P500(Standard & Poor's 500)や、全世界の株式に投資するオルカン(All Country)が中心となります。
これらは過去25年間の歴史において、ITバブルの崩壊やリーマンショック、コロナショックといった数々の暴落を経験しながらも、右肩上がりで成長を続けてきました。
- 長期10年以上の運用期間を前提とする
- 積立購入タイミングを分散し、価格変動を味方につける
- 分散特定の銘柄に依存せず、市場全体に投資する
株価は経済の成長と共に成長する性質を持っています。
2000年から2025年までのデータを見ても、地政学的なリスクや経済危機は常に存在しましたが、世界経済はそれらを克服してきました。
暴落は5年から10年に1度は必ず来るものと事前に理解しておくことが、パニック売りを防ぐ最大の防御策となります。
トランプ関税などの政治的な要因による一時的な下落に一喜一憂せず、どっしりと構える姿勢が求められます。
積立投資か一括投資か?成功を分けるメンタル管理の重要性

新NISAの戦略を立てる上で多くの人が悩むのが「一括投資か積立投資か」という選択です。
理論上の期待値だけで言えば、右肩上がりの市場では早期に全額を投入する一括投資が有利とされます。
しかし、実務的な観点からは積立投資を強く推奨します。
その最大の理由は、私たちの意思決定を左右する「感情」のコントロールにあります。
一括投資の後に大きな暴落が来た場合、資産が半分になる恐怖に耐えられる人は多くありません。
過去のデータを見ると、2000年のITバブル崩壊時には、価格が元に戻るまでに約13年もの歳月を要しました。
この間、資産が減り続けるのを眺めながら投資を継続できる人は稀です。
一方で積立投資であれば、下落局面は「安く多くの口数を買えるチャンス」に変わります。
株価が上がれば資産が増えて喜び、下がれば将来の仕込みができて喜ぶという、どちらに転んでもポジティブに捉えられる状態を作ることが、長期運用の秘訣です。
- 1下落時に安く買えるメリット(ドル・コスト平均法)
- 2暴落時の精神的ダメージの軽減
- 3投資を自動化することによる継続性の確保
特に、コロナショック後のように数ヶ月で株価が回復するケースばかりではありません。
リーマンショックのように、回復までに数年を要する本格的な弱気相場も存在します。
積み立てであれば、そのような不遇の時代こそが後の大きな利益の源泉となります。
投資における「健全さ」とは、夜ぐっすり眠れるリスク許容度の範囲内で運用することに他なりません。
3ステップで算出する老後資金の目標設定とシミュレーション
次に必要なのは、具体的な目標金額の算出です。
闇雲に投資を始めるのではなく、自分のライフプランに基づいた必要額を明確にすることが、迷いのない運用に繋がります。
動画では以下の3ステップが提案されています。
まず、老後の生活費から全体の必要資金を計算します。
次に、将来受け取れる年金額を試算し、その差額を導き出します。
この「差額」こそが、投資で準備すべき本当のターゲット金額となります。
目標が決まれば、シミュレーションツールを活用して月々の積立額と想定利回りを設定します。
楽天証券や三菱UFJアセットマネジメントが提供するツールは操作性が高く、非常に便利です。
ここで重要なのは、保守的なシミュレーションを行うことです。
過去の実績ではS&P500が年利10%程度、オルカンが7〜8%程度ですが、計画を立てる際は5%程度で見積もるのが安全です。
想定よりも増えた分には困りませんが、足りない場合は死活問題になるからです。
| 項目 | S&P500 | 全世界株式(All Country) |
|---|---|---|
| 過去30年の平均利回り | 約10% | 約7〜8% |
| 計画策定時の推奨利回り | 5% (保守的) | 4〜5% (保守的) |
| 主な投資対象 | 米国主要500社 | 全世界の株式市場 |
例えば、45歳から20年間で2000万円を貯めたい場合、年利5%の運用であれば月々約5万円の積み立てが必要であることが分かります。
このように具体的な数字が見える化されることで、「今やるべきこと」が明確になります。
ベースの資産形成がこのシミュレーション通りに進んでいるのであれば、無理にリスクを高める必要はなく、淡々と継続することが正解となります。
安定と攻めを両立する「コア・サテライト戦略」の実践
投資に慣れてくると、インデックス投資だけでは「つまらない」と感じる時期が来ることがあります。
また、より高いリターンを狙いたいという欲求も自然なものです。
そこで有効なのがコア・サテライト戦略です。
これは、資産の大部分を安定的な投資信託で運用し、余裕資金の一部で個別株や攻めの投資信託を運用する手法です。
これにより、確実な資産形成を維持しながら、投資の楽しみや高リターンを追求できます。
コアの部分には、前述のS&P500やオルカンを据えます。
ここが計画通りに運用されていれば、サテライトの部分で万が一損失が出ても、人生の設計図が狂うことはありません。
サテライトとしては、ファングプラス(FANG+)のような高成長銘柄を集めた投資信託や、将来性が期待できる米国の個別銘柄などが候補に挙がります。
特に、テクノロジーを牽引する企業の成長を取り込むことで、資産の伸びを加速させる可能性があります。
- コア(Core)資産の70〜90%程度。インデックス投資で着実に守る
- サテライト(Satellite)資産の10〜30%程度。個別株やアクティブ運用で攻める
実際に、エヌビディア(NVIDIA)やブロードコム(Broadcom)といった世界のトップ企業は、最高値を更新し続けている局面から投資しても、短期間で資産を倍増させるパワーを持っています。
もちろんリスクは高いですが、確固たるコアがあるからこそ、こうした攻めの投資も冷静に行えるようになります。
資産を守りながら増やすという、二段構えの構図を作ることがプロの視点です。
個別株投資の魅力とリスク管理のポイント

個別株投資には、インデックス投資にはない「夢」があります。
10倍に化けるテンバガー(Tenbagger)を発掘する喜びは、投資の醍醐味の一つと言えるでしょう。
しかし、個別株はインデックス全体よりも価格変動が激しく、暴落時の下落率も大きくなります。
そのため、サテライト運用の範囲内であっても、徹底したリスク管理と自分なりの判断基準を持つことが不可欠です。
ニュースや経済指標に関心を持ち、企業の成長性を追うことは、良質な学びにも繋がります。
最終的な結論として、新NISAの活用法に唯一の正解はありませんが、コア・サテライト戦略は多くの人にとって納得感の高い選択肢となります。
まずは計画的な積み立てで基礎を固め、溢れた余剰資金で自分の興味がある分野に投資する。
このステップを踏むことで、心理的な安定と資産成長の喜びを両立させることができます。
投資は単にお金を増やす手段ではなく、未来の不安を安心に変え、人生の選択肢を広げるためのツールです。
- 1インデックス投資を自動設定して「忘れる」時間を作る
- 2余剰資金の範囲内で最新の経済ニュースを投資に活かす
- 3定期的にシミュレーションを更新し、軌道修正を行う
資産運用は一生続く旅のようなものです。
市場の荒波を乗り越えるための羅針盤として、今回解説した戦略を役立ててください。
自分自身のライフスタイルや性格に合った、無理のない継続可能な運用スタイルを見つけ出すことが、最終的に最も大きな果実を手にすることに繋がります。
