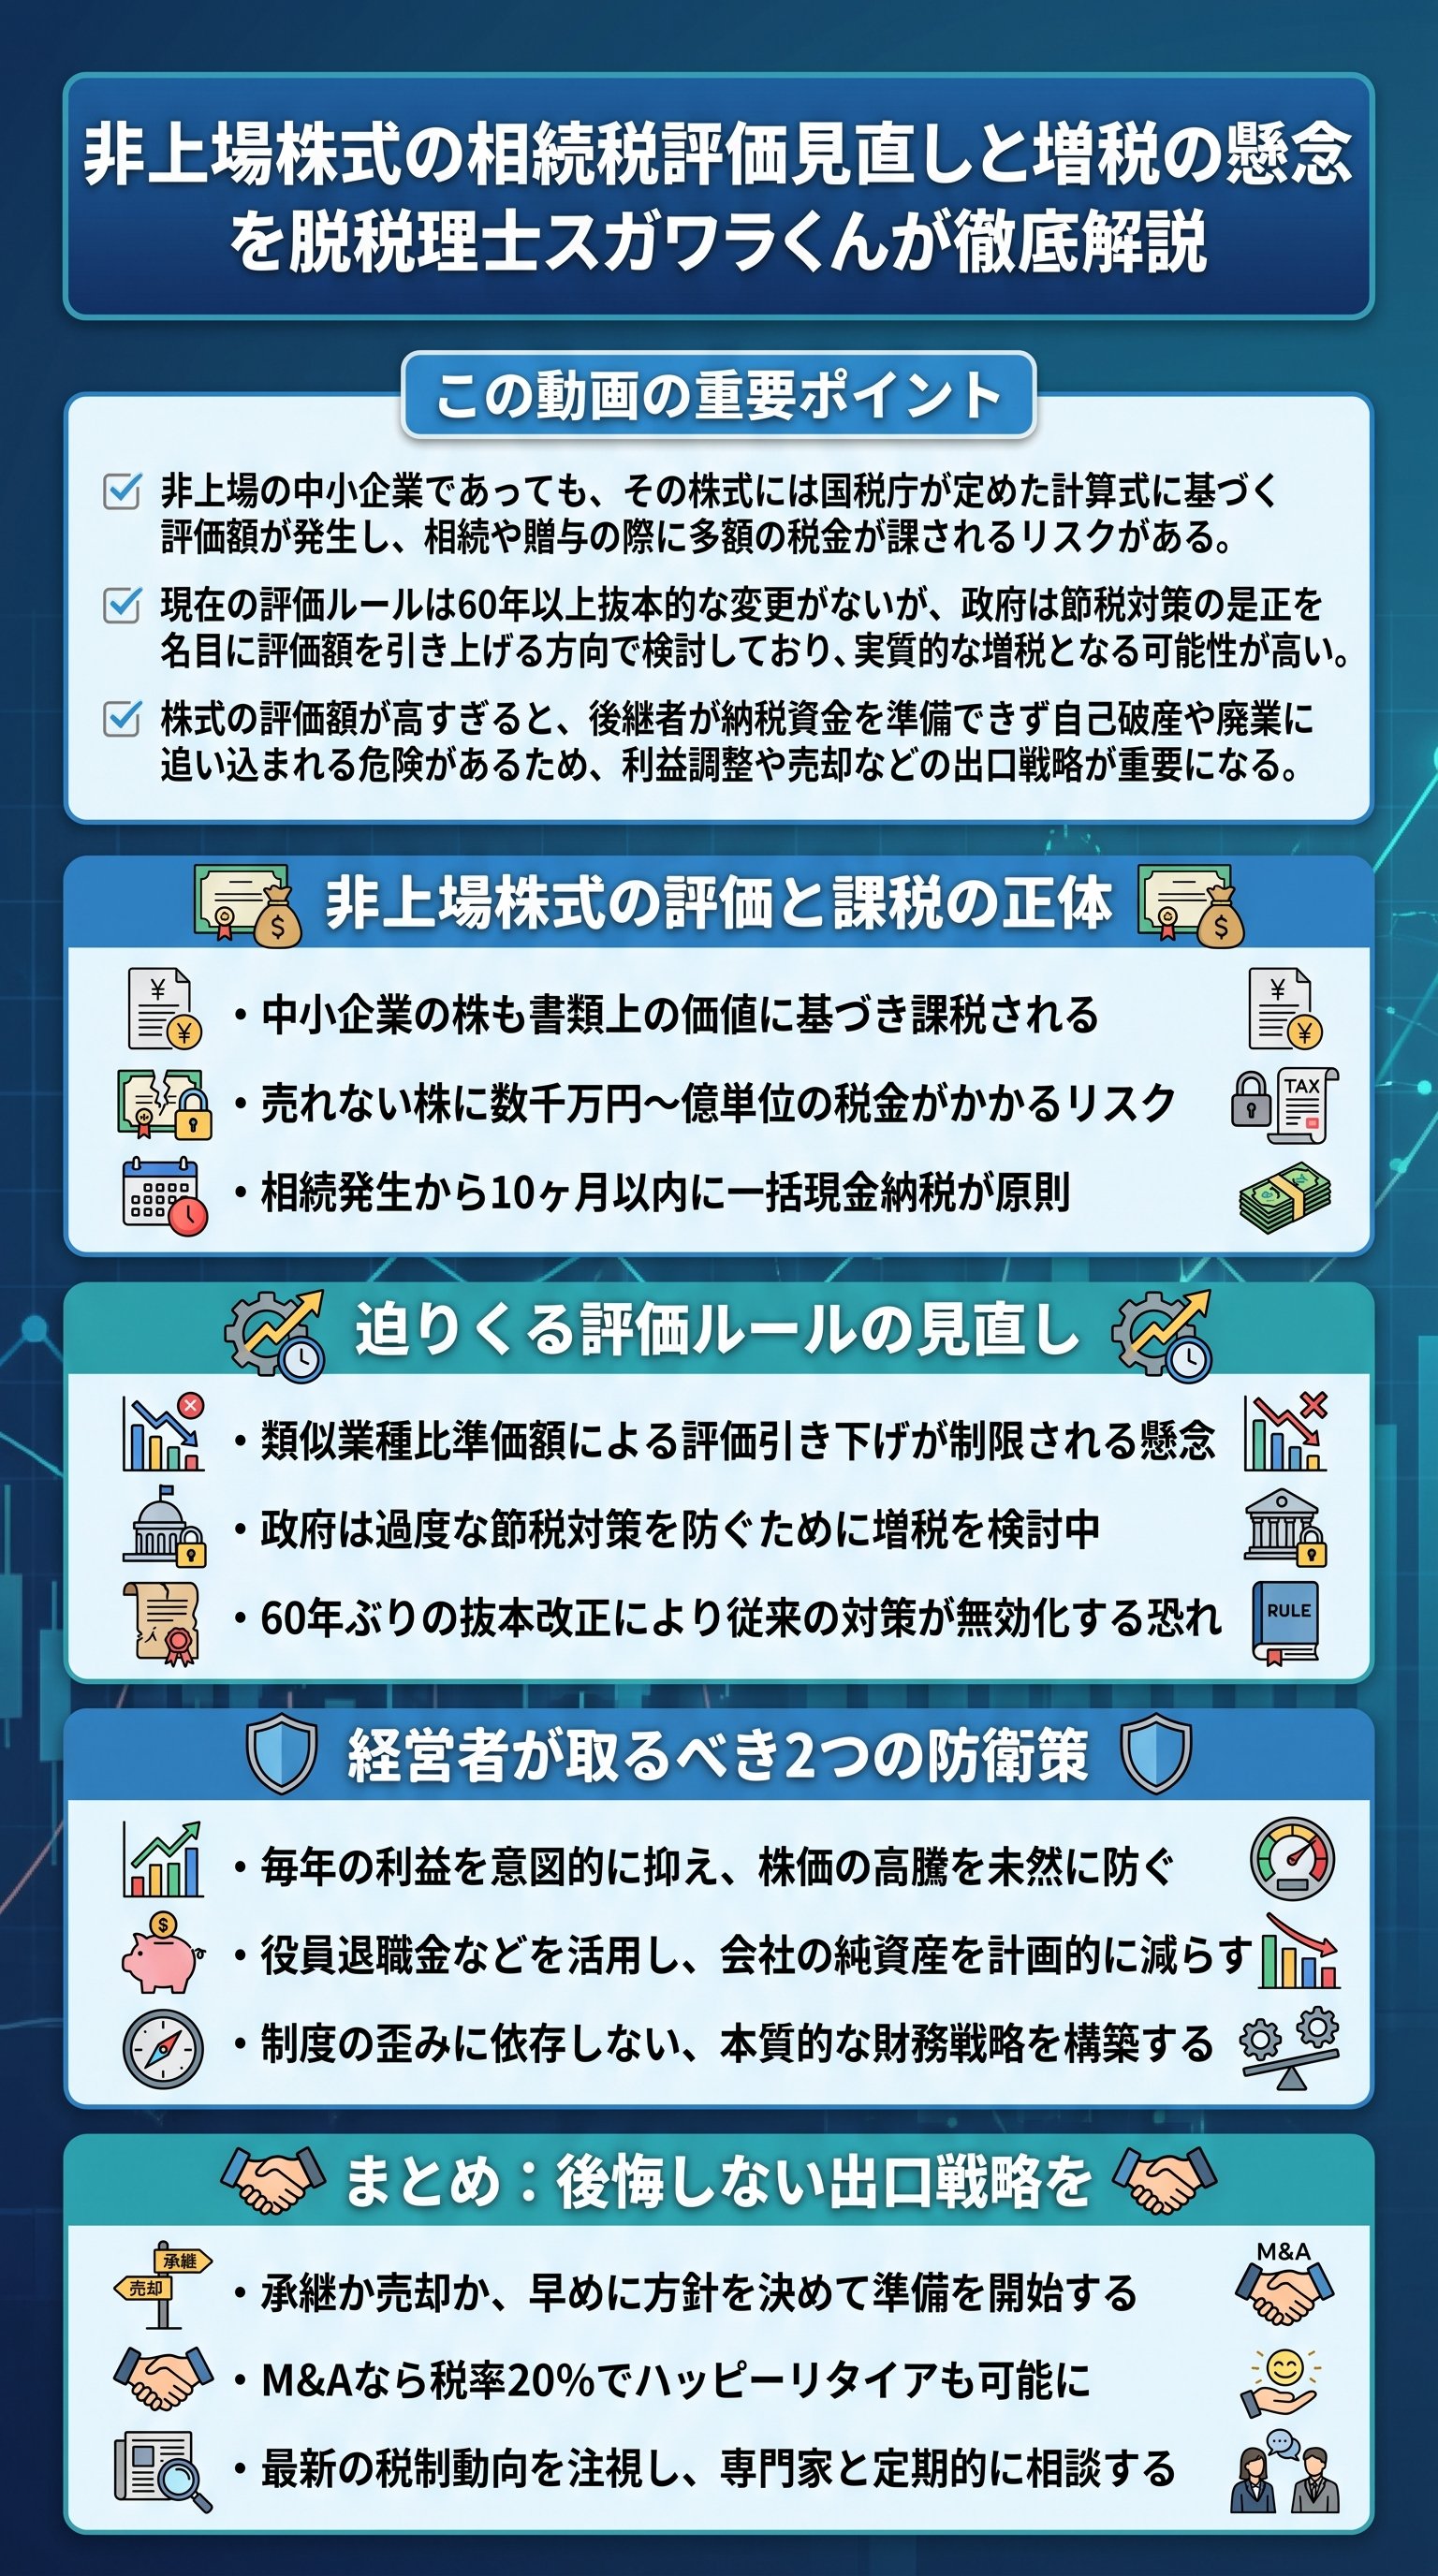
中小企業の株式に潜む相続税のリスクと評価の現状
日本の企業の99.7%を占める中小企業において、その多くは株式を公開していない非上場株式の状態にあります。
上場企業のように市場価格が存在しないため、一見すると価値がないように思われがちですが、税務上は厳格な計算式に基づいて「時価」が算出されます。
菅原由一(Yuichi Sugawara)氏によれば、たとえ売却する予定がない自社株であっても、会社の業績や資産状況によっては驚くほどの評価額がつき、それが相続発生時に巨額のキャッシュアウトを強いる原因となります。
現在の税制では、この評価額を算出するために主に2つの手法が用いられています。
一つは「類似業種比準価額」、もう一つは「純資産価額」です。
現状のルールでは、一定規模以上の会社であれば類似業種比準価額を採用でき、これが純資産価額に比べて大幅に評価額を下げられる傾向にあります。
しかし、この制度の歪みを利用した過度な節税策が政府に問題視されており、現在、抜本的なルールの見直しが検討されているのです。
- 非上場株式は現金化が困難であるにもかかわらず、課税対象となる
- 業績が良いほど株価が上がり、相続時の負担が増大する
- 60年以上変わっていない評価ルールが今、変わろうとしている
2つの主要な評価方法と「格差」の実態
自社株の評価を理解する上で避けて通れないのが、類似業種比準価額方式と純資産価額方式の比較です。
類似業種比準価額は、同業種の上場企業の株価をベースに計算されるため、一般的に評価が低く抑えられる傾向があります。
一方、純資産価額は、会社が今解散したと仮定した場合の資産価値を基準とするため、評価が高くなりやすいのが特徴です。
現在の制度では、類似業種比準価額が純資産価額の4分の1程度になるケースも珍しくありません。
| 評価方式 | 特徴 | 評価額の傾向 |
|---|---|---|
| 類似業種比準価額 | 上場企業の株価を指標にする | 比較的低くなる傾向 |
| 純資産価額 | 会社の正味財産をベースにする | 高くなりやすい |
政府はこの「類似業種比準価額」へのメスを入れることで、評価額を実態に合わせようとしています。
しかし、中小企業の経営者にとっては、これは事実上の増税を意味します。
これまで綿密に立ててきた事業承継計画が、ルール変更一つで根底から覆される可能性があるのです。
特に、自社ビルや多額の内部留保を持つ企業は、その影響をダイレクトに受けることになります。
現金化できない資産に襲いかかる55%の税率
中小企業の経営において最も深刻なのは、株価は高く評価されるのに、その株式には換金性がないという点です。
上場株なら売却して納税資金を作れますが、非上場株を買ってくれる第三者は容易に見つかりません。
相続が発生した場合、後継者は相続税の最高税率55%を、相続から10ヶ月以内に「一括現金」で納める必要があります。
手元に現金がないにもかかわらず、紙の上の評価だけで数億、数十億の納税を迫られる地獄が実際に起こり得るのです。
- 1相続が発生し、親族が事業を引き継ぐ意思の有無にかかわらず株式を相続する
- 2税務署が定めた計算式で多額の評価額が決定する
- 310ヶ月以内に一括での現金納税を求められる
- 4納税資金が用意できず、親族が自己破産や相続放棄を選択する
菅原氏は、この現状を「現場を知らない人間がルールを作っている」と批判します。
時価というものは、買い手がいて初めて成立するものです。
買い手がいない株式に、計算上の高い価値をつけて課税する仕組み自体が、中小企業の存続を危うくしています。
事業を承継した段階で課税するのではなく、株式を実際に売却して現金を手にしたタイミングで課税すべきだというのが実務現場の切実な声です。
生き残るための出口戦略とM&Aの活性化
増税が避けられない未来において、経営者が取るべき対策は限られています。
一つは、菅原氏自身も実践している利益の徹底的な抑制です。
毎年の利益をあえて抑えることで、自社株の評価額が跳ね上がるのを未然に防ぎます。
これにより、将来社員や親族に会社を譲る際、税金の壁に阻まれることなくスムーズな承継が可能になります。
ただし、これは会社の成長スピードを意図的に落とすという側面もあり、経営者としては葛藤が生じる選択です。
もう一つの選択肢として注目されているのが、M&A(エムアンドエー / Mergers and Acquisitions)による会社売却です。
相続や贈与の場合、最高税率は55%に達しますが、株式を第三者に売却した際の譲渡所得に対する税率は一律約20%です。
評価ルールが厳しくなり、親族への承継コストが上がれば上がるほど、「相続させるより売却してリタイアする」という選択をする経営者が増えるでしょう。
皮肉にも、税制改正がM&A市場を活性化させる皮切りになる可能性があります。
- 利益を計画的に圧縮し、退職金などで純資産を減らす対策
- 事業承継税制の特例を活用する(ただし要件が厳格)
- 第三者への売却(M&A)によるハッピーリタイアの検討
日本経済の未来を左右するルールの行方
中小企業は雇用の受け皿であり、日本の技術やサービスの根幹を支えています。
しかし、国の方針としては、生産性の低い中小企業の淘汰を促し、より競争力の高い企業へ人材を流動化させたいという意図も見え隠れします。
今回の評価ルールの見直しは、単なる税収確保の問題ではなく、「中小企業をどう存続させるか」という国の姿勢を問うものです。
ルールの変更は突然やってきます。
その時に「知らなかった」では済まされないのが税務の世界です。
経営者は常に最新の動向を注視し、制度が変わっても揺らがない強固な財務体質と、柔軟な出口戦略を持っておく必要があります。
菅原由一氏は、このような現場の矛盾を訴え続けるとともに、経営者が損をしないための知恵を発信し続けています。
