資産配分の再定義と暴落に備えるリスク管理術
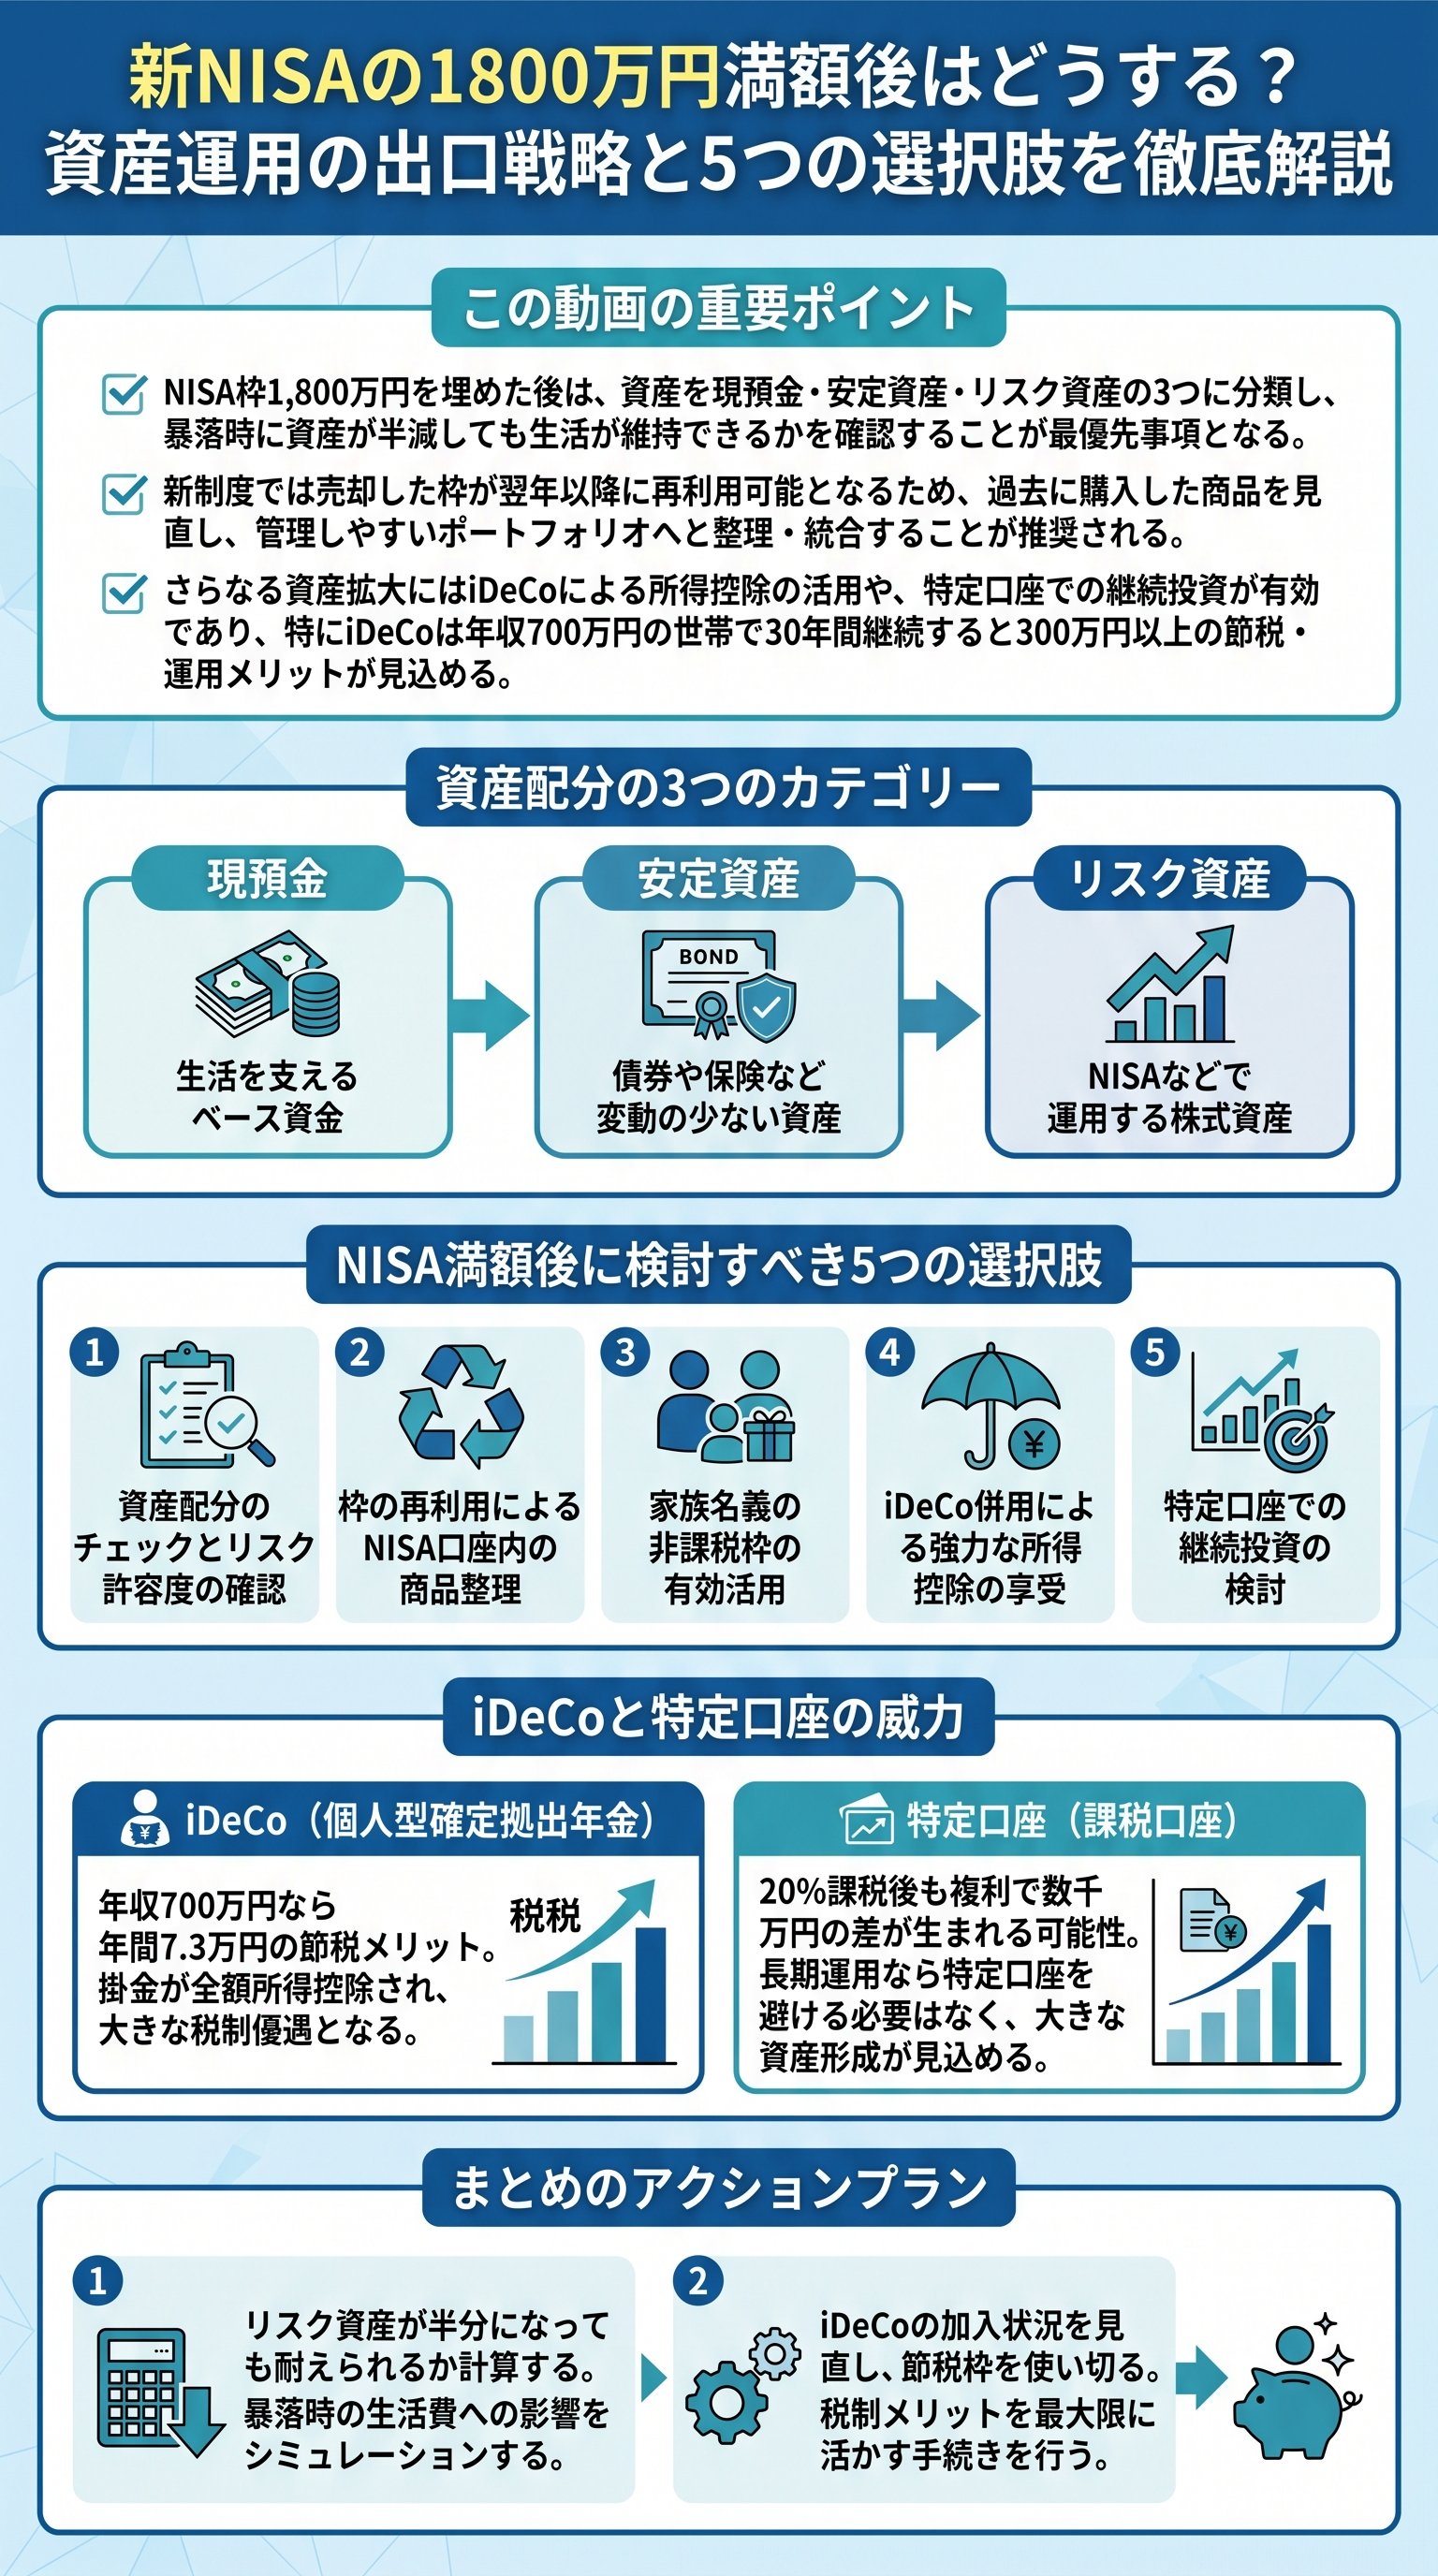
NISAの非課税投資枠である1,800万円という大きな山を登りきった後、投資家が最初に向き合うべきは、現在の資産ポートフォリオの健全性です。
投資額が増えれば増えるほど、市場の変動が実生活に与える心理的・経済的インパクトは大きくなります。
まずは自分の資産を「現預金」「安定資産」「リスク資産」の3カテゴリーに分類して整理しましょう。
リスク資産とは、株価指数に連動する投資信託など、市場環境によって価値が上下する資産を指します。
重要な判断基準は、このリスク資産が明日から半分になったとしても、今の生活を維持できるかという視点です。
地政学的リスクや経済危機は予期せぬタイミングで訪れるため、守りの資産を確保しておくことが長期運用の大前提となります。
安定資産の選択肢としては、米ドル建て債券や一時払いの保険などが挙げられます。
特に保険商品には「契約者代理制度」が備わっていることが多く、これは将来の認知症対策としても極めて有効な手段です。
ネット証券での運用はID・パスワード管理が難しくなるリスクがありますが、保険であれば家族が手続きを代行できるため、出口戦略の一環として検討する価値があります。
- 現預金:生活防衛資金として確保する現金
- 安定資産:債券や固定金利型保険など、変動の少ない資産
- リスク資産:NISAで運用する株式型投資信託など、成長を狙う資産
新制度の強みを活かしたNISA口座内の商品整理
1,800万円の枠を埋めるまでには最短でも5年、多くの方は10年以上を要します。
その過程で多くの新商品が登場し、気づけばNISA口座の中に似たような投資信託が散乱しているケースは少なくありません。
管理が煩雑になると、自分の本当のリスク露出度が把握できなくなり、出口戦略の足かせとなります。
2024年からの新制度では、商品を売却すると翌年以降にその非課税枠が再利用可能になるという画期的な仕組みが導入されました。
これにより、過去に購入した手数料の高い商品や、重複している銘柄を一度整理し、管理しやすい優良銘柄へ集約することが容易になりました。
これは旧制度では不可能だった、新NISAならではのメンテナンス手法です。
| 項目 | 旧NISA | 新NISA |
|---|---|---|
| 枠の再利用 | 不可(売却したら終わり) | 可能(翌年以降に枠が復活) |
| 保有銘柄の整理 | 困難 | 容易に集約・最適化が可能 |
| 運用の自由度 | 限定的 | ライフステージに合わせて柔軟に変更可能 |
家族枠の活用と贈与税リスクへの実務的視点
自身の1,800万円を使い切った後の次なる一手は、配偶者や子供、あるいは親といった「家族の非課税枠」の活用です。
世帯全体で非課税メリットを享受できれば、資産形成のスピードは飛躍的に向上します。
しかし、ここには法的な落とし穴が潜んでいるため、慎重な対応が求められます。
特に注意すべきは贈与税です。
夫婦間であっても、多額の現金を移動させて運用を代行すれば贈与とみなされる可能性があります。
また、離婚時の財産分与における名義の問題など、人間関係の不確実性もリスクとして考慮しなければなりません。
無理に家族へ投資を強いるのではなく、本人の同意と理解を得た上で行うのが大原則です。
- 1家族の投資に対する理解度を確認する
- 2贈与税の基礎控除額(年間110万円)の範囲内での資金移動を意識する
- 3運用目的(老後資金なのか子供の学資なのか)を共有する
iDeCoによる所得控除と特定口座の複利活用

NISAと並んで強力な武器となるのがiDeCoです。
運用益の非課税に加え、拠出金が全額所得控除になるため、現役世代にとっては非常に高い節税効果を発揮します。
年収700万円の人が月2万円を積み立てる場合、所得税と住民税を合わせて年間約7万3,000円の負担軽減になります。
これは投資効率に換算すると、拠出時点で約30%の利益が確定しているのと同義です。
さらに、NISAとiDeCoをフル活用しても余剰資金がある場合は、特定口座での運用を躊躇すべきではありません。
20%の課税はありますが、それは利益が出ている証拠です。
特定口座で月10万円を年利5%で20年間継続投資した場合、NISA単体運用と比較して約2,648万円もの資産差が生まれるというシミュレーション結果もあります。
複利の恩恵を最大限に受けるには、課税を恐れず市場に資金を置き続けることが重要です。
長期運用を成功に導く出口戦略と認知症対策
資産運用のゴールは「増やすこと」ではなく、幸せに「使うこと」にあります。
1,800万円を達成した後は、いかにしてその資産を守りながら、ライフステージに合わせて取り崩していくかというフェーズに移行します。
ここで見落とされがちなのが、高齢期の判断能力低下への備えです。
認知症などにより銀行口座や証券口座が凍結されるリスクを避けるために、安定資産の一部を契約者代理制度のある保険へシフトしたり、家族信託を検討したりする「守りの戦略」が重要になります。
資産を最大化することだけが正解ではなく、自分が望む形でお金を使える状態を維持することこそが、真の資産運用の成功と言えるでしょう。
| 運用手法 | メリット | 注意点 |
|---|---|---|
| NISA | 利益が完全非課税、流動性も高い | 1,800万円の枠に上限がある |
| iDeCo | 所得控除による強力な節税メリット | 60歳まで原則引き出し不可 |
| 特定口座 | 投資枠に制限がなく無限に運用可能 | 利益に対して約20%の課税 |
