
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
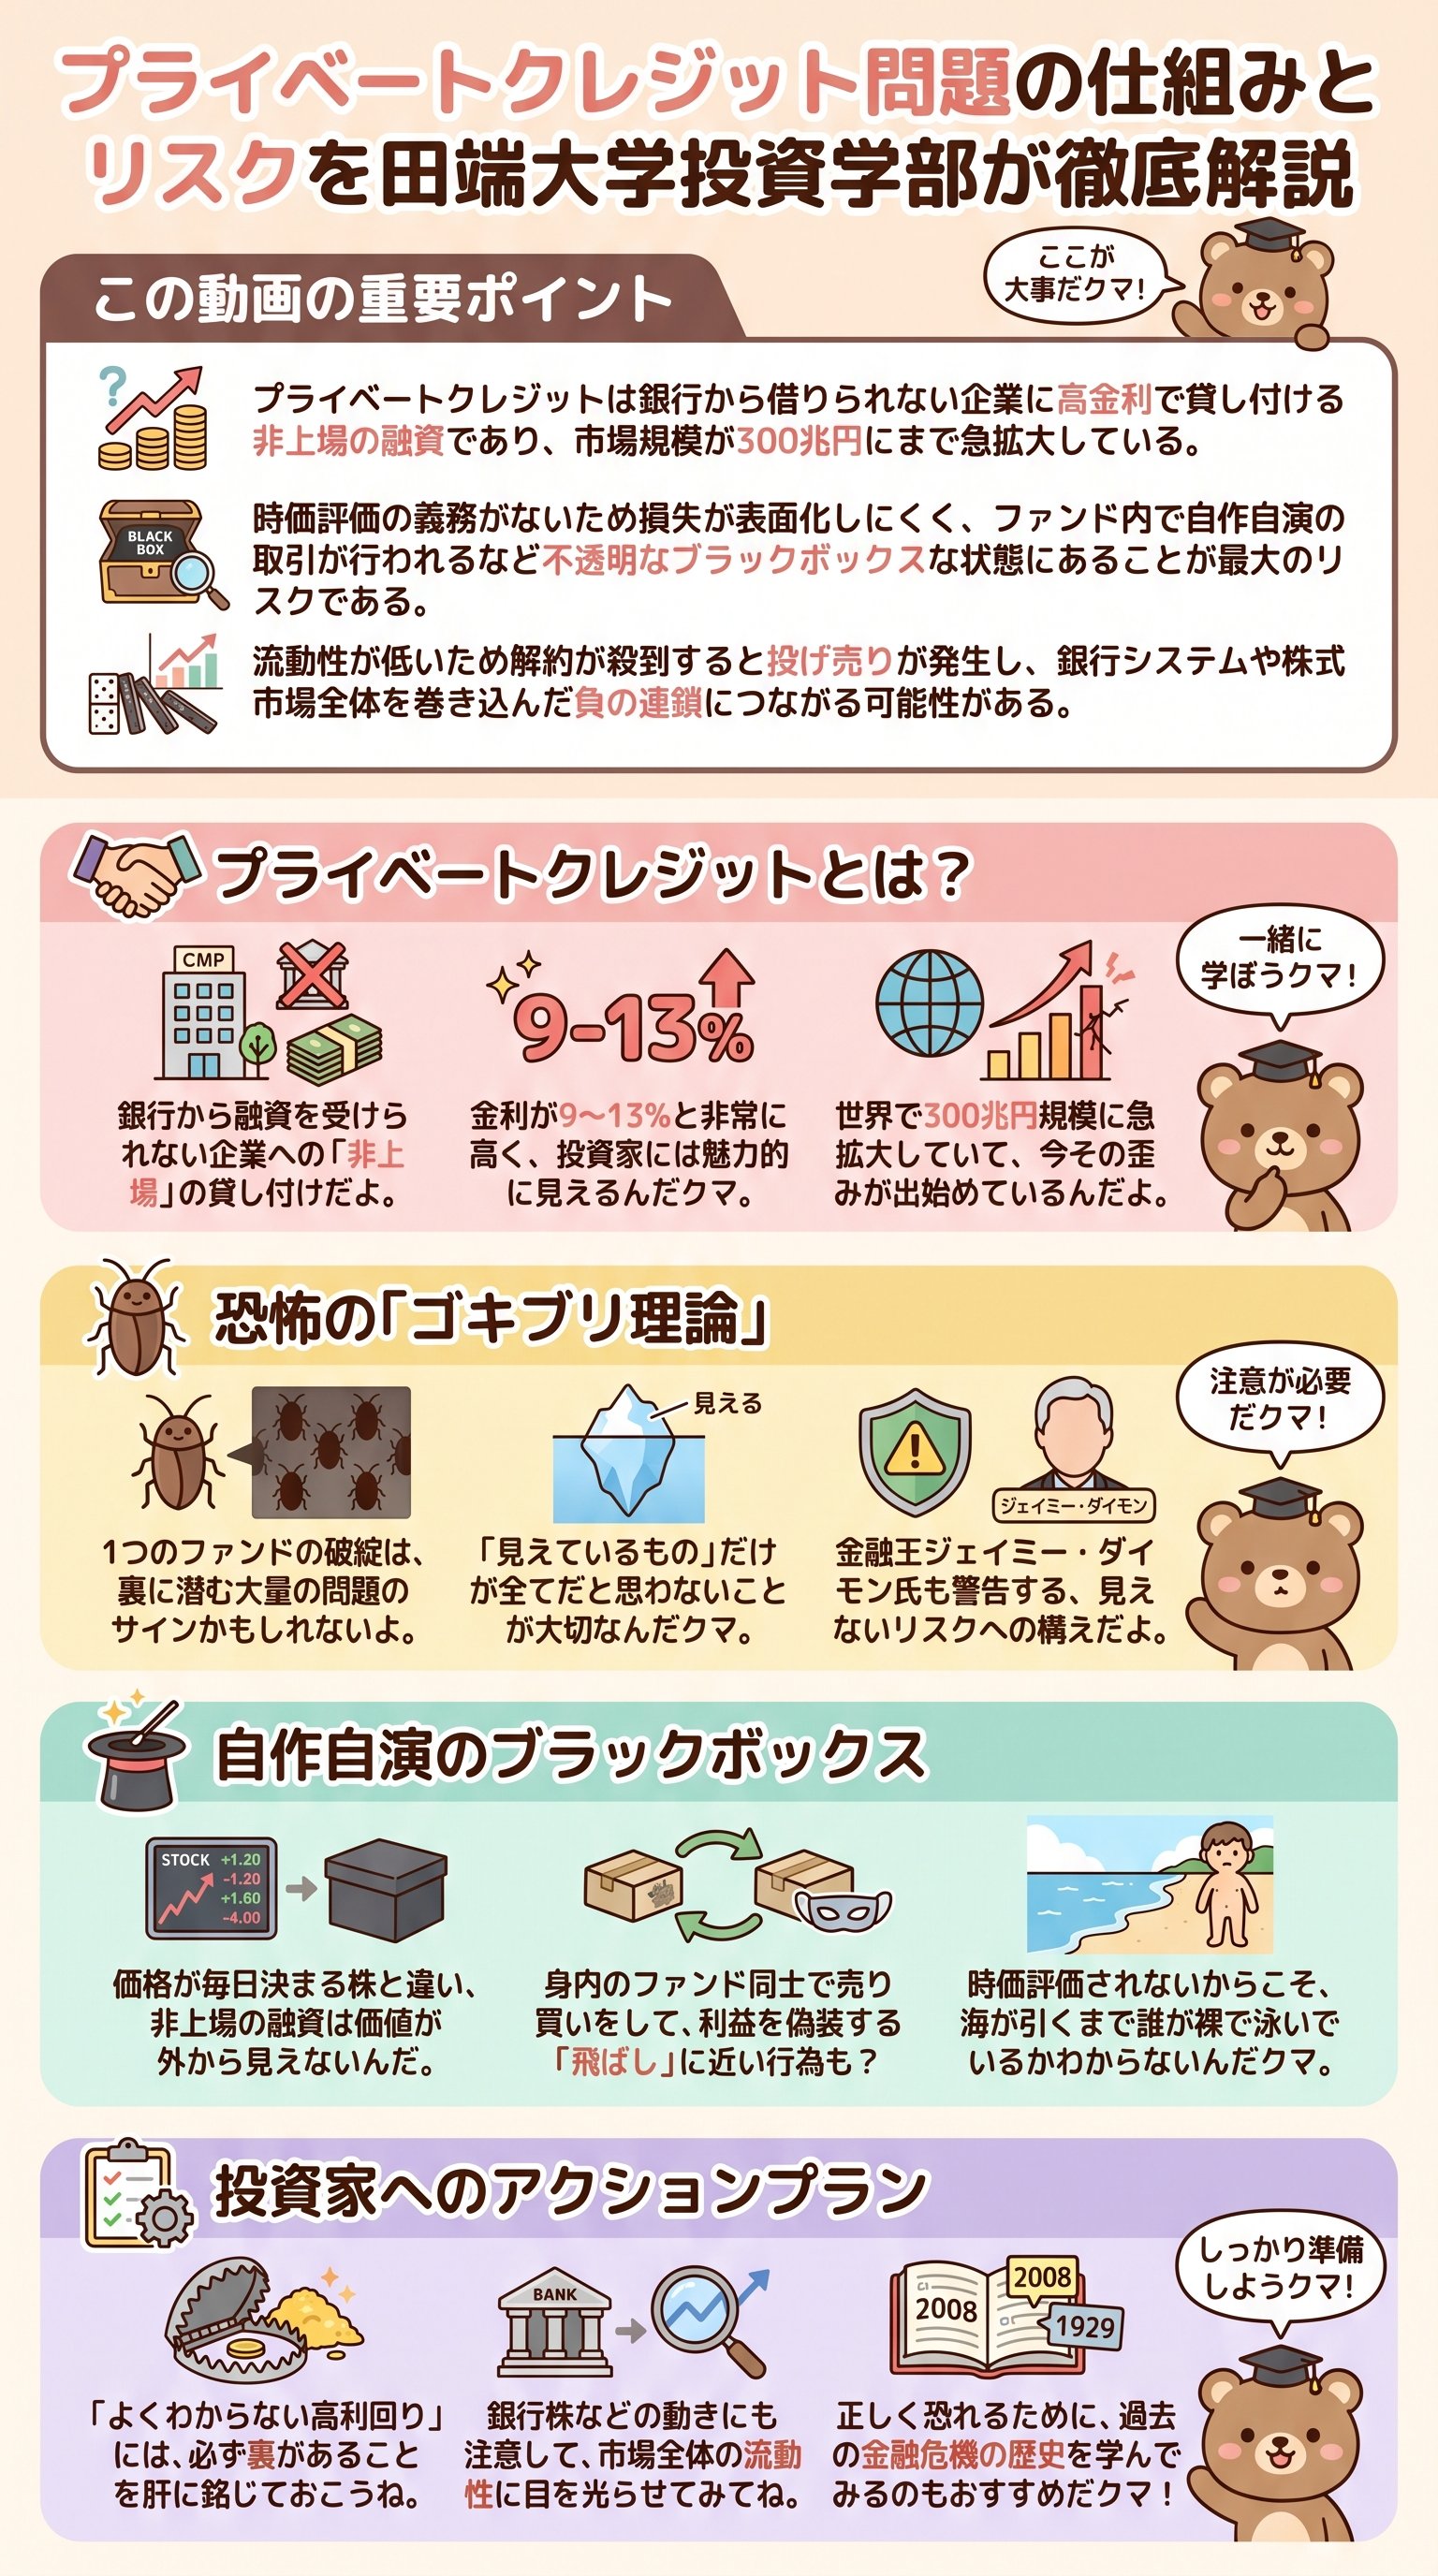
そもそもプライベートクレジットって何だろう?
今日は、最近金融の世界でひたひたと足音が聞こえてきているプライベートクレジット問題について、一緒に学んでいこうね。
「プライベート」で「クレジット」なんて聞くと、なんだか個人のクレジットカードの話みたいに聞こえるけれど、実はもっと大きなお金のお話なんだクマ。
簡単に言うと、これは銀行からお金を借りられない企業に対して、投資ファンドなどが直接お金を貸す仕組みのことだよ。
普通、会社が大きなお金を借りるときは銀行に行くよね。
負債を抱えた企業や、成長スピードが速すぎて銀行の審査が追いつかない企業など、理由はさまざま。
でも銀行は預金者から預かった大切なお金を守るために、審査がとっても厳しいんだ。
だから、銀行から「今は貸せません」と言われてしまった企業が、高い金利を払ってでもお金を借りる場所、それがプライベートクレジットというわけなんだよ。
昔の日本で言えば「ノンバンク」に近い存在だね。
今は世界中でこの市場が300兆円を超える規模にまで膨れ上がっていて、それが破綻し始めているんじゃないかと心配されているんだクマよ。
プライベートクレジットは、銀行の厳しい審査を通らない企業にとっての「駆け込み寺」のような役割を果たしているんだよ。
- 1銀行審査が厳しい、金利は低い。
- 2パブリック債券上場していて誰でも売買できる、価格が透明。
- 3プライベートクレジット非上場の相対取引、金利は高いが不透明。
このように整理してみると、少しずつ姿が見えてくるよね。
一見すると、高い利回りがもらえる素晴らしい投資先に見えるかもしれないけれど、そこには「見えない」からこその怖さが隠れているんだよ。
ゴキブリ理論が教える見えない恐怖
ここで、アメリカの大きな銀行のトップであるジェイミー・ダイモン(Jamie Dimon)氏が語ったゴキブリ理論という言葉を紹介するね。
ちょっと嫌な名前だけれど、金融の世界ではとっても大切な教えなんだクマ。
「キッチンでゴキブリを1匹見つけたら、それは1匹だけだと思うかい?いや、裏には100匹、1000匹いると思わなければいけない」というお話だよ。
今、プライベートクレジットの世界では、いくつかのファンドが破綻したり、解約を制限したりし始めているんだ。
「あ、1匹見つかったな」という状態だね。
負債を抱えた企業が金利の上昇に耐えられなくなっているんだ。
でも、これが見えている1件だけで終わるのか、それとも氷山の一角で、裏にはもっとたくさんの問題が隠れているのかが誰にもわからないのが、今の状況なんだよ。
見えない場所で問題が腐敗していくのが、プライベート市場の宿命なんだクマ。
かつてのサブプライム問題のときもそうだったけれど、大きな爆発が起こる前には必ずこうした小さなサインが現れるものだよ。
「自分だけは大丈夫」と思わずに、全体を疑ってかかる姿勢が、大切な資産を守る第一歩になるんだね。
小さな不調が見えたときは、背後に巨大なリスクが隠れている可能性があることを忘れないでね。
ブラックボックス化する自作自演の仕組み
プライベートクレジットの最大の問題点は、時価評価がされないことなんだよ。
普通の株や債券は、毎日「今はいくらです」という値段がマーケットで決まるよね。
これをマーク・トゥ・マーケット、あるいは値洗いと呼ぶんだ。
でもプライベートクレジットは「非上場」だから、価格がオープンにならないんだクマ。
つまり、貸したお金が返ってこなくなりそうでも、ファンド側が「まだ大丈夫です」と言い張れば、帳簿上は100点のままにしておけるんだよ。
これは投資家からすると、中身が腐っているかどうかが外から全く見えないブラックボックスに入っているのと同じことなんだね。
さらに驚くべきことに、最近は自作自演のような取引も増えているらしいんだよ。
たとえば、あるファンドが持っている企業を、仲間の別のファンドに売る。
そのときの買収資金を、自分たちの仲間のプライベートクレジットから貸し出す。
こうして、身内だけでお金をぐるぐる回して、見かけ上の利益を膨らませていくんだクマよ。
透明性がない場所では、モラルハザード(倫理観の欠如)が起きやすくなるんだ。
| 比較項目 | 上場債券 | プライベートクレジット |
|---|---|---|
| 価格の透明性 | 高い(毎日決まる) | 低い(決まらない) |
| 監視の目 | 投資家全員 | 当事者のみ |
| 流動性 | すぐに売れる | なかなか売れない |
| 金利(利回り) | 低め〜中程度 | 高め(9〜13%程度) |
このように比較すると、高い金利をもらう代わりにとんでもないリスクを背負っていることがわかるよね。
綺麗な水だと思って飲んでいたら、実はフィルターを通しただけの汚水だった、なんてことが起きかねないのがこの世界なんだよ。
私たちの投資にどう影響するのか
「自分はそんな怪しいファンドに投資していないから大丈夫」と思うかもしれないけれど、実はそうとも言い切れないんだクマ。
なぜなら、日本の大きな銀行であるメガバンクなども、間接的にこうしたファンドにお金を貸している可能性があるからだよ。
銀行は自分たちで直接危ない企業に貸すのはやめたけれど、ブラックロック(BlackRock)やKKRのような一流のファンドという「箱」を通して、結局はお金を流し込んでいるんだね。
もしプライベートクレジット市場が崩壊すれば、それは銀行の損失になり、ひいては株式市場全体の暴落を引き起こすドミノ倒しのきっかけになるかもしれないんだ。
流動性リスクは伝染病のように横に広がっていくんだよ。
誰かが「やばい!お金を返して!」と叫び始めると、みんなが我先にと出口に殺到する。
これを取り付け騒ぎと言うんだクマ。
プライベートクレジットはすぐにお金に戻せない資産だから、一度パニックが起きると止めるのがとっても難しいんだね。
市場の「見えない海」で何が起きているかを知り、大きな波に飲み込まれないように準備しよう。
- SaaS企業の価値がAIの登場で変わるかもしれない。
- ライフタイムバリューを過信した過剰な融資が限界を迎えている。
- 流動性が低い資産ほど、パニック時の価格下落は激しくなる。
こうした背景を頭に入れておくだけでも、ニュースの見え方が変わってくるはずだよ。
嵐に備えるための賢い向き合い方
最後に、僕たち初心者の大人がどう向き合えばいいかをお話しするね。
一番大切なのは、「よくわからないものには手を出さない」というシンプルな原則だよ。
「予定利回り12%で安心です」なんていう言葉の裏には、必ず理由があるんだクマ。
投資の世界では、経験が何よりも大切だね。
リーマンショックやバブル崩壊を経験してきた人たちは、今の状況を見て「あ、これ前にも見たことがあるドラマの再放送だな」と感じているんだよ。
名前や登場人物は変わっても、人間の強欲さが引き起こす問題の構造は、いつだって同じなんだね。
今すぐ全てを売る必要はないけれど、自分の持っている資産がどこにつながっているか、少しだけ調べてみようね。
映画『マネー・ショート華麗なる大逆転(The Big Short)』を見ると、金融崩壊がどうやって起きるのかがよくわかるから、勉強におすすめだよ。
今はイラン情勢など、世界中でいろんな火種があるけれど、それらと重なるようにこの金融の問題が起きていることに注目してみてね。
嵐が来る前に窓を閉めるように、自分の資産も「正しく恐れて」守っていくことが大切なんだクマ!
自分を救えるのは、自分自身の知識と冷静な判断だけだよ。
これからも一緒に一歩ずつ、賢い投資家を目指して頑張っていこうね!
応援しているよ!
