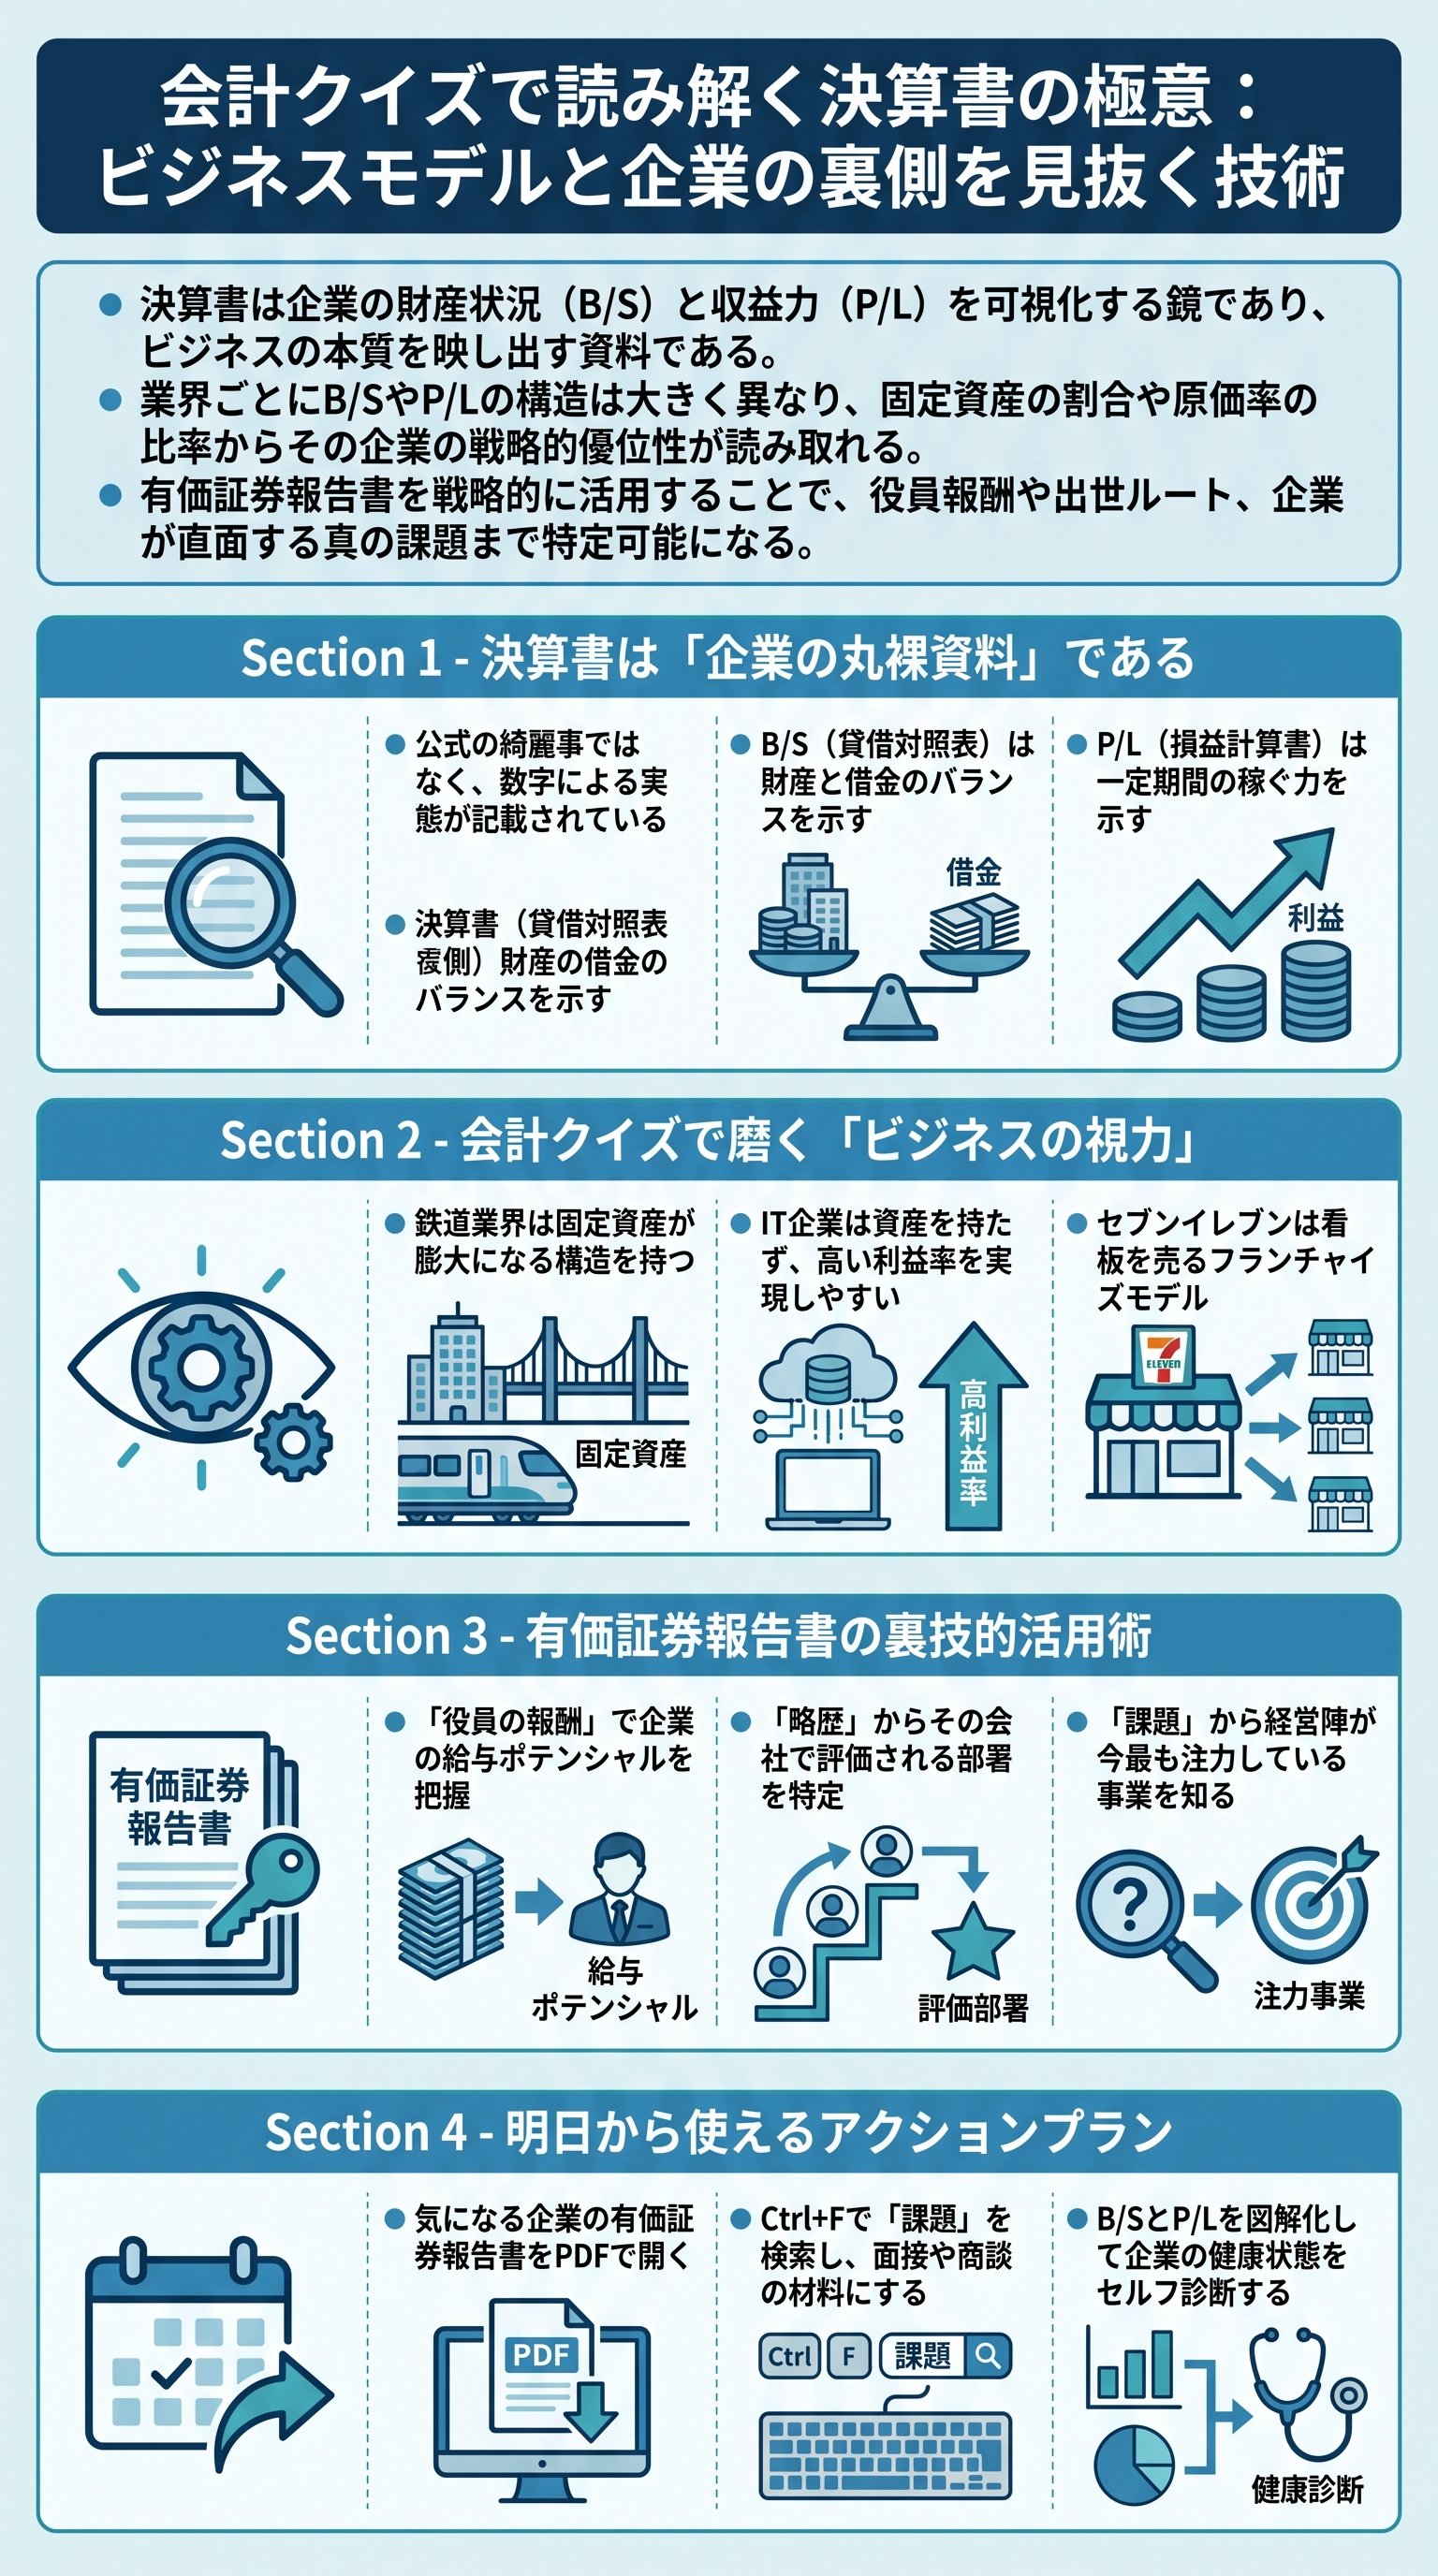
決算書は企業の「嘘」を暴く残酷な鏡である
多くのビジネスパーソンは、決算書を「退屈な数字の羅列」だと見なしている。
しかし、それは大きな間違いである。
決算書とは、企業の虚飾を剥ぎ取り、その真実を白日の下に晒す「究極の告白書」に他ならない。
広報がどれほど華やかな言葉で着飾ろうとも、数字は嘘をつかないのである。
「当社は未来を創造するリーディングカンパニーである」
公式ホームページに並ぶ耳障りの良い言葉も、決算書というフィルターを通せば一瞬で無効化される。
実は、20年前の過去の遺産で食いつないでいるだけかもしれない。
あるいは、無謀な投資によって倒産の淵に立たされている可能性すらある。
プロの視点を持てば、企業の「本音」と「建前」の乖離を冷徹に見抜くことができるのだ。
決算書は主に4つの書類で構成されるが、まずは2つだけを徹底的に理解すればいい。
それは、財産状況を示す「貸借対照表(B/S)」と、収益力を示す「損益計算書(P/L)」である。
この2つを読み解く力さえあれば、企業の骨組みを透視することが可能になる。
| 項目 | 貸借対照表 | 損益計算書 |
|---|---|---|
| 意味 | 財産・借金の残高 | 一定期間の稼ぎ |
| 個人で例えると | 貯金額・ローン残高 | 年収・生活費 |
| 英語名 | Balance Sheet | Profit and Loss |
つまり、B/Sは「これまでに蓄積した体力」であり、P/Lは「今現在の瞬発力」である。
片方だけを見ていては、その企業の真の価値は決して分からない。
重厚な語り口で言えば、決算書とは企業の「過去」と「現在」を結ぶ唯一の座標軸なのである。
これを知ることは、投資や転職、ひいてはビジネスの全局面において、圧倒的な優位性を確保することを意味する。
貸借対照表が映し出す「財産の正体」
B/S、すなわち貸借対照表は、その会社が「どれほどの財産を、どう集めて持っているか」を示す。
右側に「資金の調達源泉」を置き、左側に「資金の運用形態」を配置する。
この左右の合計が必ず一致するから、バランスシートと呼ばれるのである。
だが、重要なのは合計額ではない。
その内訳の「バランス」こそが情報の宝庫である。
特に注目すべきは、資産の中に潜む「流動資産」と「固定資産」の比率だ。
流動資産は、現金や在庫といった「すぐに換金できるもの」を指す。
対して固定資産は、建物や設備、車両といった「すぐには金に換えられないもの」である。
この比率を眺めるだけで、その企業が属する業界の性質が手に取るようにわかるのだ。
例えば、鉄道業界の代表格であるJR東日本のB/Sを見てみるがいい。
そこには、膨大な固定資産が積み上がっているはずである。
線路、駅舎、車両――。
これらは莫大な投資を必要とするが、一朝一夕に現金化することはできない。
つまり、鉄道業とは「巨大なインフラを抱え、それを長期で回収する装置産業」であることが数字から証明される。
一方で、IT業界の寵児であるメルカリのB/Sは、これとは対極にある。
彼らは自ら商品を仕入れず、巨大な倉庫も持たない。
プラットフォームという「場」を提供するビジネスゆえに、固定資産を極限まで削ぎ落としている。
同じ中古品を扱うブックオフと比較すれば、その資産構造の軽やかさは一目瞭然である。
実体を持たないデジタル空間こそが、彼らの最強の武器なのである。
- 流動資産1年以内に現金化できる資産。企業の「支払能力」に直結する。
- 固定資産長期保有する資産。生産能力の源泉だが、維持コストも高い。
- 負債他者から借りた金。利息という名の「時間コスト」が常に発生する。
- 純資産誰にも返す必要のない、真の自己資本。
結局のところ、B/Sを読み解くとは、企業の「生存戦略」をプロファイリングする行為に他ならない。
どの程度の借金を背負い、どの程度の設備を抱え、どの程度の現金を温存しているか。
その意志決定の跡こそが、B/Sに刻まれた企業の指紋なのである。
数字の不均衡の中にこそ、その企業の「勝ち筋」が隠されていることを忘れてはならない。
損益計算書に隠された「稼ぎの構造」
次に、損益計算書へと視点を移そう。
これは、ある一定期間において、企業が「いくら売り上げ、いくら費用をかけ、いくら残したか」を記したものである。
単に「利益が出ている」だけで満足してはならない。
利益の「質」こそが企業の未来を左右するのである。
P/Lの構造を分解すると、売上から引かれる費用は大きく2つに分けられる。
商品の仕入れにかかった「売上原価」と、販売や管理に要した「販管費」である。
ここでの決定的な問いは、「なぜ、この会社はこれほど高い利益率を維持できるのか?」という点だ。
この問いの答えは、表面的な商品力ではなく、多くの場合、ビジネスモデルの深層に隠されている。
「利益とは、顧客に提供した価値の対価であると同時に、効率性の証明でもある」
驚くべき事例がある。
セブン-イレブンのP/Lは、競合他社や100円ショップと比較しても、売上原価が異常に低い。
ハイクオリティな弁当や惣菜を揃えながら、なぜ原価をこれほど抑えられるのか。
その正体は、彼らが「モノを売る会社」ではなく、「ノウハウを売るフランチャイズ本部」だからである。
商品を仕入れるのは各店舗のオーナーであり、本部は看板貸しと経営指導によるロイヤリティを計上する。
この「持たざる経営」こそが、セブン-イレブンの圧倒的収益力の根源である。
- 1売上高 顧客から受け取った総額。
- 2売上原価商品を作る・仕入れるために直接かかった費用。
- 3販管費広告費や従業員の給料など、販売を支えるための間接費用。
- 4営業利益本業によって稼ぎ出した「真の実力」。
もし、あなたが投資家や求職者であるならば、営業利益の推移を注視せよ。
一時的な特別利益で粉飾された数字に騙されてはならない。
本業で稼ぐ力が衰えていないか、コスト構造に無理がないか。
そこを冷徹に見極めることが、地雷企業を回避する唯一の手段となる。
実は、P/Lを読み解くことは、企業の「知恵の出しどころ」を特定する作業なのである。
セブン-イレブンのような「看板商売」を見習うべきとは言わない。
だが、自らの足元が「高コスト体質」に陥っていないかを確認することは、全ての社会人に必須の教養である。
数字を眺めるのではない。
数字を通じて、経営者の「脳内」を覗き見るのである。
それが、損益計算書を真に「理解する」ということの正体なのだ。
有価証券報告書で「企業の急所」を射抜く
最後に、より実践的で「生々しい」決算書の活用術を伝授しよう。
四半期ごとの決算短信だけでなく、年に一度の「有価証券報告書(有報)」を読みこなせ。
ここには、役員の報酬から出世ルート、果ては企業が抱える「マジでやばい課題」までが網羅されている。
これは、上場企業が法律によって義務づけられた、逃げ場のない自己開示なのである。
まず、多くの者が興味を持つであろう「役員の年収」を調べよ。
有報の検索ボックスに「役員の報酬」と打ち込めば、一瞬で真実が露わになる。
例えばパナソニックのような日系大手でも、会長クラスになれば数億円単位の報酬を得ていることがわかる。
「日本企業は夢がない」などという言説は、単なる勉強不足に過ぎない。
数字を直視する者だけが、目指すべき頂の高さを正しく認識できるのである。
ここには、企業が株主に対して誓う「ガチンコの戦略」が記されている。
「アジア市場に注力する」「ABEMAへの投資を強化する」といった具体的方針は、単なる希望的観測ではない。
実行しなければ株主から吊るし上げられる、退路を断ったコミットメントである。
面接でこの「対処すべき課題」を引用し、自らがどう貢献できるかを語ってみよ。
他の候補者が「頑張ります」と精神論を語る中で、君だけが経営者と同じ視座で語ることができる。
- 役員の報酬その会社で出世する価値があるかを判断する。
- 役員の略歴どの部署が「王道」の出世ルートか、生え抜きか引き抜きかを見極める。
- 対処すべき課題企業の「アキレス腱」と、今後リソースが投入される場所を知る。
- 事業等のリスク最悪のシナリオを把握し、自身のキャリアを保護する。
また、役員の略歴を遡ることで、その企業の「権力の源泉」を特定できる。
営業畑が強いのか、技術畑が強いのか。
それは、あなたのキャリアがその会社で花開くかどうかを決める決定的な要因となる。
有価証券報告書は、ビジネスパーソンにとっての「攻略本」である。
結論として、決算書とは単なる会計資料ではない。
それは「企業の意志」と「市場の摂理」が交差する戦場を映し出すドキュメンタリーである。
数字の裏側にある物語を読み解き、冷徹に現状を分析する。
堂々と数字を語れ。
そして、数字によって自らの価値を証明し続けるのだ。
