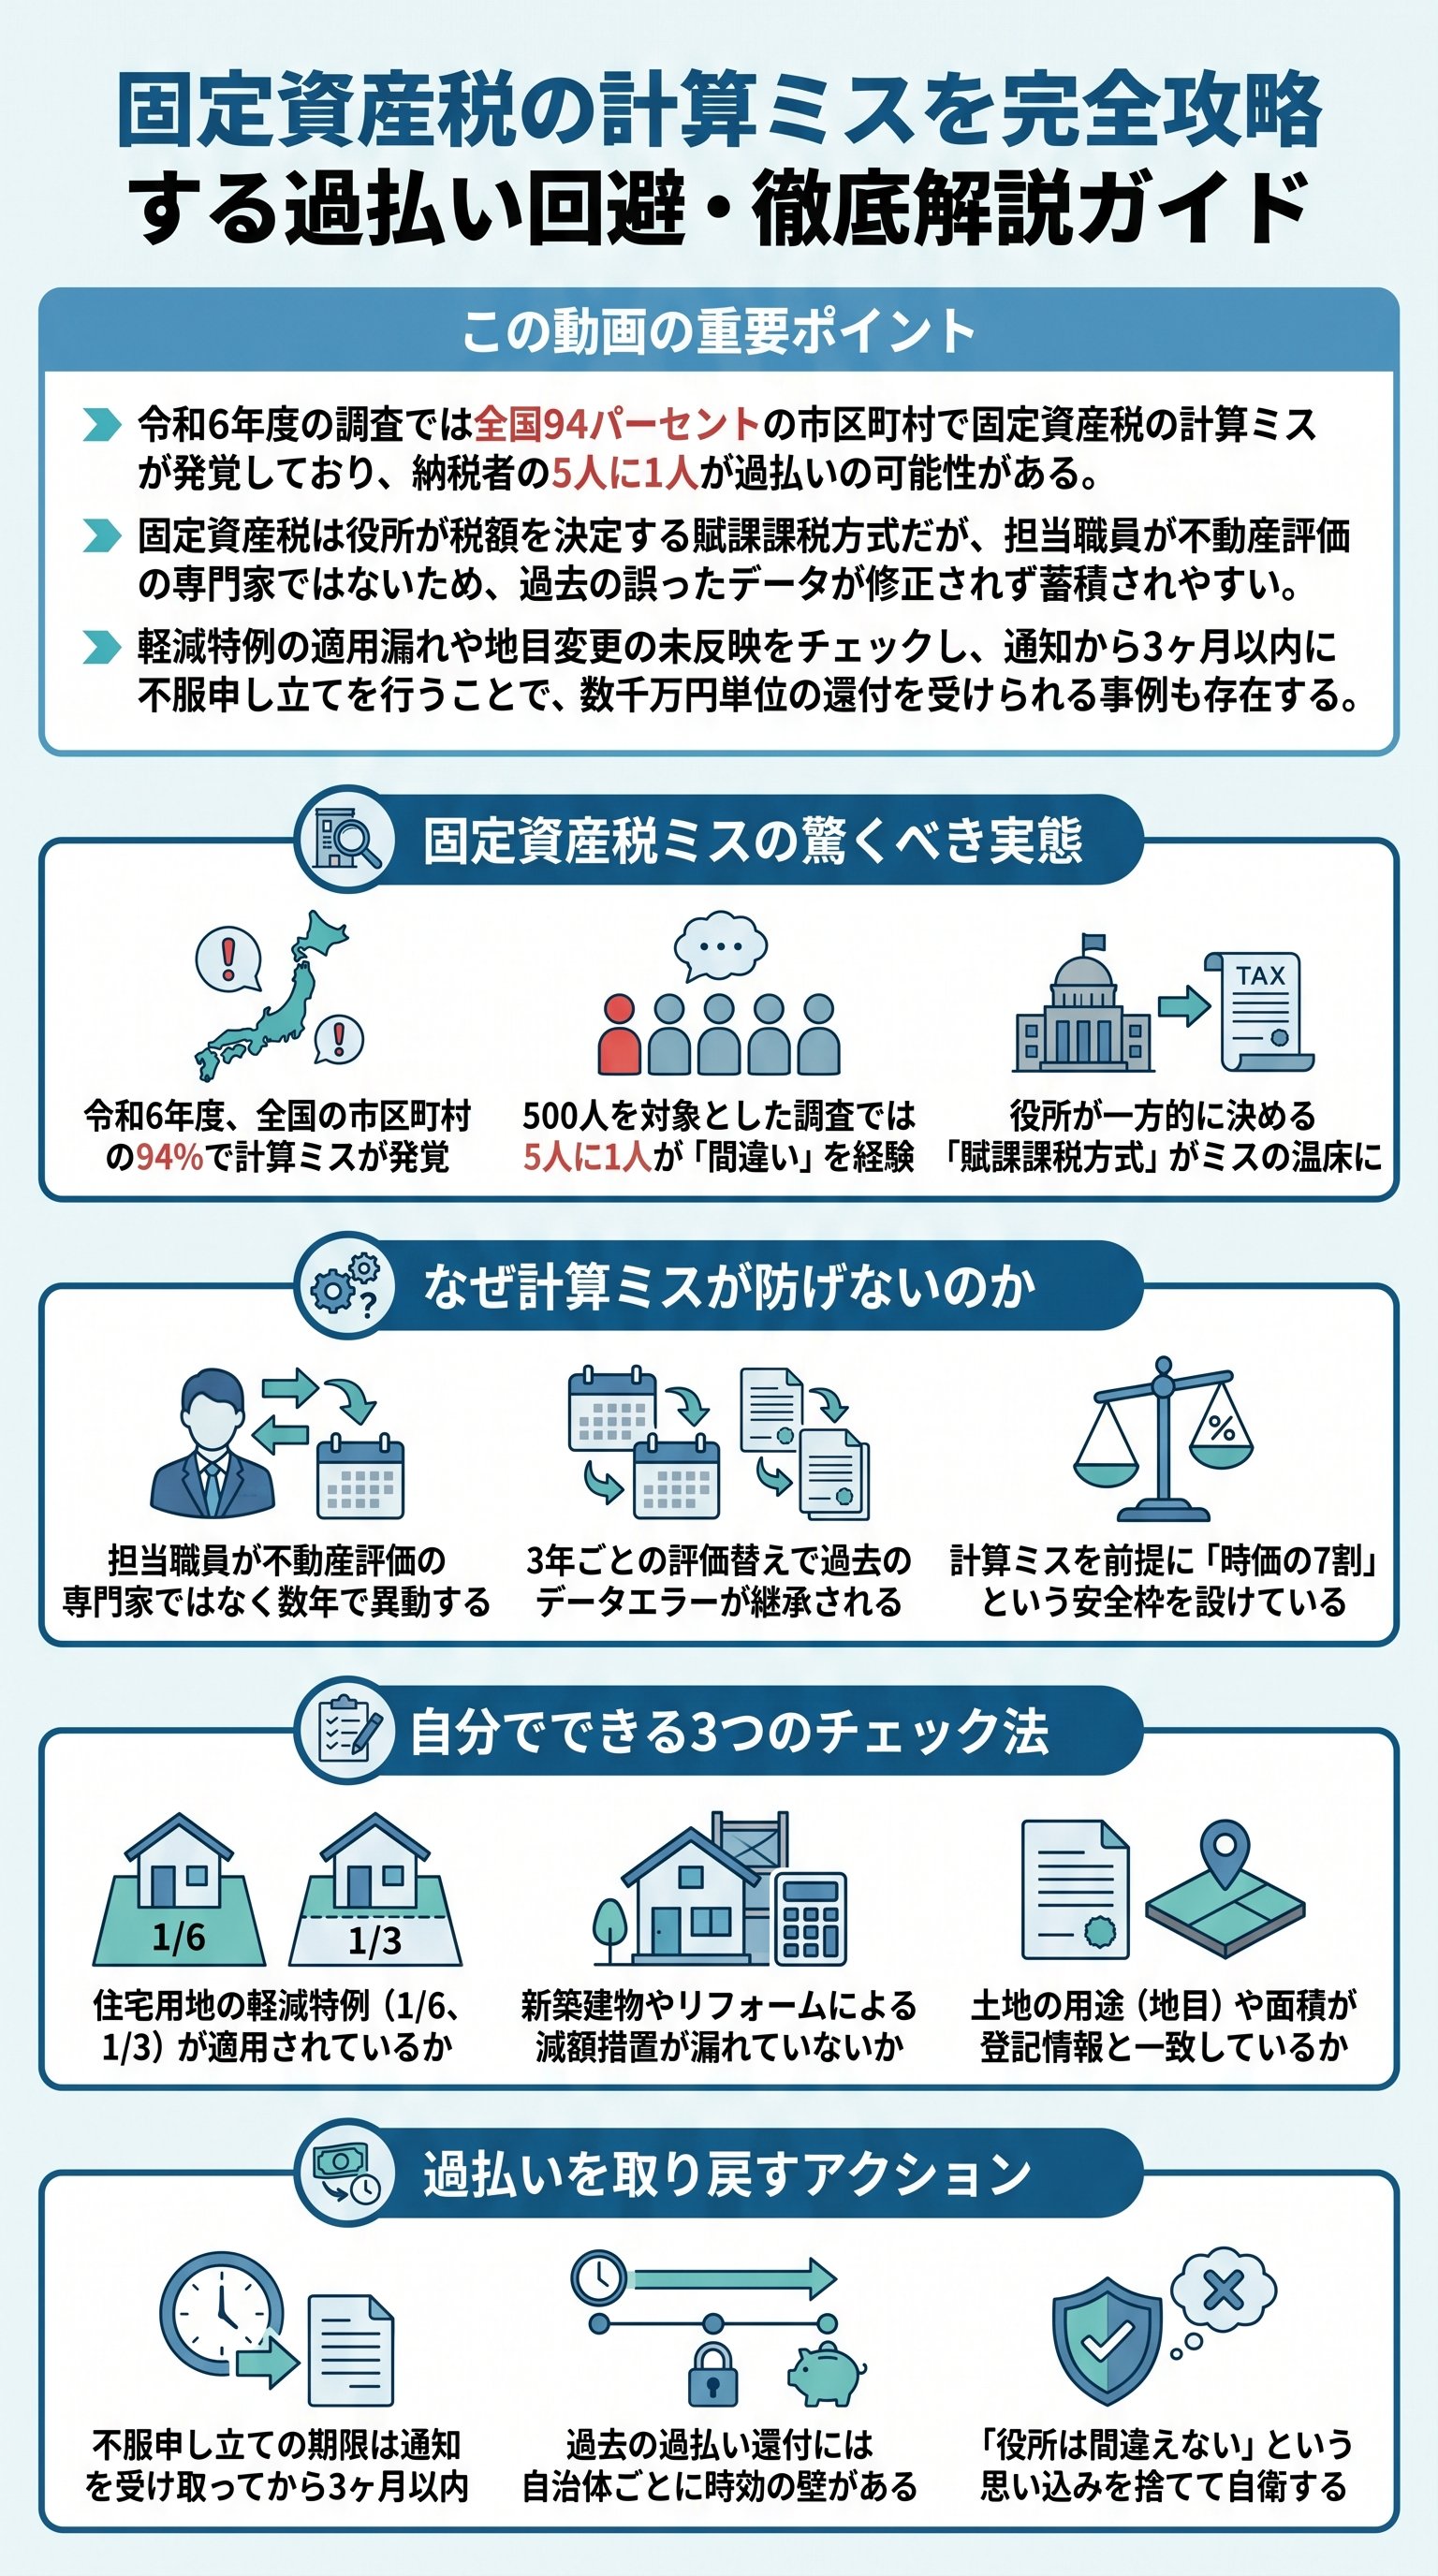
94パーセントの自治体で発覚した固定資産税ミスの衝撃的な実態
多くの国民が「役所から届く通知に間違いはない」と信じて疑わない固定資産税ですが、その実態は驚くべきものです。
最新の調査によれば、令和6年度において全国の市区町村の約94パーセントで何らかの計算ミスが発覚しています。
これは特殊なケースではなく、日本の税制構造そのものが抱える深刻なバグと言っても過言ではありません。
脱・税理士スガワラくん(菅原由一)が独自に実施した市場調査でも、30歳から70歳の500人を対象にした結果、なんと5人に1人が計算間違いを経験しているというデータが出ています。
この問題が厄介なのは、固定資産税が「賦課課税方式」を採用している点にあります。
所得税などの「申告納税方式」とは異なり、役所側が一方的に税額を計算し、納税者はその通知に従って納付する仕組みです。
そのため、多くの納税者は通知書の金額を鵜呑みにしてしまい、自ら内容を精査することがありません。
役所が間違えるはずがないという思い込みこそが、過払いを放置する最大の原因となっているのです。
過去には、埼玉県桶川市のビルにおいて51年間もの間、固定資産税の計算ミスが継続されていた事例もありました。
このケースでは最終的に約1億円の還付が発生しましたが、時効の壁によって42年分が切り捨てられるという、納税者にとって極めて理不尽な結末を迎えています。
このような悲劇を避けるためには、私たち納税者自身が知識武装し、届いた通知書を厳しくチェックする姿勢が求められます。
なぜ税金のプロではない職員が計算を担当しているのか
驚くべきことに、自治体の固定資産税課に配属されている職員の多くは、不動産鑑定士や土地家屋調査士といった不動産評価の専門家ではありません。
彼らは数年ごとに部署異動を繰り返す一般行政職であり、たまたまその期間だけ税金の計算を担当しているに過ぎないのです。
複雑な建築設計図書を数分で読み解き、正確な評価を下すにはあまりにも経験と知識が不足しているのが実情です。
役所側もこの専門性の欠如を自覚しており、実は「ミスを前提とした評価」を行っています。
固定資産税の評価額は、一般的に時価(公示価格)の約70パーセントに設定されています。
これは、多少の計算ミスが発生しても時価を超えることがないように設けられた安全マージンですが、裏を返せば計算がアバウトであることを制度自体が容認しているようなものです。
職員がマニュアル通りに入力しても、元となるデータが古かったり、面積の解釈が異なっていたりすれば、即座に税額に反映されてしまいます。
また、土地の評価は3年ごとに「評価替え」が行われますが、これも前年度のデータを踏襲して調整する作業が主となります。
もし最初の登録データに誤りがあれば、その後何十年にもわたって誤った税額が算出され続けることになります。
これを「間違いの積み重ね」と呼びますが、人口の多い都市部ほど物件数が膨大であるため、1件1件を詳細に再点検することは物理的に困難なのです。
| 項目 | 申告納税方式 | 賦課課税方式 |
|---|---|---|
| 主な税目 | 所得税、法人税 | 固定資産税、自動車税 |
| 計算主体 | 納税者自身 | 市町村(役所) |
| ミスの責任 | 納税者の責任 | 本来は役所だがチェックが必要 |
| 透明性 | 自身で把握可能 | 通知が来るまで不明 |
あなたの資産を守るための3つの重要チェックポイント
固定資産税の通知書(課税明細書)が届いたら、まず確認すべきは「軽減特例」の適用漏れです。
特に住宅用地については、小規模住宅用地(200平米以下)であれば評価額が6分の1に、それを超える部分でも3分の1に減額される特例があります。
通知書の「課税標準額」が「価格(評価額)」とほぼ同額であれば、この特例が適用されていない可能性があるため、最優先で確認が必要です。
次に、建物に関する軽減措置も重要です。
新築の戸建て住宅であれば3年間、マンションであれば5年間にわたって固定資産税が2分の1に減額される特例があります。
これらが「新築住宅軽減」などの名目で明記されているかを確認してください。
また、バリアフリー改修や省エネリフォームを行った際も、届け出によって税額が下がる場合がありますが、これらは自己申告が必要なケースが多いため、適用漏れが頻発しています。
- 住宅用地の特例200平米以下の土地は評価額が6分の1になる
- 新築建物の軽減戸建て3年、マンション5年、税額が2分の1になる
- 用途の不一致畑から宅地、または駐車場への変更が正しく反映されているか
- 家屋の構造変更リフォーム後の評価が見直されているか
さらに、土地の面積そのものが間違っていることも珍しくありません。
登記簿上の面積が明治時代からの古い測量に基づいている場合、実際の面積と大きく乖離していることがあります。
また、土地の用途(地目)が「畑」のままなのに、実際には「宅地」として高い税率で計算されていたり、逆に住宅を建てたのに軽減が効いていなかったりするケースもあります。
現状の利用実態と通知書の内容にズレがないかを精査することが不可欠です。
過払いを取り戻すための具体的なアクションと不服申し立て
もし計算ミスや適用の漏れを発見した場合、速やかに市区町村の窓口へ相談に行く必要があります。
ここで重要なのは、固定資産税の評価に納得がいかない場合に行う「審査請求(不服申し立て)」には期限があるということです。
一般的には、納税通知書を受け取った日の翌日から起算して3ヶ月以内と定められています。
この期間を過ぎると、その年度の評価を争うことが極めて困難になります。
還付の手続きについては、役所側の明らかな過失が認められれば過去に遡って返金されます。
しかし、前述の桶川市の例のように、地方税法上の還付不能期間(時効)が定められているため、全期間分が戻ってくるとは限りません。
多くの自治体では5年、特別な対応でも10年〜20年程度が限界とされることが多いです。
気づくのが遅れれば遅れるほど、あなたが損をする期間が延びていくのです。
1日でも早いアクションが、資産を守る唯一の手段となります。
- 1通知書が届いたらすぐに内容を精査する
- 2疑問点があれば役所の課税課窓口へ電話または訪問して詳細を確認する
- 3明らかな誤りがあれば修正を依頼し、必要に応じて審査請求を行う
- 4過去の過払いについても遡及して還付が可能か交渉する
窓口での交渉では、感情的にならずに「客観的な事実」を示すことが大切です。
例えば、近隣の似たような土地と比べて自分の土地だけ評価が突出して高い場合や、設計図書と課税明細書の設備情報が食い違っている場合など、具体的な根拠を提示しましょう。
税理士であっても固定資産税の計算に精通している人は少ないため、自身で「固定資産評価基準」を調べたり、専門のコンサルタントに相談したりすることも一つの戦略です。
構造的欠陥を理解し2026年以降の納税に備える
固定資産税の計算ミスがこれほどまでに蔓延している背景には、自治体の財政難や人員不足も影響しています。
抜本的なシステム改善が進まない以上、今後もミスが発生し続けることは避けられません。
私たちは「税金は自動的に計算されるもの」という受動的な姿勢を捨て、自分自身が最終的なチェック機能となる必要があります。
これはもはや、現代を生き抜くための必須のマネーリテラシーです。
また、建物の評価においては「再建築価格」という考え方が使われます。
これは「今同じ建物を建てたら、いくらかかるか」を基準に、経年劣化による減価を考慮して計算するものです。
そのため、メンテナンスを怠ってボロボロになった建物も、丁寧に管理された綺麗な建物も、図面上のスペックが同じであれば同じ税額になるという不条理があります。
しかし、あまりにも損傷が激しい場合などは、個別交渉によって評価を下げさせた裁判例も存在します。
最後に、固定資産税は毎年発生するコストであることを忘れないでください。
1回のミスによる差額が数万円であっても、30年、40年と積み重なれば数百万円の損失になります。
通知書が届く4月から5月にかけての時期は、年に一度の資産健康診断だと捉えましょう。
菅原由一氏が提唱するように、信用問題に関わるこの構造的ミスを放置せず、自身の権利を正当に行使することが、キャッシュリッチな生活への第一歩となります。
| 項目 | 確認すべき書類 | 注目ポイント |
|---|---|---|
| 土地 | 登記簿謄本、公図 | 実際の面積と地目(用途) |
| 建物 | 建築確認申請書、図面 | 設備の種類と評価対象の整合性 |
| 特例 | 課税明細書 | 「軽減」「特例」の印字の有無 |
| 期限 | カレンダー | 通知受領から3ヶ月以内 |
