2026年相場の分かれ道!一括投資と積立投資の現状分析
新NISAが開始された2024年から2025年にかけて、米国株式市場は歴史的な上昇を記録しました。
その結果、年初に一括投資を行った層は、毎月一定額を積み立てた層よりも圧倒的に高いリターンを享受できたのが事実です。
具体的には、代表的な指数である「S&P 500」に連動する投資信託eMAXIS Slim米国株式(S&P 500)において、2024年のリターンを比較すると、月30万円の積立投資に対して、年初に360万円を一括投資したケースでは、含み益に約80万円近い差が生まれる局面もありました。
このような成功体験が広まったことで、2026年も「積立よりも一括投資の方が賢明ではないか」という声が多く聞かれるようになっています。
しかし、この合理性はあくまで「右肩上がりの相場」が前提となります。
一括投資は価格が低い時に買えれば強力な武器となりますが、高値掴みをした直後に暴落が来れば、資産は一気に目減りします。
対して積立投資は、価格が高い時には少なく、低い時には多く買う「ドルコスト平均法」が機能するため、高値掴みのリスクを分散できるメリットがあります。
2026年の投資判断を下すには、まずこの基本的な性質の違いを再認識することがスタートラインとなります。
- 一括投資:運用期間を最大化でき、上昇局面での爆発力が高い
- 積立投資:購入時期を分散し、暴落時の精神的ダメージを軽減できる
- リターンの差:過去のデータでは約7割の確率で一括投資が有利とされる
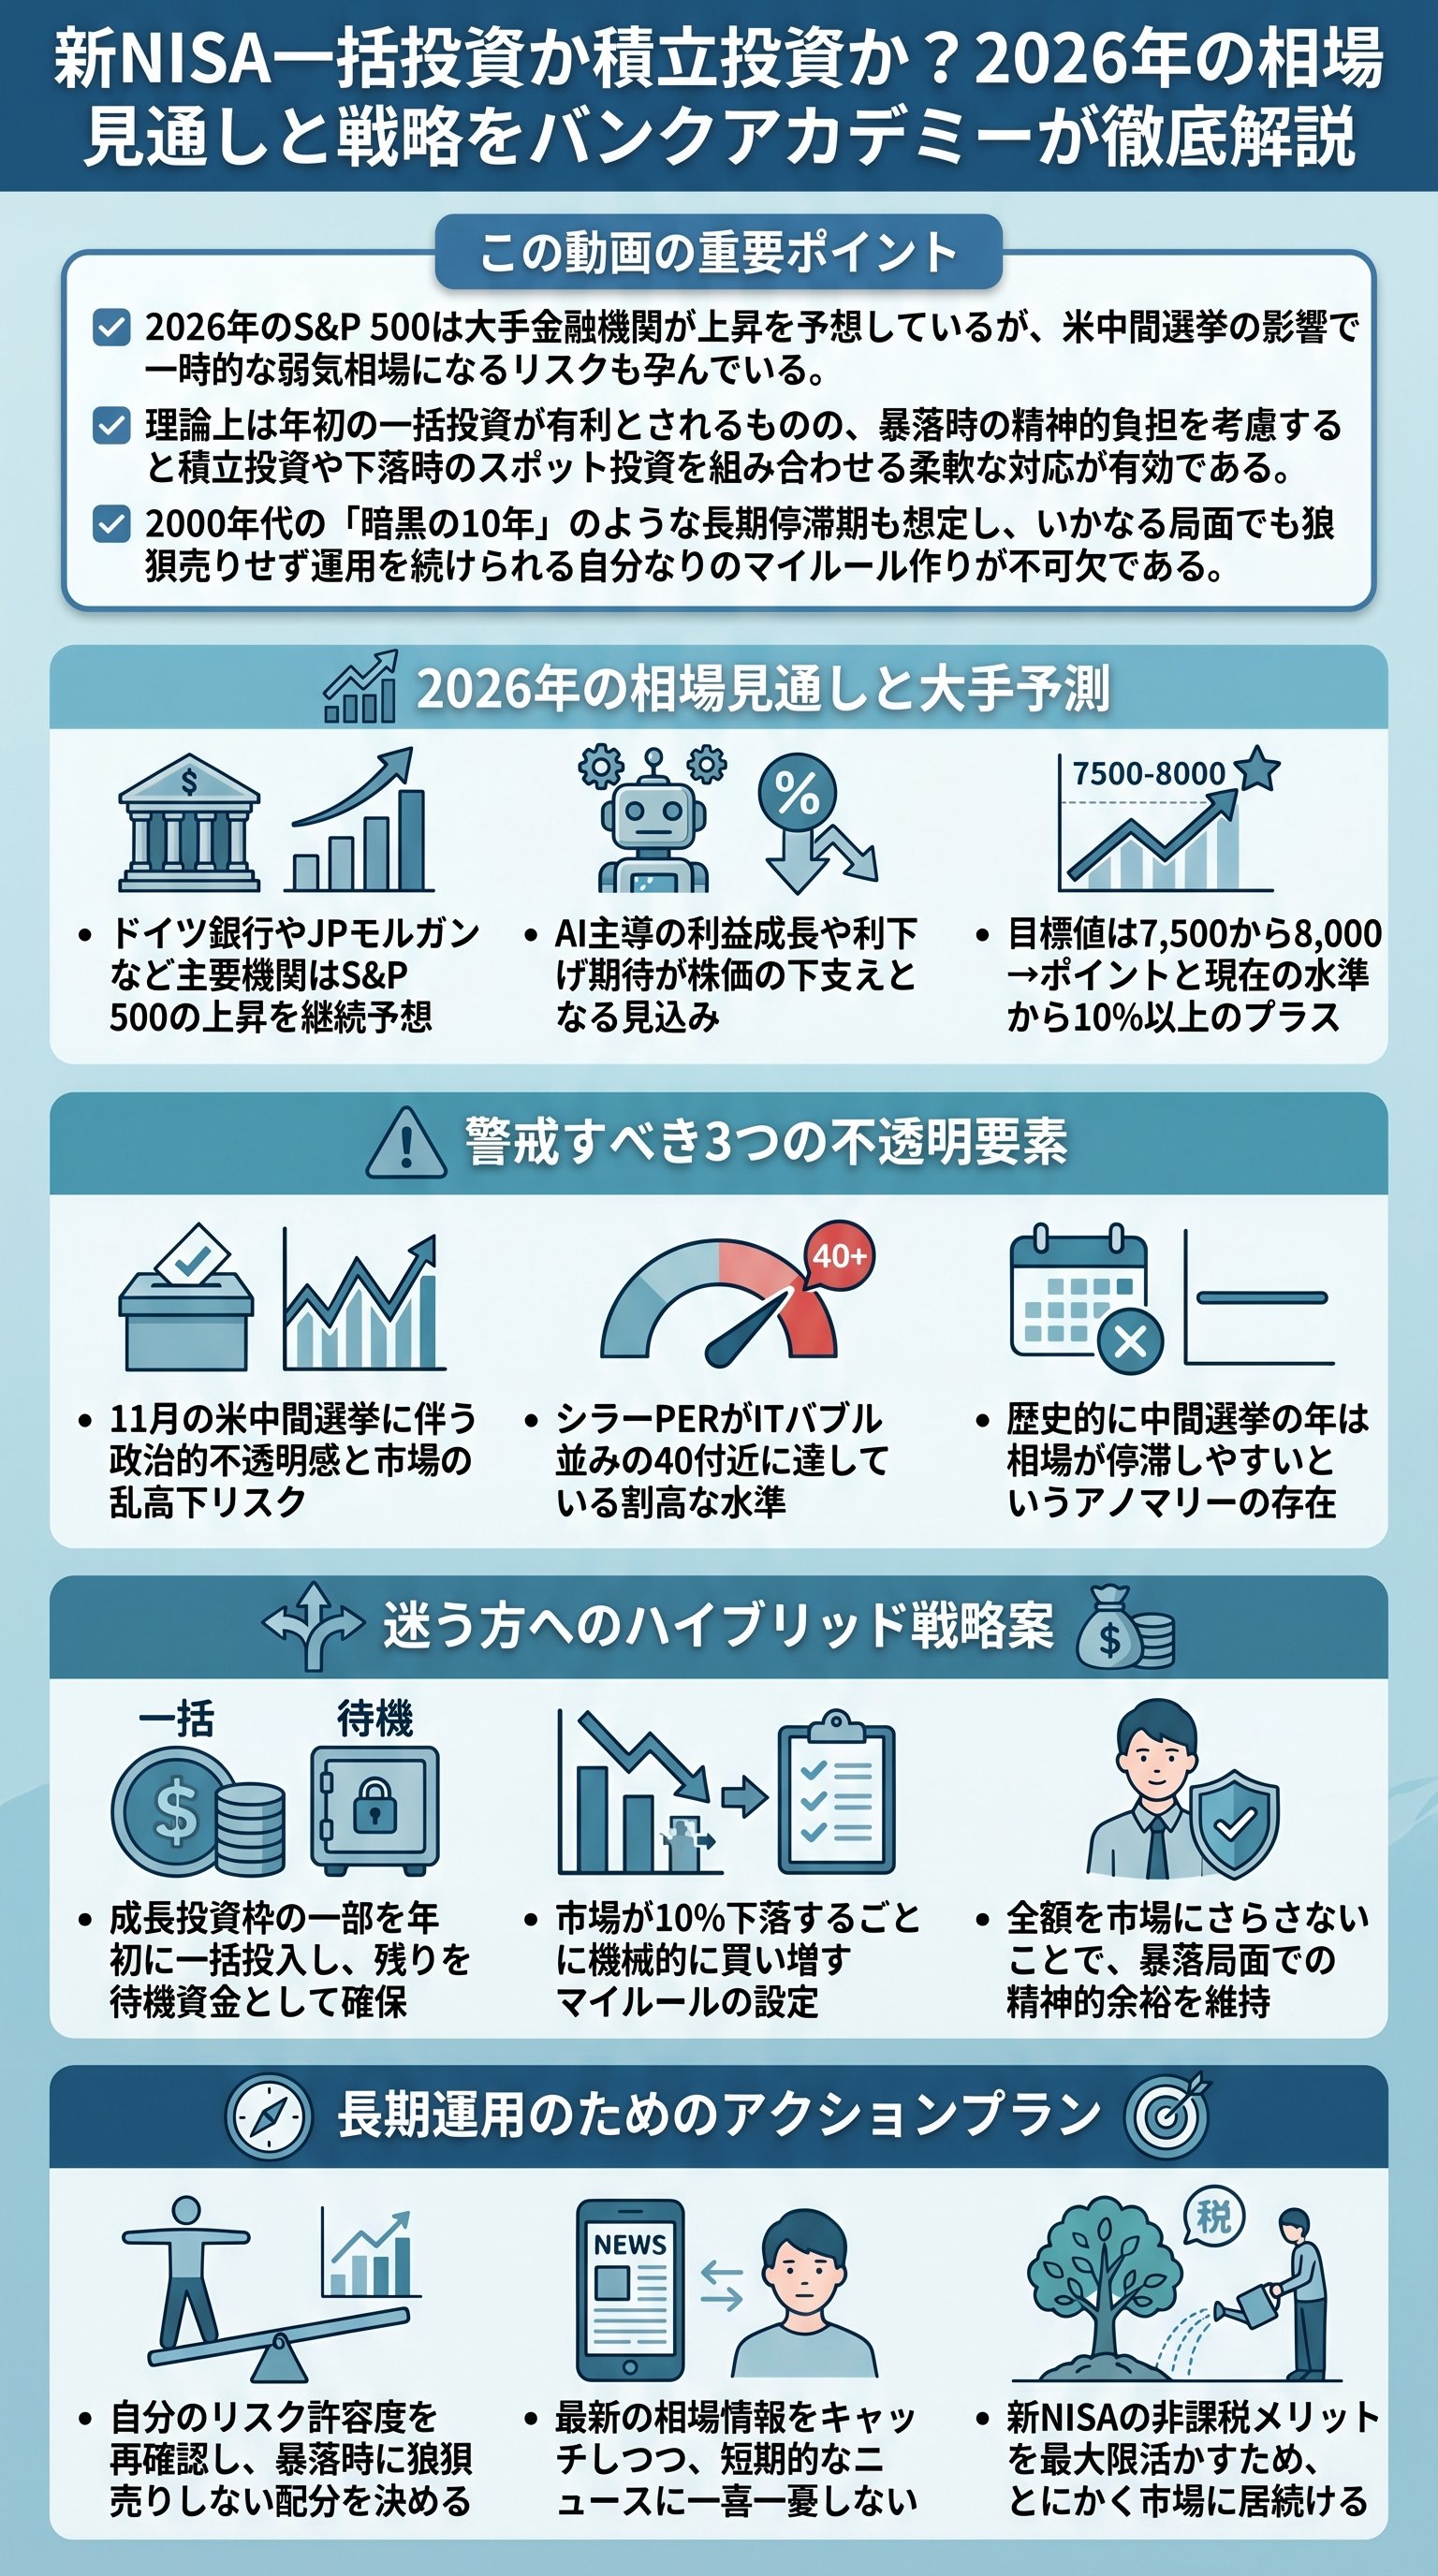
大手金融機関の強気予想と潜む「中間選挙」の罠
2026年の市場環境を占う上で、世界の主要金融機関の予測は欠かせない指標です。
ドイツ銀行(Deutsche Bank)はS&P 500の年末目標値を8,000ポイントと極めて強気に設定しており、モルガン・スタンレー(Morgan Stanley)も7,800ポイント、JPモルガン(JP Morgan)も7,500ポイントと、現在の水準からさらなる上昇を見込んでいます。
これらの予測の背景には、堅実な米国経済、FRB(Federal Reserve Board / 連邦準備制度理事会)による利下げ期待、そしてAI主導のスーパーサイクルによる企業の利益成長があります。
| 金融機関名 | S&P 500目標値 | 主な上昇要因 |
|---|---|---|
| ドイツ銀行 | 8,000 | 利益成長の加速 |
| モルガン・スタンレー | 7,800 | 経済のソフトランディング |
| JPモルガン | 7,500 | AI設備投資ブーム |
しかし、楽観視ばかりはしていられません。
2026年は米国で「中間選挙」が行われる年です。
歴史的に見て、中間選挙の年は政治的な不透明感から市場が弱含み、乱高下しやすい傾向があります。
特に選挙前の数ヶ月間はパフォーマンスが低下し、選挙結果を受けて政策の方向性が定まる翌年にかけて大きく反発するのが過去の定石です。
つまり、2026年は年頭の一括投資後に、選挙絡みの荒波に揉まれるリスクがあるという点に注意が必要です。
また、為替市場の動向も無視できません。
1ドル160円に迫る歴史的な円安水準が続く中、米国株投資は「株価の上昇」と「為替差益」の両取りができる魅力的な選択肢であり続けています。
日本国内では積極財政や緩和的な姿勢が続く見通しであり、以前のような1ドル100円といった極端な円高に戻る可能性は低いとの見方が強まっています。
したがって、現在の円安局面であっても、ドル建て資産を持つ重要性はかつてないほど高まっていると言えるでしょう。
シラーPERが示す警戒信号と過去の「暗黒時代」の教訓
投資効率を追求するあまり忘れてはならないのが、現在の市場の「割高感」です。
指標の一つであるシラーPER(Shiller PER / 景気調整後株価収益率)は現在40付近に達しており、これはITバブル期に匹敵する極めて高い水準です。
過去のデータでは、シラーPERがこのレベルまで上昇した翌年以降、相場が大きく調整するケースが見受けられます。
現在はAIブームによって正当化されていますが、実態を伴わない期待先行の側面がないか、慎重に見極める必要があります。
さらに、米国株の「暗黒時代」についても知っておくべきでしょう。
2000年から2010年の約10年間、S&P 500はITバブル崩壊とリーマンショックの影響で、リターンがマイナスとなる停滞期を経験しました。
10年間投資を続けても元本を割り込んでいる状態は、投資家にとって極めて苦しい試練となります。
現在の好調な相場が永遠に続くと思い込むのではなく、こうした長期間の低迷期が訪れるリスクも頭の片隅に置いておくことが、長期投資を継続するための知恵です。
- 12000年1月のS&P 500:約1,360ポイント
- 22010年12月のS&P 500:約1,243ポイント
- 3結論10年間のリターンがマイナスになることも歴史上あり得る
もし一括投資を行った直後にこのような暗黒時代に突入した場合、資産を売却せずに耐え抜くには強固な精神力が必要です。
逆に、積立投資であれば下落局面を「安く買えるチャンス」と捉えることができ、平均取得単価を下げながら回復を待つことが可能になります。
投資において最も避けるべきは、暴落に耐えかねて底値で手放してしまう狼狽売りです。
暴落をチャンスに変えるハイブリッド投資の実践ガイド
一括投資の爆発力と積立投資の安定性、この両者の「いいとこ取り」を狙うのがハイブリッド投資戦略です。
例えば、年間の非課税投資枠360万円を活用する場合、すべてを年初に一括投入するのではなく、一部を積立に回し、残りを「暴落時のスポット投資用」としてプールしておく方法が有効です。
具体的な実践ステップとしては、成長投資枠の240万円のうち、120万円を年初に一括投資し、残りの120万円を待機資金とするプランが考えられます。
そして、市場が直近の高値から10%下落するごとに、待機資金の4分の1(30万円)ずつを機械的に投入していくのです。
これにより、「もう少し下がるかも」という迷いや感情を排除し、ルールに基づいた冷静な投資が可能になります。
この戦略の肝は、現金を一定割合持っておくことによる精神的な余裕にあります。
トランプ政権の政策動向や地政学リスクなど、2026年は予測不能なボラティリティ(価格変動)が予想されます。
全額を市場にさらさず、一部のキャッシュを確保しておくことは、結果として「投資という航海」を長く続けるための命綱となるのです。
長期運用を成功させるためのマイルールと精神的余裕の保ち方
最終的に、一括投資か積立投資かを決める決定的な要因は「あなたのリスク許容度」に集約されます。
どれだけ理論的なリターンが高くても、継続できなければ意味がありません。
新NISAの最大の武器は「非課税期間が無期限」であることです。
これは時間を味方につけることができるという圧倒的な優位性を意味します。
自分に合ったスタイルを見つけるために、まずは少額からのハイブリッド運用を検討してみるのも手です。
また、2026年には「シラーPERが高すぎる」「中間選挙で相場が冷え込む」といったネガティブなニュースが飛び交うこともあるでしょう。
しかし、米国経済の長期的な成長性を信じるのであれば、それらはすべて一時的なノイズに過ぎません。
小林亮平(Ryohei Kobayashi)氏が提唱するように、精神的な余裕こそが最強の運用スキルなのです。
- 相場が良い時は「資産が増えてラッキー」と考える
- 相場が悪い時は「将来の利益を安く仕込んでいる」と考える
- どちらに転んでも良いように、現金のクッションを持っておく
まとめ:2026年を乗り切る新NISA活用法

2026年の投資戦略において、正解は一つではありません。
大手金融機関の予測通り上昇すれば一括投資が勝利し、中間選挙や割高感から調整が入れば積立投資やスポット投資が功を奏します。
結局のところ、相場を正確に予測することは誰にもできません。
だからこそ、最悪のシナリオを想定しつつ、機会損失を防ぐために市場に参加し続けるバランス感覚が求められます。
最後に、投資は自己責任の世界です。
専門家の意見を参考にしつつも、最終的な判断は自分自身の価値観と照らし合わせて行う必要があります。
2026年があなたにとって実りある投資の年となるよう、今回整理した情報をぜひ自身の戦略構築に役立ててください。
