3月の日経平均「地獄の急落」その正体
2026年3月の株式市場は、まさに阿鼻叫喚の地獄絵図であった。
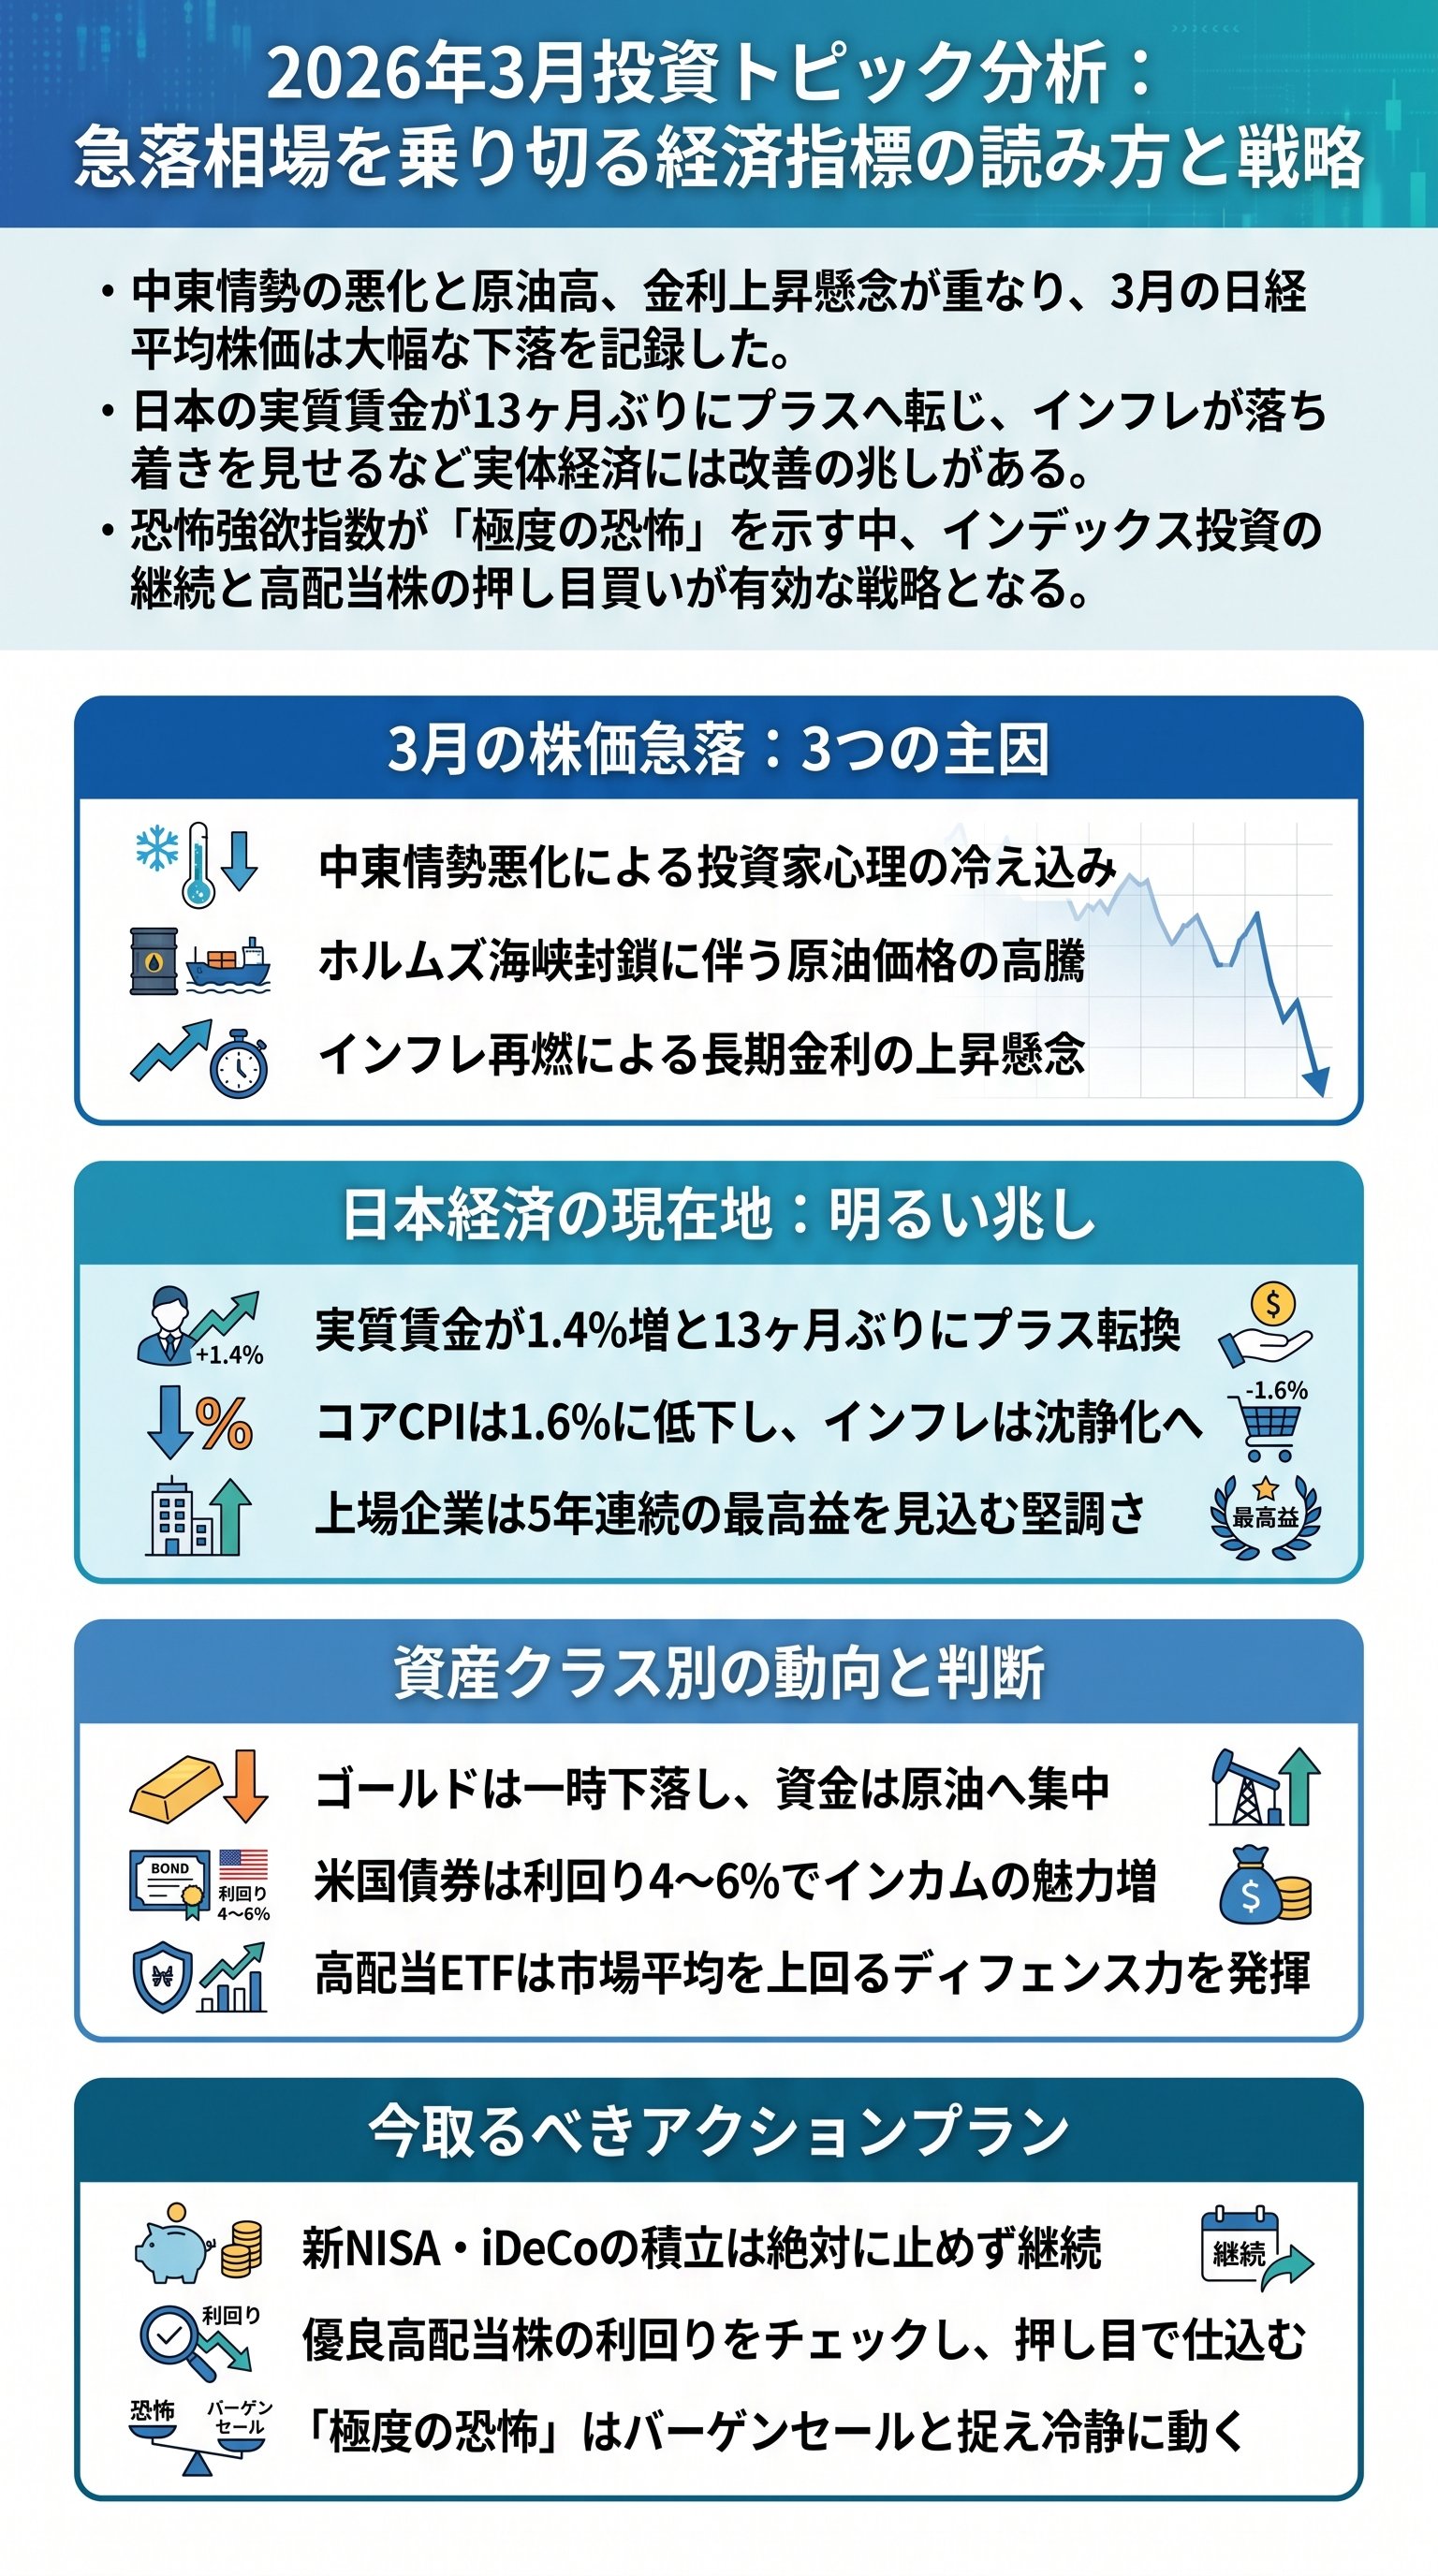
日経平均株価は、2月末の5万850円から3月末には4万3,063円まで沈み込んだ。
下落幅にして7,787円もの暴落を記録したのである。
年初からのプラスをすべて吐き出し、マイナス圏に転落した事実は重い。
なぜこれほどまでに、日本の市場は叩き売られたのか。
その背景には、中東情勢の悪化に伴う「負の連鎖」が明確に存在する。
アメリカとイスラエルによるイランへの攻撃、そして報復としてのホルムズ海峡封鎖だ。
つまり、地政学リスクが市場の急所を突いたといえる。
投資家心理は一気に冷え込み、株を投げ売る動きが加速した。
原油価格の高騰は、コスト増を嫌気した企業利益の圧迫を想起させる。
さらに、インフレ懸念に伴う金利上昇が、株価の重石となった。
まさに「トリプルパンチ」が市場を襲ったのである。
実のところ、この急落は個別企業の不祥事によるものではない。
世界を支配するマクロ経済の動乱が、日本市場を直撃したに過ぎない。
だからこそ、この下落の本質を見誤ってはならない。
これは一過性のノイズか、あるいは長期後退の序曲なのか。
結局のところ、今後の相場は「戦争の行方」にすべてが委ねられている。
停戦の兆しが見えれば強気トレンドへ回帰し、長期化すれば弱気相場が定着する。
特に、トランプ大統領の動向が市場の最大変数であることは疑いようがない。
我々は今、歴史の転換点という名の激流の中に立たされているのだ。
- 投資家心理の急激な冷え込み
- 原油価格高騰によるインフレ再燃
- 日銀の金利引き上げに対する警戒感
実体経済の「光明」と日銀が抱えるジレンマ

株価が大荒れの一方で、日本の実体経済には微かな希望が見え始めている。
注目すべきは、実に13ヶ月ぶりにプラスへ転じた「実質賃金」だ。
インフレに負け続けてきた家計が、ようやく息を吹き返しつつある。
しかし、これが「本物の景気回復」と言えるかどうかは、まだ断言できない。
政府の公式見解は「緩やかな回復」を維持している。
しかし、現場の感覚を反映する「景気ウォッチャー調査」では判断が分かれている。
インフレの影響で消費者が財布の紐を締め、コンビニではなくドラッグストアへ向かう。
そんな「防衛的な消費行動」が鮮明になっているのも事実である。
物価動向に目を向けると、コアCPIはプラス1.6%と、インフレは落ち着きを見せている。
政府の補助金やガソリン税の調整が功を奏した形だ。
ただ、中東情勢による原油高が再び襲いかかれば、この平穏は一瞬で崩れ去る。
生活の安定は、中東のパイプラインの先にあると言っても過言ではない。
| 経済指標 | 現状のステータス | 投資家への示唆 |
|---|---|---|
| 実質賃金 | 13ヶ月ぶりのプラス | 個人消費の底打ち期待 |
| 完全失業率 | 2.6%(安定) | 雇用環境は極めて堅調 |
| 消費者物価指数 | +1.6%(鈍化) | 過度なインフレ懸念の減退 |
雇用環境についても、日本は他国に比べて極めて強靭である。
有効求人倍率は1.19倍を維持し、完全な「売り手市場」が続いている。
人手不足は企業にとって苦痛だが、経済全体で見れば「失業の恐怖」がない状態だ。
つまり、日本経済の土台は、驚くほど頑丈に作られているのである。
しかし、日銀はこの好材料を手放しで喜ぶことができない。
3月の会合では金利維持を決定したが、内実は「利上げの機会」を虎視眈々と狙っている。
円安を阻止し、経済を正常化させるためには利上げが不可欠だからだ。
だが、強引な利上げは、せっかく芽生えた景気回復の火を消しかねない。
日銀は、強い景気の中で金利を上げていきたいと考えている。
だが、住宅ローン金利の上昇や企業の利払い負担増は、不景気を招くトリガーとなる。
いつ、どの程度のペースで「禁断の果実」に手を伸ばすのか。
4月以降の会合は、日本市場の命運を分ける天王山となるだろう。
米国一強時代の終焉か?混迷を極める世界市場
目を世界に転じれば、そこにはさらに複雑な構図が広がっている。
これまで市場を牽引してきた「米国株最強伝説」に陰りが見え始めた。
2026年3月のパフォーマンスを見ると、米国S&P500はマイナス4.63%と沈んだ。
一方で、カナダやイギリスなど、他国が相対的に耐え忍んでいるのが印象的だ。
米国株が一人負けの状態にあるのは、ハイテク株の調整が主な原因だ。
高すぎる期待値が、地政学リスクという冷や水を浴びせられた格好である。
しかし、これを「米国株の終焉」と切り捨てるのは早計だ。
実は、利益成長に対して株価が下落したことで、割安感(バリュエーションの是正)が進んでいる。
例えば、S&P500のフォワードPERは過去10年の平均水準まで低下した。
これは「金の卵を産む鶏」の価格が、中身が良くなっているのに安くなった状態だ。
つまり、積立投資家にとっては、絶好の仕込み時が訪れているのである。
大衆が恐怖に震えている時こそ、理性が勝機を見出す瞬間だ。
「トランプ大統領は過激な言動で株価を下落させるが、下落しすぎると軟化して回復を図る。これが『TACO(Trump Always Chickens Out)』の本質だ」
投資家の間では、この「TACO」トレードが再び意識されている。
トランプ氏はマーケットを非常に気にする大統領だと見られている。
だから、下がった局面でビビって売る者は、回復の果実を享受できない。
「下がったら買う」という至極単純な戦略が、結局は最強であることを歴史が証明している。
中東情勢の悪化は、世界中の投資家を「原油一択」の思考に陥らせた。
金よりも原油、美しさよりも実用性。
この「実物資源への回帰」が、各国の株価パフォーマンスに濃淡をつけている。
原油産出国やエネルギー関連株を抱える市場は強く、消費国は脆い。
米国株が一時的な調整に留まるのか、あるいは数年にわたる停滞の入り口なのか。
それを判断する材料は、現時点では不十分だ。
ただ一つ確かなのは、「一箇所に卵を盛るリスク」がかつてないほど高まっていることだ。
分散という盾を持ち、冷静に相場と対峙する姿勢が求められる。
債券・コモディティから読み解く「金利」の魔力
資産運用を語る上で、債券とコモディティを無視することはできない。
特に債券市場は、株式市場の「先行指標」としての役割を果たしている。
米国の優良債券ファンドであるAGGやLQDは、現在、4%から6%という高い利回りを提供している。
これは、配当株に匹敵する魅力的な「インカムの源泉」だ。
しかし、債券価格そのものは下落基調にある。
なぜなら、原油高によるインフレ懸念が「金利上昇」を招いているからだ。
ここで投資の基本中の基本を再確認しておかなければならない。
金利と債券価格は、シーソーのように常に逆の動きをする。
- 1金利が上がれば、債券価格は下がる。
- 2金利が下がれば、債券価格は上がる。
- 3この「逆相関」こそが、投資における物理法則である。
この原則を理解していれば、現在の債券安に慌てる必要はない。
むしろ、金利が3%台へと向かう過程で、利回りを固定するチャンスと捉えるべきだ。
ハイリスクなジャンク債(HYG)などは6%近い利回りに達しているが、不景気への耐性は低い。
「インカムを拾うのか、安全性を守るのか」という選択が、ポートフォリオの質を決める。
一方、意外な動きを見せたのがゴールド(金)である。
通常、戦争などの有事には「有事の金」として買われるはずだが、3月は10%以上下落した。
これは、金利がつかない金よりも、圧倒的な実需がある原油に資金が流れたためだ。
さらに、トルコ中央銀行などの大規模な売りも重なり、貴金属市場は冷え込んだ。
現在の市場は、美しさや希少性よりも、「今日動くための燃料」を欲している。
原油価格が安定しない限り、ゴールドや債券が本来の輝きを取り戻すのは難しいだろう。
結局、すべての道は「原油」と「金利」に通じているのである。
この二つの動向を注視することこそが、迷える投資家の羅針盤となる。
絶望の淵で勝機を掴む「逆張り」の投資戦略
最後に、我々が今取るべき具体的なポジションについて明示しよう。
結論から言えば、「過度な悲観は不要であり、むしろ買い向かう好機」である。
現在の市場センチメントを示す「恐怖強欲指数」は、「極度の恐怖(Extreme Fear)」を指している。
大衆がパニックに陥り、総悲観となっている時こそが、プロの戦場だ。
高配当株投資に目を向ければ、日本の優良企業は今、「バーゲンセール」の真っ最中だ。
株価の急落により、配当利回りが上昇し、投資妙味のある銘柄が激増している。
日本の主要企業は5年連続で最高益を見込んでおり、キャッシュも豊富だ。
つまり、株価は下がったが、企業の稼ぐ力は損なわれていないのである。
日経平均のPERやPBRを冷静に分析すれば、今の価格がいかに「感情的」なものかが見えてくる。
不透明な中東情勢を言い訳に、優良な資産を手放すのは愚行の極みだ。
むしろ、キャッシュポジションを管理しつつ、押し目を丁寧に拾っていくべきである。
「恐怖で買い、歓喜で売る」——この古の原則を今こそ実行に移せ。
| 投資対象 | 3月の推奨アクション | 理由 |
|---|---|---|
| インデックス | 継続・気絶 | 長期的な成長に疑いなし |
| 日本高配当株 | 積極買い | 利回りの向上と企業の増益基調 |
| 米国高配当株 | 厳選・様子見 | 割安感は他市場に劣る |
米国のFOMCは金利を据え置いたが、年内には「ちょうどいい金利(3.1%程度)」へ向けた利下げを見込んでいる。
利下げが行われれば、株式市場にとっては強力な追い風となる。
今、目の前にある嵐も、利下げが実現すれば和らぐ可能性がある。
この一時的なノイズに惑わされ、長期的な果実を投げ捨てるのは損失でしかない。
もちろん、リスク管理は絶対条件である。
明日、世界が平和になる保証はないし、原油価格がさらに暴騰する可能性もゼロではない。
だからこそ、生活防衛資金を確保し、「退場しないこと」を最優先にせよ。
生き残った者だけが、次の強気相場で莫大な富を手にする権利を得る。
相場が荒れている時こそ、投資家の本質が試される。
メディアの煽り文句に右往左往せず、堅実なデータと論理に基づいて行動せよ。
日本の景気は回復の兆しを見せ、企業は利益を上げ続けている。
この揺るぎない事実を指針とし、毅然とした態度で市場に対峙するのだ。
