2024年11月からのSBI証券クレカ積立還元率の変更点
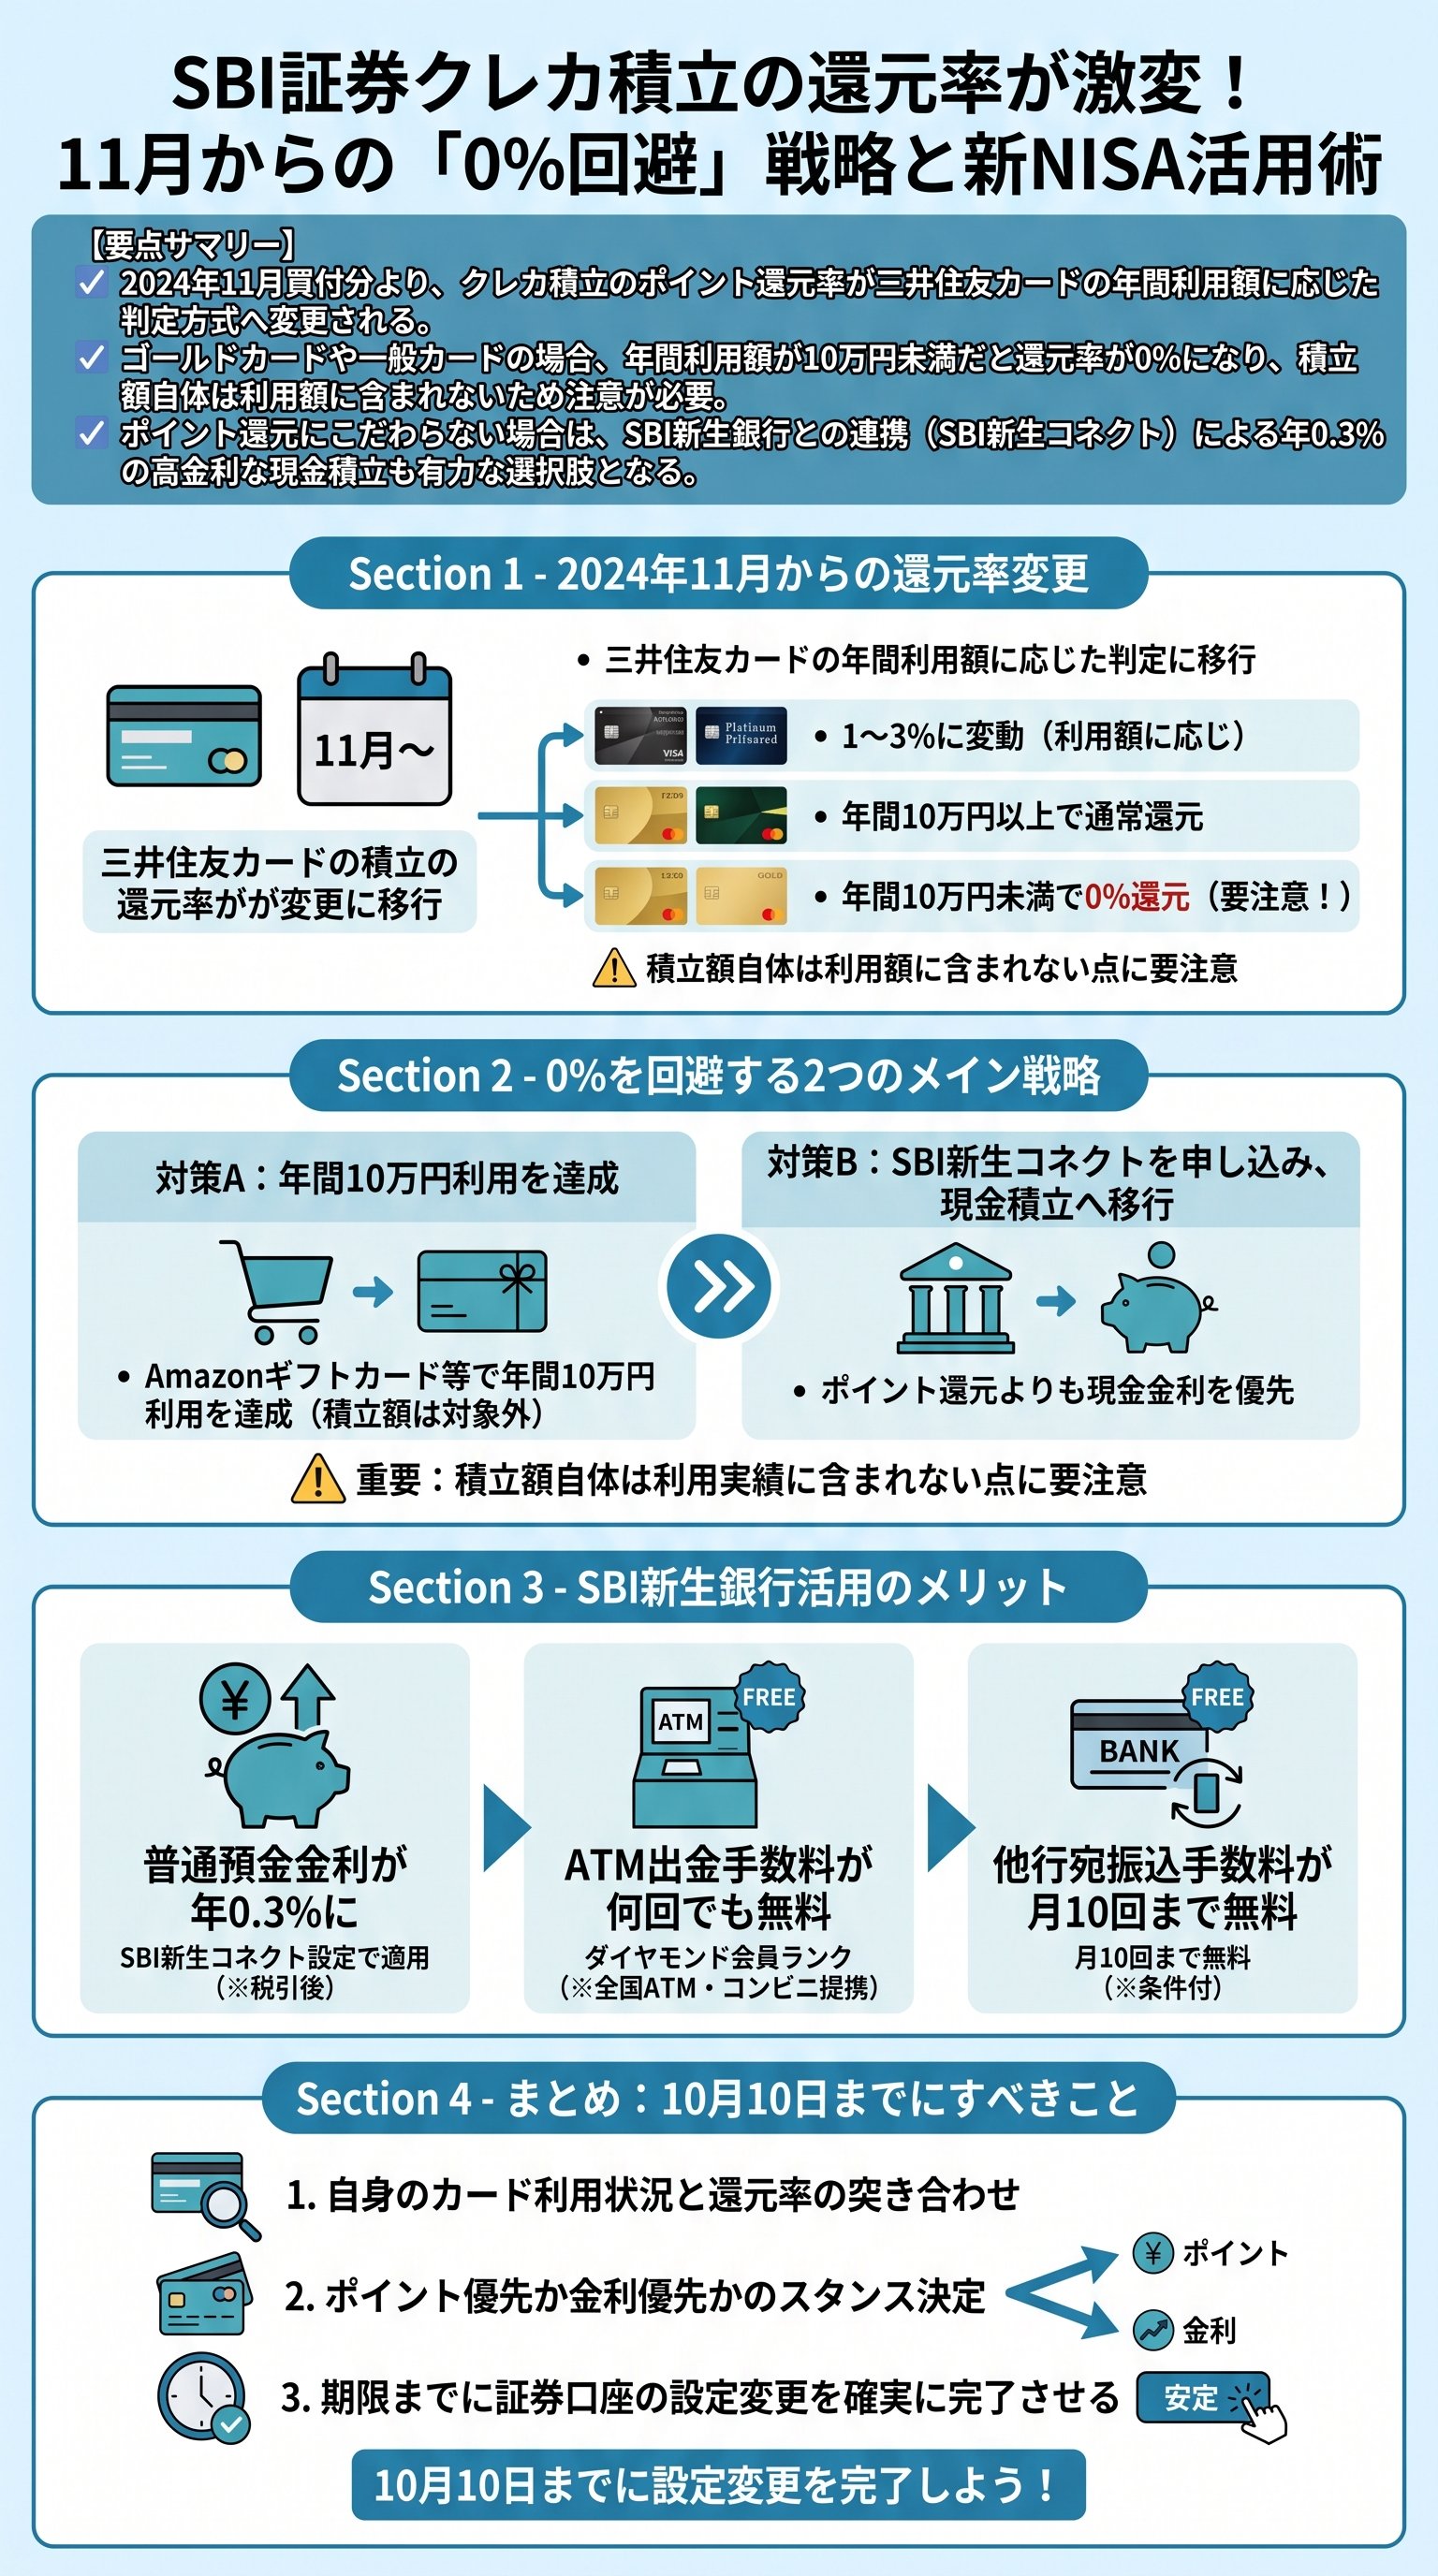
SBI証券のクレジットカード積立におけるポイント還元率は、2024年11月の買付分からカードの年間利用額に応じた仕組みへ移行します。
これまではカードの種類ごとに固定の還元率が設定されていましたが、今後は日常的な決済でのカード利用実績が、資産運用で得られるポイント数に直結するようになります。
具体的には、多くのユーザーが利用している三井住友カード (Sumitomo Mitsui Card) のナンバーレスやゴールドカードにおいて、利用条件を満たさない場合の還元率が0%に設定されるなど、非常に大きな変化が生じます。
この変更は、単にポイントが減るだけでなく、投資戦略そのものの見直しを迫る重要な転換点です。
還元率が変動する対象カードと具体的な条件
今回の変更で特に注意が必要なのは、三井住友カードのナンバーレス (NL) や、三井住友カード ゴールドのナンバーレス、そしてオリーブ (Olive) フレキシブルペイの利用者です。
これらのカードでは、前年度の年間利用額に応じて、翌年度の積立ポイント付与率が決定される仕組みになります。
- プラチナプリファード: 年間500万円以上の利用で3%、300万円以上で2%、300万円未満で1%と段階的に設定されます。
- ゴールドカード: 年間100万円以上の利用で1%が維持されますが、10万円以上100万円未満では0.75%、10万円未満では0%となります。
- 一般カード (NL): 年間10万円以上の利用で0.5%が付与されますが、10万円未満の場合は一律で0%になります。
このように、普段カードを全く使わずに「積立専用」として保有している場合、11月からは恩恵を全く受けられなくなる可能性が高いです。
自分の利用スタイルを再確認することが、最初のステップになります。
日常の決済を三井住友カードへ集約できるかが、還元率を維持するための分かれ道です。
年間利用額の集計期間と正確な確認方法
ポイント還元率の判定基準となる「年間利用額」の集計期間は、個々のユーザーのカード加入日によって異なり、非常に複雑な構造になっています。
基本的に、カード入会の初年度は利用条件なしで一定の還元率が適用されますが、2年目以降は前年の実績が厳格に問われることになります。
自分の正確な集計期間を知るためには、三井住友カードの公式アプリである Vpass (ブイパス) を活用するのが最も確実です。
Vpassアプリ内の「メニュー」から「サービスのご利用状況」を確認すると、現在の累計利用額と対象期間がひと目で把握できます。
例えば、2023年9月以前に加入したユーザーと10月以降に加入したユーザーでは、集計の締め日が異なる場合があります。
自分の加入日が不明な場合は、アプリから明細の印刷画面を開くことで加入年月日を確認できます。
これにより、いつまでにいくら使うべきかという明確な計画が立てられます。
| カード種類 | 100万円以上利用 | 10万円以上利用 | 10万円未満利用 |
|---|---|---|---|
| ゴールドNL | 1.0% | 0.75% | 0.0% |
| 一般NL | 0.5% | 0.5% | 0.0% |
このように、集計期間の把握漏れは即座に還元率0%という結果を招きます。
自身の状況を客観的なデータで把握し、早めに対策を講じることが、賢い投資家としての第一歩です。
無理に支出を増やすのではなく、家計の固定費をカード払いに切り替えるなどの工夫が求められます。
還元率0%を回避するための3つの戦略的選択肢
新ルールの適用を受けて、投資家が取れる行動は大きく分けて3つの選択肢に集約されます。
現状のまま受け入れるのか、努力して還元率を維持するのか、あるいはシステム自体を乗り換えるのかという判断です。
どの選択肢が正解かは、それぞれのライフスタイルやカードの利用頻度によって異なります。
感情的に反応するのではなく、数字に基づいた合理的な判断を下すことが、長期的な資産形成において極めて重要です。
1. 現状の利便性を優先して0%還元を受け入れる
最もシンプルな選択は、特段の手続きを行わず、そのままクレカ積立を継続することです。
ポイントが付与されないのはデメリットですが、毎月自動で買い付けが行われる利便性は変わりません。
「ポイントはおまけ」と割り切り、運用の手間を最小限に抑えたい多忙な方にとっては、有力な選択肢となります。
- 1現状維持のメリット設定変更の手間が一切かからない。
- 2運用の本質への集中ポイントに振り回されず、純粋な資産成長にフォーカスできる。
- 3心理的な余裕条件達成のための無理な買い物による本末転倒を防げる。
ポイント獲得のために不必要な出費をすることは、投資の目的である「資産を増やすこと」と矛盾します。
そのため、年間10万円の利用が難しい場合は、あえて何もしない潔さも一つの知恵です。
資産運用の主目的は運用益であるという原点に立ち返れば、0%還元も一つの現実的な着地点と言えます。
2. メインカード化による高還元率の維持
三井住友カードをメインの支払い手段として活用できるのであれば、年間100万円の利用を目指して還元率を維持するのが定石です。
ゴールドカードの場合、年間100万円の利用を達成すると、積立還元率が1%になるだけでなく、継続特典として1万ポイントが付与されるメリットもあります。
これにより、実質的な還元率を非常に高く保つことが可能です。
ただし、集計対象外となる支払いに注意が必要です。
国民年金保険料の支払いや、モバイルSuica (スイカ) へのチャージ、各種電子マネーへのチャージなどは、年間利用額のカウントに含まれない項目が多いです。
これらのルールを熟知した上で、食費、光熱費、通信費などを計画的に集約する必要があります。
日々の支出を管理する能力が、そのまま投資成績の底上げにつながる仕組みです。
このように、カードの利用を最適化することで、11月以降も高い恩恵を受け続けることができます。
計画的な消費を心がけ、システムを使いこなす姿勢が重要です。
自身の支出傾向を分析し、目標金額まであといくら必要かを定期的にチェックする習慣を身につけましょう。
SBI新生銀行を活用した現金積立という新機軸
ポイント還元に縛られない新たな選択肢として、SBI新生銀行 (SBI Shinsei Bank) との連携による「現金積立」が急速に注目を集めています。
SBI証券とSBI新生銀行を「SBI新生コネクト」で連携させることにより、普通預金金利が年0.3%という業界最高水準の優遇金利が適用されます。
ポイントによる還元ではなく、預金利息という形で確実に資産を増やすアプローチは、金利が上昇局面にある現在の経済環境に非常に適しています。
SBI新生コネクトの圧倒的なメリットと利便性
SBI新生コネクトを設定するだけで、銀行のステージが最上位の「ダイヤモンドステージ」へ自動的にアップグレードされます。
これにより、金利の優遇だけでなく、日常生活の利便性が飛躍的に向上します。
- 高金利の享受普通預金金利が年0.3%にアップ(100万円預金で年3,000円の利息)。
- ATM手数料無料セブン銀行やローソン銀行などの提携ATMで、出金手数料が24時間何度でも無料になります。
- 振込手数料の優待インターネットによる他行宛ての振込手数料が、月10回まで無料となります。
クレカ積立のポイント付与がなくなったとしても、銀行口座の金利と手数料の削減によって、トータルの収支をプラスに保つことが可能です。
特に、まとまった現金を手元に置いている方にとっては、銀行連携による金利アップは最も効率的な防衛策となります。
利息と手数料無料の恩恵は確実な利益であり、ポイント制度の不安定さを補って余りある魅力です。
投資信託の買付における自動入金機能の活用
現金積立への切り替えを躊躇する理由の一つに「入金の手間」がありますが、SBI新生コネクトには強力な自動入金(スイープ)機能が備わっています。
これは、証券口座での投資信託の買い付け時に、銀行口座から不足分を自動的に充当してくれる仕組みです。
一度設定してしまえば、クレカ積立と同様に、入金の手間を意識することなく積立投資を継続できます。
住信SBIネット銀行と比較しても、SBI新生銀行は普通預金金利の高さで優位に立っています。
住信SBIネット銀行のSBIハイブリッド預金が年0.11%程度であるのに対し、SBI新生銀行はその約3倍の0.3%を提供しています。
投資待機資金を置くだけでも利息が得られるため、資産運用全体の効率を最大化できます。
効率的な資金配置を実現することが、将来の資産額に大きな差をもたらします。
SBI新生銀行との連携は、金利メリットと自動入金による利便性を両立させた、現金積立における非常に有効な手段です。
設定変更の手順と10月10日の締め切り期限
11月の買付分から新ルールが適用されるため、設定を変更したい場合は10月10日までに手続きを完了させる必要があります。
この期限を過ぎてしまうと、意図せず還元率0%の状態での買付が始まってしまう恐れがあります。
手続き自体はSBI証券の「かんたん積立アプリ」や公式サイトから数分で完了するため、先延ばしにせず今すぐ行動することが重要です。
投資において「後回し」は機会損失と同義であり、迅速な対応が利益を守る唯一の手段です。
クレカ積立から現金積立への切り替えステップ
現在クレカ積立を行っている方が、SBI新生銀行などの現金積立に変更する手順は、以下の通り明確で簡単です。
アプリでの操作に慣れていない方でも、画面の指示に従うだけでスムーズに移行できます。
- 1設定状況の確認「かんたん積立アプリ」のメニューから「積立設定の状況」を選択します。
- 2決済方法の変更現在のクレカ積立の設定を選択し、「変更」ボタンをタップします。
- 3現金決済の選択決済方法を「クレジットカード」から「現金」に切り替えます。
- 4SBI新生コネクトの設定銀行口座と未連携の場合は、SBI証券のサイトからコネクト設定を申し込みます。
このステップを踏むことで、ポイント付与の条件に振り回されるストレスから解放され、高金利の恩恵を受けながらの安定した運用が可能になります。
自分の意思で最適な仕組みを選ぶことが、長期投資を継続するための秘訣です。
仕組みの変更を機に、一度自身のポートフォリオとキャッシュフローを見直す良い機会にしましょう。
家族での運用や今後の情報更新への備え
今回の変更はSBI証券ユーザー全体に影響を及ぼすものですが、今後も金融機関のルール変更は頻繁に起こり得ます。
一度設定して終わりにするのではなく、定期的にニュースや専門家からの情報を収集するアンテナを張っておくことが大切です。
また、家族でSBI証券を利用している場合は、配偶者や子どもの口座についても同様の確認が必要です。
家族全員で情報を共有し、最適な運用スタイルを確立することで、世帯全体の資産を守り抜くことができます。
変化を恐れるのではなく、変化を利用してより良い環境を整える。
それが、現代の投資家に求められる姿勢です。
今回の還元率変更は、自分にとって本当に価値のあるサービスは何かを問い直すきっかけになります。
新しいルールを正しく理解し、賢明な選択を行うことで、あなたの資産形成はより強固なものになるでしょう。
自分に合った最善の道を選び、一歩ずつ確実に資産を積み上げていってください。
