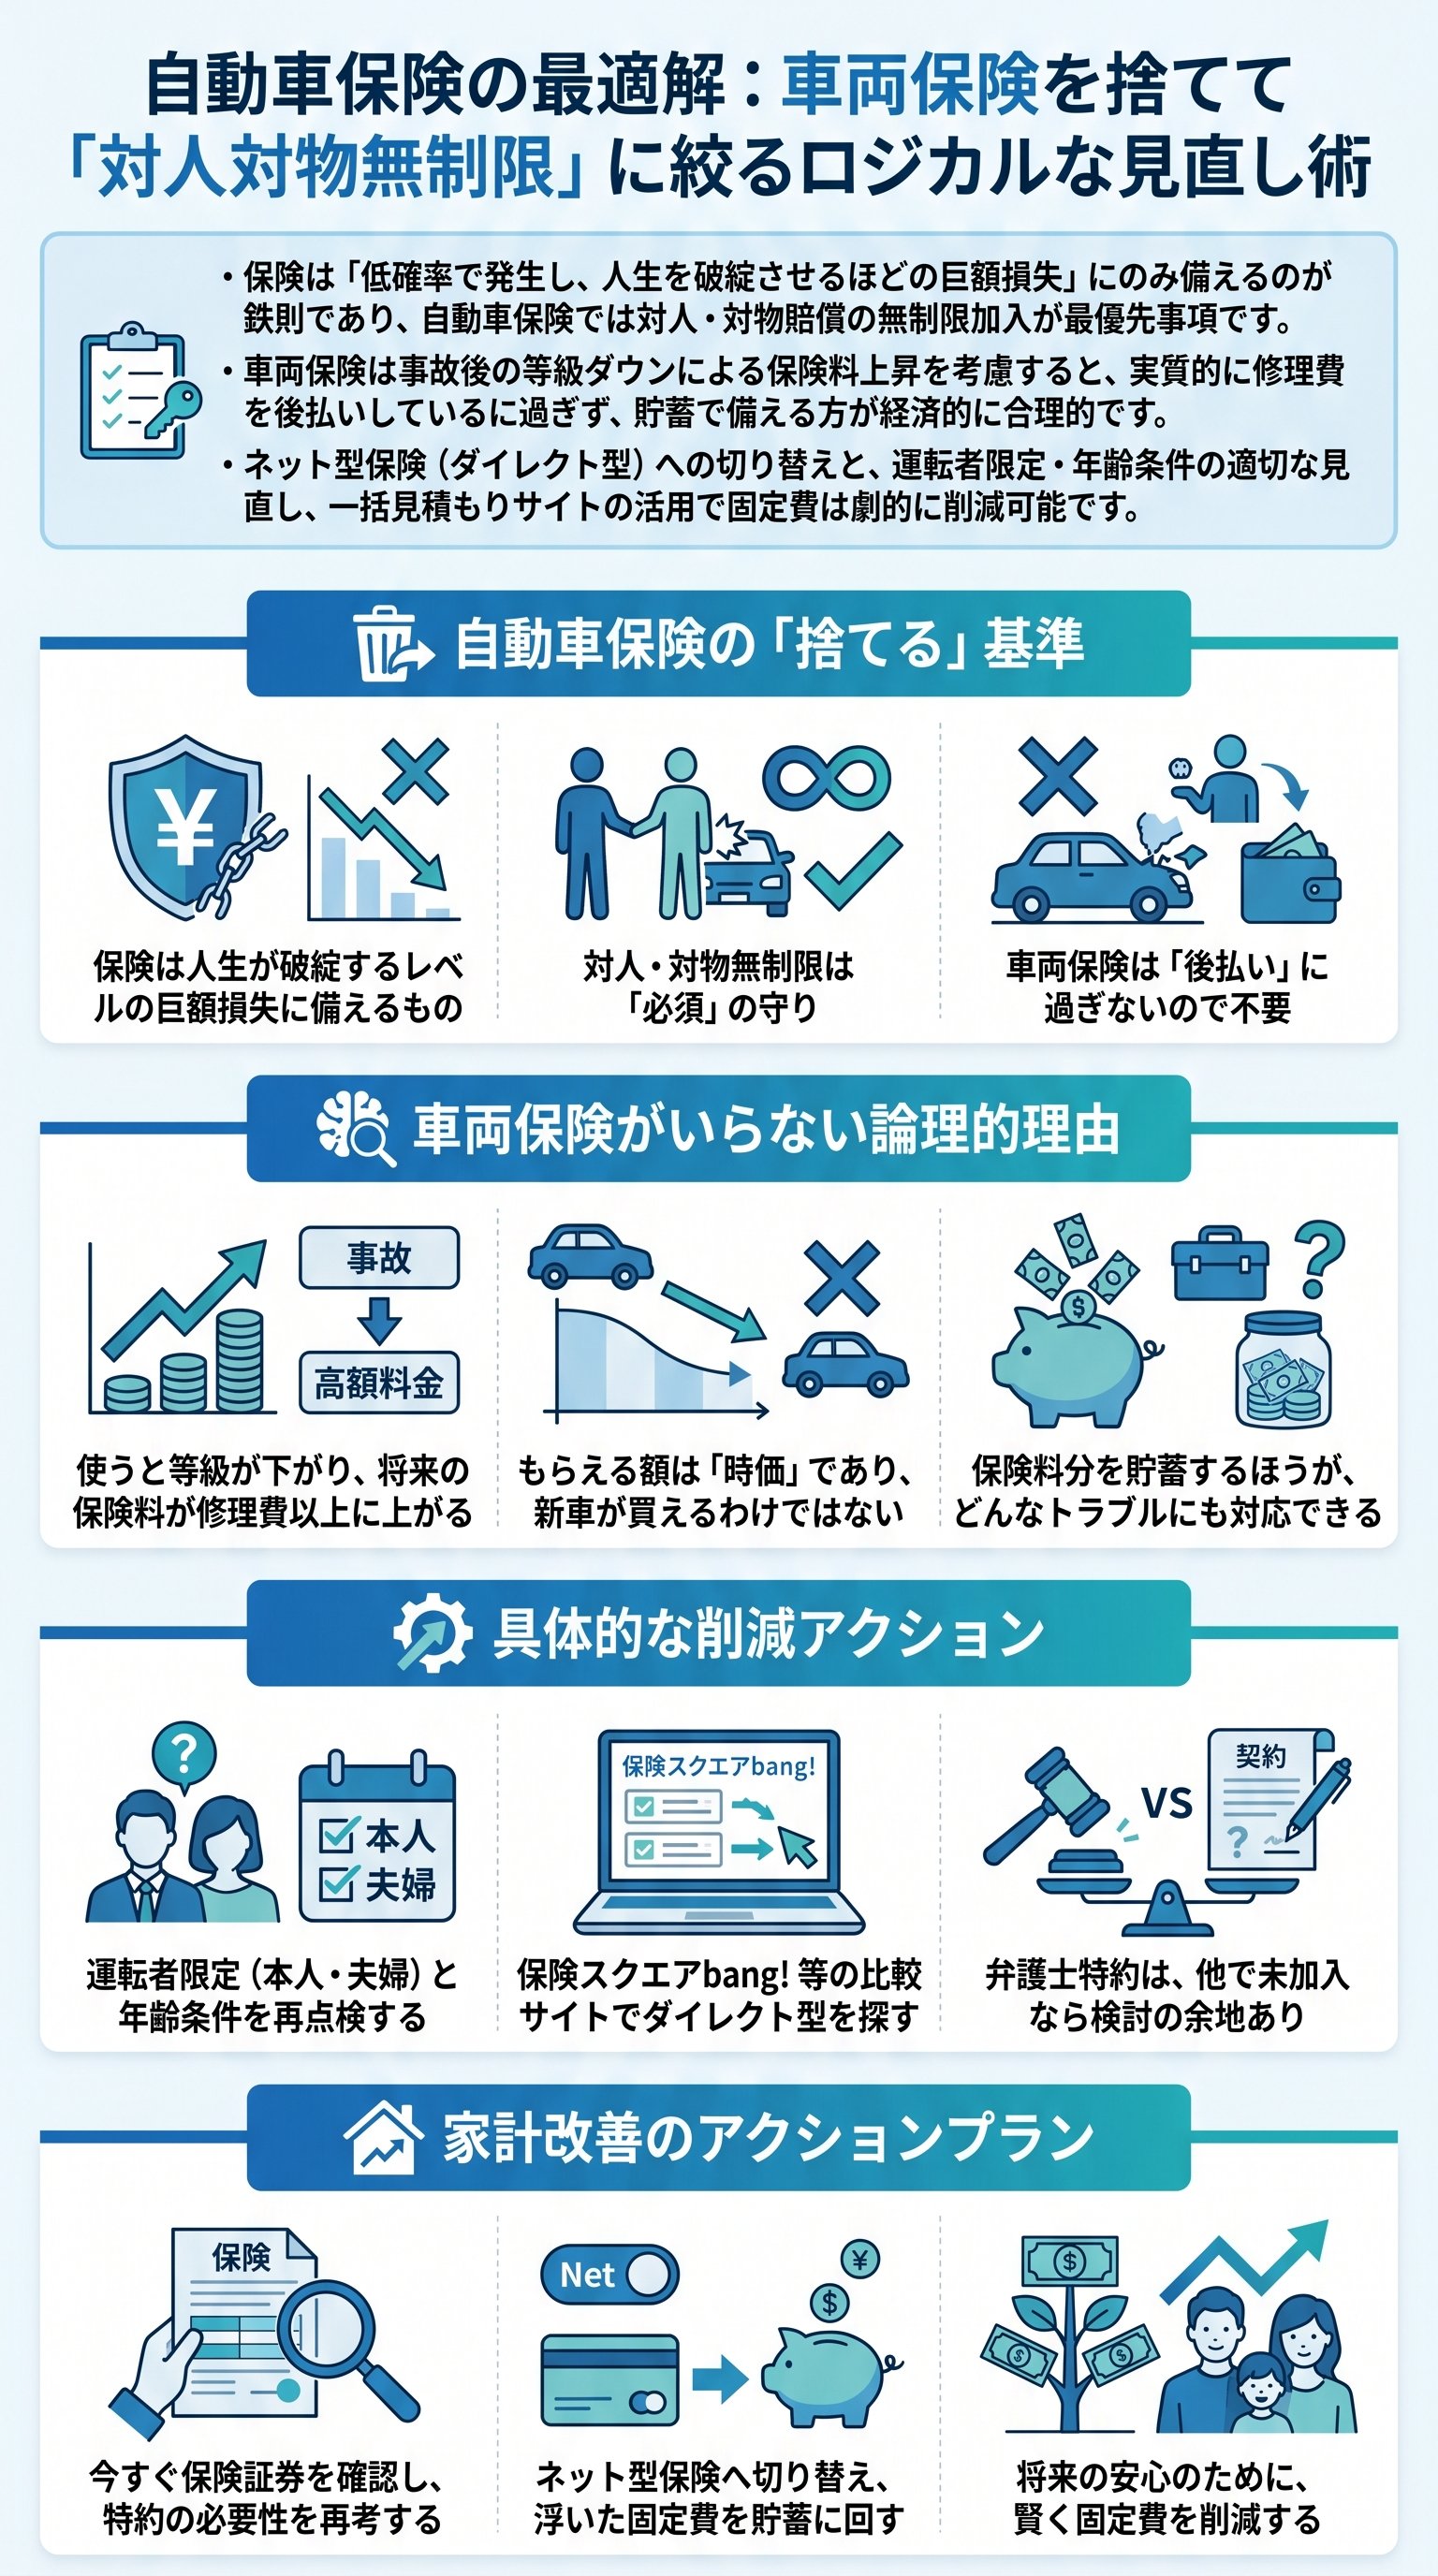
自動車保険の「正解」は極めてシンプルである
保険とは、人生を破綻させるリスクに備えるための究極の盾である。
しかし、多くの日本人はその盾を、ただの「安心料」という名の浪費に変えてしまっている。
これは由々しき事態であると言わざるを得ない。
そもそも、保険というシステムの本来の役割を正しく理解しているだろうか。
それは「低確率で発生し、かつ発生時に人生を終わらせるほどの巨額損失」をカバーすることにある。
この定義に当てはまらないものは、すべて貯蓄で解決すべき問題なのだ。
自動車保険において、この条件を満たすのは対人・対物賠償のただ一点のみである。
これ以外の補償に高い保険料を支払うのは、経済的な自殺行為に等しい。
まずは、この残酷なまでの真実を脳に刻み込むことから始めよう。
なぜなら、日本の道路を走る以上、我々は常に数億円の賠償リスクにさらされているからだ。
例えば、41歳の開業医を死亡させた場合の認定損害額は約5億2,000万円に達する。
あるいは、21歳の大学生に後遺障害を負わせた場合でも、約4億円の支払いを命じられる。
自賠責保険の限度額は、死亡時でもわずか3,000万円に過ぎない。
残りの数億円を自腹で払える富裕層を除き、無制限加入は絶対条件である。
これこそが、自動車保険における唯一無二の正解なのだ。
| 項目 | 自賠責保険 | 任意保険(推奨) |
|---|---|---|
| 対人賠償 | 上限3,000万円 | 無制限 |
| 対物賠償 | なし(0円) | 無制限 |
| 人生への影響 | 破綻の可能性大 | 鉄壁の守り |
車両保険は「単なる修理費の後払い」に過ぎない

多くの者が「愛車を守るため」という感情論で加入するのが、車両保険である。
だが、ロジカルに考えれば、これほど効率の悪い金融商品は他にない。
結論から言えば、車両保険は一切不要である。
実は、車両保険を使って車を直すと、翌年からの「等級」が下がり保険料が跳ね上がる。
つまり、保険会社から受け取った修理費を、後の保険料として利息付きで返済しているだけなのだ。
これは補償ではなく、単なる「質の悪いローン」に他ならない。
そもそも、車両保険で支払われる金額は、自分の車の「時価」が上限である。
購入時の価格ではない。
市場で取引される中古価格、あるいは業者の査定額だ。
満足な金額が降りることは稀であり、結局は手出しが発生するケースがほとんどである。
だからこそ、車両保険に充てていた資金をそのまま貯蓄に回すべきなのだ。
事故が起きなければその金は手元に残り、起きたとしても貯金から払えば等級は下がらない。
感情を捨てて計算機を叩けば、どちらが合理的かは一目瞭然である。
「もし全損したらどうするのか」と不安がる者もいるだろう。
だが、全損するような大事故であれば、相手がいる場合は相手の保険から補償されることも多い。
自損事故で全損したなら、それは運が悪かったと諦めて中古車を買い直す。
それが大人のリスク管理だ。
結局のところ、車両保険とは貯金ができない人間向けの救済措置に過ぎない。
まともな資産形成を志す者であれば、このような「期待値の低い賭け」からは即刻降りるべきだ。
自分の資産は自分で守る。
これが投資家的な思考の第一歩である。
自己防衛のための特約と「捨てるべき」補償
対人・対物無制限という主軸が決まれば、次は枝葉の整理である。
特約という名のオプションには、巧妙に仕組まれた不要な補償が山ほど隠れている。
中でも「人身傷害保険」や「搭乗者傷害保険」は、その筆頭と言えるだろう。
これらの保険は、自分や同乗者の怪我を補償するためのものだ。
しかし、よく考えてほしい。
我々はすでに公的医療保険という世界最強の保険に守られている。
さらに言えば、生命保険や医療保険を別途契約しているなら、補償は完全に重複している。
自動車保険はあくまで「自動車事故による怪我」という極めて狭い範囲しかカバーしない。
それならば、日常生活全般の怪我や病気に備える医療保険の方が、はるかに使い勝手が良い。
限定的な補償に高い金を払うほど、愚かなことはないのである。
ただし、一点だけ検討の余地があるのが「弁護士費用特約」だ。
交通事故の解決には、必ずと言っていいほど専門的な法律知識が必要になる。
自分で交渉して疲弊するよりも、プロを召喚できる権利を持っておくのは賢い選択と言える。
もちろん、クレジットカード等に同様の特約が付帯しているなら、それも不要だ。
ただし、カード付帯のものは発動条件が厳しいケースもあるため、注意が必要である。
自分にとっての真の安心がどこにあるのか、冷徹に見極める目を持たねばならない。
- 捨てるべき:人身傷害保険・搭乗者傷害保険
- 検討すべき:弁護士費用特約
- 絶対維持:対人・対物無制限賠償
結局のところ、補償を厚くすればするほど、保険会社の利益が増えるだけである。
我々がすべきことは、最小のコストで最大のリスクを回避することだ。
無駄な肉を削ぎ落とした「骨太な保険」こそが、真に家計を救うのである。
固定費削減の核心は「ネット型」と「条件見直し」にある

中身を精査した後は、どこで買うかという出口戦略が重要になる。
もし、あなたが今でも店舗型の代理店で保険を契約しているなら、ネット型と比べてみる価値がある。
そこには、担当者の人件費や店舗の維持費という名の「膨大な手数料」が上乗せされている。
現代における最適解は、間違いなくネット型(ダイレクト型)保険である。
「事故対応が不安だ」という声もあるが、今やネット型でも対応品質に大差はない。
むしろ、無駄な中間コストがない分、同じ補償内容でも驚くほど安く契約できる。
さらに、運転者限定や年齢条件の見直しも忘れてはならない。
かつて子供が運転していた頃の設定のまま、高い保険料を払い続けてはいないか。
あるいは、同居していない親族のために不必要な年齢制限をかけていないだろうか。
年齢条件の適用範囲は、原則として「同居の親族」に限られる。
別居している子供や、たまに遊びに来る友人は、年齢条件の対象外となるケースが多い。
ここを正しく理解し、設定を最適化するだけで、数千円の節約は容易に達成できる。
具体的な銘柄選びについては、一括見積もりで上位に来た数社を比較すれば十分だ。
大河内氏自身は、直近でアクサダイレクトとソニー損保を比較検討したという。
最終的には、価格とサービス評価のバランスを見てソニー損保を選んだと語っている。
- 1一括見積もりサイトで現在の相場を把握する。
- 2対人・対物無制限、車両保険なしに設定する。
- 3上位3社程度のレビューを確認し、1社に絞る。
この3ステップを実行するだけで、あなたの固定費は劇的に改善する。
「面倒だ」という感情が、あなたの資産をじわじわと蝕んでいることに気づくべきだ。
感情を排し、冷徹なロジックで家計を守り抜け
最後に強調しておきたいのは、保険選びに感情を持ち込むなということだ。
「長年の付き合いだから」「担当者がいい人だから」
そんな理由で金を垂れ流すのは、プロの家計管理とは程遠い。
世の中には、保険に入っていたおかげで救われたという「生存者バイアス」に満ちた声があふれている。
しかし、その影には、一生使うことのない補償に大金を払い続け、資産を築けなかった大多数がいる。
あなたは、どちらの側に行きたいのか。
答えは明白なはずだ。
車両保険を外して浮いた月5,000円を、20年間投資に回せばどうなるか。
利回り5% で運用できれば、それは約200万円という大きな資産に化ける。
これが、ロジカルにリスクを管理した者が手にする「知恵の報酬」である。
自動車保険は、一度正しく設定してしまえば、あとは1年に一度の見直しで済む。
これほどコストパフォーマンスの高い家計改善は、他に類を見ない。
今日この瞬間から、あなたの「保険に対する常識」を完全にアップデートせよ。
対人・対物無制限。
それ以外の贅肉をすべて削ぎ落とす。
浮いた金で未来を買い、万が一の巨額賠償からは鉄壁の守りを固める。
これこそが、現代を生き抜くための「マネーリテラシー」の正体である。
迷う必要はない。
ロジックは常に、あなたの味方である。
他人の意見や古い慣習に惑わされることなく、自分の頭で考え、自分の手で選べ。
その決断こそが、あなたの家計を、そして人生を劇的に変える最初の一歩となるのだ。
