
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
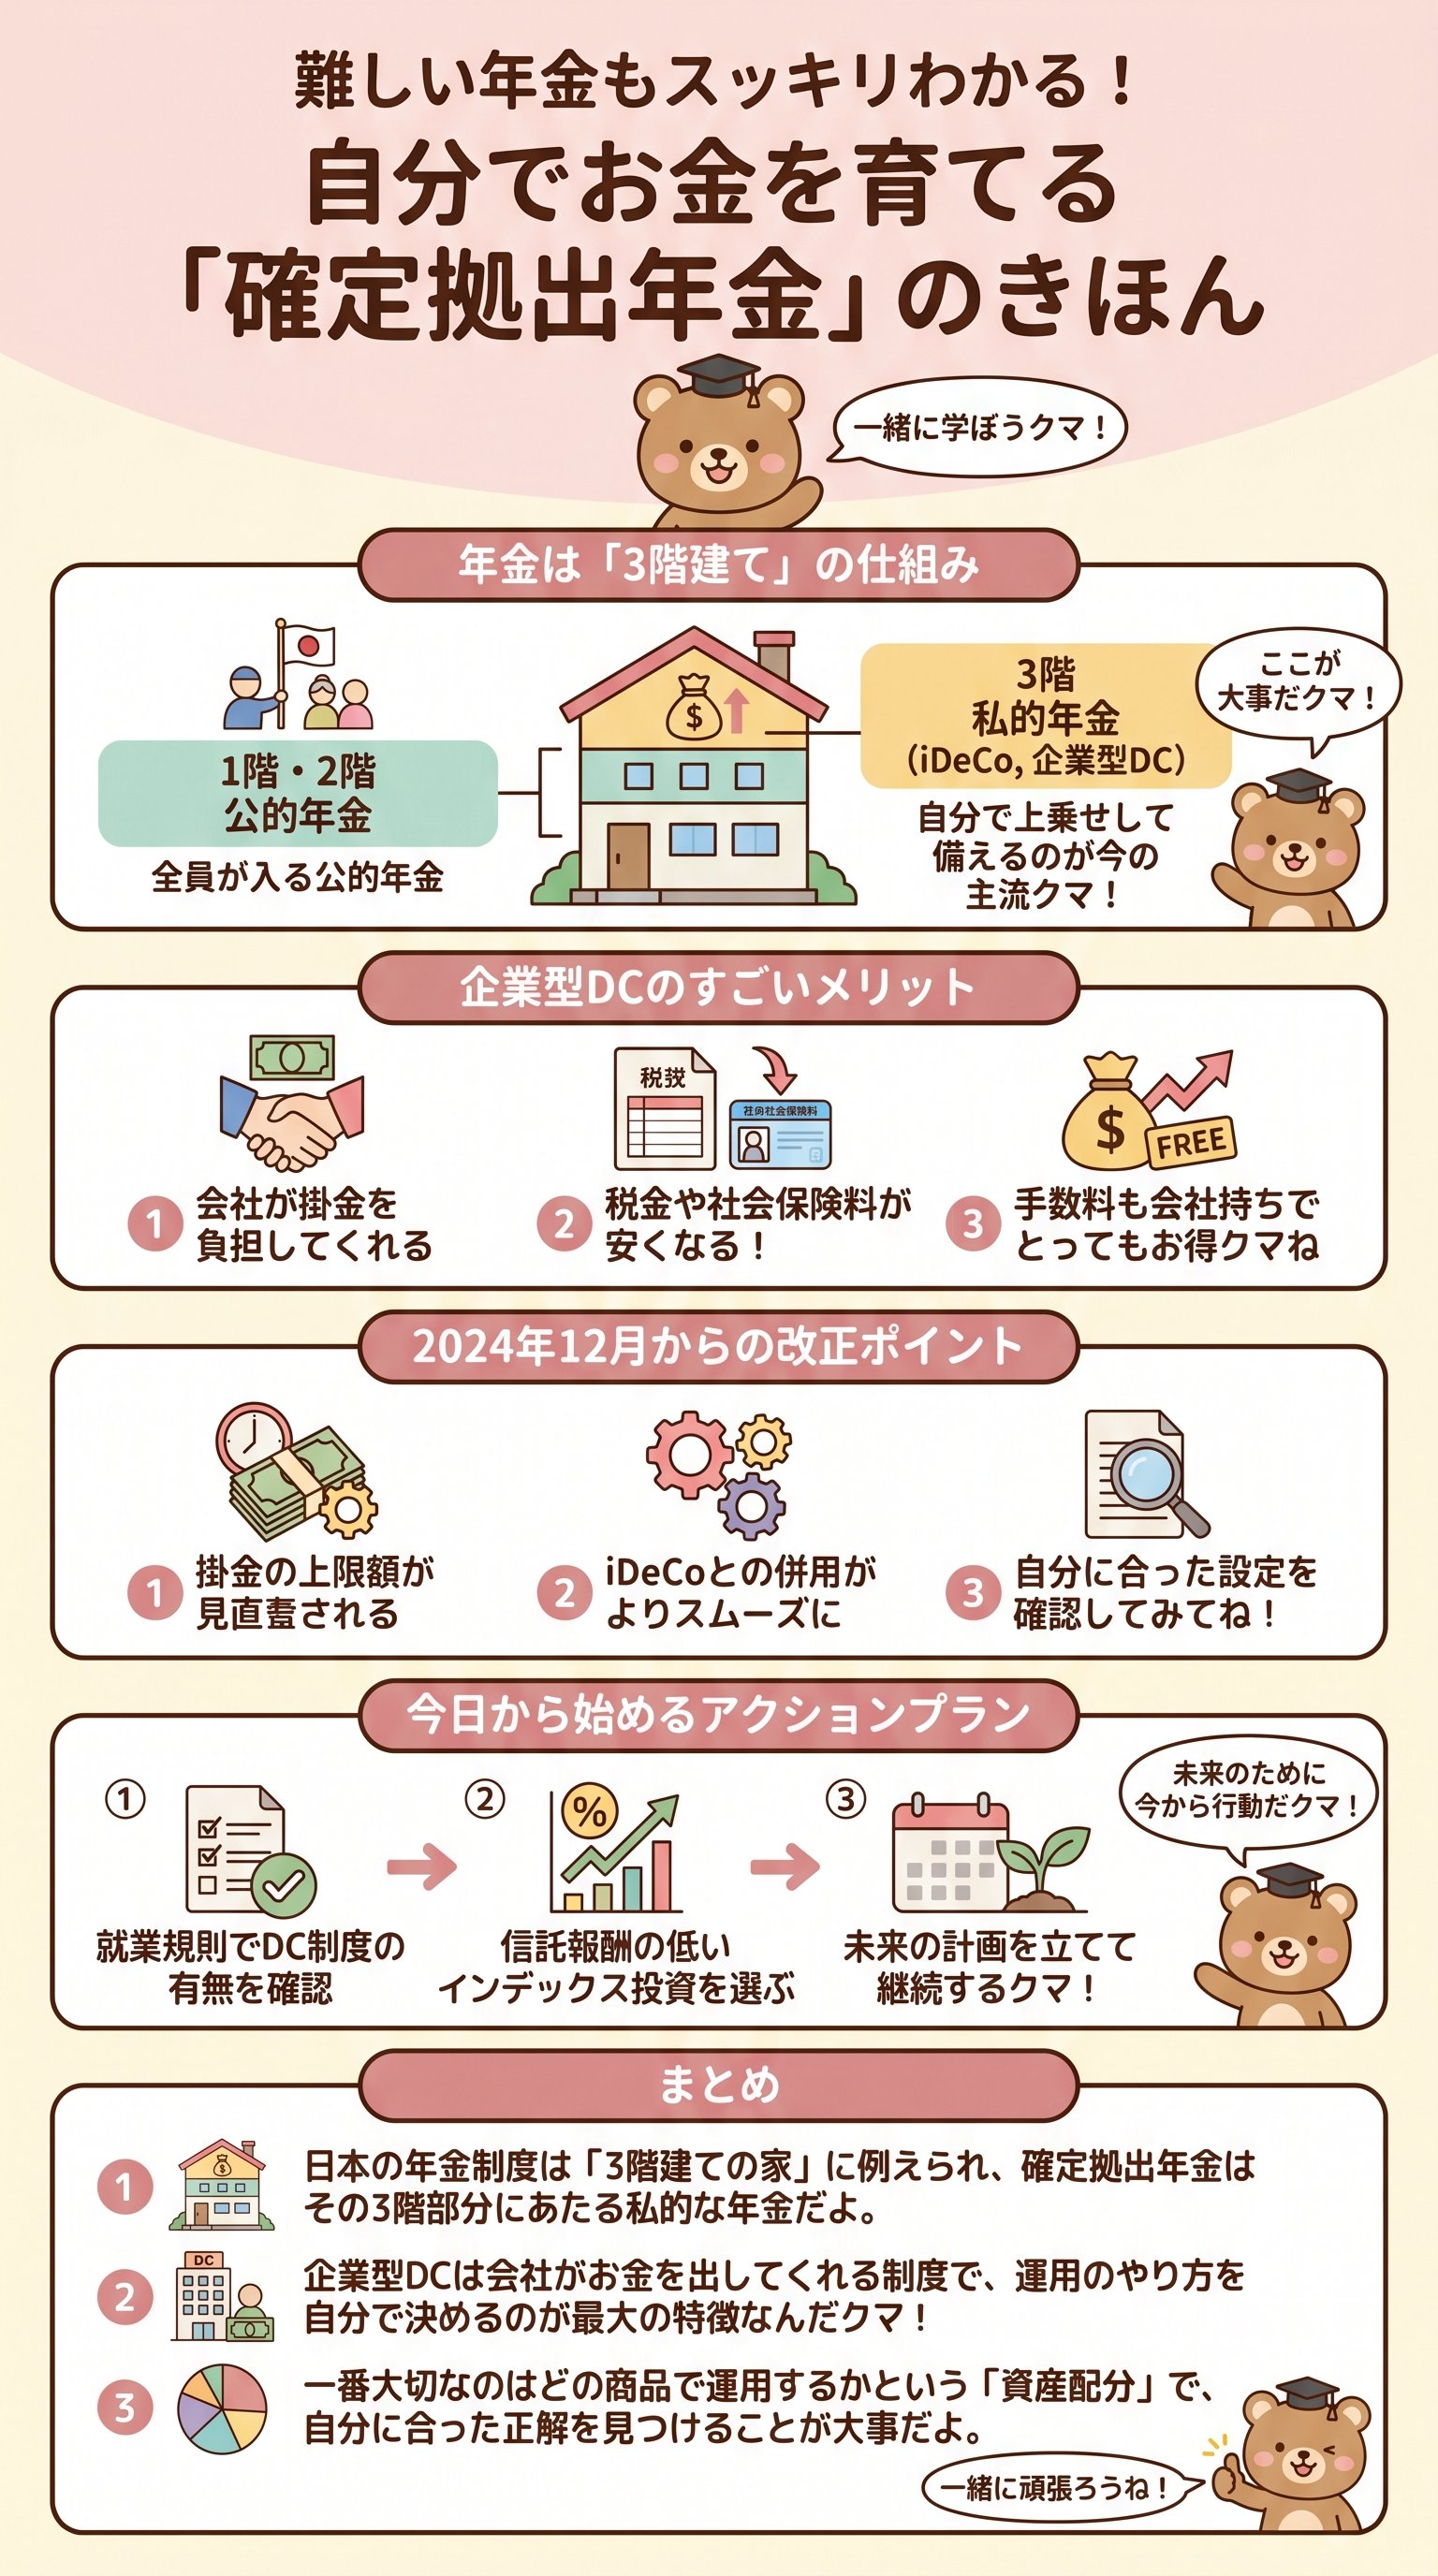
年金は「3階建ての家」に例えると分かりやすい
みんなは「年金」って聞くと、どんなイメージを持つかな?
なんだか難しくて、おじいちゃんやおばあちゃんがもらうもの、って思うかもしれないね。
でも、実はボクたちの将来を守るためのすごく大事な仕組みなんだクマ!
日本の年金制度は、よく「3階建ての家」に例えられるんだよ。
1階と2階は、日本に住んでいる大人が全員で協力して作る「公的年金」という土台なんだ。
この土台がしっかりしているからこそ、安心して暮らせるんだね。
でも、最近は「1階と2階だけじゃ足りないかも?」って心配する声も増えているんだ。
そこで登場するのが、今回の主役である「3階部分」の私的年金なんだよ。
自分で準備したり、会社が準備してくれたりする、プラスアルファの安心なんだクマ!
実は、この3階部分をどう使うかで、将来の自由度がぜんぜん違ってくるんだ。
「難しいから後回し」にするのは、本当にもったいないことなんだよ。
まずは、自分が今どの階に住んでいて、どこを補強できるかを知ることから始めよう!
| 階層 | 名前 | 特徴 |
|---|---|---|
| 1階 | 国民年金 | 日本に住む20歳以上の全員が入る、超大事な土台! |
| 2階 | 厚生年金 | 会社員や公務員の人が、会社と半分こして払う上乗せ分! |
| 3階 | 確定拠出年金など | 自分で、または会社が用意する「自分専用の貯金箱」なんだクマ! |
つまり、今回お話しする「確定拠出年金」は、この3階部分を自分でもっと豪華にするための道具なんだ。
家を建てる時に、もっと素敵なお部屋を作りたいと思うのは当然だよね。
これを知っているだけで、将来の不安をワクワクに変えることができるんだクマ!
「会社がお金を出してくれる」魔法の箱、企業型DC
「確定拠出年金」って、名前からして漢字ばかりで難しそうだよね。
でも、ざっくり言うと「将来もらうお金(年金)を、自分で運用して育てる」ってことなんだ。
その中でも「企業型DC(企業型確定拠出年金)」は、会社員の人にとって最強の味方なんだクマ!
最大のポイントは、会社がボクたちのために「掛金(お金)」を出してくれることなんだよ。
自分の財布を痛めずに、会社が毎月コツコツと将来の貯金をしてくれるんだ。
これって、実は給料がアップしているのと同じくらいすごいことなんだクマ!
でも、ただお金をもらって終わりじゃないんだよ。
そのお金を「どうやって増やすか」は、ボクたち自身が決めなきゃいけないんだ。
投資信託っていう「お金の詰め合わせパック」の中から、どれがいいか選ぶ必要があるんだクマ。
実は、企業年金には大きく分けて2つのタイプがあるんだ。
一つは、会社が最後まで面倒を見てくれる「確定給付(DB)」。
もう一つが、今回解説している、自分で育て方を決める「確定拠出(DC)」なんだよ。
| 種類 | 誰が運用するの? | 将来もらえる額は? |
|---|---|---|
| 確定給付 | 会社が頑張る | 決まった額がもらえるから安心! |
| 確定拠出 | 自分が頑張る | 自分の腕次第で増える可能性があるクマ! |
「自分でやるなんて怖いな」と思うかもしれないけど、大丈夫だよ。
今は手数料が安くて、良い商品を選べる環境が整ってきているんだ。
会社が用意してくれたステージで、どう踊るかはキミの自由なんだクマ!
だから、まずは自分の会社にこの制度があるかチェックしてみよう!
知らない間にチャンスを逃しているなんて、一番悲しいことだからね。
もし制度があったら、それは人生を有利に進めるためのチートアイテムを手に入れたのと同じなんだクマ!
税金が安くなる?お得なメリットと注意点
「運用なんて難しそうだし、貯金でいいよ」って思う人もいるかもしれない。
でも、確定拠出年金には、普通の貯金にはない「超お得なパワー」があるんだよ。
それは、税金や社会保険料が安くなるという魔法なんだクマ!
通常、お給料をもらうと、そこから税金が引かれちゃうよね。
でも、この企業型DCで会社が払ってくれるお金には、税金がかからないんだ!
つまり、額面通りのお金がそのままキミの資産になるってことなんだよ。
さらに、この箱の中で増えた利益に対しても、本来かかるはずの税金(約20%)が無料になるんだ!
100万円儲かったら、普通は20万円も取られちゃうけど、DCなら丸々キミのポッケに入るんだよ。
これが積み重なると、数十年後にはとんでもない大きな差になって現れるんだクマ!
でも、もちろん良いことばかりじゃない。
一つだけ「鉄の掟」があるんだ。
それは、原則として60歳になるまでお金を引き出せないということ!
「来月の旅行代にしたいな」と思っても、それは絶対にできないルールなんだよ。
- 160歳まで絶対に触れない(これが最大の防御であり、弱点でもあるクマ!)
- 2運用に失敗すると、元本が減ってしまう可能性もある。
- 3会社が選んだ商品ラインナップの中に、いいものがない場合もあるんだ。
だから、「今すぐ使うお金」と「将来のために守るお金」を分けることが大切なんだ。
全部をDCに突っ込むんじゃなく、バランスを考えるのがプロのやり方だね。
目先の利益に惑わされず、どっしりと構えて将来に備えるのが賢いクマの選択なんだ!
最近では、会社のお金に自分のお金をプラスして積み立てる「マッチング拠出」も増えているよ。
これも税金のメリットがすごく大きいから、余裕があるなら検討して損はないんだクマ。
自分のお金を「最強の効率」で働かせる場所、それがDCなんだよ!
中身が大事!「自分だけの正解」を見つける方法
さて、企業型DCという「箱」のすごさは分かってもらえたかな?
でも、一番大事なのはここからなんだ。
箱の中に「何を入れるか」で、将来の景色は180度変わってしまうんだよ。
よく「DCは得ですか?」って聞かれるけど、それは「冷蔵庫は美味しいですか?」って聞くのと同じなんだ。
冷蔵庫はただの家電で、中に新鮮な野菜を入れるか、腐ったものを入れるかはキミ次第。
つまり、どんな商品(投資信託)を選ぶかという「資産配分」が命なんだクマ!
具体的には、大きく分けて「株式」と「債券」という2つの道具を組み合わせるんだ。
株式は、成長するパワーは強いけど、価格の動きも激しい暴れ馬。
債券は、大きな増え方はしないけど、動きが穏やかな優しい馬なんだクマ。
- 株式(外国株など)ガンガン増やしたい若いうちに多めにするのが王道!
- 債券(国内債券など)定年が近づいてきたら、守りを固めるために増やすといいよ。
- 定期預金減ることはないけど、手数料を考えると損しちゃうこともあるから注意なんだクマ!
もし「何を選べばいいか全く分からない!」と思ったら、まずは全世界の株に投資するタイプをチェックして。
世界中のすごい会社が頑張ってくれる力を、自分の味方にするんだよ。
1つの会社に賭けるのはギャンブルだけど、世界全体に分散すれば、それは立派な資産運用になるんだクマ。
でもね、正解は人によってバラバラなんだよ。
20代の人と50代の人では、取れるリスクの大きさがぜんぜん違うからね。
自分に合った「アセットアロケーション(資産配分)」を考えることが、本当の勉強なんだクマ!
人生は一度きり!今日から始める最高の準備
ここまで読んでくれてありがとう!
確定拠出年金の話を聞いて、「なんだか自分にもできそう」って思ってくれたら嬉しいな。
難しい言葉に騙されちゃいけない、本質はとってもシンプルなんだよ。
それは、「今の自分」が「未来の自分」に仕送りを送るということ。
将来の自分から「あの時、準備しておいてくれてありがとう!」って感謝される姿を想像してみて。
そのための最強のツールが、この確定拠出年金という制度なんだクマ!
まずは、自分の会社の就業規則を読んだり、担当の人に聞いてみたりしよう。
「iDeCo(イデコ)」という個人向けの箱もあるから、会社に制度がなくても諦めないで。
行動する人だけが、自由な人生を手に入れるチケットを掴めるんだクマ!
- 1自分の年金の「階層」を把握する。
- 2会社にDC制度があるか確認する。
- 3手数料が安くて、応援したい商品を選んでみる。
- 4あとは、コツコツと時間を味方につけて待つだけ!
世の中には、知らないと損をすることがたくさんあるんだ。
でも、こうしてお金の勉強をしているキミは、もう他の人より一歩も二歩もリードしているよ。
「知る」ことが、最大の防御であり、最大の攻撃になるんだクマ!
ボクも「まなびクマ」として、これからもキミの学びを全力で応援していくよ。
分からないことがあれば、またいつでも聞きに来てほしいな。
一歩ずつ、楽しみながら、自由への階段を登っていこうね!
最後にもう一度。
今日が人生で一番若い日なんだ。
未来を輝かせるために、今日から小さな一歩を踏み出してみようクマ!
