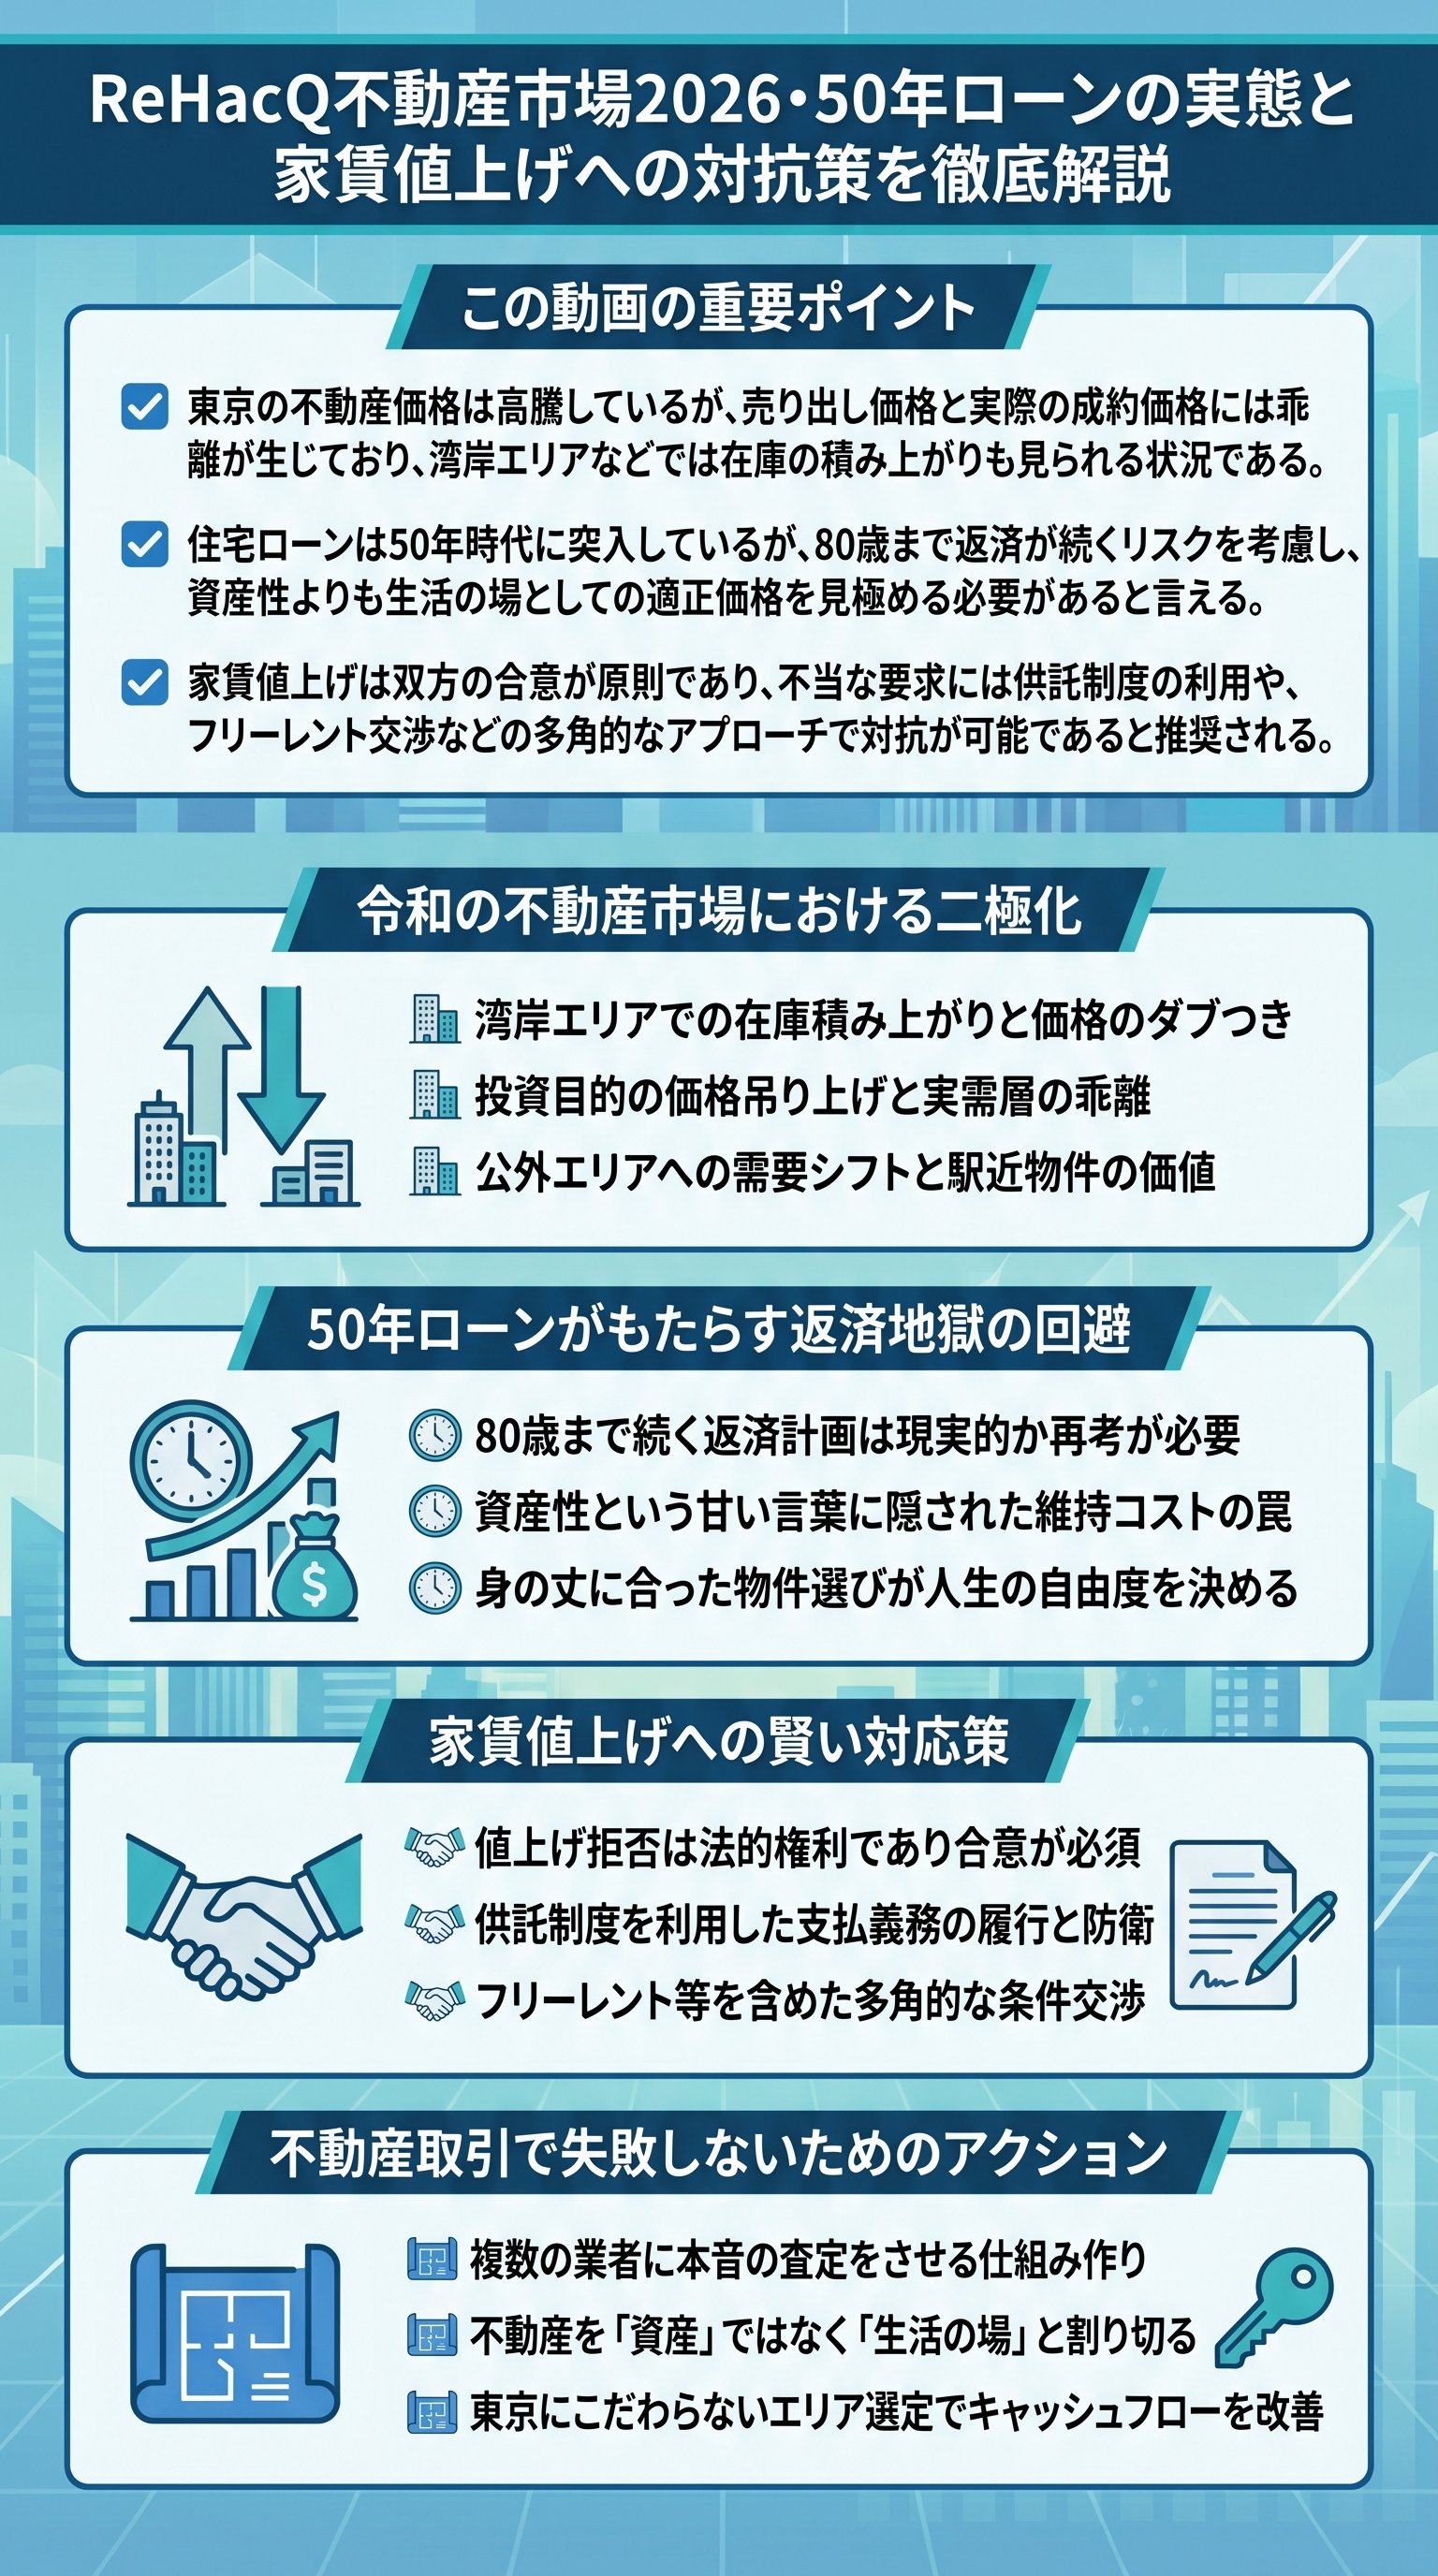
異常事態を迎える東京不動産市場の真実
現在の東京不動産市場は、表面上の価格高騰とは裏腹に二極化が極限まで進んでいます。
特に湾岸エリアを中心に、売り出し価格は上がっているものの、実際の成約価格は下落している「スプレッド」が生じているのが現状です。
これは投資目的の層が価格を吊り上げている一方で、実需層の購買力が追いついていないことを示唆しています。
| 市場指標 | 状況 | 影響 |
|---|---|---|
| 売り出し価格 | 上昇継続 | 投資家による強気設定 |
| 成約価格 | 下落傾向 | 一般購入者の買い控え |
| 在庫件数 | 増加 | 湾岸エリア等での供給過多 |
50年ローンと残価設定型ローンの罠
不動産価格の高騰により、従来の35年ローンでは返済が不可能な物件が増えた結果、50年ローンや残価設定型ローンが登場しています。
しかし、これらは「家を買わせるため」の金融商品であり、購入者の人生設計を歪めるリスクを孕んでいます。
30歳で組んだ50年ローンは、80歳まで返済が続くという過酷な現実を直視しなければなりません。
- 80歳までの返済負担定年退職後も多額のローンが残る絶望的なシナリオ
- 団体信用生命保険の依存「死ねばチャラ」という極端なリスクヘッジの危うさ
- 残価設定の不確実性数十年後の物件価値を保証するエビデンスの欠如
50年かけないと払えないような物件は、そもそも自分の身の丈に合っていないと判断すべきです。
国や金融機関が「死ぬまで働け」と言わんばかりの制度を整えている中で、冷静な意思決定が求められます。
家賃値上げ要求への法的対抗策と交渉術
賃貸市場においても、更新時の家賃値上げ圧力が強まっています。
しかし、賃借人は借地借家法によって強く守られており、一方的な値上げをそのまま受け入れる義務はありません。
家賃の増減はあくまで「双方の合意」が原則です。
不当な値上げを提示された場合は、強い意志を持って交渉に臨むべきです。
- 1交渉の拒否法的に合意しない権利があることを理解する
- 2供託制度の活用値上げ前の家賃を法務局に預けることで、家賃不払いを防ぐ
- 3妥協点の模索値上げを認める代わりに、半年間のフリーレントを要求する等の代替案を提示する
郊外・地方都市という戦略的選択肢
東京の不動産価格が異常値を示す中で、無理に都心に固執せず、郊外や地方都市へ目を向けることが賢明な戦略となります。
リモートワークの普及により、毎日出社する必要がない職種であれば、東京から1時間半程度のエリアでも十分に快適な生活が可能です。
- 足立区の再評価行政サービスの向上により、イメージとは裏腹に住みやすい街へと変貌
- 千葉・埼玉の駅近物件都内より割安でありながら、利便性を維持できる穴場エリア
- 地方都市のタワーマンション3000万円台で手に入る高品質な住環境の存在
虚偽の査定価格を見抜くレフェリーの視点
不動産を売却する際、一括査定サイトを利用すると、多くの業者が「自社を選んでもらうため」に盛った査定価格を提示してきます。
これに騙されると、結局売れずに時間を浪費し、最終的には安値で叩き売る「干し上げ」の被害に遭う可能性があります。
信頼できる価格を見極めるには、複数のプロを競わせ、本音を引き出す仕組みが必要です。
