一括投資と積立投資の基本的な特徴と損益の分かれ目
新NISAにおける投資手法の選択は、将来の資産形成における効率と精神的な安定のどちらを優先するかで決まります。
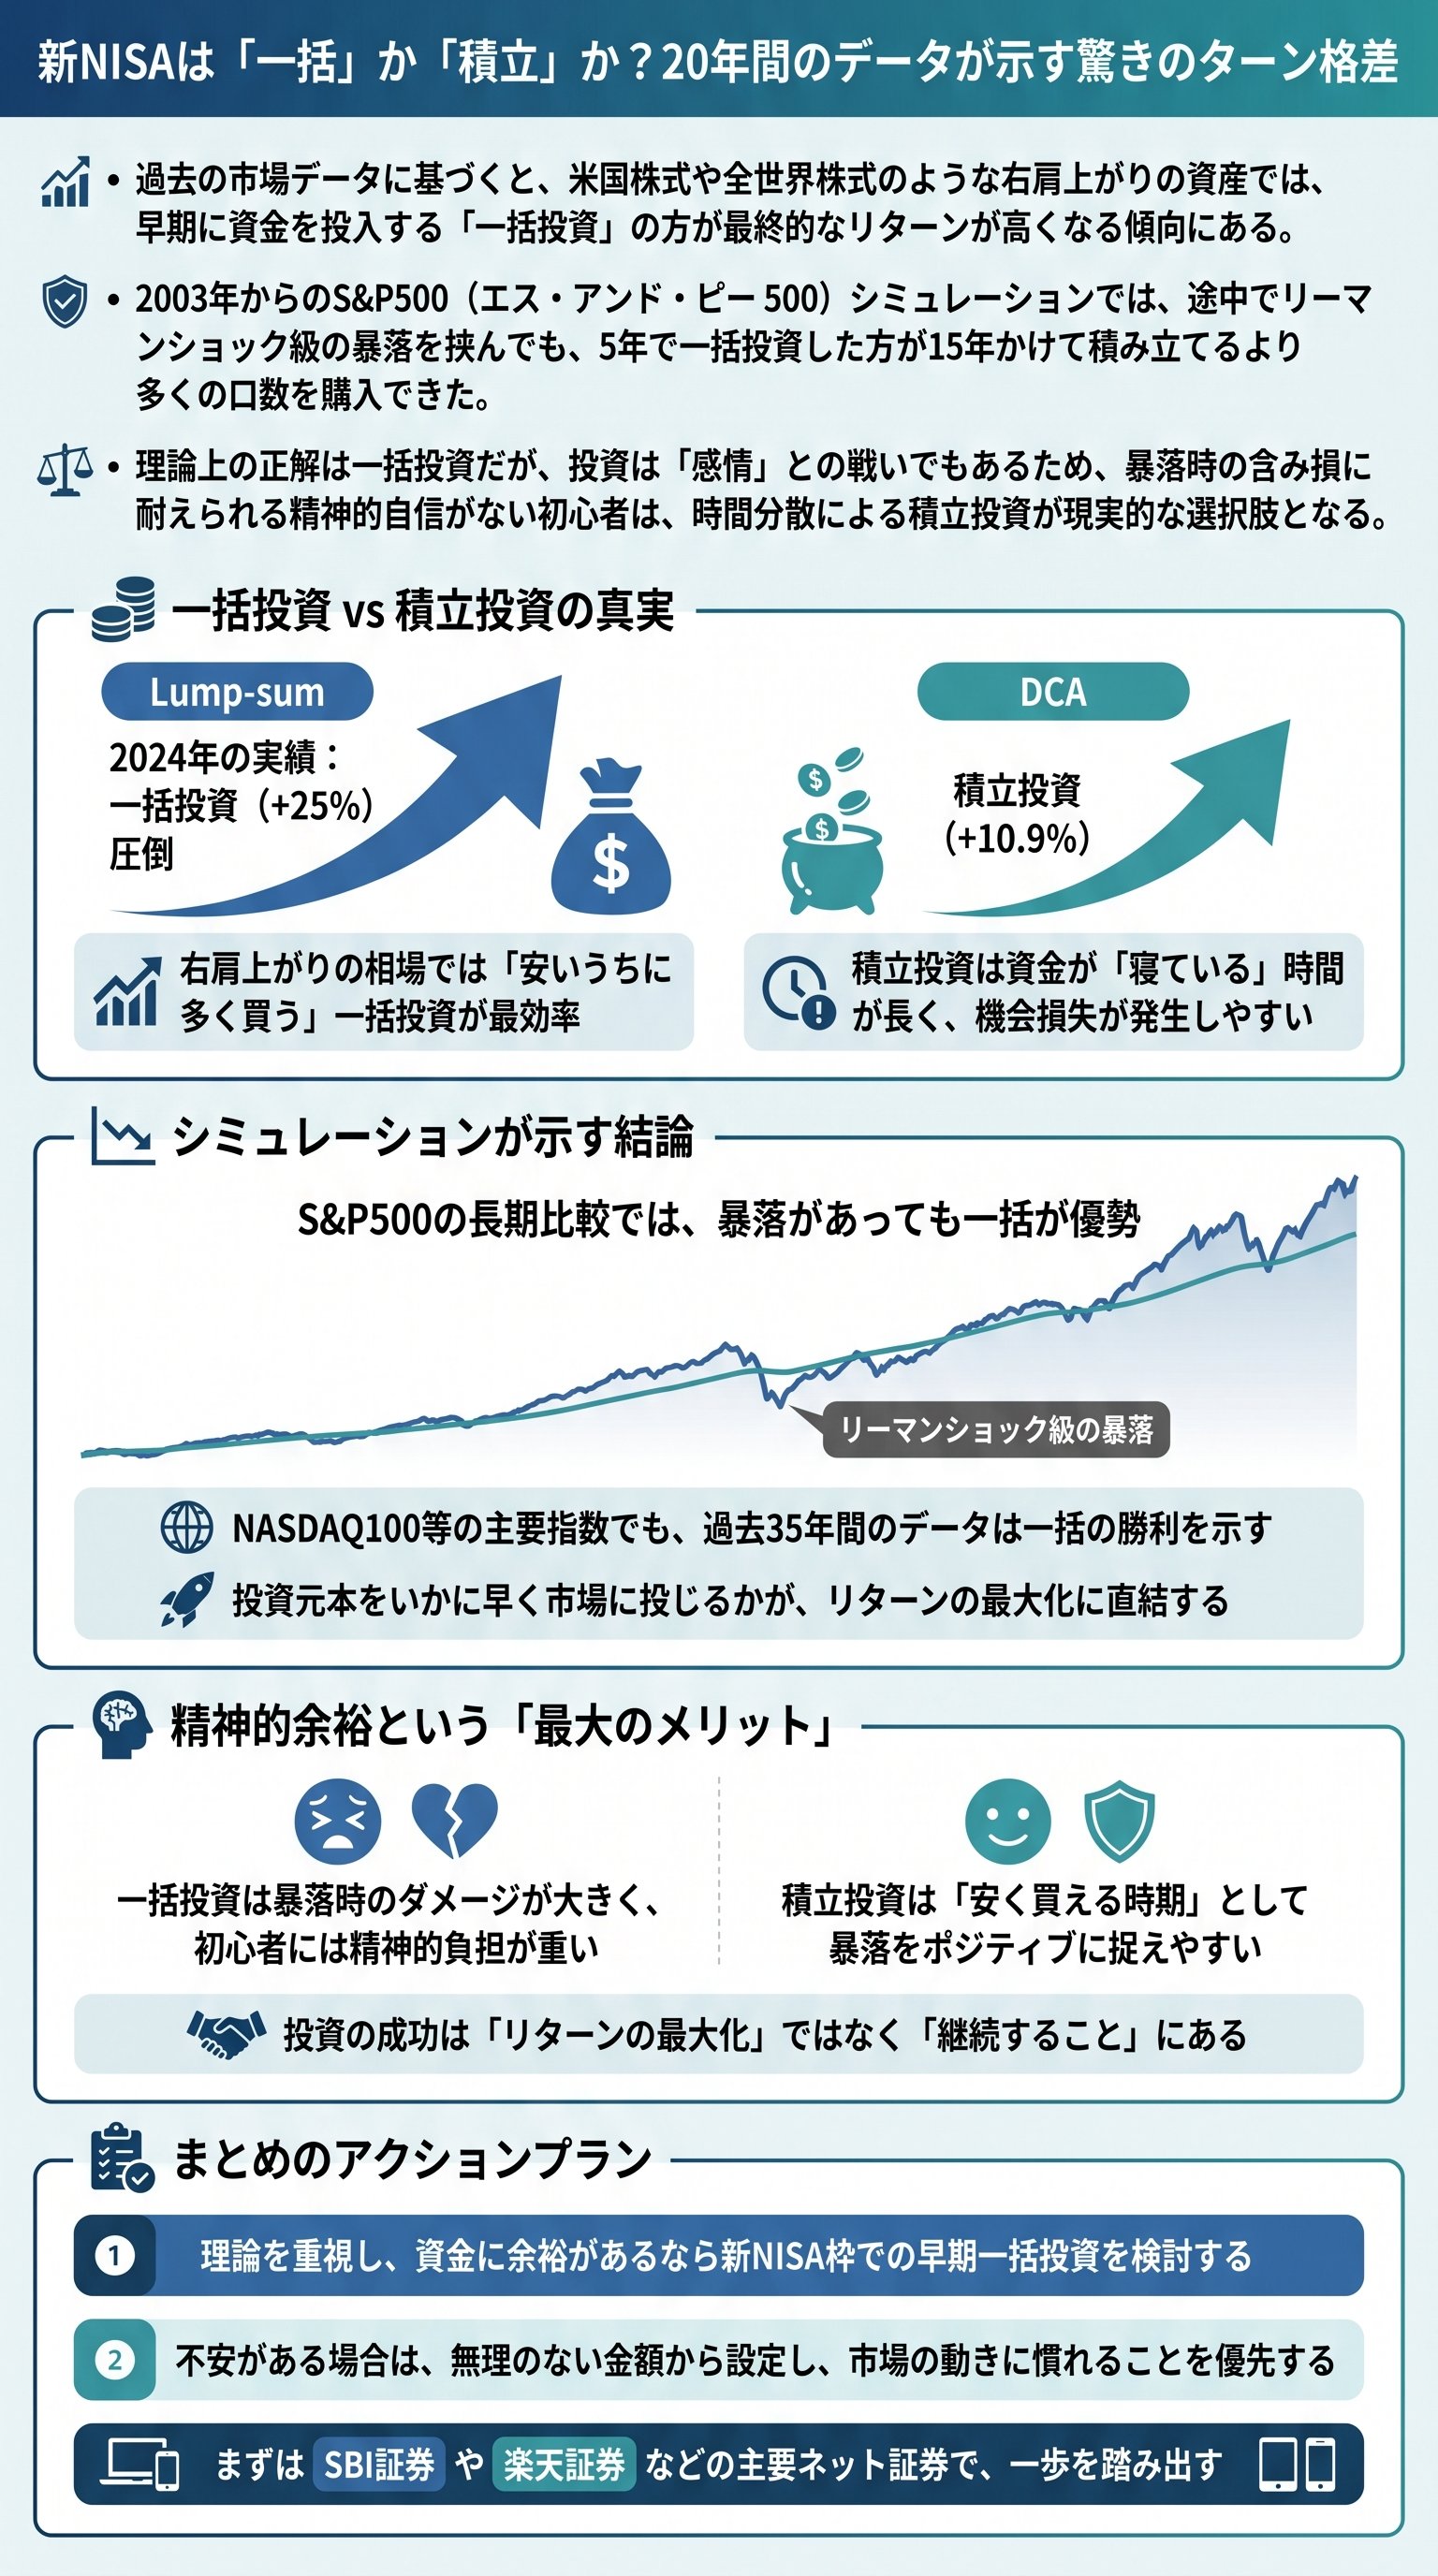
2024年の新NISA開始以降、日経平均株価やS&P 500などの主要指数が好調に推移したことで、年初に一括投資を行った投資家は非常に大きな含み益を享受しています。
これは、価格が上昇し続ける相場においては、できるだけ早い段階で安く買い、その後の上昇幅をすべて利益として取り込む一括投資が最も効率的であることを証明しています。
一方で、積立投資は価格が上がっていく過程で買い増しを続けることになるため、平均取得単価が徐々に上昇してしまい、結果的に一括投資ほどの利益は得られません。
一括投資が利益を最大化する論理的な背景
投資効率の面で見れば、一括投資は常にフルインベストメントの状態を維持できるため、市場の成長を余すことなく享受できます。
- 複利効果の早期享受運用期間が長いほど複利の効果は大きくなるため、最初にまとまった資金を入れることが有利です。
- 待機資金の排除積立投資の場合、将来の積立に回す予定の現金が手元で眠っている状態となり、その間の市場上昇分を取り逃がす機会損失が発生します。
- 単純な右肩上がりの恩恵米国株式のように長期的に上昇が期待される資産であれば、今この瞬間が最も安値である可能性が高いためです。
このように、数学的かつ理論的な側面だけを切り取れば、まとまった余剰資金があるならば迷わず一括投資を選択するのが最適解となります。
しかし、現実の市場には波があり、常に右肩上がりで推移するわけではありません。
投資家が直面するのは理論だけではなく、刻一刻と変化する資産評価額による心理的な動揺です。
一括投資は、購入直後に暴落が起きた際の資産減少額が最大化されるというリスクを孕んでいます。
このため、投資の正解はリターンの最大化だけではなく、運用を継続できるかどうかという持続性の観点からも考える必要があります。
理論上は一括投資が効率的ですが、暴落時の心理的影響を考慮した持続可能な手法選びが欠かせません。
自分自身の許容できるリスクを見極め、長期的な視点で投資を続けることが重要です。
右肩上がりの相場において一括投資が圧倒的に有利な理由
市場が強い上昇トレンドにある場合、一括投資は積立投資に対してリターンで大きな差をつけることが可能です。
例えば、eMAXIS Slim 米国株式 (S&P500) の直近のパフォーマンスを見ると、円安と株高のダブル効果により、短期間で極めて高いリターンを記録しています。
このような状況下では、毎月定額を積み立てるドルコスト平均法は、かえって「高い価格で少しずつ買い増す」ことになり、平均取得単価を押し上げてしまう要因になります。
逆に、年初の安い時期に全額を投入していれば、その後の上昇分がすべて含み益となり、複利の力で資産は雪だるま式に増えていきます。
相場が好調な時は早めの一括投資が有利になる典型例と言えます。
一括投資のメリットと特有のデメリット
一括投資の最大の強みは、市場の底で大きな資金を投じられる点にありますが、それには相応の覚悟も必要です。
- 1右肩上がり相場での最大利益上昇が続く限り、一括投資に勝る手法は存在しません。
- 2投資効率の向上新NISAの非課税枠を早期に埋めることで、非課税メリットを最大限に引き出せます。
- 3管理の簡素化一度の注文で完了するため、日々の株価変動に一喜一憂する手間が省けます。
一方で、一括投資には「タイミングの悩み」という精神的なハードルがつきまといます。
「今が最高値ではないか」という不安から投資を先延ばしにしてしまうことが多く、結局機会損失を招く恐れがあります。
また、購入直後に20パーセントや30パーセントの暴落が起きた場合、資産の目減りを目の当たりにして狼狽売りをしてしまうリスクも無視できません。
一括投資を成功させるには、短期的な暴落に動じない強い忍耐力と、長期的な上昇を信じ切る信念が求められます。
結局のところ、一括投資を選択すべき人は、すでに大きな余剰資金を持っており、かつ市場の歴史を学び、一時的な暴落を乗り越えられる経験を積んだ投資家と言えるでしょう。
初心者が無理に一括投資を行い、最初の一歩で大きな損失を抱えて投資の世界から退場してしまうことは、最も避けるべき事態です。
自分の精神的な許容範囲を見極めることが、投資手法の決定において何よりも重要になります。
リーマンショック級の暴落を想定した長期シミュレーションの結果
過去のデータに基づいたシミュレーションを行うと、暴落を挟んだとしても一括投資が優位に立つケースが多いことが分かります。
具体的に、S&P 500指数を用いて2003年から投資を開始したケースを考えてみましょう。
この設定では、投資開始から6年後の2008年にリーマンショックという歴史的な大暴落が発生します。
積立投資であれば暴落時に安く多くの口数を購入できるため、一見すると有利に思えます。
しかし、実際の結果は異なります。
年360万円を5年間で投入する一括投資と、年120万円を15年間で積み立てる手法を比較すると、暴落を経験した後でも最終的な合計口数は一括投資の方が多くなるという結果になりました。
シミュレーションが示す驚きの事実
なぜ暴落を挟んでも一括投資が勝つのでしょうか。
その理由は、暴落が起きるまでの上昇期間にあります。
- 上昇期間の恩恵暴落前の数年間で市場が大きく上昇していれば、一括投資はその利益を蓄積できています。
- 平均取得単価の差積立投資は後半の上昇局面でも買い続けるため、最終的な平均単価が高くなりやすい傾向があります。
- 口数の確保初期に安い価格で大量の口数を確保した方が、長期的な資産残高への貢献度が大きくなります。
| 投資手法 | 投資期間 | 暴落の影響 | 合計購入口数の傾向 |
|---|---|---|---|
| 一括投資 | 短期間 (5年) | 初期上昇を享受 | 暴落しても相対的に多い |
| 積立投資 | 長期間 (15年) | 暴落時に安く買う | 後半の高値掴みが響く |
この結果から言えるのは、市場が長期的に右肩上がりを前提とするならば、暴落を待って積立をするよりも早く全額を入れた方が得策であるという理論的な結論です。
もちろん、これは結果論であり、投資直後に暴落が始まった場合は積立投資が勝ることもあります。
しかし、長期投資の歴史において「今すぐ投資する」ことが統計的に最も高い成功率を誇っている事実は重く受け止めるべきでしょう。
歴史を振り返れば、暴落は定期的に訪れます。
しかし、その暴落を恐れて投資を遅らせることは、実は上昇の機会を失うという大きなリスクを背負っていることと同じです。
シミュレーションが教えてくれるのは、短期的な変動に一喜一憂せず、早期に資産を市場に置いておくことの重要性です。
初心者が誤解しやすいリスク分散の正体と精神的レジリエンス
積立投資が推奨される最大の理由は、リスクの分散ではなく、投資家の精神的な負担を軽減することにあります。
よく「積立投資はリスクを分散できる」と言われますが、これは正確な表現ではありません。
積立投資はあくまで「購入時期の分散」であり、保有している資産が市場の変動から受ける影響そのものを減らすわけではないからです。
投資元本が増えていけば、一日の変動額も大きくなります。
結局のところ、積立投資とはリスクの増加を少しずつ先送りにする買い方なのです。
積立投資の本質とメリット
- リスクの先送り資産が大きくなるまでの時間を稼ぎ、徐々に値動きに慣れることができます。
- 精神的な余裕の確保暴落が起きても「安く買えるチャンスだ」と前向きに捉えやすくなります。
- 自動化による規律毎月決まった額を投じることで、感情に左右されない安定した運用が可能です。
この本質を理解していないと、資産が大きくなった際の暴落に耐えられなくなる可能性があります。
初心者が一括投資を行うと、どうしても毎日の評価損益が気になり、生活に支障をきたすことがあります。
一方で、積立投資であれば、資産が少ないうちは値動きも小さく、徐々に市場の変動に慣れていくことができます。
この精神的な慣らし運転こそが積立投資の真価と言えます。
理論上のリターンを数パーセント追求するよりも、市場に居座り続けることの方が、最終的な資産形成の成否を分けるからです。
一括投資のメリットを理解した上で、あえて積立投資を選択する。
これは「理論と感情」を天秤にかけた結果の賢明な判断です。
自分の性格や家庭の状況を鑑み、暴落時に夜も眠れなくなるようなリスクは取らない。
そのような自己管理能力こそが、長期投資家として最も必要な資質となります。
資産クラス別のリターン実績から見る長期的な資産形成の戦略
米国株式以外の資産においても、一括投資の優位性は多くのデータで裏付けられています。
ニッセイ基礎研究所の調査によれば、NASDAQ 100や全世界株式、さらには日本株や債券に至るまで、多くの資産クラスにおいて一括投資の方が積立投資よりも平均リターンが高いという結果が出ています。
これは市場が長期的にプラスの期待値を持っている以上、統計的に当然の結果と言えます。
投資期間が10年、20年と長くなるほど、資金を長く市場に置いていた一括投資のパフォーマンスが際立ってくるのです。
投資元本を早く寝かさずに稼働させることが、資産形成の鍵となります。
自分の投資方針を決定するための3つの判断基準
では、最終的に自分はどちらを選ぶべきでしょうか。
以下の基準で判断することをおすすめします。
- 資金の余裕度手元に数年分のアセットがあり、かつNISA枠を埋めても余りある資金があるなら一括投資を検討しましょう。
- 暴落への耐性資産が一時的に半分になっても、笑って保有し続けられる自信があるかどうかを自問自答してください。
- 市場への信頼対象となる資産が、20年後に今より確実に価値を上げていると信じられるかどうかが重要です。
理論的には一括投資が正解ですが、多くの人は「月30万円の積立」といった、やや多めの積立設定で数年かけて枠を埋める「ハイブリッド型」を選択しています。
これなら一括投資の効率性と、積立投資の精神的な安定を適度に取り入れることができます。
自分自身の生活スタイルや性格に最適な、持続可能な投資プランを立てることが、将来の豊かな生活への近道となります。
結局のところ、新NISAは制度そのものが非常に強力な非課税メリットを持っています。
一括か積立かの議論に時間をかけすぎて投資を始められないのが最大の損失です。
まずは自分ができる範囲で一歩を踏み出し、経験を積みながら手法を調整していく柔軟性を持ちましょう。
それが、変化の激しい現代において資産を守り、増やしていくための最も現実的なアプローチとなります。
投資はあくまで人生を豊かにするための手段にすぎません。
お金のことに縛られすぎず、自分が納得できる方法で長く付き合っていくことが大切です。
今回のシミュレーション結果を一つの材料として、ぜひあなたにとっての最適解を見つけてください。
統計的に有利な一括投資と精神的に安定する積立投資の特性を理解し、納得できる手法を選ぶことが大切です。
新NISAの非課税メリットを活かし、自分に合ったペースで資産形成を進めていきましょう。
