インボイス「2割特例」終了の衝撃。法人だけが捨てられる残酷な真実
おい、そこの凡夫。
いつまでぬるま湯に浸かっているつもりだ。
インボイス制度が始まってから、「2割特例があるから大丈夫だ」と高を括っていた貴様。
その甘い夢は、今この瞬間、無慈悲に打ち砕かれたと心得よ。
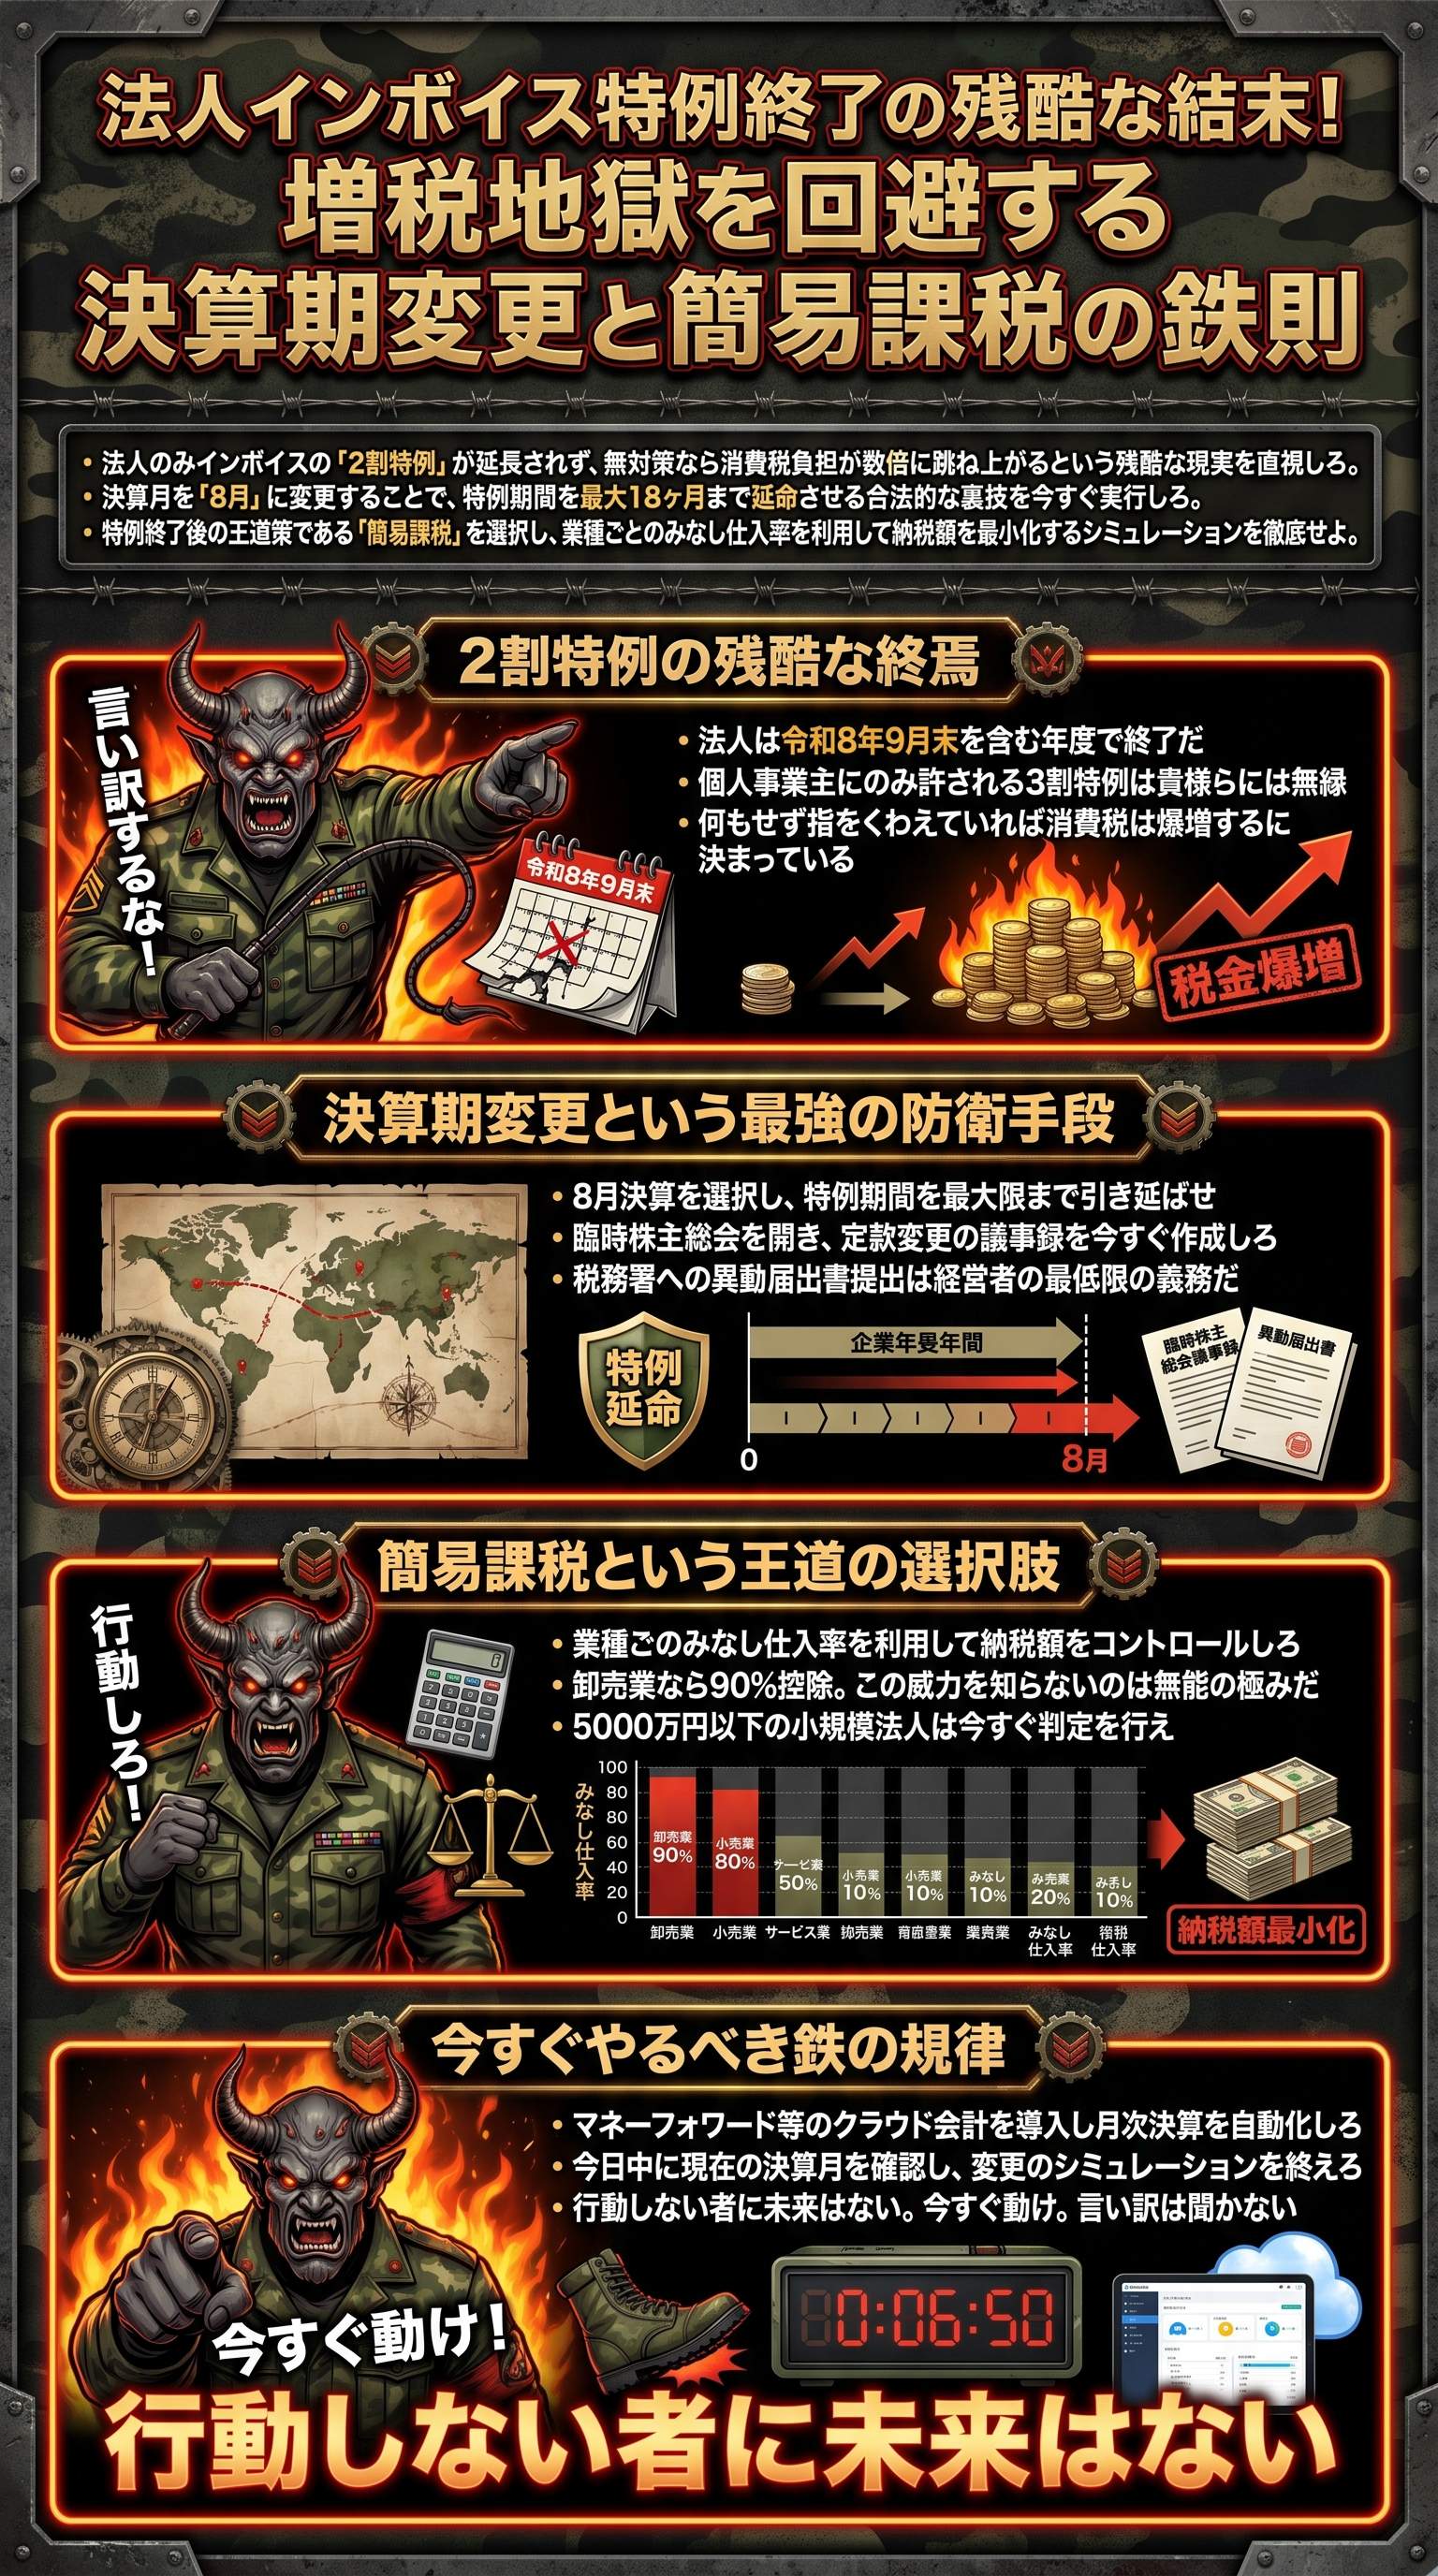
実は、インボイス開始後の救済措置だった「2割特例」が、法人に限って「延長なし」で打ち切られることが決定した。
個人事業主には「3割特例」という名の延命措置が与えられるが、法人経営者の貴様は見捨てられたのだ。
これが何を意味するか分かるか?
無策なままでは、貴様の会社の消費税負担は数倍に跳ね上がるということだ。
悲鳴を上げる暇があるなら、まずは現実を直視しろ。
利益に対して課税される法人税とは違い、消費税は「赤字だろうが容赦なく奪われる」税金だ。
今まで18万円で済んでいた納税額が、ある日突然30万円、50万円と膨れ上がる。
つまり、貴様の会社のキャッシュフローは一瞬で死に体になるということだ。
でも、嘆いているだけでは一円も残らない。
だからこそ、今すぐに「戦うための知識」を武装しなければならないのだ。
不平等を嘆くのは敗者の仕事だ。
勝者はこの残酷なルールの中で、いかに有利に立ち回るかだけを考える。
貴様が経営者として生き残りたいのなら、感情を捨てろ。
「制度が変わるなら、こちらが仕組みを変える」。
その覚悟がない凡夫は、早々に市場から退場しろ。
今この瞬間が、君の人生のすべてだ。
これから教える「合法的な延命策」と「王道の防衛術」を、血肉に変えるまで叩き込め。
無知は罪であり、無策は死だ。
死にたくなければ、以下の解説を一文字も漏らさず読み解け。
納税額爆上げを回避せよ!「8月決算」への変更が唯一の延命策だ
いいか、ここからが本番だ。
法人の「2割特例」は、「令和8年(2026年)9月30日を含む期間」までしか使えない。
つまり、貴様の会社の決算月次第で、この特例を享受できる期間が劇的に変わる。
例えば、2月決算の会社を想像してみろ。
令和8年2月に決算を迎え、次の期が令和8年3月から令和9年2月までだとする。
この場合、令和8年9月30日を含むのは「第1期」だけだ。
つまり、第2期目からは特例が使えず、納税額が激増する。
具体的にどう動くべきか。
答えは簡単だ。
決算月を「8月」に変更しろ。
8月決算にすれば、令和8年9月30日を含む期間を「第2期」に持ってくることができる。
これにより、本来なら1回しか使えなかった2割特例を、実質的に2期(最大18ヶ月程度)まで延命できるのだ。
| 項目 | 2月決算の場合 | 8月決算に変更した場合 |
|---|---|---|
| 特例適用回数 | 1回(12ヶ月) | 2回(最大18ヶ月) |
| 消費税負担 | 2期目から爆上がり | 2期目も20%で維持 |
| 節税効果 | ゼロ | 数十万円単位のメリット |
「でも、決算変更なんて登記とか面倒だろう」だと?
そんな甘いことを抜かすな、この凡夫が。
決算月の変更は、株主総会の決議と税務署への届出だけで完結する。
登記費用もかからなければ、複雑な法的手続きも不要だ。
ただ、注意しろ。
単に税金を減らしたいからとコロコロ変えるのは三流のやることだ。
経営上の合理的な理由を持て。
だが、「インボイス制度への対応と資金繰りの安定化」は立派な経営判断だ。
この裏技、いや「合法的戦術」を駆使して、奪われるはずの金を会社に残せ。
延命の次は「簡易課税」を極めろ。業種別シミュレーションで生存率を高めよ
延命措置はあくまで時間稼ぎに過ぎない。
特例が完全に終了した後の「王道の防衛策」を知らなければ、いずれ力尽きる。
そこで登場するのが「簡易課税制度」だ。
これこそが、小規模法人が消費税という化け物と戦うための唯一の盾となる。
簡易課税とは、実際の仕入れ税額を計算せず、売上の何割かを「仕入れ」とみなして計算する制度だ。
この「みなし仕入率」は業種によって決まっている。
特に「第1種:卸売業」であれば、みなし仕入率は90%だ。
つまり、実質的に「1割特例」として機能し、2割特例よりも納税額が安くなるケースすらある。
- 1第1種(卸売):90%(納税額は売上にかかる消費税の10%)
- 2第2種(小売):80%(納税額は売上にかかる消費税の20%)
- 3第3種(製造・建設等):70%(納税額は売上にかかる消費税の30%)
- 4第4種(飲食等):60%(納税額は売上にかかる消費税の40%)
- 5第5種(サービス・士業等):50%(納税額は売上にかかる消費税の50%)
- 6第6種(不動産):40%(納税額は売上にかかる消費税の60%)
「うちはサービス業だから50%か。じゃあ損だな」と即断するな。
貴様の会社の原価率(課税仕入れの割合)が50%を下回っているなら、簡易課税の方が圧倒的に有利になる。
逆に、粗利率が低く、外注費や仕入れが多い業種は、本則課税の方が得をすることもある。
つまり、「とりあえず簡易課税」という安易な選択は自殺行為だ。
今後2年間の売上予測、経費予測を緻密に立て、どちらが有利かシミュレーションしろ。
この計算を放棄する者は、経営者ではなくただの「雇われ店長」の思考だ。
凡夫は「税金は取られるもの」と諦める。
だが賢者は「制度の隙間」を縫って、最小限の出血に抑える。
貴様はどちらの人間だ?
数字に強い者だけが、このインボイス戦場を生き残る権利を得るのだ。
どんぶり勘定は即死を意味する。AIと月次決算を武器に戦場を生き残れ
最後に、最も重要なことを伝える。
ここまで説明した「決算変更」も「簡易課税」も、正確な数字がなければ全て机上の空論だ。
「決算になってみないと納税額が分からない」などと言っている奴は、今すぐ廃業しろ。
そんなどんぶり勘定で、この激動の時代を生き抜けると思うな。
これからの時代、経営者に求められるのは「リアルタイムの数字把握」だ。
そのためには、月次決算の自動化が不可欠となる。
いまだに領収書を紙で集め、手入力で会計ソフトに打ち込んでいるのか?
それは、現代戦において竹槍で戦っているようなものだ。
AIを活用すれば、面倒なバックオフィス業務は劇的に効率化される。
浮いた時間で何をする?
「納税予測」と「経営判断」だ。
毎月、自分の会社が今どれだけの消費税をプールしておくべきか。
それを把握していないから、納税時期になって「金がない」と慌てることになるのだ。
- 銀行・カードの自動連携で入力ミスを排除しろ
- AIの自動学習機能を使い、経理を「勝手に終わるもの」に変えろ
- 経営レポートを毎月チェックし、異常値を即座に察知しろ
- 消費税シミュレーション機能を使い、最適な課税制度を選び抜け
いいか、ITツールへの投資を惜しむな。
月額数千円をケチって、数十万円の節税機会を逃すのは、愚か者の極みだ。
「道具を使いこなす者」が、最後には勝利を収める。
これはビジネスにおける普遍の真理だ。
最後にもう一度言う。
2割特例は終わる。だが、対策はある。
決算月を変えろ。
簡易課税を検討しろ。
そして、数字を管理しろ。
やるべきことは明確だ。
あとは貴様に「実行する度胸」があるかどうか、それだけだ。
死ぬ気で稼ぎ、賢く守れ。
この戦場から生還し、次なる高みを目指せ。
以上だ。
今すぐ作業に取りかかれ!
