2024年の異常な好調を基準にしない
新NISAが開始された2024年の驚異的なハイリターンは、決して毎年続くものではないと認識しておくことが重要です。
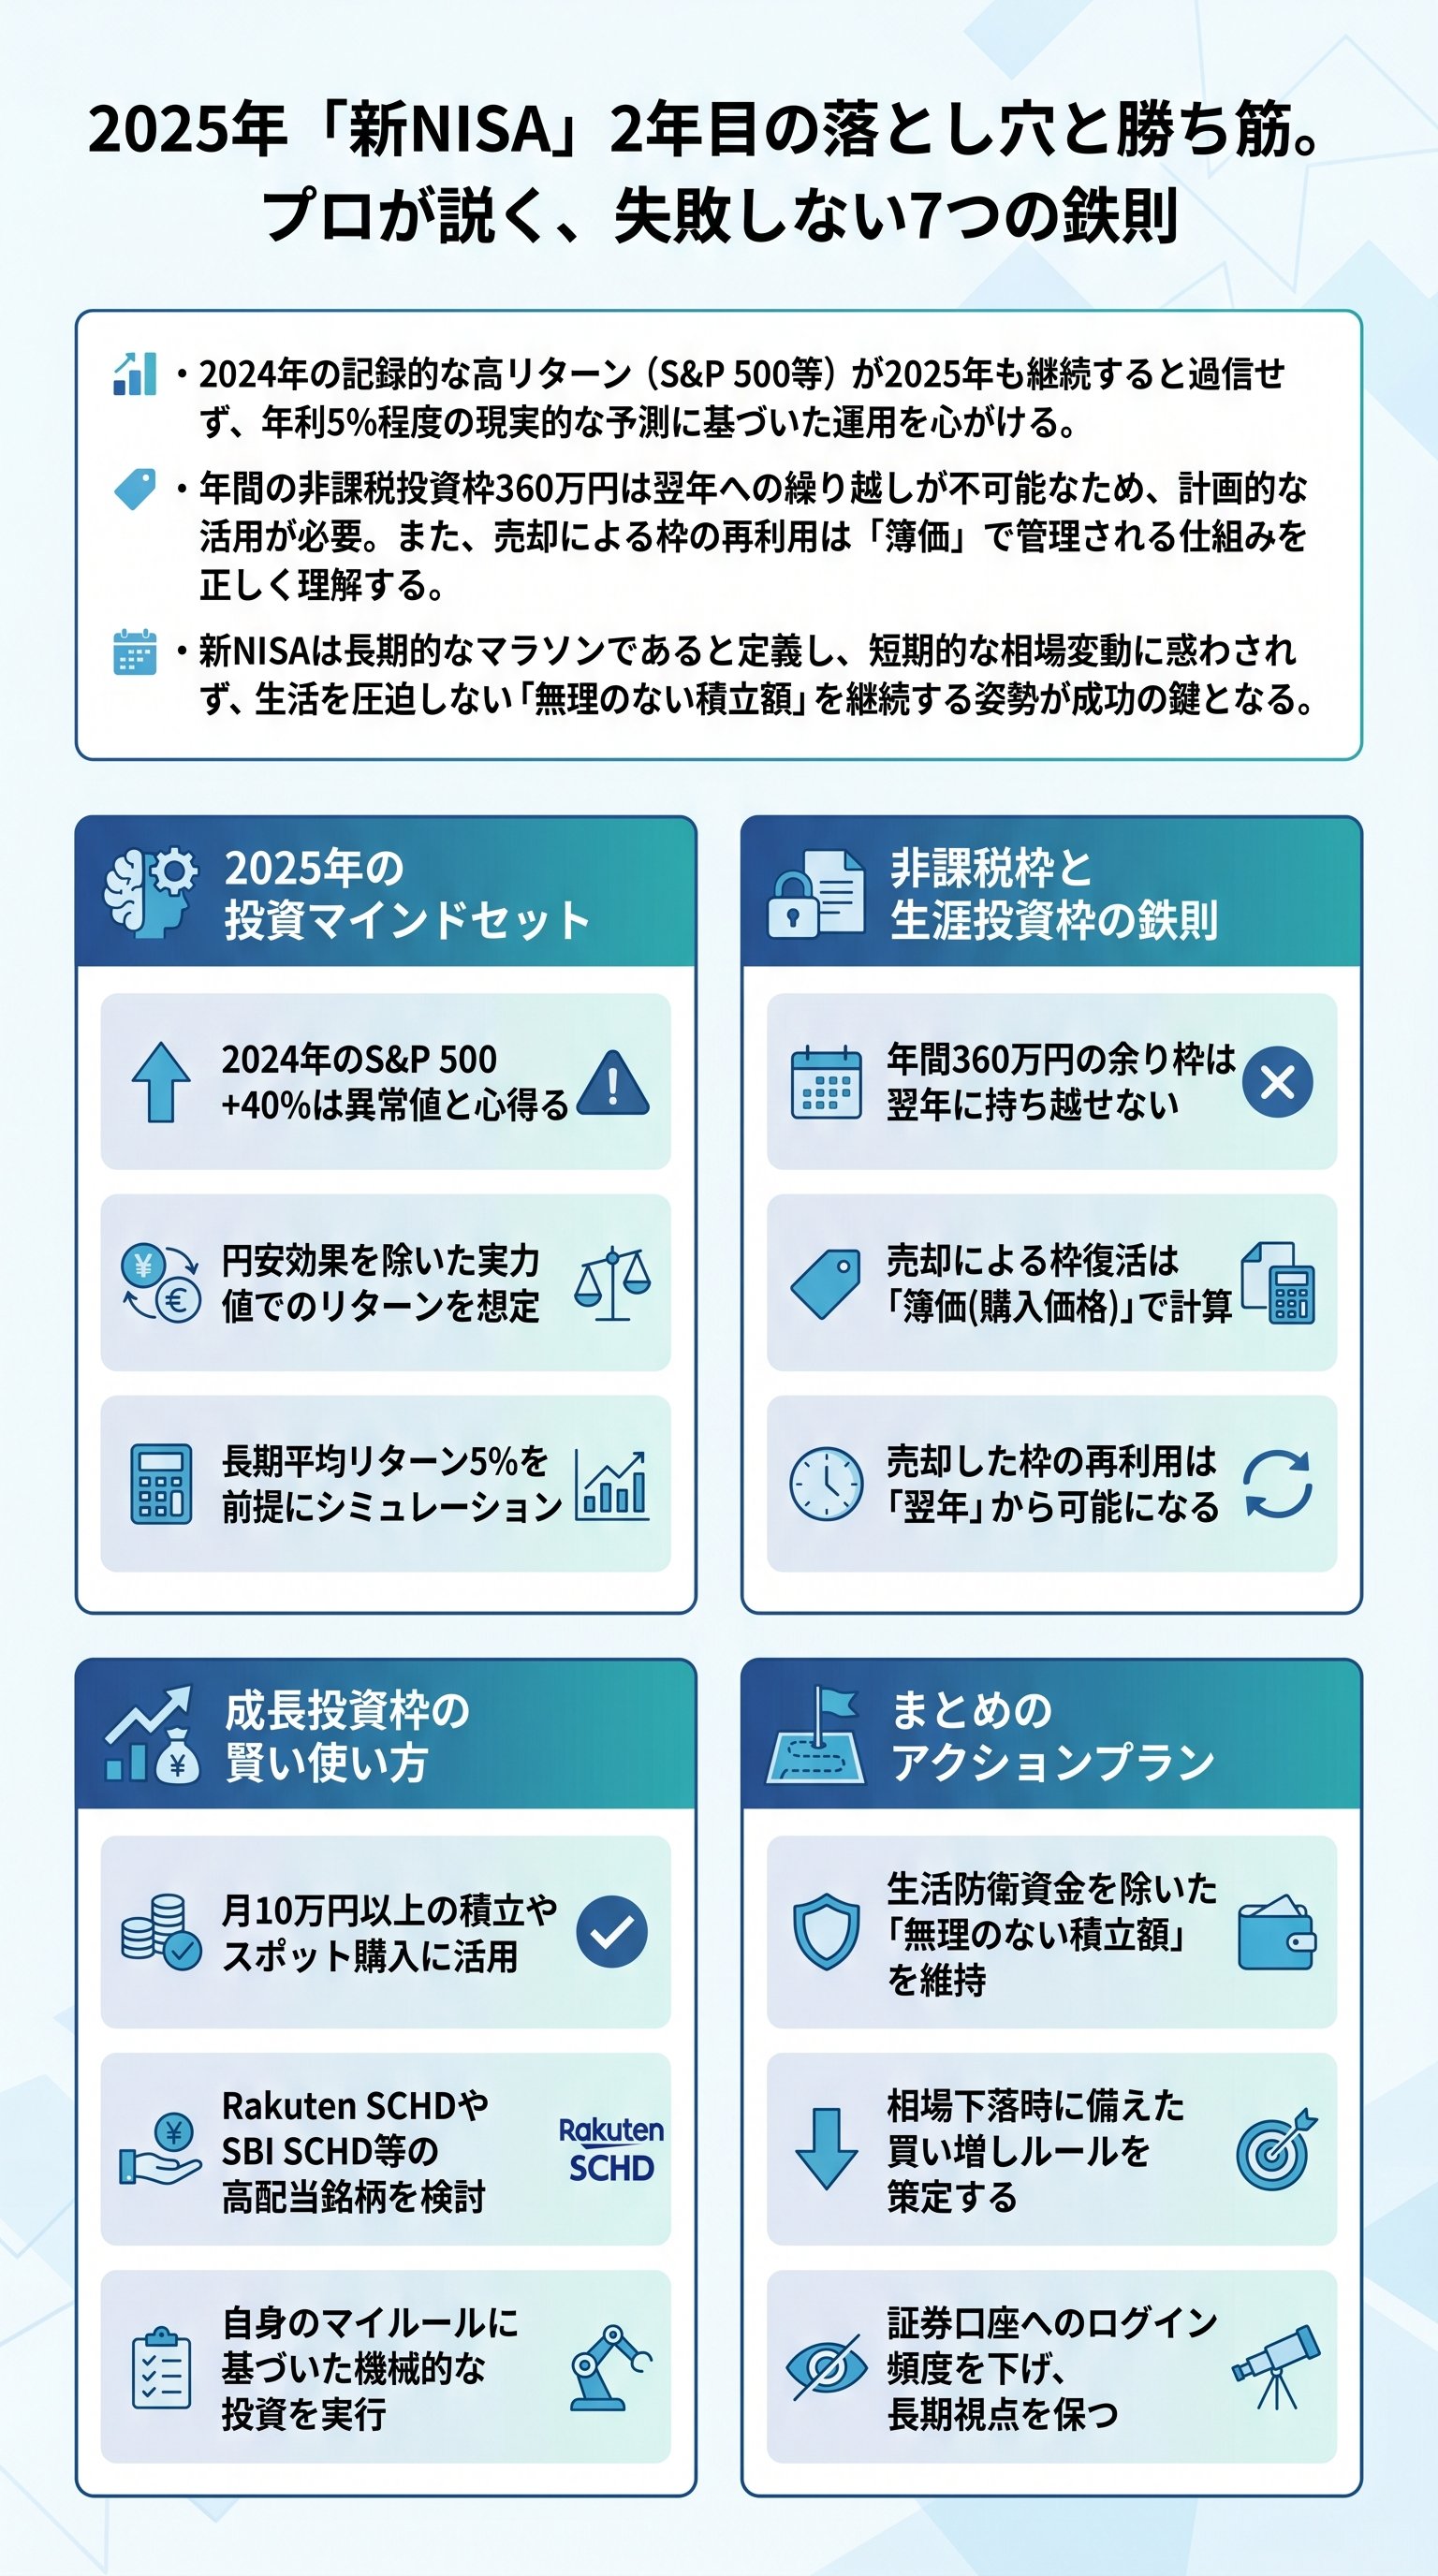
多くの投資家がこの1年で大きな利益を手にしましたが、これは米国株式市場の好調と急激な円安という二つの要素が重なった特殊なケースであることを忘れてはいけません。
具体的には、人気の投資信託であるeMAXIS Slim 米国株式 (S&P 500)は、2024年の1年間でプラス40%近い上昇を記録しました。
この内訳を冷静に分析すると、指数そのものの上昇が約30%、為替による利益が約10%という構成になっています。
これほどまでに条件が揃うことは稀であり、2025年も同じような成長を期待するのはリスクが高いといえます。
過去30年の実績を振り返ると、円建ての S&P 500 指数の平均リターンは年利12%程度ですが、これも近年の好相場を含んだ数字です。
今後の資産設計においては、より保守的に年利5%程度を目安にシミュレーションを行うのが賢明です。
1年目の成功体験に執着せず、長期的な視点で安定した運用を目指す姿勢が、2年目以降の成否を分けることになります。
インデックス投資の本来の期待値を知る
インデックス投資は、短期間で資産を数倍にする魔法ではなく、市場の平均的な成長を享受するための手段です。
2024年に投資を始めた方の中には、年初に一括投資をしたことで40%以上の含み益を抱えているケースもありますが、これはあくまで「運が良かった」側面があることを自覚しましょう。
円安による為替差益の影響を切り分ける
日本人が海外資産に投資する場合、常に為替変動のリスクがつきまといます。
2024年の好成績の4分の1は円安によるものであるため、もし円高に振れれば、株価が上がっていても資産総額が目減りする可能性も十分にあります。
こうした外部要因に一喜一憂しない精神的な余裕が必要です。
投資を長く続けるためには、過度な期待を捨てて淡々と市場に居続けることが何よりも大切です。
2025年も同じ爆益が続かないからといって、失望して運用をやめてしまわないように注意してください。
2024年の好相場は特殊な要因が重なった結果であることを理解し、2年目以降は現実的な期待値を持って運用に臨みましょう。
非課税枠の繰越不可と売却後の再利用ルール
新NISAの制度において、年間投資枠の未使用分を翌年以降に持ち越すことはできないというルールを改めて確認しましょう。
年間360万円という非課税枠は、その年ごとに独立したものであり、使い切らなかったからといって翌年の枠が増えるわけではありません。
例えば、2024年に260万円分しか投資しなかった場合、残りの100万円分の枠は消滅してしまいます。
2025年に投資できるのは、あくまでその年の枠である360万円が上限です。
また、新NISAには一生涯で使える1,800万円の「生涯投資枠」がありますが、こちらの管理方法についても正確な理解が必要です。
生涯投資枠は、商品を売却することで翌年以降に再利用が可能になります。
ただし、ここで注意が必要なのは、復活する枠の計算が「売却時の時価」ではなく「購入時の簿価」で行われるという点です。
100万円で買った株が150万円に値上がりした状態で売却しても、翌年復活するのは購入時の100万円分の枠だけです。
年間360万円の枠は使い切りが基本
非課税枠を無駄にしたくないという思いから無理な投資をする必要はありませんが、枠の性質を正しく理解しておくことは戦略的な運用に役立ちます。
翌年に繰り越せないからこそ、毎月の余剰資金をどのように割り振るかという計画性が求められます。
生涯投資枠の復活は簿価で管理される
売却による枠の復活は、資産の入れ替えや現金化が必要な際に非常に強力なメリットとなります。
利益が出ている商品を売っても、元々の購入代金分だけ枠が戻るため、非課税メリットを長期にわたって享受し続けることができるのです。
- 1簿価管理の徹底投資信託や株式をいくらで買ったかを把握しておきましょう。
- 2復活タイミングの把握売却した枠が実際に使えるようになるのは、翌年の1月からです。
- 3上限設定の遵守枠がどれだけ復活しても、年間投資上限の360万円を超える投資はできません。
このように、制度の細かな仕様を理解しておくことで、将来的な出口戦略やポートフォリオの調整をスムーズに行えるようになります。
制度を正しく使いこなすことが、効率的な資産形成への第一歩です。
非課税枠の繰り越しができない点や、売却後の枠の復活が簿価で管理されるルールを正しく把握し、計画的な運用を心がけましょう。
投資手法の選択と無理のない資金管理
2年目を迎えるにあたり、年初に一括で投資すべきか、それとも毎月積み立てるべきかという悩みを持つ方が増えています。
結論から言えば、正解は人それぞれの資金状況やリスク許容度によって異なりますが、心の安定を最優先にするなら毎月積立が推奨されます。
2024年は年初一括投資をした人が最大の利益を得ましたが、2025年もそうなるとは限りません。
もし年初に投資した直後に暴落が起きた場合、投資初心者が受ける精神的ダメージは計り知れません。
投資において最も避けるべきは、パニックになって安値で全てを投げ出してしまう「狼狽売り」です。
また、積立額の設定についても、1年間の経験をもとに再点検しましょう。
周囲の「満額投資すべき」という声に流され、生活費や非常時のための現金を削ってまで投資に回すのは危険です。
投資はあくまで余剰資金で行うものであり、日々の生活を豊かにするための手段であることを忘れてはいけません。
年初一括投資と毎月積立の使い分け
一括投資は期待リターンを最大化できる可能性がありますが、高いリスクを伴います。
一方で毎月積立は、購入単価を平準化するドルコスト平均法のメリットを享受でき、相場変動に対するストレスを軽減できるという大きな利点があります。
生活を脅かさない積立設定の目安
アンケート結果によれば、新NISA利用者の約3割が月3万円以下の積み立てを行っています。
決して無理をして月10万円や30万円を目指す必要はありません。
月5,000円のような少額であっても、30年という長期で運用すれば複利効果によって200万円以上の利益を生む可能性を秘めています。
| 積立額 | 30年後の元本 | 年利5%時の評価額 | 推定利益 |
|---|---|---|---|
| 5,000円 | 180万円 | 約416万円 | 約236万円 |
| 10,000円 | 360万円 | 約832万円 | 約472万円 |
| 30,000円 | 1,080万円 | 約2,496万円 | 約1,416万円 |
自分の家計状況を改めて見直し、2025年も継続可能な金額で設定を行いましょう。
投資は短距離走ではなく、数十年続くマラソンのようなものです。
ペース配分を間違えないことが、最終的なゴールに辿り着くための唯一の方法なのです。
成長投資枠で広がる資産運用の選択肢
新NISAの2年目は、積み立て投資枠だけでなく「成長投資枠」をどのように活用するかも大きなテーマとなります。
これまではインデックス投資信託の積立一本だった方も、成長投資枠を併用することで、より個々の目的に合わせた運用が可能になります。
特に注目を集めているのが、高配当ETF(上場投資信託)の活用です。
例えば、米国株の高配当ETFとして名高い SCHD (Schwab US Dividend Equity ETF) に連動する投資信託が日本でも登場し、少額から投資できるようになりました。
配当金という形で定期的な「現金」を受け取るスタイルは、長期運用のモチベーション維持にも役立ちます。
また、相場が大きく下がったタイミングで追加投資を行う「スポット投資」も、成長投資枠の有効な使い方の一つです。
ただし、これには感情に左右されないための明確な「マイルール」が不可欠です。
あらかじめ「10%下がったら10万円追加する」といった基準を決めておくことで、暴落時に恐怖心で動けなくなることを防げます。
高配当ETFのSCHDという選択肢
SCHDは、連続増配や財務の健全性を重視して選別された銘柄で構成されており、VYMなどの他の高配当ETFと比較してもトータルリターンが優秀な傾向にあります。
日本国内の主要証券会社で購入できる投資信託版であれば、配当金が自動で再投資される仕組みもあり、効率的な資産形成が可能です。
スポット投資を行う際のマイルールの作り方
スポット投資は、相場の調整局面をチャンスに変える手法ですが、底を完璧に当てることは不可能です。
資金を一気に投入するのではなく、数回に分けて時間分散を図ることがリスク管理の鉄則です。
- 下落率を基準にする直近の高値から10%、20%と下がったタイミングで分割購入する。
- 投入金額を固定する1回のスポット投資に使う金額を決めておき、生活防衛資金には手をつけない。
- 自動積立は止めないスポット投資を行う場合でも、ベースとなる毎月積立は継続する。
成長投資枠は自由度が高い分、自分自身の判断が問われる部分も大きくなります。
新しい投資対象に挑戦する際も、まずは少額から始め、その特性を十分に理解した上で徐々に金額を調整していく慎重さが、安定した運用に繋がります。
成長投資枠を上手に活用し、高配当資産の組み入れやルールに基づいたスポット投資を行うことで、運用の幅を広げていきましょう。
長期運用の壁を乗り越えるための哲学
最後に強調したいのは、新NISAの本質は「非課税期間が無期限であること」を活かした究極の長期運用にあるという点です。
2年目に入ると初期の熱狂が落ち着き、日々の相場変動に一喜一憂しやすくなりますが、本当の戦いは10年、20年先にあります。
投資を続けていると、必ずと言っていいほど大きな暴落や、数年間にわたって資産が増えない停滞期に直面します。
そんな時、証券口座のログイン情報を頻繁にチェックするのは逆効果になることが多いです。
2025年は、制度の利便性を享受しつつも、自分の人生におけるお金の意味を再確認する1年にしましょう。
家族との時間や自己研鑽、健康への投資など、現金以外の資産をバランスよく育てていくことが、真の意味での豊かな生活に直結します。
暴落時にこそ資産を守る覚悟を持つ
市場がパニックに陥っている時こそ、自分が決めた航路を守り抜く強さが試されます。
歴史を振り返れば、大きな下落の後にこそ力強い上昇が待っていることが分かります。
嵐の中で船を降りない覚悟が、未来の資産を形成するのです。
定期的な「何もしない」という判断
実は投資において最も難しく、かつ効果的なのが「何もしないこと」です。
良い銘柄を選び、適切な積立設定を終えた後は、市場のノイズから距離を置く勇気を持ちましょう。
時間は投資家の最大の味方であり、複利という果実を実らせる唯一の肥料です。
これまで解説してきた注意点やルールを頭に入れつつ、肩の力を抜いて2年目の運用をスタートさせてください。
2025年という1年が、皆様にとって着実な資産形成の歩みとなることを願っています。
運用を長く続ける秘訣は、知識の習得と同じくらい、自分自身の感情をコントロールする術を学ぶことにあります。
日々の生活を楽しみながら、投資と心地よい距離を保ち続けていきましょう。
